同样是跌 10%,ETH 该背的仓位就该比 BTC 小
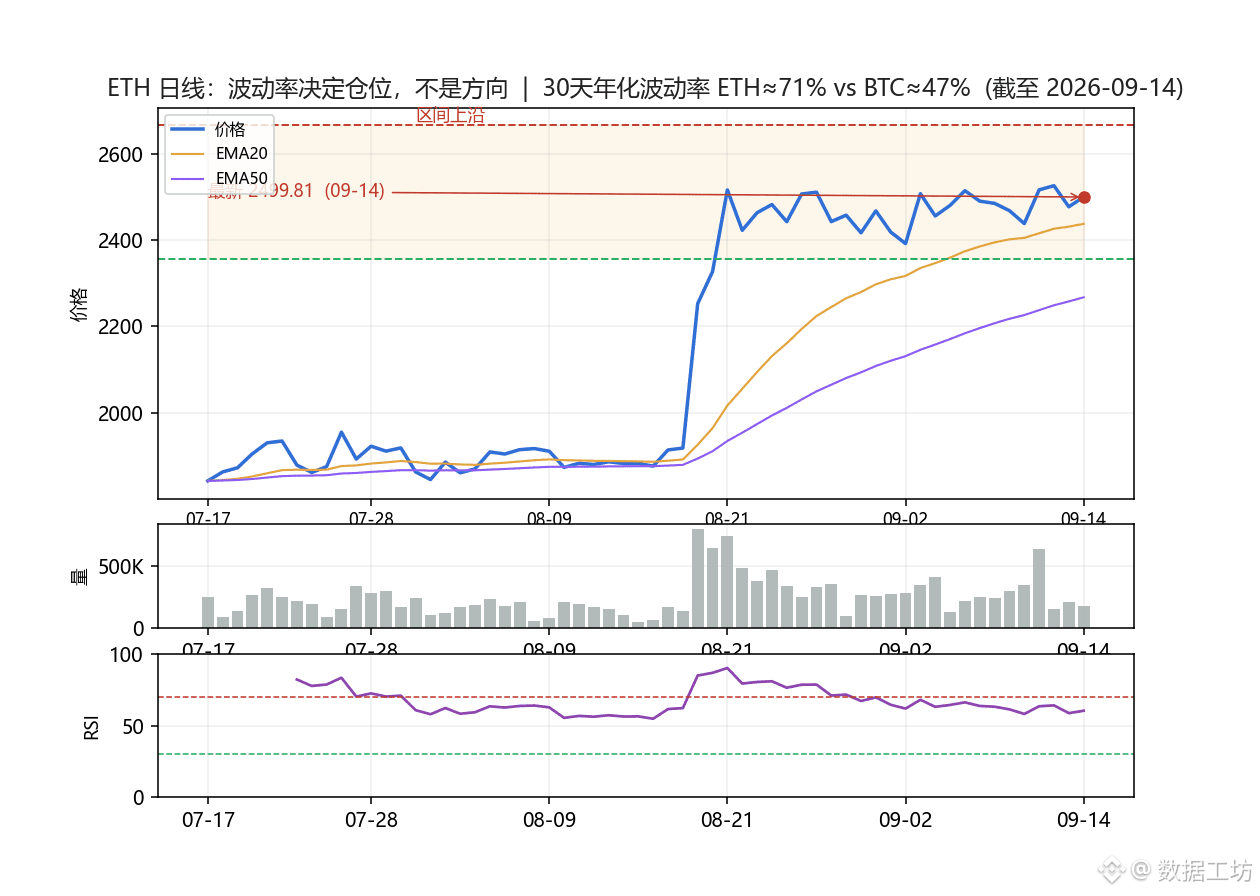
我用币安日线算了 30 天年化波动率:ETH 约 71%,BTC 约 47.5%,差 1.5 倍。这不是观点,是同一段时间、同一口径算出来的数。
这个 1.5 倍意味着什么?同样的账户风险预算,如果你按 BTC 的手感去挂 ETH 的仓位,实际承担的风险会放大一半。反过来,用 ETH 的标准去算 BTC 的仓位,又会过度保守——机会被自己的公式过滤掉。
做法其实很朴素:仓位 ∝ 1/波动率(波动率目标化)。同样是每笔 1% 的账户风险预算,ETH 的仓位应该只有 BTC 的 2/3 左右。我把波动率当成每天重算的输入,而不是写死在参数表里的常数——这个比值本身会变,写死的那天起它就开始骗你。
我的判断:现在 BTC 和 ETH 都站在各自 30 天区间的 80% 附近(BTC 约 78,454,ETH 约 2,503),位置几乎一样,波动率却差 50%。同一个方向,我会给 ETH 更小的仓位、更宽的止损——不是不看好 ETH,而是同样的钱要买到同样的风险,而不是同样的张数。
你算仓位时会看波动率,还是固定张数?评论区聊聊。
#ETH #风险管理 #量化 #数据 #数据控
我用币安日线算了 30 天年化波动率:ETH 约 71%,BTC 约 47.5%,差 1.5 倍。这不是观点,是同一段时间、同一口径算出来的数。
这个 1.5 倍意味着什么?同样的账户风险预算,如果你按 BTC 的手感去挂 ETH 的仓位,实际承担的风险会放大一半。反过来,用 ETH 的标准去算 BTC 的仓位,又会过度保守——机会被自己的公式过滤掉。
做法其实很朴素:仓位 ∝ 1/波动率(波动率目标化)。同样是每笔 1% 的账户风险预算,ETH 的仓位应该只有 BTC 的 2/3 左右。我把波动率当成每天重算的输入,而不是写死在参数表里的常数——这个比值本身会变,写死的那天起它就开始骗你。
我的判断:现在 BTC 和 ETH 都站在各自 30 天区间的 80% 附近(BTC 约 78,454,ETH 约 2,503),位置几乎一样,波动率却差 50%。同一个方向,我会给 ETH 更小的仓位、更宽的止损——不是不看好 ETH,而是同样的钱要买到同样的风险,而不是同样的张数。
你算仓位时会看波动率,还是固定张数?评论区聊聊。
#ETH #风险管理 #量化 #数据 #数据控