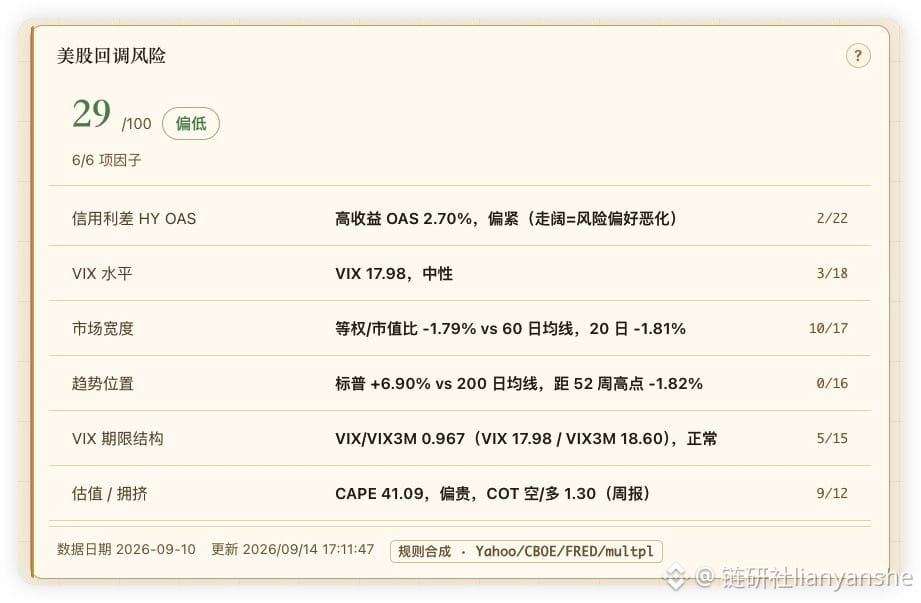
J’ai fait une estimation à l’aide d’un modèle : le risque de repli des actions américaines n’est pas si élevé. Sur le plan macro, j’ai aussi tenté d’analyser pourquoi la probabilité d’un repli serait moindre.
1) Ces deux derniers jours, Trump a déjà pris position sur la régulation de l’IA : il ne veut pas “entrer dans le jeu” et il a aussi indiqué ne pas souhaiter une hausse des taux.
2) Le prix du pétrole a de nouveau franchi 100. Trump a encore une dernière “carte” à jouer : Taco (le glissement/pliage à genoux), qu’il n’a pas encore utilisé.
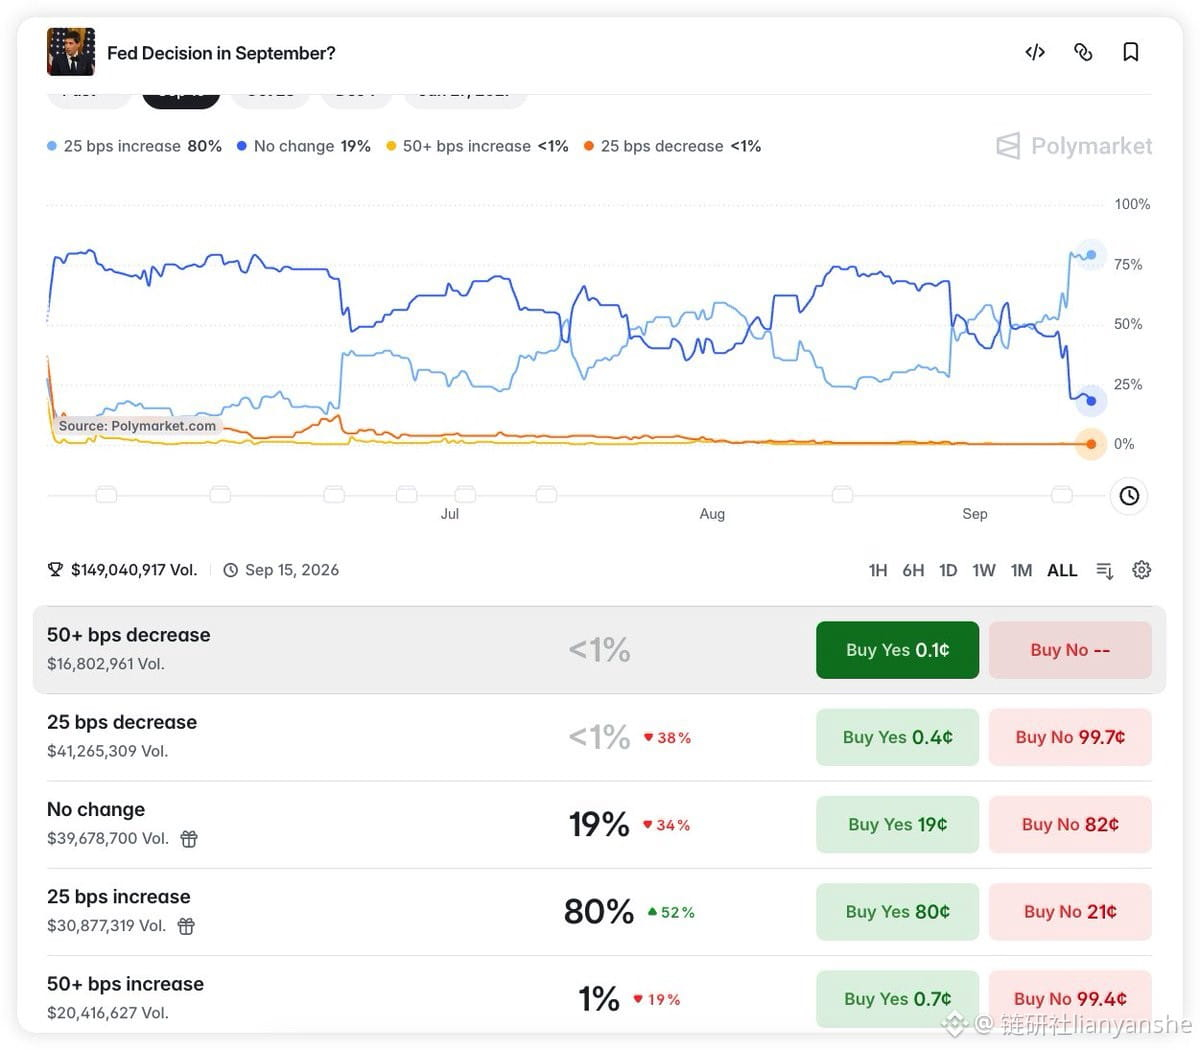
3) Quant à la probabilité de hausse des taux de la Fed, elle est passée à 80 %. Même si beaucoup d’analystes pensent qu’il n’y aura sûrement pas de hausse, et si une hausse avait quand même lieu, est-ce que cela pourrait paradoxalement faire monter le marché ?
D’abord, il faut bien comprendre pourquoi une hausse des taux fait baisser. Cette fois, c’est la première hausse en près de 3 ans. En conditions normales, quand on hausse les taux, cela veut dire que la “fenêtre” est ouverte, et que ce n’est généralement pas une hausse unique. Mais cette fois, l’inflation n’est pas la même. Les résultats des entreprises (dans les marchés actions) sont bons, les données sur l’emploi et le marché du travail sont aussi normales, et les données CPI sur trois indicateurs correspondent aux attentes, tandis qu’un seul est au-dessus des attentes. À court terme, seul le pétrole et le rendement des bons du Trésor perturbent un peu. Une fois ces problèmes réglés à court terme, il n’est plus nécessaire de remonter les taux. Le prix “actuel” du marché pourrait être erroné : il n’ouvrirait pas une fenêtre permettant des hausses successives. Il n’est pas nécessaire de prendre une “dose forte”. Et même si ça devait se résoudre par auto-guérison, il n’y aurait pas de gros problème.
En conclusion : la Fed et Trump ont encore du “marge” et de la capacité d’ajustement. Je ne parie pas sur la question de savoir si la Fed va ou non relever ses taux. Si, en réalité, il fallait aller jusqu’à une hausse, il est probable qu’il s’agisse d’une hausse accommodante (hawkish/鸽派 au sens : plutôt “paix des colibris”, c’est-à-dire accommodante). Il n’est pas nécessaire de relever les taux en continu. Alors le prix que le marché a actuellement intégré serait erroné et présenterait une marge de correction. Et si les taux sont relevés, le marché pourrait aussi monter, à condition que ce soit une hausse accommodante.