



L’économiste mondial de Jefferies, Mohit Kumar, s’attend à ce que la Réserve fédérale relève ses taux cette semaine, les commentaires du président Kevin Warsh pesant plus lourd que la décision elle-même.
« Nous nous attendons à ce que la Fed relève ses taux, mais les commentaires de Warsh sur l’orientation future de la politique seront cruciaux », a déclaré Kumar dans un rapport.
Au-delà de septembre, Jefferies s’attend à ce que la Fed effectue moins de 3,5 hausses que les marchés intègrent actuellement dans leurs anticipations à plus long terme.
La différence entre la première hausse et les suivantes
La façon dont Kumar présente les choses distingue deux décisions différentes que les marchés traitent comme s’il s’agissait d’une seule.
« Du point de vue de la crédibilité, la première hausse de taux peut être nécessaire, mais les hausses suivantes dépendront de la durée de la guerre et de la tendance des prix du pétrole », a-t-il déclaré.
On peut lire le mouvement de septembre comme une réponse aux pressions du marché plutôt qu’aux données seules. Les CIO de Risk Dimensions, Mark Connors, a décrit la même dynamique la semaine dernière : « Le marché a maintenant défié les deux camps en matière de politique. Bessent a commencé. Même en triplant les rachats d’obligations du Trésor, la partie longue n’a pas été maîtrisée. Maintenant, Warsh, après avoir parlé de désinflation, est contraint de se tourner vers des taux plus élevés. »
Une hausse de crédibilité et un cycle de lutte contre l’inflation sont deux choses différentes. La première établit que la Fed agira lorsqu’elle sera sous pression. La seconde exige un jugement selon lequel l’inflation est ancrée plutôt qu’importée.
Les mouvements ultérieurs dépendent d’une variable que la Fed ne peut pas prévoir
La condition que Kumar associe à un resserrement supplémentaire est la partie notable.
Relier le scénario à la durée de la guerre et aux prix du pétrole rend la politique tributaire d’une variable géopolitique en dehors du périmètre d’information de la Fed. Les banques centrales peuvent modéliser les marchés du travail et les conditions de crédit. Elles ne peuvent pas modéliser si l’Arabie saoudite rouvrira le pipeline Est-Ouest.
Cette fermeture de pipeline constitue la contrainte d’offre spécifique. Elle relie les champs pétrolifères de la province de l’Est au port de la mer Rouge de Yanbu, et existe pour offrir une route d’exportation qui contourne le détroit d’Ormuz. Avec Hormuz perturbé et le contournement fermé, le brut saoudien n’a plus de chemin vers le marché sans contrainte : la production est passée de 1,9 million de barils par jour à 6,238 millions, soit le plus bas niveau depuis 1990.
Le Brent a clôturé à 104,61 $, en hausse de plus de 8 % sur la semaine. Si cela se résout, l’impulsion inflationniste qui alimente le scénario de resserrement se résoudra aussi.
Les marchés intègrent 3,5 hausses, les prévisionnistes sont en baisse
L’écart entre la tarification du marché et les prévisions des maisons est suffisamment large pour compter.
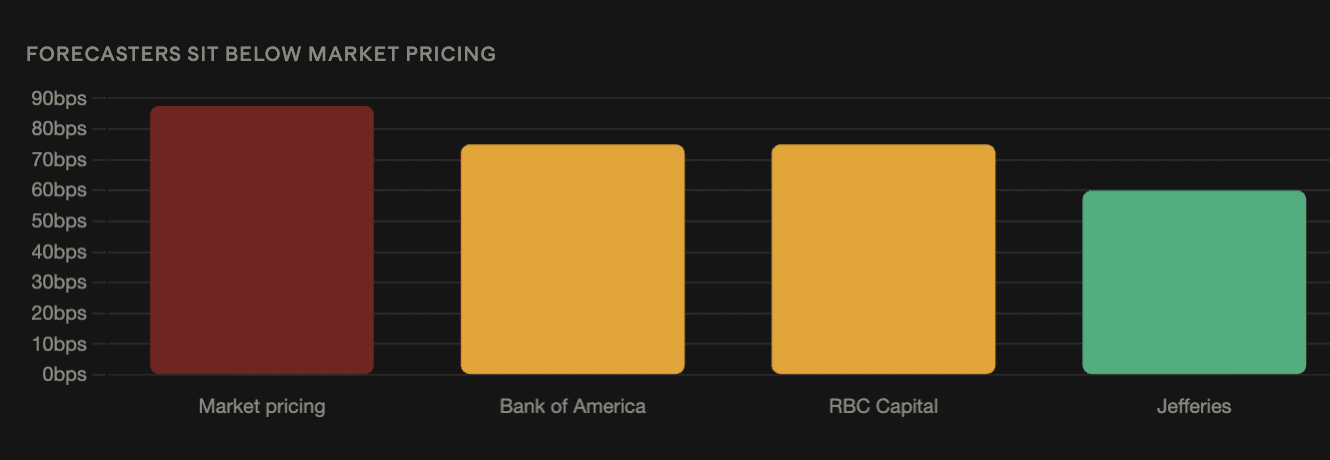
Les marchés intègrent environ 3,5 hausses de taux à terme, soit l’équivalent d’environ 87,5 points de base. Bank of America s’attend à 25 points de base cette semaine, avec encore 50 d’ici la fin de l’année. RBC Capital Markets a révisé sa vue : d’une baisse des taux vers trois hausses. Les deux aboutissent à 75 points de base.
Jefferies se situe en dessous de tous les autres.
La convergence de prévisionnistes indépendants sous la tarification du marché suggère que la courbe des contrats à terme transporte une prime de couverture (hedging) plutôt qu’une attente centrale. Les traders sont passés, en partant du principe qu’il n’y aurait pas de hausse le reste de 2026, à une couverture allant jusqu’à 75 points de base au cours des deux semaines suivant Jackson Hole — un repositionnement dont l’ampleur a tendance à dépasser la cible (overshoot).
Warsh doit fournir des indications qu’il rejette comme pratique
L’impasse que Kumar identifie est structurelle plutôt que tactique.
Warsh a utilisé Jackson Hole pour rejeter les indications prospectives (forward guidance), en faisant valoir que la pratique a « dépassé son utilité » en dehors de crises véritables, et en s’engageant à « une discipline, pas à une décision ». Nick Timiraos, du Wall Street Journal, a identifié la conséquence : le discours a convaincu les investisseurs qu’une hausse est plus probable, sans préciser ce qui la déclencherait, laissant aux marchés le soin de combler le vide eux-mêmes.
Ils l’ont remplie avec 75 à 87,5 points de base.
La conférence de presse de mercredi lui demande de corriger cela sans faire la chose qu’il dit corrompre la conduite de la politique. Ne rien dire laisse le dépassement (overshoot) en place. En dire assez pour réinitialiser les anticipations, c’est de la guidance prospective, sous un autre nom.
Le pointage (dot plot) et les projections mises à jour font une partie de ce travail de manière impersonnelle, ce qui pourrait être la voie envisagée.
La décision elle-même est quasi entièrement intégrée
Le rendement des Treasuries à deux ans a atteint 4,61 % après l’IPC de vendredi, les traders attribuant près de 100 % de chances à un mouvement, après être passé de 4,20 % avant Jackson Hole.
L’IPC “core” (hors éléments volatils) a progressé de 0,3 % contre 0,2 % attendu. L’IPC global ressort à 0,4 % sur le mois et 3,4 % sur un an, dans les deux cas conforme, avec le core à 2,4 % en glissement annuel.
Le 10 ans est resté à plat à 4,95 %, ce qui étaye la vision de Kumar. Un marché qui intègre un problème d’inflation ancrée pousserait les taux longs à la hausse en même temps que les taux courts. Un 10 ans stable, avec un taux à deux ans en hausse, indique que le marché interprète le choc énergétique comme un changement de niveau et la réponse de la Fed comme adéquate.
Joel Kruger, de LMAX Group, a signalé ce que suggère une tarification presque certaine : « Nous voyons un potentiel plus élevé d’un mouvement disproportionné des actifs à risque à la hausse si la Fed échoue finalement à tenir ces anticipations “hawkish” (plus fermes). »
Deux événements arrivent avant la décision
Le bitcoin s’est échangé autour de 77 300 $ après la publication de vendredi, après avoir atteint 82 284 $ la semaine dernière et être descendu à 76 046 $ dans les heures qui ont précédé l’IPC.
Les données de Glassnode montrent que près de 8 % de l’offre a été acquise entre 80 000 $ et 82 000 $, avec un coût moyen (base de référence) de la cohorte de l’ETF spot américain dans la même fourchette et une moyenne mobile sur 50 semaines à 81 081 $. Le ratio de demande spot de CryptoQuant s’établit à −145 000 BTC après avoir failli repasser en territoire positif à la fin du mois d’août.
Le vote de clôture (cloture) de la loi sur la transparence (Clarity Act) aura lieu mardi, nécessitant 60 voix pour faire avancer un texte que les démocrates ont continué de mettre en avant au sujet de l’absence d’accord sur l’éthique. La Fed décidera mercredi à 14h (heure de l’Est) avec des projections, suivies de la conférence de presse.