

Le président de la Réserve fédérale, Kevin Warsh, entre dans la réunion de cette semaine en faisant face à un problème qu’il a passé l’été à essayer de ne pas signaler trop clairement. La réunion de deux jours du FOMC s’achève mercredi, avec une décision sur les taux attendue à 14 h, et Warsh doit s’adresser aux journalistes une demi-heure plus tard. Le rapport sur l’inflation d’août, publié vendredi, a fait l’essentiel du travail dont les « faucons » du comité avaient besoin.
L’indice des prix à la consommation (IPC) hors alimentation et énergie — appelé « Core CPI » — a progressé de 0,3 % en août, soit un dixième de point plus chaud que les 0,2 % que les économistes avaient prévus, a rapporté le Bureau of Labor Statistics. L’IPC global a augmenté de 0,4 % sur le mois et s’est maintenu à 3,4 % sur un an, conformément aux prévisions. L’inflation sous-jacente a légèrement ralenti en glissement annuel, à 2,4 % après 2,5 %.
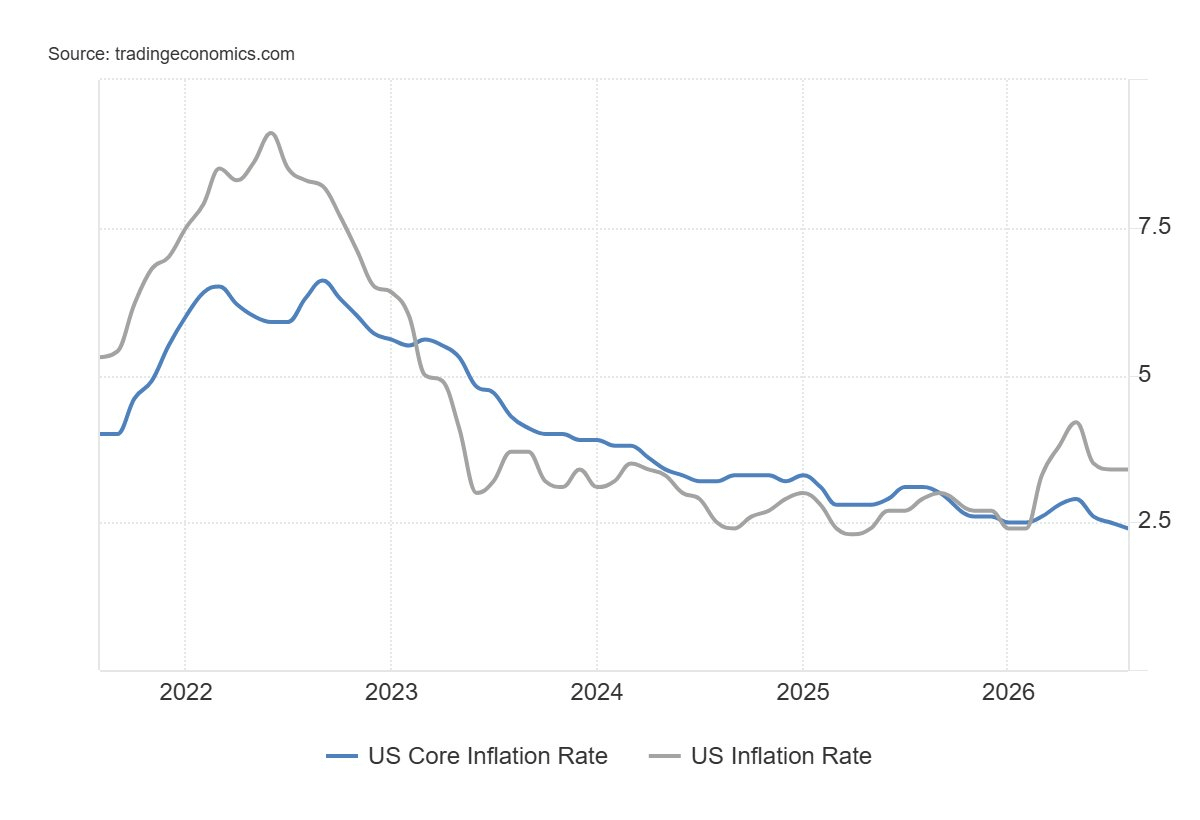
Ce chiffre annuel plus faible n’a guère atténué la surprise mensuelle. C’est la dernière grande lecture d’inflation que la Fed verra avant de voter, et le rapport sur l’emploi d’août de vendredi — également plus fort que prévu — n’a fait qu’ajouter de l’eau au moulin aux décideurs qui plaident pour agir maintenant plutôt que d’attendre.
Wall Street se rend
Les paris sur une hausse des taux se situaient près de 87% lundi, selon l’outil FedWatch de la CME, après avoir grimpé jusqu’à environ 90% dans les heures qui ont suivi la publication de vendredi. Avant le rapport, les attentes étaient plus proches d’un pile ou face. Après coup, la capitulation s’est installée très vite.
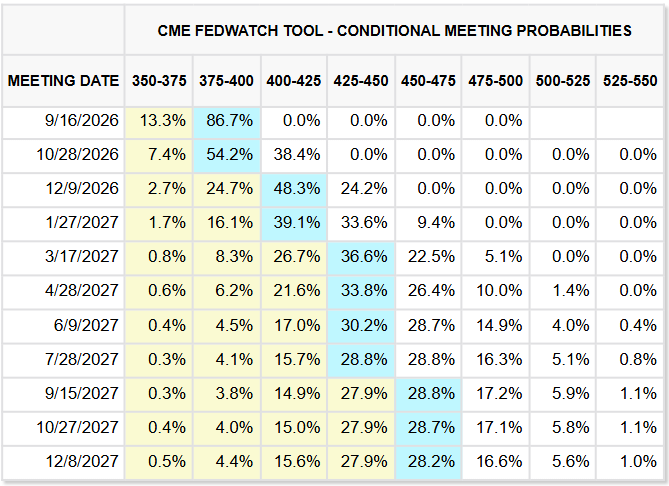
Goldman Sachs a abandonné une prévision qu’il maintenait depuis la mi-été : la Fed laisserait les taux inchangés jusqu’à la fin de l’année. JPMorgan a avancé une hausse qu’il avait jusque-là prévue pour décembre. TD Securities et Mitsubishi UFJ ont supprimé purement et simplement leurs appels à « aucun changement ». Même Citigroup, qui prévoyait trois baisses de taux à partir d’octobre, a reconnu qu’une hausse en septembre semble désormais probable.
Le changement remonte plus loin que le chiffre de vendredi. Le gouverneur de la Fed Christopher Waller, un votant permanent au sein du comité et l’un de ses membres les plus « dovish », a déclaré dans une interview Reuters NEXT du 3 septembre qu’il était prêt à soutenir le maintien des taux, à condition que les données d’août confirment que la désinflation se poursuivait. Il a prévu une clause de sortie :
« Il pourrait être approprié d’augmenter le taux de politique » cette semaine, a déclaré Waller, si les données à venir montraient que l’amélioration se confirme et n’était pas passagère.
Warsh avait déjà donné le ton quelques semaines plus tôt. Lors d’un discours du 28 août, au symposium de Jackson Hole de la Fed de Kansas City, son premier en tant que président, Warsh a déclaré que, malgré des relevés d’inflation ce printemps meilleurs que craint, ils ne l’avaient pas convaincu que les pressions sur les prix sous-jacentes s’étaient améliorées de manière significative. Selon lui, la Fed a du travail à faire.
Un piège de crédibilité
Ce mélange — une pause conditionnelle de la part de Waller et un président pas convaincu — a laissé peu de marge une fois que la publication de l’IPC est arrivée « chaude ». Un marché obligataire déjà d’humeur sombre a rendu le calcul encore plus difficile. Ne pas relever maintenant, après des mois de signaux « hawkish », ferait passer Warsh pour quelqu’un qui a tenu un discours ferme puis s’est replié au moment où cela comptait.
La crédibilité est facile à perdre et difficile à reconstruire, d’autant plus que les rendements à long terme du Trésor testent déjà des plus hauts sur plusieurs années. Les investisseurs présentent de plus en plus la décision de septembre comme un test de la crédibilité de la Fed sous sa nouvelle présidence, une dynamique qui risque d’agacer le président Trump, lequel a soutenu, à répétition et sans grand soutien parmi les économistes, que les États-Unis devraient avoir les taux d’intérêt les plus bas au monde.
Un rapport d’inflation bruyant
Tout le monde n’adhère pas à la qualification de « chaud » de la situation. Robin Brooks, de l’Institution Brookings, a soutenu dans une note récente que la lecture « headline » de vendredi exagérait le problème. Le dépassement de l’IPC « core », a-t-il écrit, s’explique par une poignée de catégories bruyantes qui ont enregistré des hausses de prix d’un mois particulièrement fortes.
Plus révélateur, selon lui : le poids combiné des composantes de l’IPC affichant une inflation au-dessus de 3%, la métrique exacte que Warsh a citée à Jackson Hole comme référence de progrès vers la désinflation, a fortement reculé en août. Ce n’est pas ainsi que ressemble une inflation qui s’élargit.
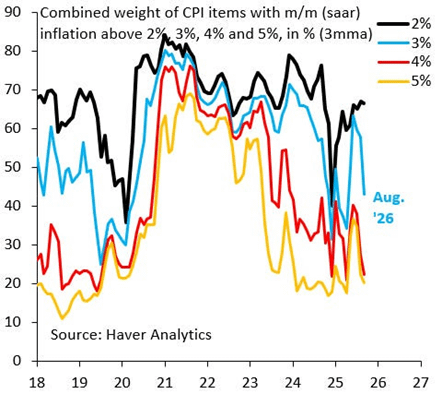
L’Opinion de Bloomberg, avec John Authors, avance un argument similaire. L’inflation de base a légèrement augmenté, oui, mais seulement un peu, et l’inflation des biens « core », la catégorie où les effets des tarifs devraient apparaître le plus directement, reste minuscule. Dans son récit, l’ensemble du tableau a à peine changé par rapport au mois précédent. Pas pire. Juste pas visiblement mieux non plus.
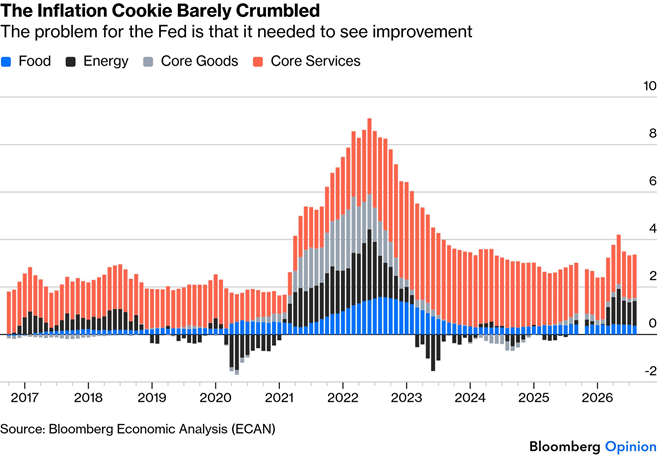
Duality Research tire une conclusion similaire sous un autre angle. Le cabinet souligne que la part des composantes de l’IPC évoluant au-dessus de 4% d’inflation a continué de baisser en août, même si le chiffre « headline » était « chaud ». Dans le même temps, la part des composantes au-dessus de 2% est restée stable, ce qui signifie que le nombre de catégories dépassant la cible de la Fed ne s’est pas réellement élargi. La part au-dessus de 4%, note Duality, dérive à nouveau vers des niveaux observés pour la dernière fois avant la pandémie.
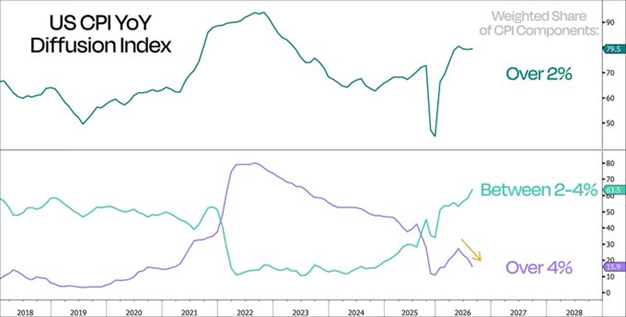
Harver Analytics arrive au même résultat en utilisant l’exacte métrique que Warsh a pointée à Jackson Hole. Le poids combiné des composantes de l’IPC évoluant au-dessus de 3% d’inflation a chuté fortement en août, comme l’indique la ligne bleue sur le graphique ci-dessus : un signe que la pression sur les prix s’est répandue moins largement dans le panier, et non plus. En clair : le chiffre « headline » d’août peut être trompeur, porté par quelques hausses idiosyncratiques plutôt que par un élargissement réel.
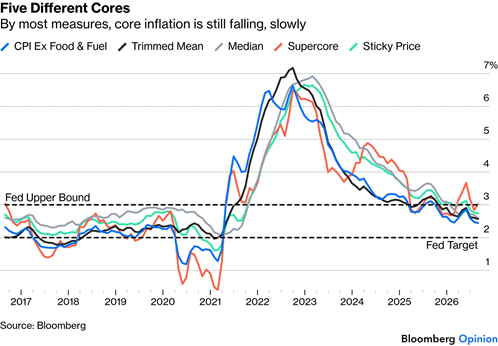
L’Opinion de Bloomberg, John Authors, attribue une grande part de la confusion au choc énergétique. Le diesel a atteint un record à 6 dollars le gallon vendredi, alors que plusieurs mesures plus larges de l’inflation sous-jacente continuaient de s’améliorer. L’IPC à moyenne tronquée de la Fed de Cleveland, qui exclut les valeurs extrêmes dans les deux sens, se situe à son plus bas niveau depuis le début de 2021. Des prix « collants », la mesure de l’Atlanta Fed des coûts qui bougent rarement, a aussi ralenti. L’IPC médian raconte la même histoire.
D’où la chaleur est-elle vraiment venue
Il ne fait aucun doute que l’inflation américaine évolue désormais au-dessus de l’objectif de 2% de la Fed depuis plus de 65 mois. C’est ce qui pousse les marchés à intégrer, à ce stade, une hausse quasiment à 100%. Toutefois, l’argument en faveur d’une hausse est peut-être plus fragile que ne le laisse entendre le chiffre « headline », car une grande partie de la hausse d’août s’explique par des facteurs cycliques comme le pétrole et l’alimentation, plutôt que par quelque chose de structurel.
Le principal indicateur interne scruté dans ce rapport a raconté une histoire plus confuse. Lors d’une conférence importante à l’Institution Brookings le 30 novembre 2022, l’ancien président de la Réserve fédérale, Jerome Powell, a d’abord mis en avant l’importance de l’inflation « supercore », autrement dit les services hors logement. Powell a déclaré que cette catégorie « pourrait être la catégorie la plus importante pour comprendre l’évolution future de l’inflation de base » dans cette allocution. Il a présenté ce chiffre comme un indicateur crucial des tensions salariales sous-jacentes et de la trajectoire de l’économie américaine plus large, puisqu’il se concentre exclusivement sur des services très dépendants des dépenses de main-d’œuvre (comme les coupes de cheveux, la plomberie et les services juridiques).
Le supercore de l’IPC, les services « core » hors logement, a augmenté de 0,51% d’un mois sur l’autre en août, nettement après +0,19% en juillet. En glissement annuel, la hausse s’est accélérée à 3,02%, contre 2,84% le mois précédent. C’est le genre de chiffre qu’on encercle en rouge sur un carnet de notes d’un économiste de la Fed.
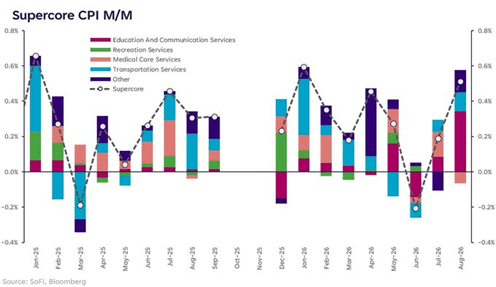
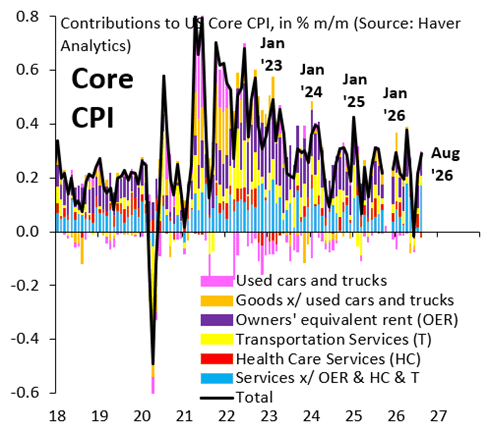
Brooks est sceptique quant au fait de prendre la mesure « supercore » au pied de la lettre. Sur le graphique ci-dessous, il suit l’inflation mensuelle de l’IPC hors variation globale, et met en évidence ce qu’il appelle sa mesure « super core » : les services hors loyer équivalent des propriétaires, les services de santé et les services de transport, ce qui laisse ensemble environ 35% des services sous-jacents qu’il considère comme le meilleur indicateur avancé de la trajectoire réelle de l’inflation sous-jacente. Cette mesure a aussi bondi en août, ce qui semble décourageant à première vue. Brooks soutient que c’est surtout du bruit.
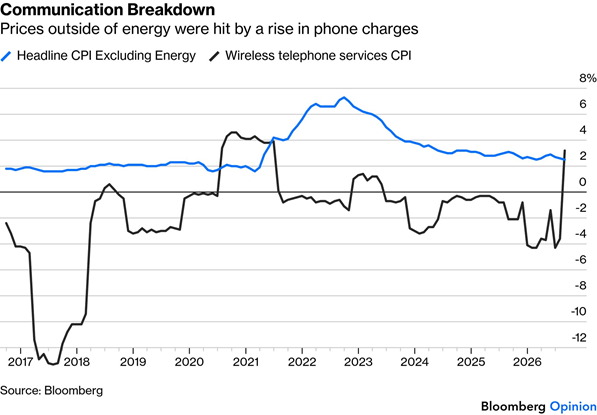
Brooks étaye son argument par un autre graphique, présenté ci-dessous, qui montre qu’environ la moitié de la hausse de sa mesure supercore vient d’un bond ponctuel des frais de service sans fil, une catégorie en baisse à long terme avant de s’envoler de la plus forte amplitude depuis 2021 le mois dernier. Les ajustements des frais de services sans fil et des coûts de la pension alimentaire pour enfants ont aussi ajouté du bruit : deux catégories qui pourraient être temporaires plutôt que persistantes.
Les marchés ne font pas de nuance
Aucune de ces nuances ne semble compter beaucoup pour l’instant. Dans les heures qui ont suivi le chiffre « headline » de vendredi, les marchés ont fait passer la probabilité d’une hausse au-dessus de 90% avant de revenir entre le milieu et le haut des 80% dès lundi. Les traders se soucient du chiffre principal. Il était « chaud ». Tout ce qui se trouve en dessous n’est qu’une erreur d’arrondi pour les marchés à terme.
L’élan en faveur d’une hausse des taux s’était construit à l’intérieur de la Banque centrale bien avant les données de vendredi. Trois responsables se sont opposés, lors de la réunion de juillet, en faveur d’une augmentation d’un quart de point, et deux présidents régionaux sans droit de vote ont déclaré par la suite qu’ils auraient eux aussi soutenu une mesure identique. Un camp rival au sein de la Fed a soutenu que l’inflation sous-jacente se calmerait sans intervention, mais même certains dans ce camp concèdent qu’il leur faut davantage de preuves avant de soutenir une nouvelle pause.
Le verdict du marché obligataire
À ce stade, ne pas augmenter les taux paraît presque impensable. Une pause relancerait très probablement le type de liquidation du Trésor qui a suivi la réunion du 29 juillet, lorsque les rendements des obligations à longue échéance avaient bondi, et lorsque le secrétaire au Trésor Scott Bessent a dû intervenir avec un plan surprise de rachat pour calmer le jeu.
Cette intervention a aussi connu quelques jours compliqués. Le Trésor a dévoilé mercredi 9 septembre un rachat élargi, multipliant par trois la taille habituelle des achats pour atteindre un plafond de 6 milliards de dollars, inférieur aux 7 à 10 milliards que certains traders avaient anticipés. Le rendement à 10 ans a toutefois augmenté. Puis est venue l’opération réelle de rachat de jeudi : le Trésor n’a fini par acheter que 5,2 milliards de dollars environ sur les quelque 10,5 milliards d’obligations proposés, un manque qui n’est devenu évident qu’une fois les résultats publiés à la fin de la semaine. Le rendement à 10 ans est monté au plus haut niveau depuis novembre 2023, s’approchant de la barre des 5% chargée symboliquement. Le rendement à 30 ans, plus directement dans le viseur de Bessent, frôle des niveaux observés pour la dernière fois avant la crise financière de 2008.
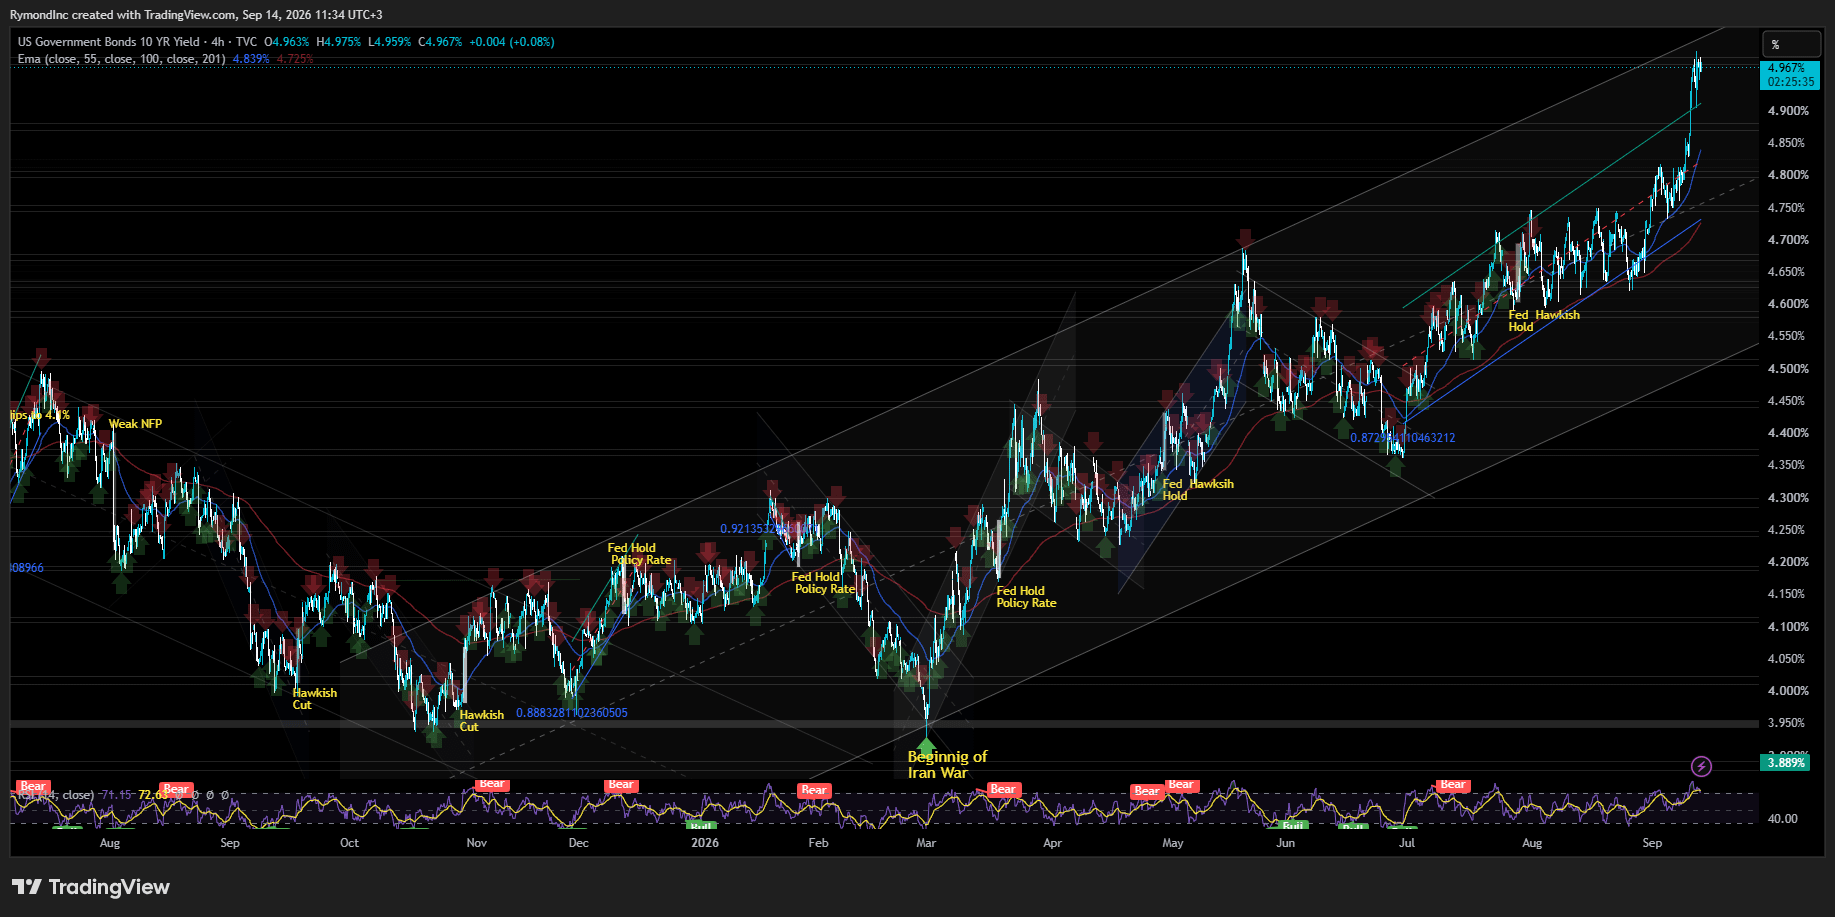
Les rendements longs comptent ici, et empêcher qu’ils grimpent davantage est devenu, de fait, un second mandat non formulé pour la Fed ce cycle. Un nouvel arrangement informel entre le Trésor et la Fed, où la priorité absolue consiste désormais à empêcher les coûts d’emprunt du gouvernement de s’emballer, en plus des mandats traditionnels d’inflation et d’emploi. Même si les inquiétudes liées à l’inflation ne sont pas aussi profondes, maintenir les taux stables ferait probablement encore monter les rendements des échéances plus longues, le 10 ans étant déjà à un cheveu de la barre des 5% que certains traders traitent comme un repère de stress financier. Personne au sein de la banque centrale ne veut être accusé d’avoir poussé les coûts d’emprunt au-delà d’un plafond psychologique.
Les rendements des obligations d’État à long terme grimpent en même temps dans la plupart des économies avancées : un signe que les marchés manquent de patience face aux politiques budgétaires trop accommodantes et à la hausse des dettes souveraines partout, pas seulement à Washington. Une hausse de 25 points de base, aussi inconfortable que cela puisse paraître pour une institution qui a passé l’an dernier à réduire ses taux, ressemble à un petit prix à payer pour éviter ce scénario.
La réunion de cette semaine se tient dans ce contexte. Garder les rendements bien ancrés compte plus que d’habitude en ce moment. À peu près la seule chose qui pousse réellement la Fed à augmenter ses taux est son problème propre de crédibilité : et si ce problème force la main du comité, un dollar plus faible et un nouvel épisode dans le « trade » de la dévalorisation pourraient suivre.
Une hausse cette semaine pourrait rendre un double service à Warsh. Elle donnerait du poids à la rhétorique anti-inflation qu’il a portée depuis Jackson Hole, et elle aiderait à réparer les dégâts de sa conférence de presse du 29 juillet, quand il a eu du mal à expliquer — au moins à la satisfaction du marché — pourquoi le comité avait maintenu ses taux ce jour-là.
Le joker de l’énergie
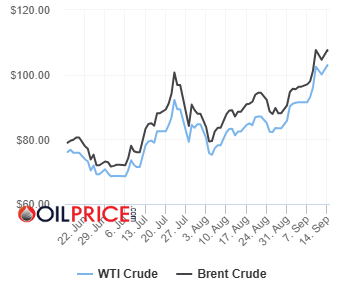
La guerre entre les États-Unis et l’Iran n’a pas aidé. Le Brent a frôlé près de 109 dollars le baril en séance la semaine dernière avant de refluer vers les 107 quelques jours avant lundi, un mouvement net alors que le conflit ne montre aucun signe de résolution. Le bond du diesel mentionné plus haut a attiré beaucoup plus l’attention des économistes que l’augmentation plus modeste à la pompe à essence : le diesel alimente directement le coût de transport des aliments et des biens dans l’économie, tandis que l’essence reste encore bien en dessous du niveau record atteint à la fête du Travail.
Les responsables laissent voir leurs intentions
Certains responsables de la Fed soutiennent que le niveau de taux actuel ne freine pas la demande autant qu’on l’avait supposé auparavant. Le président de la Fed de Kansas City, Jeff Schmid, qui ne vote pas au FOMC en 2026, a lancé un message « hawkish » depuis Jackson Hole : il a déclaré à la télévision de Bloomberg que la politique actuelle pourrait ne pas être restrictive du tout.
« Il pourrait être accommodant à l’extrémité courte », a déclaré Schmid. Il a ajouté que la Fed a du travail à faire, a précisé qu’il aurait probablement rejoint les dissidents de juillet s’il avait eu à voter cette année, et a dit qu’il restait flou de savoir exactement ce que la politique actuelle est censée contenir.
Le président de la Fed de St. Louis, Alberto Musalem, a avancé un argument lié sous un autre angle. Il a déclaré que le resserrement progressif, « en amont », est moins perturbateur que d’attendre et d’être forcé plus tard à adopter une mesure plus grande et plus brutale. Musalem a déjà soutenu l’augmentation des taux lorsque le comité a opté pour une pause au lieu de relever.
Le gouverneur de la Fed Lisa Cook s’est concentrée sur les chiffres « headline » eux-mêmes : l’inflation PCE à 3,7%, l’inflation PCE « core » à 3,3%, et les deux au-dessus de la cible depuis plus de cinq ans. Sur son analyse, le marché du travail est stable mais peu dynamique : le taux de chômage tourne autour de 4,2% tandis que les gains d’emplois restent modestes dans une économie où l’embauche est faible et les destructions d’emploi limitées. Elle a dit être prête à agir si la désinflation ne se manifeste pas à l’échéance prévue.
La présidente de la Fed de Philadelphie, Anna Paulson, a signalé une ouverture similaire : elle a soutenu qu’en l’absence de progrès visibles vers 2%, cela indiquerait une poursuite du resserrement.
La présidente de la Fed de Cleveland, Beth Hammack, a été la plus directe du lot. « Il est temps d’agir », a-t-elle écrit récemment, estimant que les données comme ce qu’elle entend des entreprises de sa circonscription indiquent que la politique ne met pas assez de pression sur l’économie.
Un seul mandat, pas deux
Notamment, les salaires ne semblent pas alimenter le feu de l’inflation. Le taux de chômage reste bas et est largement perçu comme stable. Cela laisse la Fed avec un mandat dual qui paraît, pour l’instant, étrangement déséquilibré : le risque inflationniste penche clairement vers le haut, tandis que le volet emploi se situe confortablement près de ce que la plupart des responsables appelleraient le plein emploi maximal. Quand un seul côté du mandat affiche un problème, c’est généralement lui qui finit par décider du vote.
Ce déséquilibre a donné un élan en faveur d’un revirement, au moins partiel, des 75 points de base de baisses de taux que la Fed a effectuées l’an dernier, lorsque le marché du travail paraissait bien plus fragile qu’il ne l’est aujourd’hui. Un sondage Bloomberg de ses abonnés, réalisé du 8 au 10 septembre, a révélé que la plupart des répondants s’attendent à une ou deux hausses si la Fed agit cette semaine, même si une minorité grandissante a déclaré qu’elle s’attend désormais à davantage. L’argument de ce camp : la Fed doit « rattraper » les baisses de l’an dernier et refroidir une économie appelée à croître nettement au-dessus de sa tendance au cours de ce trimestre.
Au-delà de septembre
Le consensus plus large évolue vers un véritable cycle de hausses plutôt qu’un ajustement unique. En supposant que mercredi apporte une hausse, l’attention se tournera immédiatement vers le diagramme des points pour voir jusqu’où le comité pense devoir aller, et vers la conférence de presse de Warsh pour tout élément qui ressemble à une indication.
Les Perspectives économiques de juin (Summary of Economic Projections) plaçaient le taux médian des fonds fédéraux à 3,8% d’ici la fin de l’année. Une hausse en septembre fait monter encore cette projection, et les prévisions d’inflation « core » qui l’accompagnent devraient aussi augmenter, car des prix du pétrole plus élevés « plus longtemps » finissent généralement par se répercuter dans les prix de base.
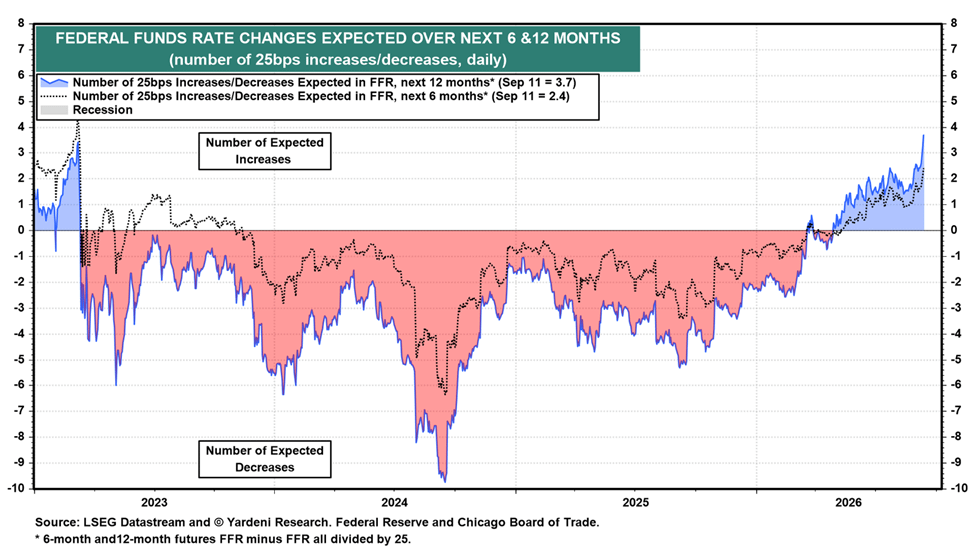
Les investisseurs savent que la Fed s’arrête rarement à une seule action quand elle commence. D’après Yardeni Research, les marchés à terme intègrent environ 90 points de base de resserrement supplémentaire d’ici la deuxième moitié de l’année prochaine, soit l’équivalent de 3,7 hausses de 25 points de base sur les douze prochains mois et de 2,4 d’ici les six prochains.
La question que se posera le marché obligataire bien avant que mercredi ne sonne 14h, c’est de savoir si cette tarification résiste à une déclaration réelle de la Fed, ou à ce que Warsh dira une demi-heure plus tard.