#中国8月cpi同比涨0.8%
👉 低通胀的背后,群里聊
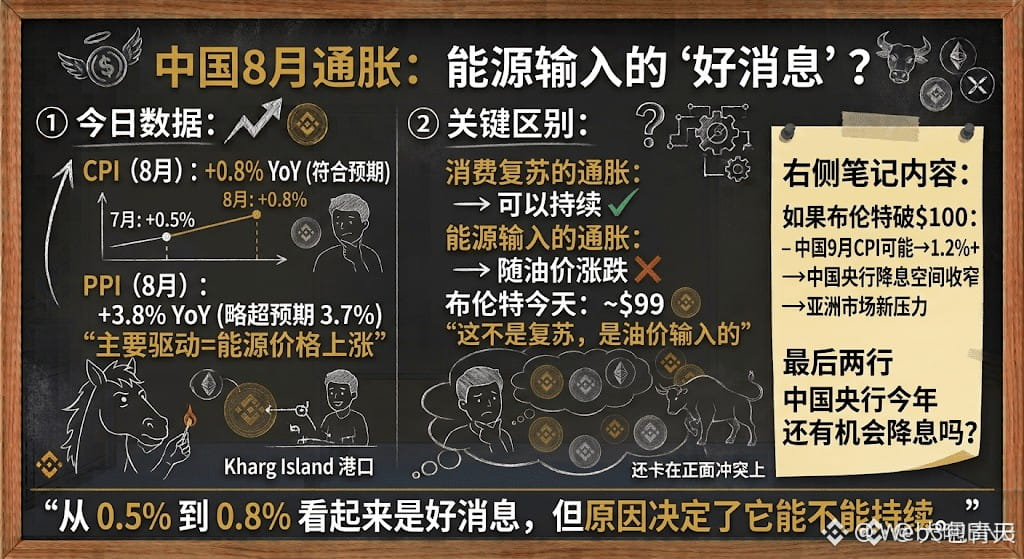
En Chine, l’IPC d’août progresse de 0,8 % en glissement annuel, soit une hausse d’un cran par rapport au mois précédent. Côté PPI, on reste encore dans le territoire négatif 📊
Mettons ces deux chiffres ensemble : cela signifie que la demande ne suit pas.
Commençons par la structure. Les prix alimentaires tirent la hausse : les prix des légumes frais et des fruits frais montent davantage, sous l’effet de la météo. L’IPC sous-jacent n’augmente que de 0,3 %, et les prix des services restent à plat depuis plusieurs mois. Les prix des produits industriels à la sortie d’usine continuent de reculer en glissement annuel.
Ce qui mérite d’être surveillé, c’est l’espace d’action des politiques publiques. Quand l’inflation est faible, la marge de manœuvre pour baisser les taux et assouplir les réserves est plus grande. La marge nette d’intérêt des banques a déjà été comprimée à un plus bas historique. Aller plus loin exigerait de “manger” du capital, et l’intensité de la politique se heurte à cette contrainte.
Pour les crypto-actifs, le relâchement de la liquidité en Chine est un facteur lent pour les fonds on-chain. Plus rapide, en revanche, est l’argent qui arrive via le secteur technologique des actions à Hong Kong et via l’arbitrage transfrontalier : ces deux canaux s’échauffent d’abord. Les taux d’intérêt sur les dépôts reculent encore d’un cran : pour le grand public, c’est le ressenti le plus direct. Il y a moins de débouchés pour placer l’argent, et la prise de risque remonte naturellement. Ce processus est lent, mais la direction est claire.
Pensez-vous que la faible inflation fasse sortir d’abord des mesures de politique accommodante, ou qu’elle reflète d’abord une demande faible ? Discutons-en en commentaires.
👉 低通胀的背后,群里聊
En Chine, l’IPC d’août progresse de 0,8 % en glissement annuel, soit une hausse d’un cran par rapport au mois précédent. Côté PPI, on reste encore dans le territoire négatif 📊
Mettons ces deux chiffres ensemble : cela signifie que la demande ne suit pas.
Commençons par la structure. Les prix alimentaires tirent la hausse : les prix des légumes frais et des fruits frais montent davantage, sous l’effet de la météo. L’IPC sous-jacent n’augmente que de 0,3 %, et les prix des services restent à plat depuis plusieurs mois. Les prix des produits industriels à la sortie d’usine continuent de reculer en glissement annuel.
Ce qui mérite d’être surveillé, c’est l’espace d’action des politiques publiques. Quand l’inflation est faible, la marge de manœuvre pour baisser les taux et assouplir les réserves est plus grande. La marge nette d’intérêt des banques a déjà été comprimée à un plus bas historique. Aller plus loin exigerait de “manger” du capital, et l’intensité de la politique se heurte à cette contrainte.
Pour les crypto-actifs, le relâchement de la liquidité en Chine est un facteur lent pour les fonds on-chain. Plus rapide, en revanche, est l’argent qui arrive via le secteur technologique des actions à Hong Kong et via l’arbitrage transfrontalier : ces deux canaux s’échauffent d’abord. Les taux d’intérêt sur les dépôts reculent encore d’un cran : pour le grand public, c’est le ressenti le plus direct. Il y a moins de débouchés pour placer l’argent, et la prise de risque remonte naturellement. Ce processus est lent, mais la direction est claire.
Pensez-vous que la faible inflation fasse sortir d’abord des mesures de politique accommodante, ou qu’elle reflète d’abord une demande faible ? Discutons-en en commentaires.