NVIDIA devient quelque chose de plus grand qu’une simple entreprise de puces.
Le dernier exemple en date est l’Australie.
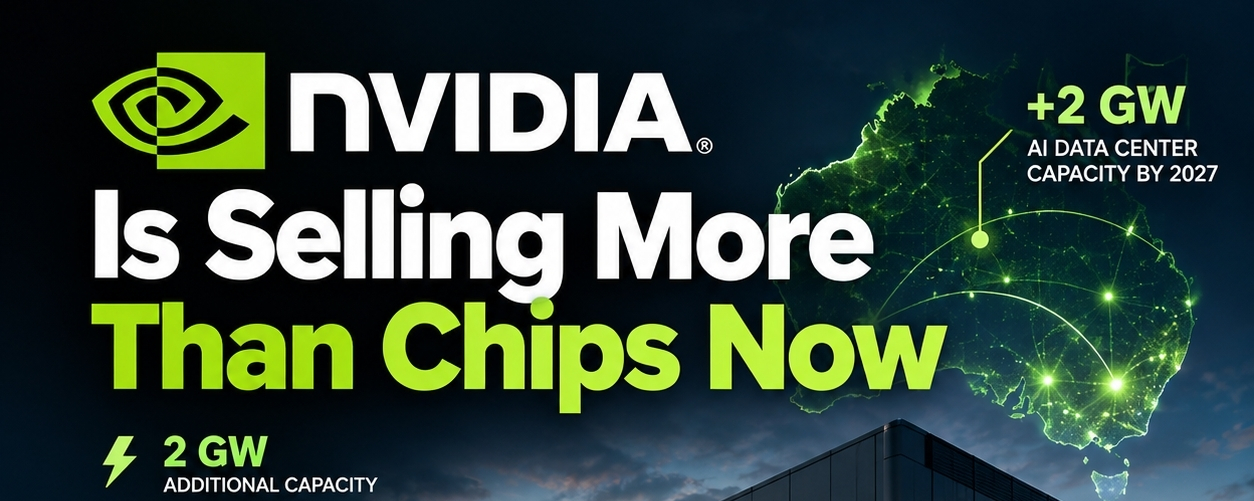
NVIDIA collabore avec des entreprises locales de centres de données pour atteindre jusqu’à 2 gigawatts de capacité informatique pour l’IA d’ici 2027.
Et ce chiffre compte.
Voici les chiffres que je surveille :
• 2 GW — la capacité supplémentaire de centres de données d’IA que vise NVIDIA en Australie.
• 1,6 GW — la capacité totale actuelle des centres de données en Australie, ce qui signifie que l’ajout prévu par NVIDIA pourrait être supérieur à la capacité existante du pays.
• 2027 — l’année cible pour l’expansion.
• 4 partenaires — Firmus, CDC, NEXTDC et AirTrunk participent à l’extension.
Mais la partie intéressante n’est pas vraiment l’Australie.
C’est ce que cela dit de l’activité de NVIDIA.
NVIDIA était surtout perçue comme l’entreprise qui vend les GPU alimentant le boom de l’IA.
Désormais, cela s’enfonce davantage dans l’infrastructure autour de ces GPU.
Des puces.
Réseautage.
Logiciels.
Des usines d’IA.
Des plateformes de centres de données.
Cela crée une bien plus grande opportunité — mais aussi une attente plus élevée pour l’entreprise.
Parce que les investisseurs ne parient plus uniquement sur le fait que NVIDIA vendra davantage de GPU.
Ils parient que les dépenses dans les infrastructures d’IA continuent de s’étendre.
Et l’action boursière de cette semaine rend tout cela encore plus intéressant.
Les actions de NVIDIA ont reculé d’environ 5 % depuis mardi, même si AMD et Qualcomm ont progressé.
Ainsi, nous avons une configuration étrange :
Le récit des infrastructures de NVIDIA ne cesse de s’agrandir pendant que le titre recule.
La question la plus importante est de savoir si ce n’est qu’une rotation normale au sein de la “trade” IA — ou si les investisseurs commencent à exiger encore plus de croissance de la part de NVIDIA.
Mon avis : je ne jugerais pas le récit d’IA de NVIDIA à partir de quelques séances de bourse rouges.
Je surveillerais si ces nouveaux engagements en matière d’infrastructures IA se traduisent par davantage de demande pour les puces, le réseau et les logiciels de NVIDIA.
Car si la construction liée à l’IA continue de s’étendre aussi vite, NVIDIA pourrait vendre l’infrastructure derrière tout le boom, pas seulement les puces.
Pensez-vous que le repli de NVIDIA est une opportunité d’achat, ou bien que la “trade” liée à l’IA est enfin devenue trop encombrée ?