Aujourd’hui, parlons d’un sujet :
« Le rachat des bons du Trésor américain est-il devenu inefficace + l’accélération de l’inflation »
Le 19 août, le ministère des Finances augmentera le volume des rachats de bons du Trésor à long terme « au moins doublé », à 4 milliards de dollars ; le BTC s’est envolé aussitôt
Le 10 septembre, il est de nouveau relevé à 6 milliards de dollars
#美财政部拟回购最多60亿美元国债
Mais ce qui est étrange, c’est qu’après chaque relèvement, le rendement des obligations à 10 ans ne baisse pas, au contraire il remonte : il dépasse désormais 4,85 %
#美国10年期美债收益率创2023年11月新高
C’est le marché obligataire qui utilise de l’argent réel pour remettre en question la soutenabilité des bons du Trésor américain — avec en toile de fond un déficit existant de plus de 2 000 milliards de dollars, des dépenses d’intérêts annuelles supérieures à 1 200 milliards, et une base de 60 mois consécutifs avec une inflation au-dessus de 2 %, ce qui comprime l’espace budgétaire
En parallèle, la guerre en Iran dure depuis 193 jours, le prix du pétrole a franchi 100 dollars, et les coûts énergétiques se transmettent rapidement au CPI
#布伦特原油突破100美元
Si les données du CPI de ce vendredi sont plus élevées que prévu, la Réserve fédérale aura du mal à trouver une raison de suspendre les hausses de taux
La pression s’est déjà reflétée dans les flux de capitaux
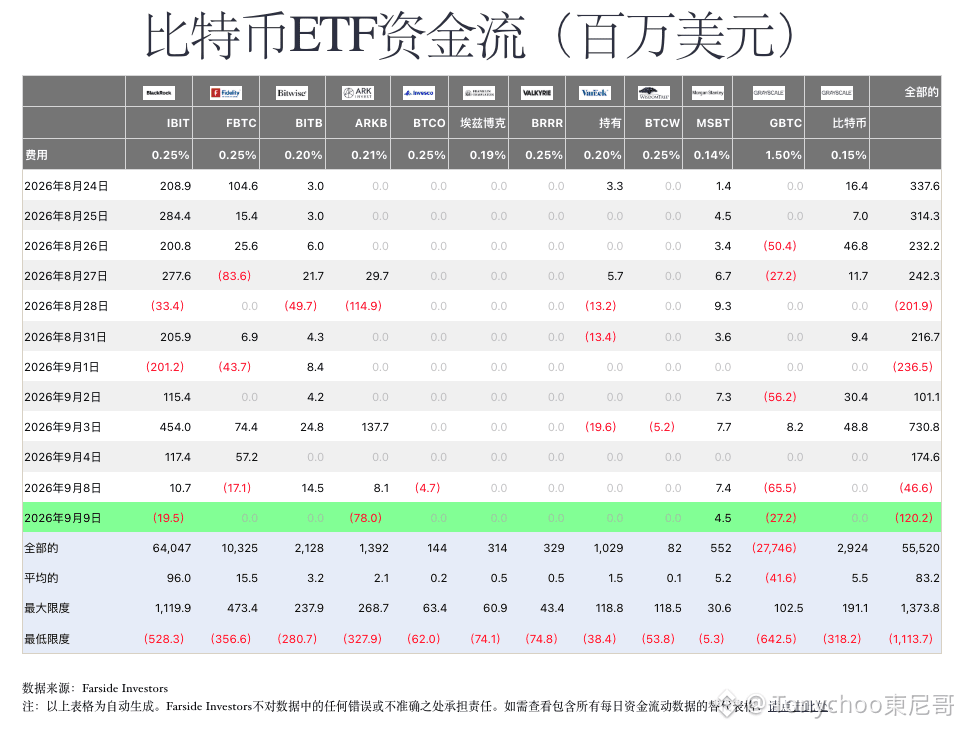
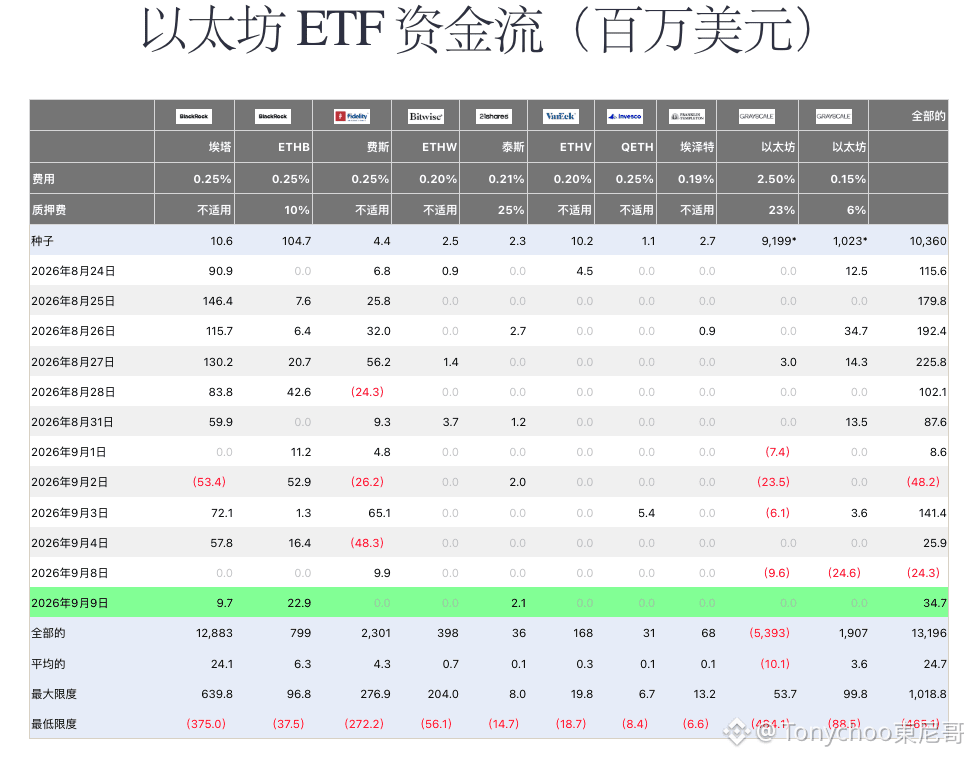
Le fonds BTC ETF met fin à des entrées nettes continues et passe à des sorties nettes consécutives les 8 et 9 septembre ; l’ETF sur l’ETH, lui aussi, passe du positif au négatif, puis s’immobilise (fig. 1 et 2)
Le point de vue de Tony哥 :
C’est l’expression directe de la hausse fulgurante des rendements des bons du Trésor, un facteur négatif pour les actifs non générateurs de revenus, qui pousse les institutions à réduire à court terme leur exposition au risque
Mais ne soyez pas trop pressés de vendre à découvert
Plus le rachat des bons du Trésor est utilisé, plus il devient inefficace ; en essence, cela révèle une pression structurelle sous l’ère de la domination budgétaire
Dans l’histoire, ce type d’impasse se termine souvent par une politique d’assouplissement forcée ou par une monétisation de la dette
C’est précisément l’argument central du récit à moyen et long terme du BTC
Pression à court terme, thèse qui s’accumule à long terme — pas encore réfutée