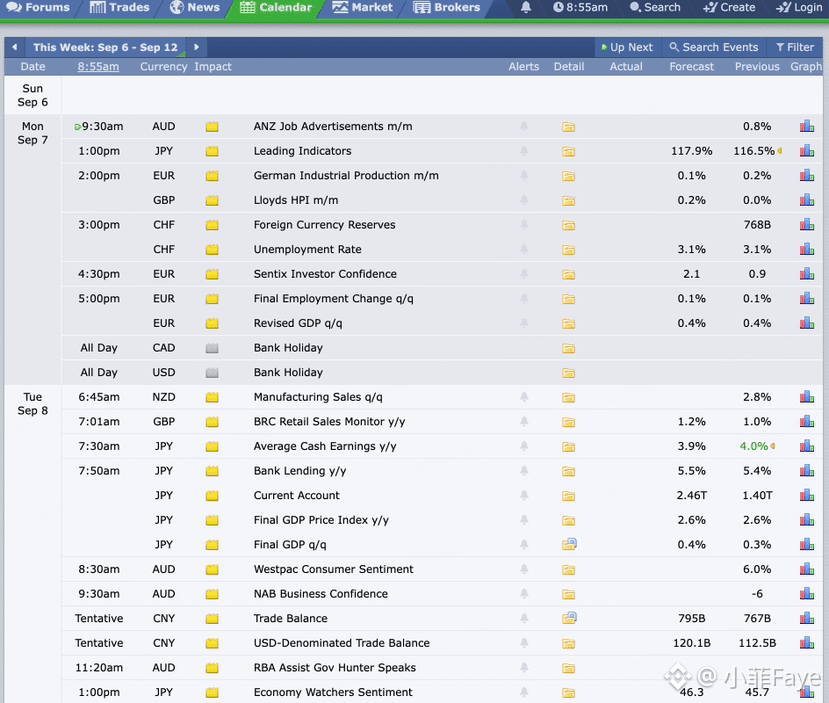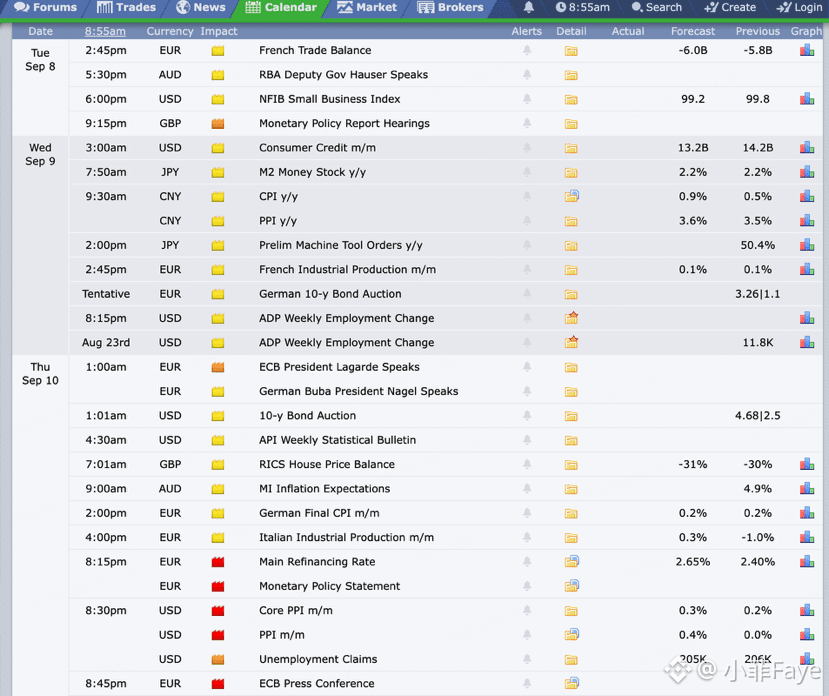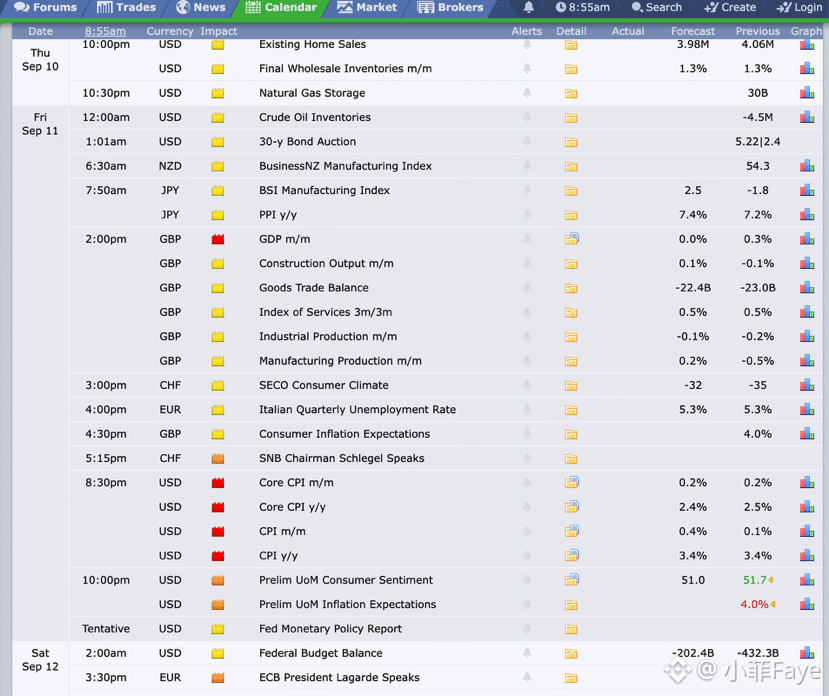
GMGM🌞Calendrier macroéconomique mondial de cette semaine :
Aux États-Unis, les PPI et les demandes initiales d’allocations chômage seront publiés jeudi, puis l’IPC vendredi. Le marché anticipe actuellement une hausse de 2,4 % sur un an de l’IPC core, contre 2,5 % auparavant ; l’IPC global est attendu à 3,4 % sur un an, stable par rapport au précédent, mais à 0,4 % en variation mensuelle, au-dessus des 0,1 % précédents.
Mon avis : il n’est pas facile pour l’IPC global de cette semaine d’afficher un recul nettement inférieur aux attentes. Les prix du pétrole ont récemment rebondi, et la pression inflationniste reste présente ; en revanche, le vrai facteur décisif pour la position de la Fed est de savoir si l’IPC core peut vraiment continuer à baisser de 2,5 % à 2,4 %. La semaine dernière, les créations d’emplois non agricoles ont atteint 162 000, nettement au-dessus des attentes, et le taux de chômage est resté à 4,1 %. Le marché a déjà revu à la hausse la probabilité d’une hausse des taux en septembre ; cette publication de l’IPC constitue donc une vérification cruciale de dernière ligne.
Si l’IPC, en particulier l’IPC core, ressort au-dessus des attentes, les anticipations de hausse des taux de la Fed se renforceront davantage, les rendements des bons du Trésor et le dollar resteront relativement fermes, ce qui serait plutôt défavorable au Nasdaq, aux valeurs technologiques IA et aux actifs très sensibles à la liquidité comme les cryptos ; si l’IPC est inférieur aux attentes, la pression sur les hausses de taux s’allégera, et les actions de croissance américaines ainsi que les cryptos auront plus de chances d’entamer une reprise de l’appétit pour le risque. Ce que le marché redoute le plus actuellement, c’est la combinaison d’un emploi solide et d’une inflation élevée, ce qui est très défavorable aux actifs risqués. $BTC $NVDAB $AAPLB