Peut-être que la plus grande transformation financière de notre génération ne se produit pas sous nos yeux de la manière dont nous l’imaginons.
Il n’y a pas de sirène annonçant : « l’argent est en train de changer ».
Il n’y aura pas nécessairement un jour où nous nous réveillerons et où les billets auront disparu. La transformation est beaucoup plus silencieuse. Elle se produit lorsqu’une personne cesse de retirer de l’argent parce qu’elle paie tout avec son téléphone. Lorsqu’une entreprise préfère un virement instantané à recevoir un billet. Lorsqu’une banque commence à transformer les dépôts en actifs numériques. Lorsque de grandes institutions financières se mettent à étudier les stablecoins, la tokenisation et une infrastructure basée sur la blockchain.
Et c’est justement parce qu’il s’agit d’une transformation graduelle que beaucoup de gens peuvent s’en rendre compte trop tard.
Aujourd’hui, en septembre 2026, nous sommes face à un changement qui peut sembler petit lorsqu’on l’observe individuellement, mais gigantesque lorsqu’on l’observe à l’échelle.
Au Brésil, par exemple, la Banque centrale a enregistré 78,4 milliards de transactions de paiement au second semestre 2025, pour un volume de 68,2 milliers de milliards de R$. Dans le même temps, les retraits traditionnels ont baissé de 13,8 % en nombre sur un an, tandis que le Pix Saque a progressé de 20,9 %. ([Banco Central do Brasil])
Cela ne signifie pas que l’argent physique soit « mort ».
Mais cela signifie quelque chose d’important :
l’argent est de plus en plus déplacé sans avoir besoin d’exister physiquement.
Et cela est peut-être l’un des plus grands changements financiers de ce siècle.
L’argent que vous détenez peut cesser d’être l’argent le plus important
Pendant des décennies, la richesse signifiait posséder de l’argent.
De l’argent dans le portefeuille.
De l’argent à la banque.
De l’argent en investissements.
Mais la prochaine génération financière peut envisager l’argent autrement :
qui contrôle l’actif numérique contrôle une partie de la nouvelle infrastructure financière.
La blockchain, la tokenisation, les stablecoins, les actifs numériques, les paiements instantanés et les monnaies numériques créent une couche financière qui fonctionne 24 heures sur 24.
Récemment, par exemple, un groupe formé de 21 grandes institutions financières, dont Goldman Sachs, Bank of America, Citi et Deutsche Bank, a annoncé des plans pour créer une entreprise destinée à émettre un stablecoin adossé au dollar, avec une prévision initiale pour 2027. ([Reuters])
C’est extrêmement pertinent.
Parce que lorsque les banques traditionnelles commencent à regarder la blockchain, la discussion cesse d’être simplement :
« La cryptomonnaie va exister ? »
Et cela commence à devenir :
« Comment le système financier traditionnel va-t-il utiliser la technologie des cryptomonnaies ? »
C’est une question complètement différente.
Et c’est ici qu’entrent les mots WHALE
Sur le marché des cryptomonnaies, il existe une expression connue :
Whale. (Baleine).
C’est l’investisseur ou l’entité qui possède une quantité suffisamment importante d’un actif donné pour représenter une position significative sur ce marché.
Mais il existe une différence importante :
Vous n’avez pas besoin d’être un milliardaire pour construire une position significative dans un petit projet.
Imaginez deux situations.
Une personne achète 1 million de R$ en Bitcoin.
C’est beaucoup d’argent.
Mais, proportionnellement à la taille du Bitcoin, cette position ne transforme pas automatiquement cette personne en une grande baleine capable de dominer le marché.
Imaginez maintenant quelqu’un accumulant une quantité extrêmement importante d’un token dont la capitalisation boursière n’est que de quelques millions de dollars.
La même quantité d’argent peut représenter une part bien plus grande de cet écosystème.
C’est pourquoi les petites capitalisations attirent autant l’attention.
Pas nécessairement parce qu’elles vont toutes monter.
Mais parce qu’une petite capitalisation présente une asymétrie bien plus grande entre sa taille actuelle et son potentiel.
Et c’est exactement là que surgissent des projets comme :
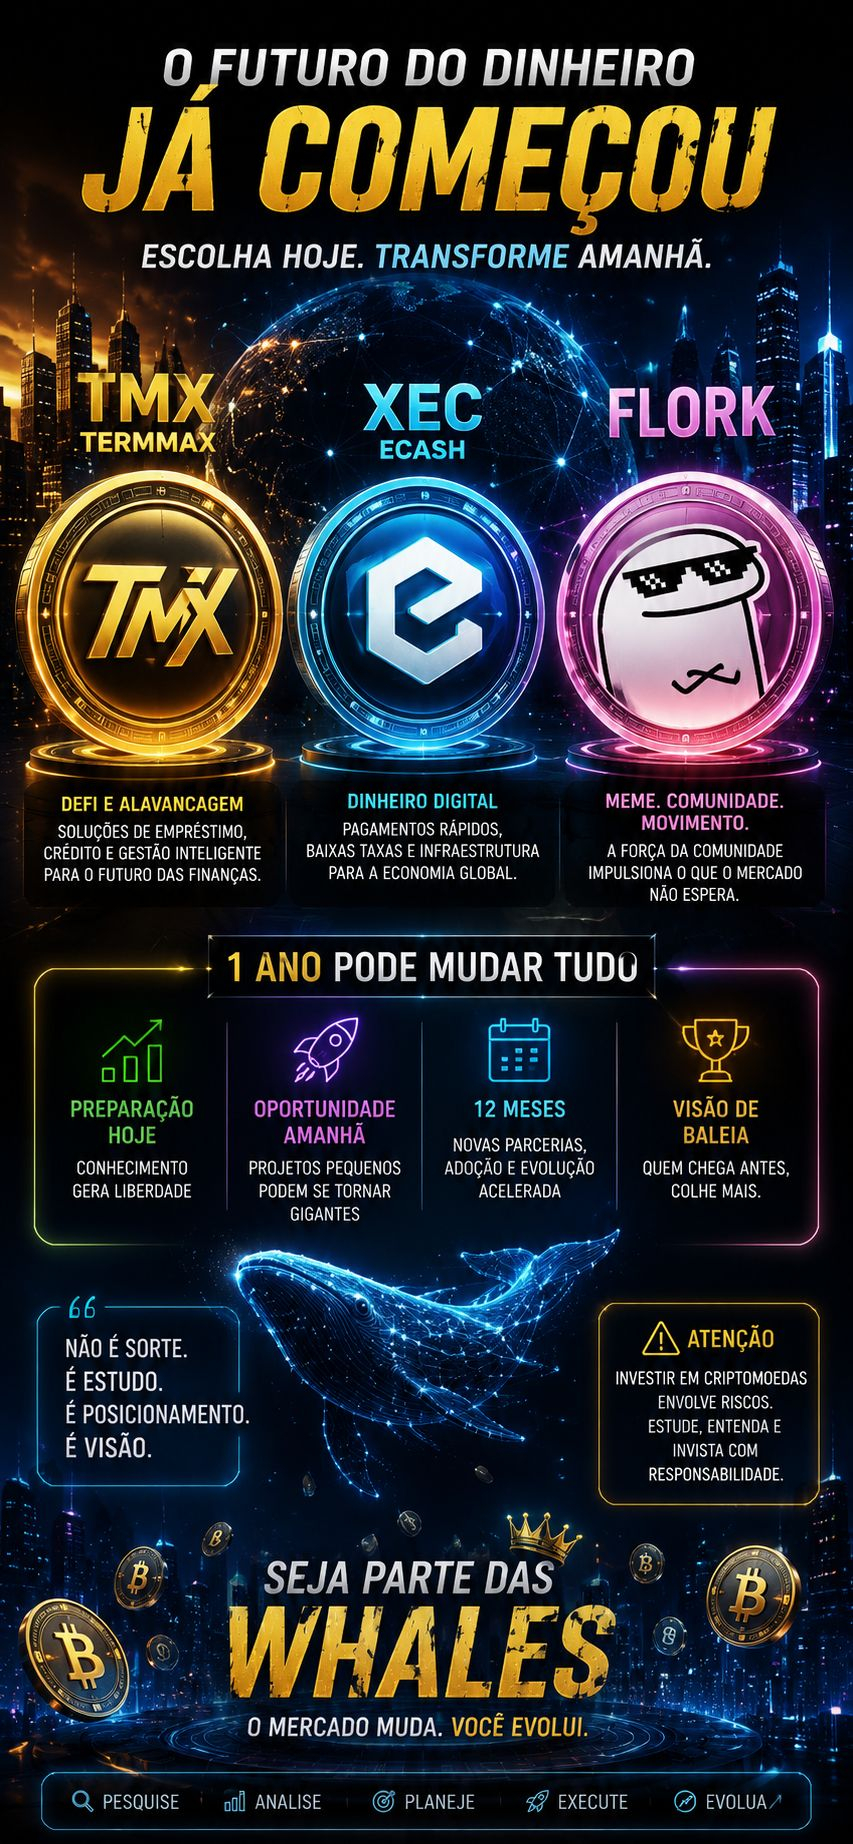
**TMX — TermMax**
**XEC — eCash**
**FLORK**
Chacun représente une thèse complètement différente.
Et ce détail est fondamental.
# TMX : quand DeFi rencontre une petite capitalisation
Le **TermMax (TMX)** est un exemple intéressant à observer parce qu’il ne s’agit pas simplement d’une crypto.
Le projet est lié à la DeFi, avec des fonctionnalités impliquant des prêts, du crédit et la gestion de l’effet de levier.
En septembre 2026, les données disponibles montrent une capitalisation boursière de l’ordre de 13 à 14 millions de dollars américains, avec environ 150 à 153 millions de TMX en circulation, tandis que l’offre maximale est de 1 milliard. ([CoinMarketCap])
Et il existe une donnée encore plus intéressante :
TMX a enregistré un plus haut historique d’environ **0,2009 $ US le 26 août 2026**, selon des données agrégées par CryptoRank. ([CryptoRank])
Après cela, l’actif a nettement reflué.
Cela montre une caractéristique fondamentale du marché : le prix baisse, les baleines achètent des milliers de dollars de cette cryptomonnaie, en réactivant l’effet de levier
Et un autre petit projet peut rapidement multiplier sa valeur — et peut aussi perdre rapidement une grande partie de cette valeur ; tout dépend du marché.
C’est exactement pour cela que regarder uniquement le prix d’une monnaie est une erreur.
Qu’une monnaie coûte 0,000001 $ US ne signifie pas nécessairement qu’elle soit « bon marché ».
Qu’une monnaie coûte 0,10 $ US ne signifie pas nécessairement qu’elle soit « chère ».
Ce qui compte vraiment, c’est :
**capitalisation boursière + offre + liquidité + demande + utilité + adoption + distribution des tokens.**
Oui, je comprends, c’est un peu compliqué à comprendre...
Nous citons des exemples tels que :
XEC : un projet différent
Le **eCash (XEC)** représente une thèse complètement différente.
L’objectif du projet est lié à l’utilisation de la blockchain pour les paiements et l’argent numérique.
L’écosystème continue de développer son infrastructure. En juillet 2026, par exemple, le projet a signalé des avancées dans Cashtab, la mise en œuvre de CashFusion pour les jetons ALP et des mises à jour de Bitcoin ABC, ainsi que des données liées au réseau Avalanche d’eCash. ([eCash])
XEC attire aussi l’attention précisément grâce à son prix unitaire qui s’est montré progressivement satisfaisant la semaine dernière.
Mais ici, il y a un détail psychologique.
Beaucoup de personnes regardent une monnaie coûtant des fractions de centime et pensent :
**« Si ça atteint 1 $, je deviens millionnaire. »**
Ça ne fonctionne pas comme ça.
Il faut regarder l’offre totale et la capitalisation nécessaire pour atteindre ce prix.
C’est la différence entre rêver d’un prix et analyser une possibilité mathématique
FLORK : l’autre face de la révolution
Et puis nous avons l’univers des memecoins.
C’est là qu’entre **FLORK**.
FLORK est un exemple parfait de la manière dont la dynamique des cryptomonnaies peut être complètement différente de celle d’une entreprise traditionnelle.
Selon des données récentes de CoinMarketCap, FLORK avait une capitalisation d’environ 29 millions de dollars américains, près d’un milliard de tokens en circulation et a atteint son plus haut historique en septembre 2026. ([CoinMarketCap])
Regardez l’ampleur de cela.
Une entreprise traditionnelle valorisée à des centaines de millions peut mettre des années à réussir à multiplier sa taille plusieurs fois.
Sur le marché crypto, selon la liquidité et la demande, cela peut se produire sur des périodes bien plus courtes.
Mais il y a l’autre face de la médaille.
La même vitesse qui crée des opportunités crée aussi la destruction de capital.
Un memecoin peut grimper de 500 %, 1 000 % ou plus, puis perdre une grande partie de sa valeur.
Par conséquent, quand quelqu’un dit :
« Je veux être une whale. »
La bonne question ne devrait pas être :
« Quelle monnaie va me rendre riche ? »
La question devrait être :
« Quel projet possède les fondamentaux, la liquidité, la communauté, la distribution et le potentiel suffisants pour justifier une position significative ? »
Ce changement de mentalité est gigantesque.
UNE SIMPLE ANNÉE PEUT TOUT CHANGER !