

Bar a dit qu’« il faut relever les taux avec détermination ». Williams a dit qu’« on ne peut pas être certain que le taux actuel soit suffisant ». En juillet, 3 votes étaient favorables à une hausse des taux. Le nombre potentiel de votes favorables est « supérieur à la moitié ».
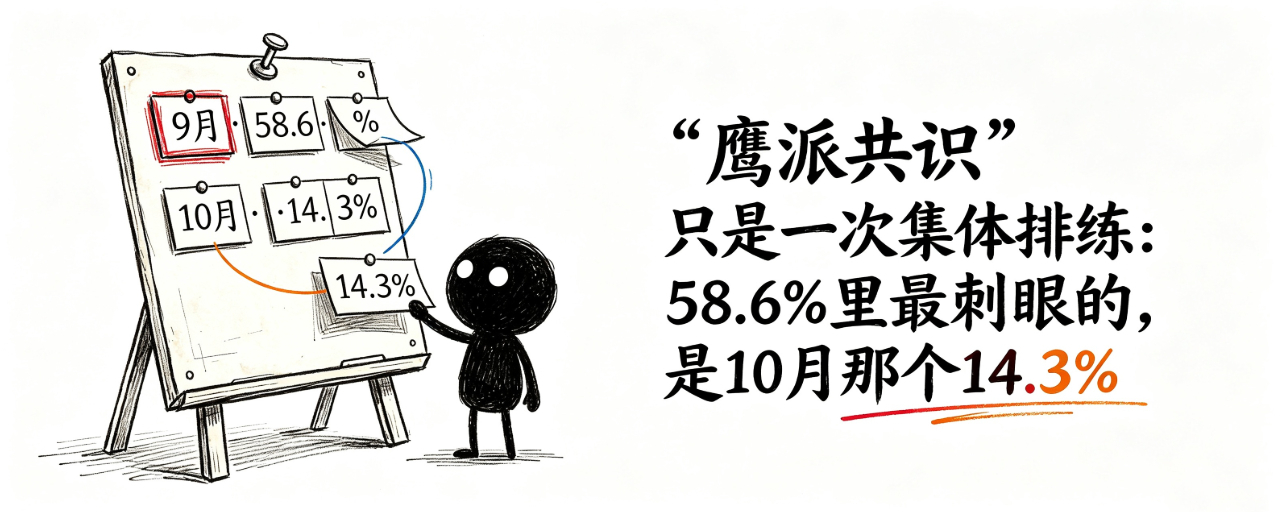
Puis le marché a porté la probabilité d’une hausse des taux en septembre à 58.6%.
Tout ressemble à un consensus en train de prendre forme. Le camp centriste se tourne, le numéro trois s’assouplit, et les faucons ne sont plus isolés. La logique de l’information est parfaitement cohérente : les propos des responsables ont changé, donc la nature de la réunion de septembre a changé.
Mais si l’on met côte à côte plusieurs chiffres de cette information, on découvre une faille soigneusement dissimulée par le récit du « consensus » : le prix de marché pour une « hausse des taux en septembre » est de 58.6%, mais le prix pour « une nouvelle hausse en octobre » n’est que de 14.3%.
Ce 14,3 %, voilà le chiffre le plus assourdissant de toute la nouvelle. Il montre que le marché ne croit pas vraiment que le « consensus faucon » puisse durer. Il ne croit qu’à ceci : une hausse en septembre, puis on s’arrête.
Ce qu’on appelle « consensus », c’est, en essence, une pièce en un seul acte. Le marché a acheté des billets, mais n’a cru qu’au premier acte.
Changer le sujet pour « ces trois bulletins de juillet »
Si le sujet est « Bâle », l’histoire devient « un virage des modérés vers le faucon ». Si le sujet est « Williams », l’histoire devient « un assouplissement du numéro trois ». Mais si l’on remplace le sujet par ces trois bulletins dissidents votés pour une hausse lors de la réunion du FOMC de juillet, le récit fait apparaître une faille temporelle discrète.
Attention : juillet. Nous sommes maintenant en septembre.
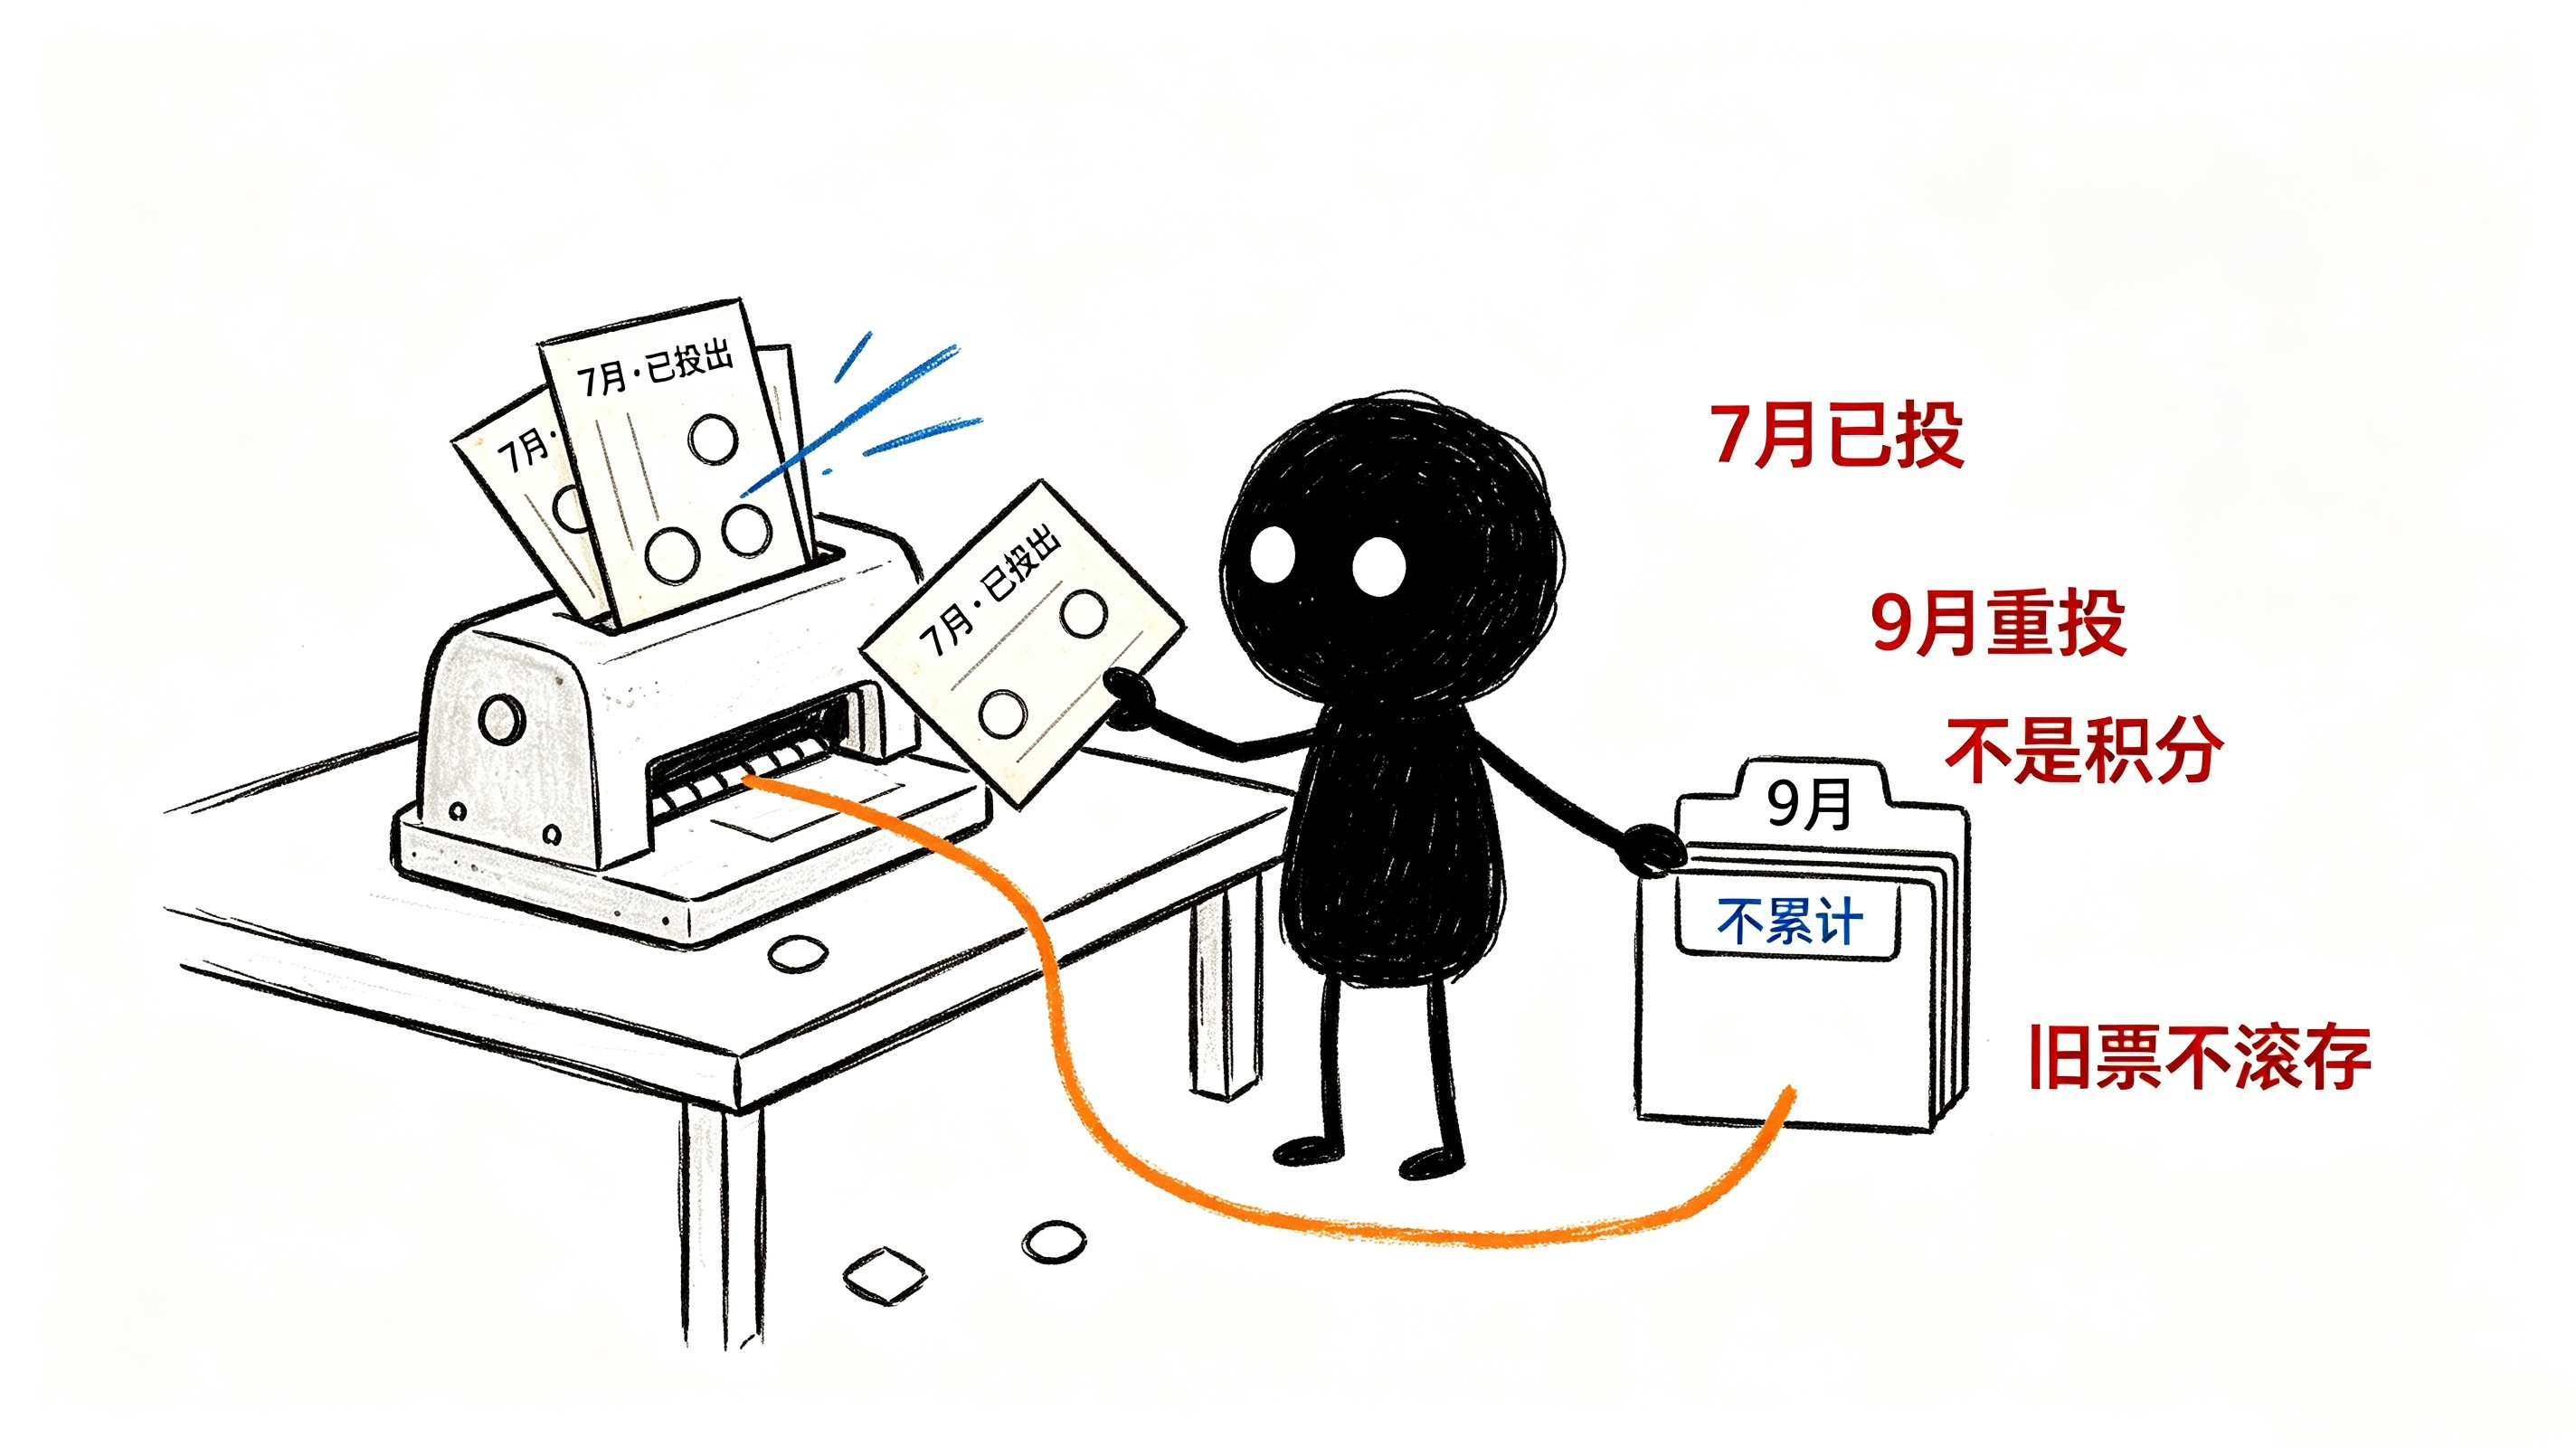
Ces 3 votes ont été émis lors de la réunion de juillet. À ce moment-là, les rendements des Treasuries, les données d’inflation, les prix du pétrole, l’emploi — tout n’était pas du tout la même réalité qu’aujourd’hui. Mais cette nouvelle met côte à côte « en juillet, 3 bulletins soutenaient la hausse », « Bâle qui vire faucon » et « l’assouplissement de Williams », créant ainsi l’illusion que les votes s’accumulent.
Mais les droits de vote ne fonctionnent pas comme un système de points. Les votes dissidents de juillet ne s’accumuleront pas jusqu’à septembre. Ils ont déjà été émis pendant la réunion de juillet — et dans cette réunion, c’est fini. La réunion de septembre est un vote entièrement nouveau : chaque bulletin doit être recompté.
Mais l’expression « le vote potentiel a déjà dépassé la moitié » met les anciens bulletins de juillet et les nouveaux signaux de septembre dans le même panier, et fabrique l’illusion d’un « courant irréversible ». Ce n’est pas une analyse : c’est une narration construite avec un décalage dans le temps. Et la conclusion du récit a déjà été écrite d’avance.
La phrase de Williams, une fois décomposée, revient à : « je ne sais pas ».
Le marché interprète les déclarations de Williams comme un « assouplissement ». Mais qu’est-ce qu’il a dit, lui ?
Il dit : « À l’heure actuelle, je ne dispose pas d’un ensemble de logique bien défini permettant de prouver que la politique monétaire actuelle suffit à ramener l’inflation à l’objectif dans les une à deux années à venir. »
La structure de cette phrase est : « Je n’ai pas un raisonnement certain pour prouver une conclusion dont je ne suis pas certain. »
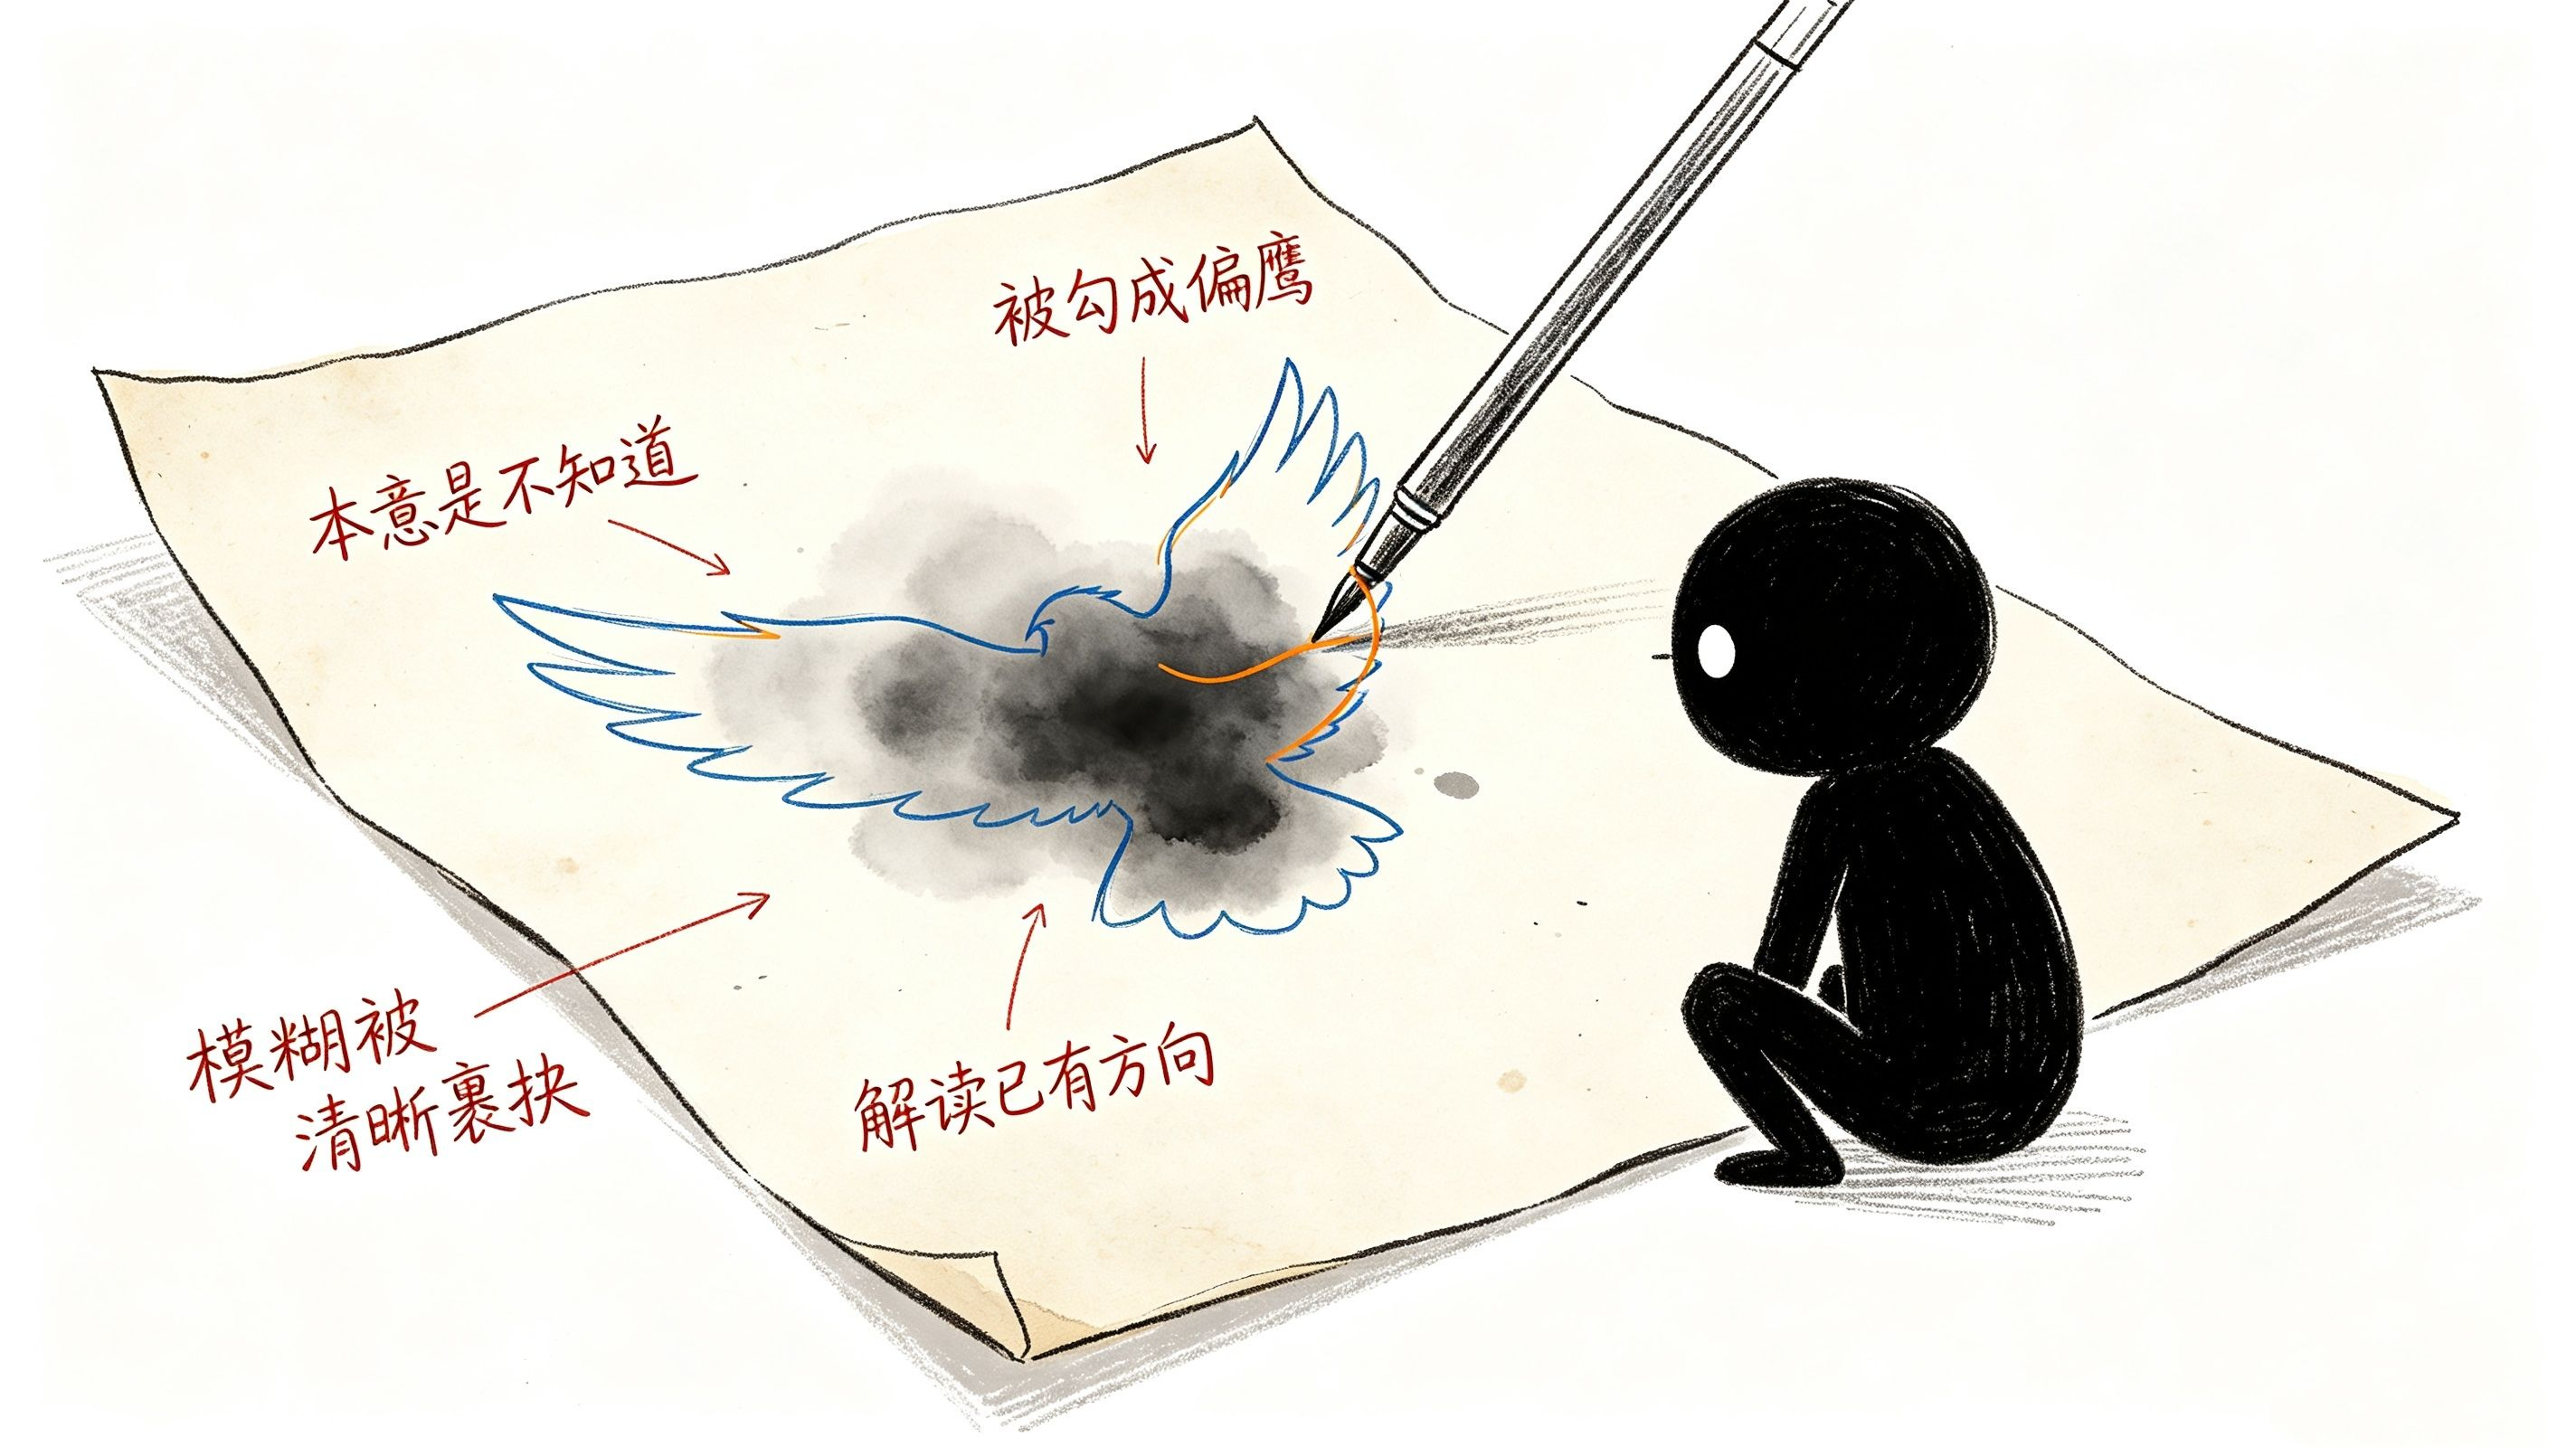
Enlever la double négation, et il ne reste que trois mots : « Je ne sais pas ».
Mais le marché le traduit comme : « Il est prêt à envisager une hausse. » Ce saut de traduction est bien plus grand que la distance sémantique entre le sens original des mots de Williams. Un « je ne sais pas » interprété comme « plutôt faucon » n’est pas dû à une orientation dans la phrase elle-même : c’est parce que la personne qui l’interprète a déjà une direction.
Quand le marché est déjà certain que la Fed « se tourne vers le faucon », tout signal ambigu est poussé dans cette direction. Williams dit : « Je ne peux pas être sûr » — c’est l’ambiguïté. Bâle dit : « Il faudrait relever les taux » — c’est clair. Mais le marché met l’ambigu et le clair dans le même panier, puis annonce : « Le consensus est en train de se former. »
Le consensus ne s’est pas formé. C’est juste que du flou a été enveloppé dans du clair.
Un autre nom de 14,3 % : la confiance du marché dans le « faucon » ne dure qu’un mois.
Revenons à ce chiffre le plus assourdissant : la probabilité d’une hausse cumulée de 50 points de base en octobre n’est que de 14,3 %.
Traduisez la logique de ce chiffre : le marché pense que si, en septembre, on relève les taux de 25 points de base, alors la probabilité d’en ajouter encore 25 en octobre n’est que de 14,3 %. Autrement dit, le prix que le marché donne à un « resserrement durable » est presque nul.
C’est contradictoire avec le récit du « consensus faucon ». Si l’on croit vraiment au risque de « consolidation des anticipations inflationnistes » évoqué par Bâle, si l’on pense vraiment que la Fed a déjà transformé le « higher for longer » en trajectoire à long terme, alors pourquoi la probabilité d’une nouvelle hausse en octobre n’est-elle que de 14,3 % ? Pourquoi le marché ne laisse-t-il aucune place à une « deuxième hausse » ?
La réponse pourrait être la suivante : 58,6 % ne correspond pas à une confiance dans la « ligne faucon ». C’est simplement un prix temporairement fixé pour l’expression de posture ponctuelle de septembre. Le marché pense que la Fed pourrait relever les taux une fois en septembre, en répondant par les actes aux doutes sur une inflation « obstinée ». Une hausse pour préserver la crédibilité de la Fed. Mais après cette hausse, l’économie devrait très probablement se fragiliser, l’inflation devrait très probablement retomber et la Fed devrait très probablement revenir à « attendre ».
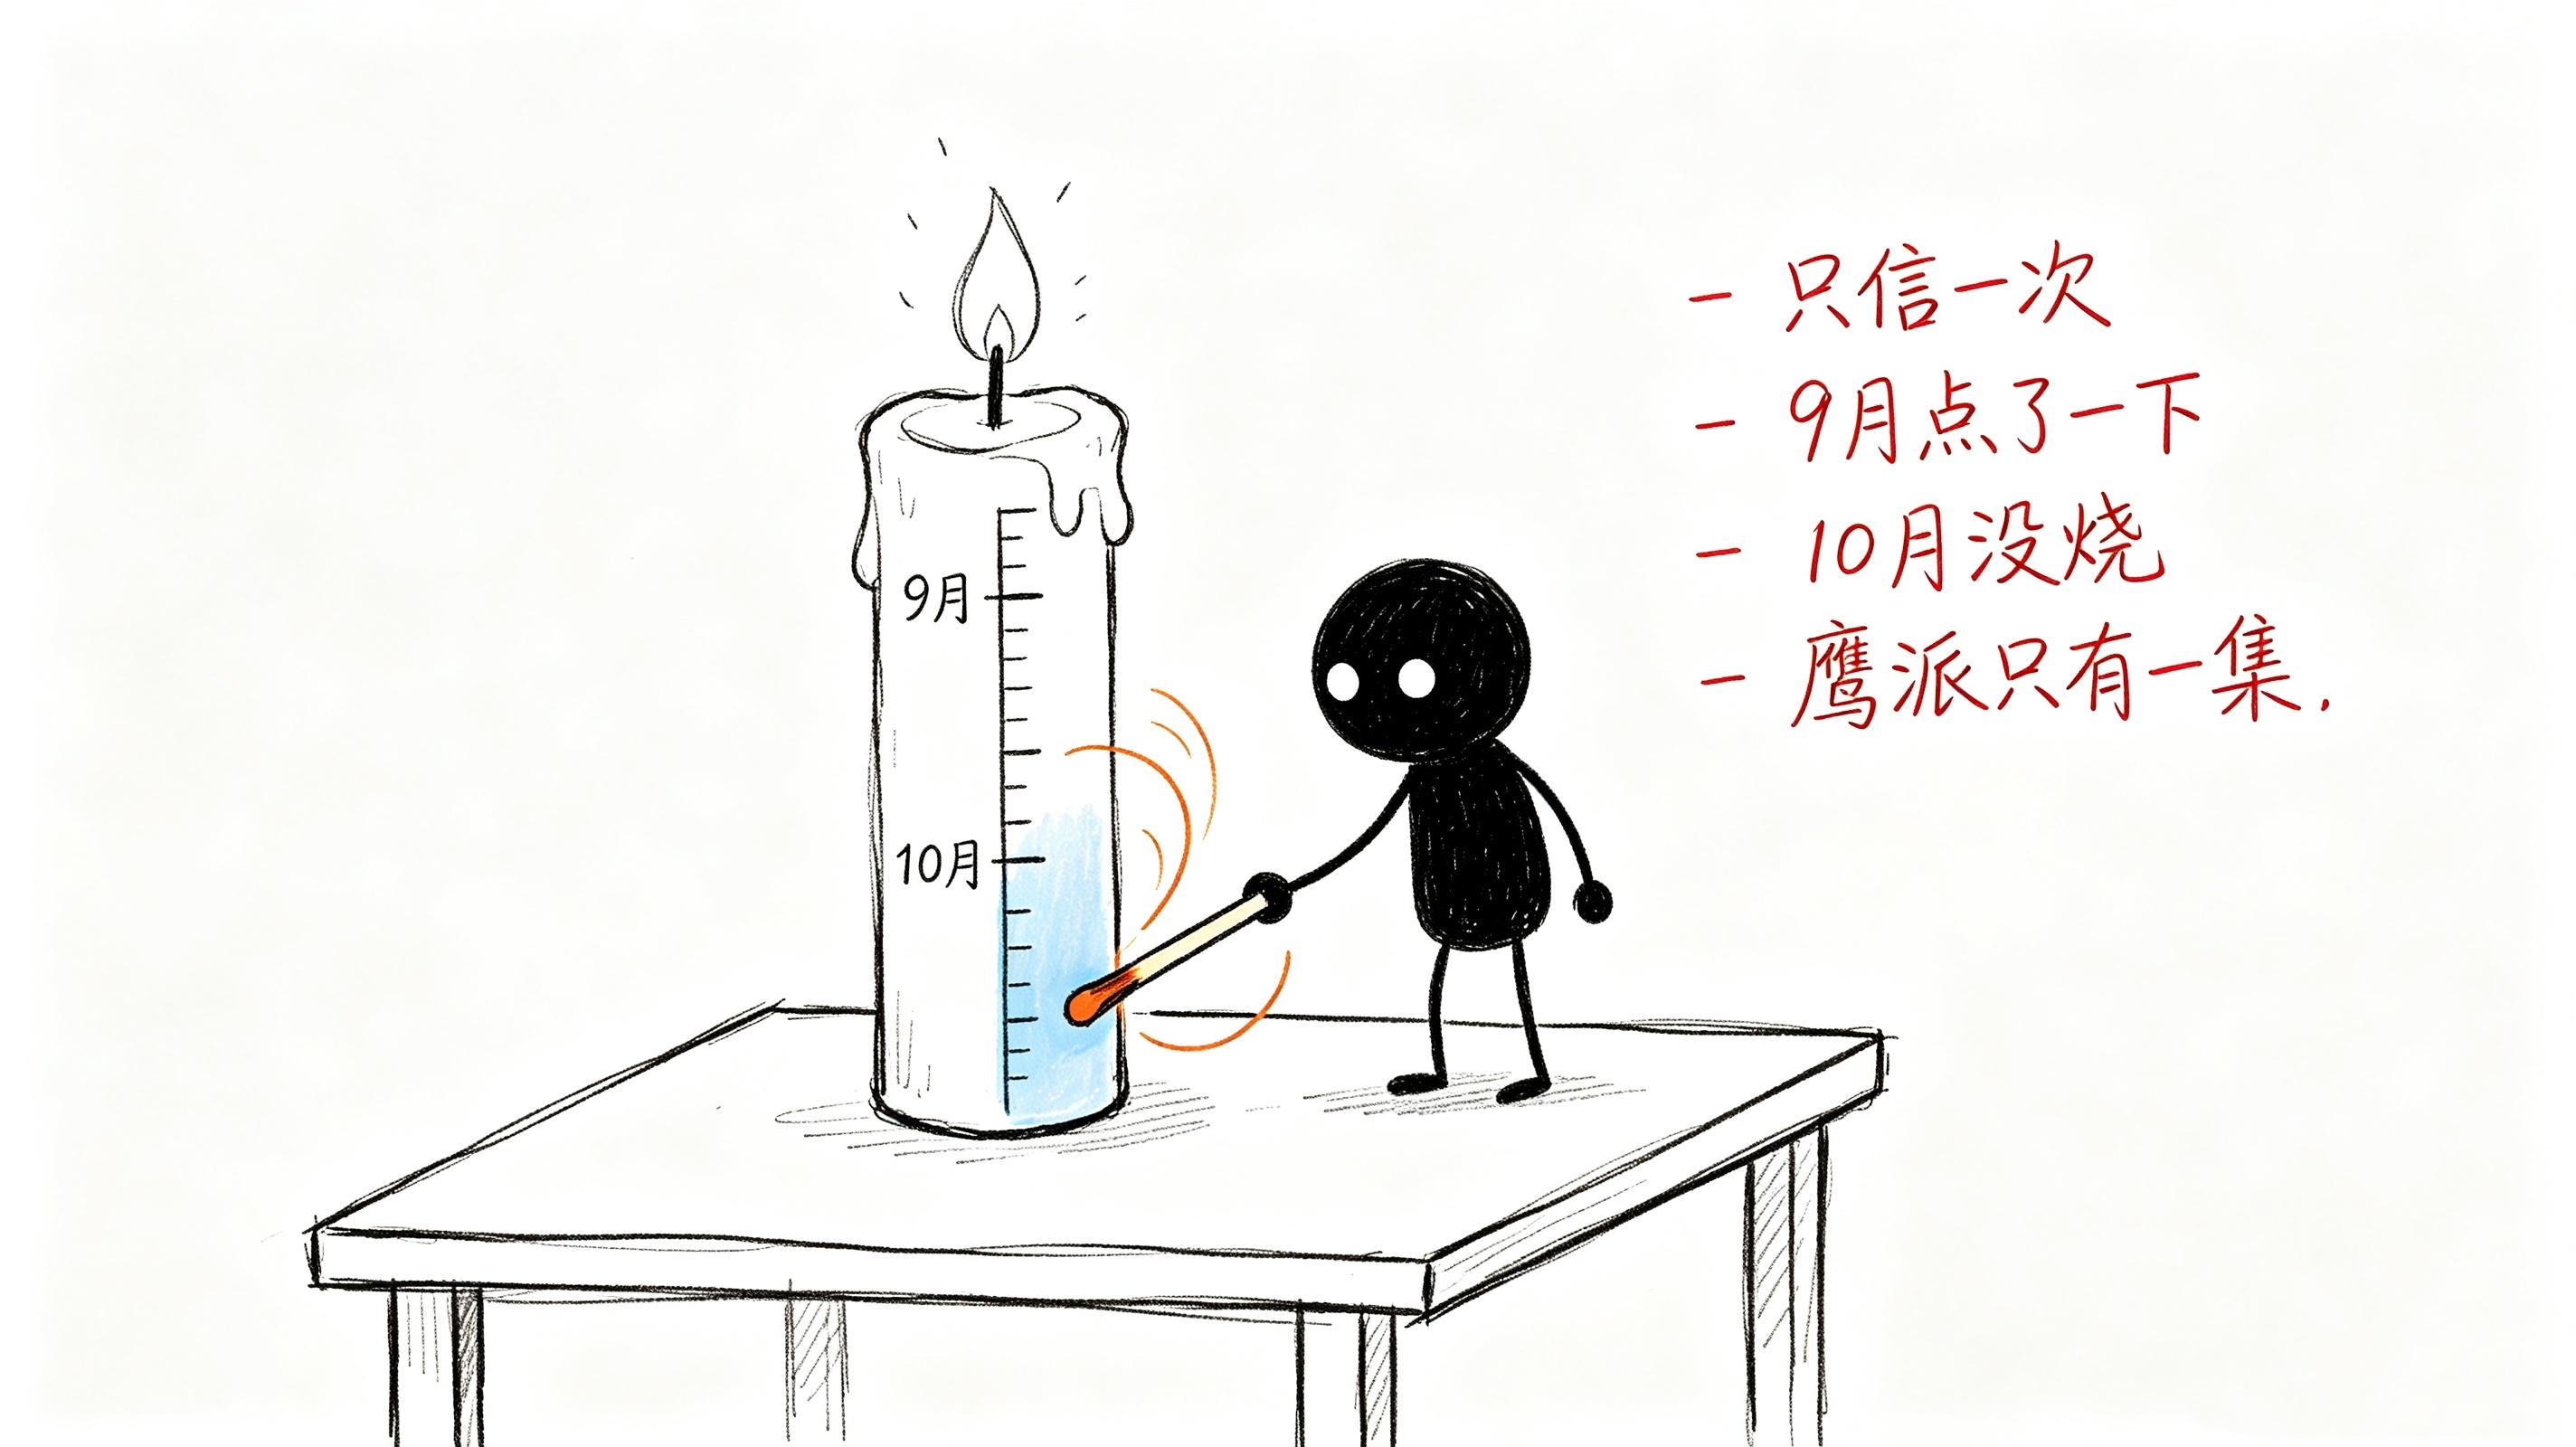
Le marché parie que la Fed fera un numéro faucon en septembre, puis retour au silence lors de la réunion suivante. Quant au soi-disant « consensus faucon », ce n’est, en réalité, qu’une pièce à un seul épisode, jouée par tous en chœur.
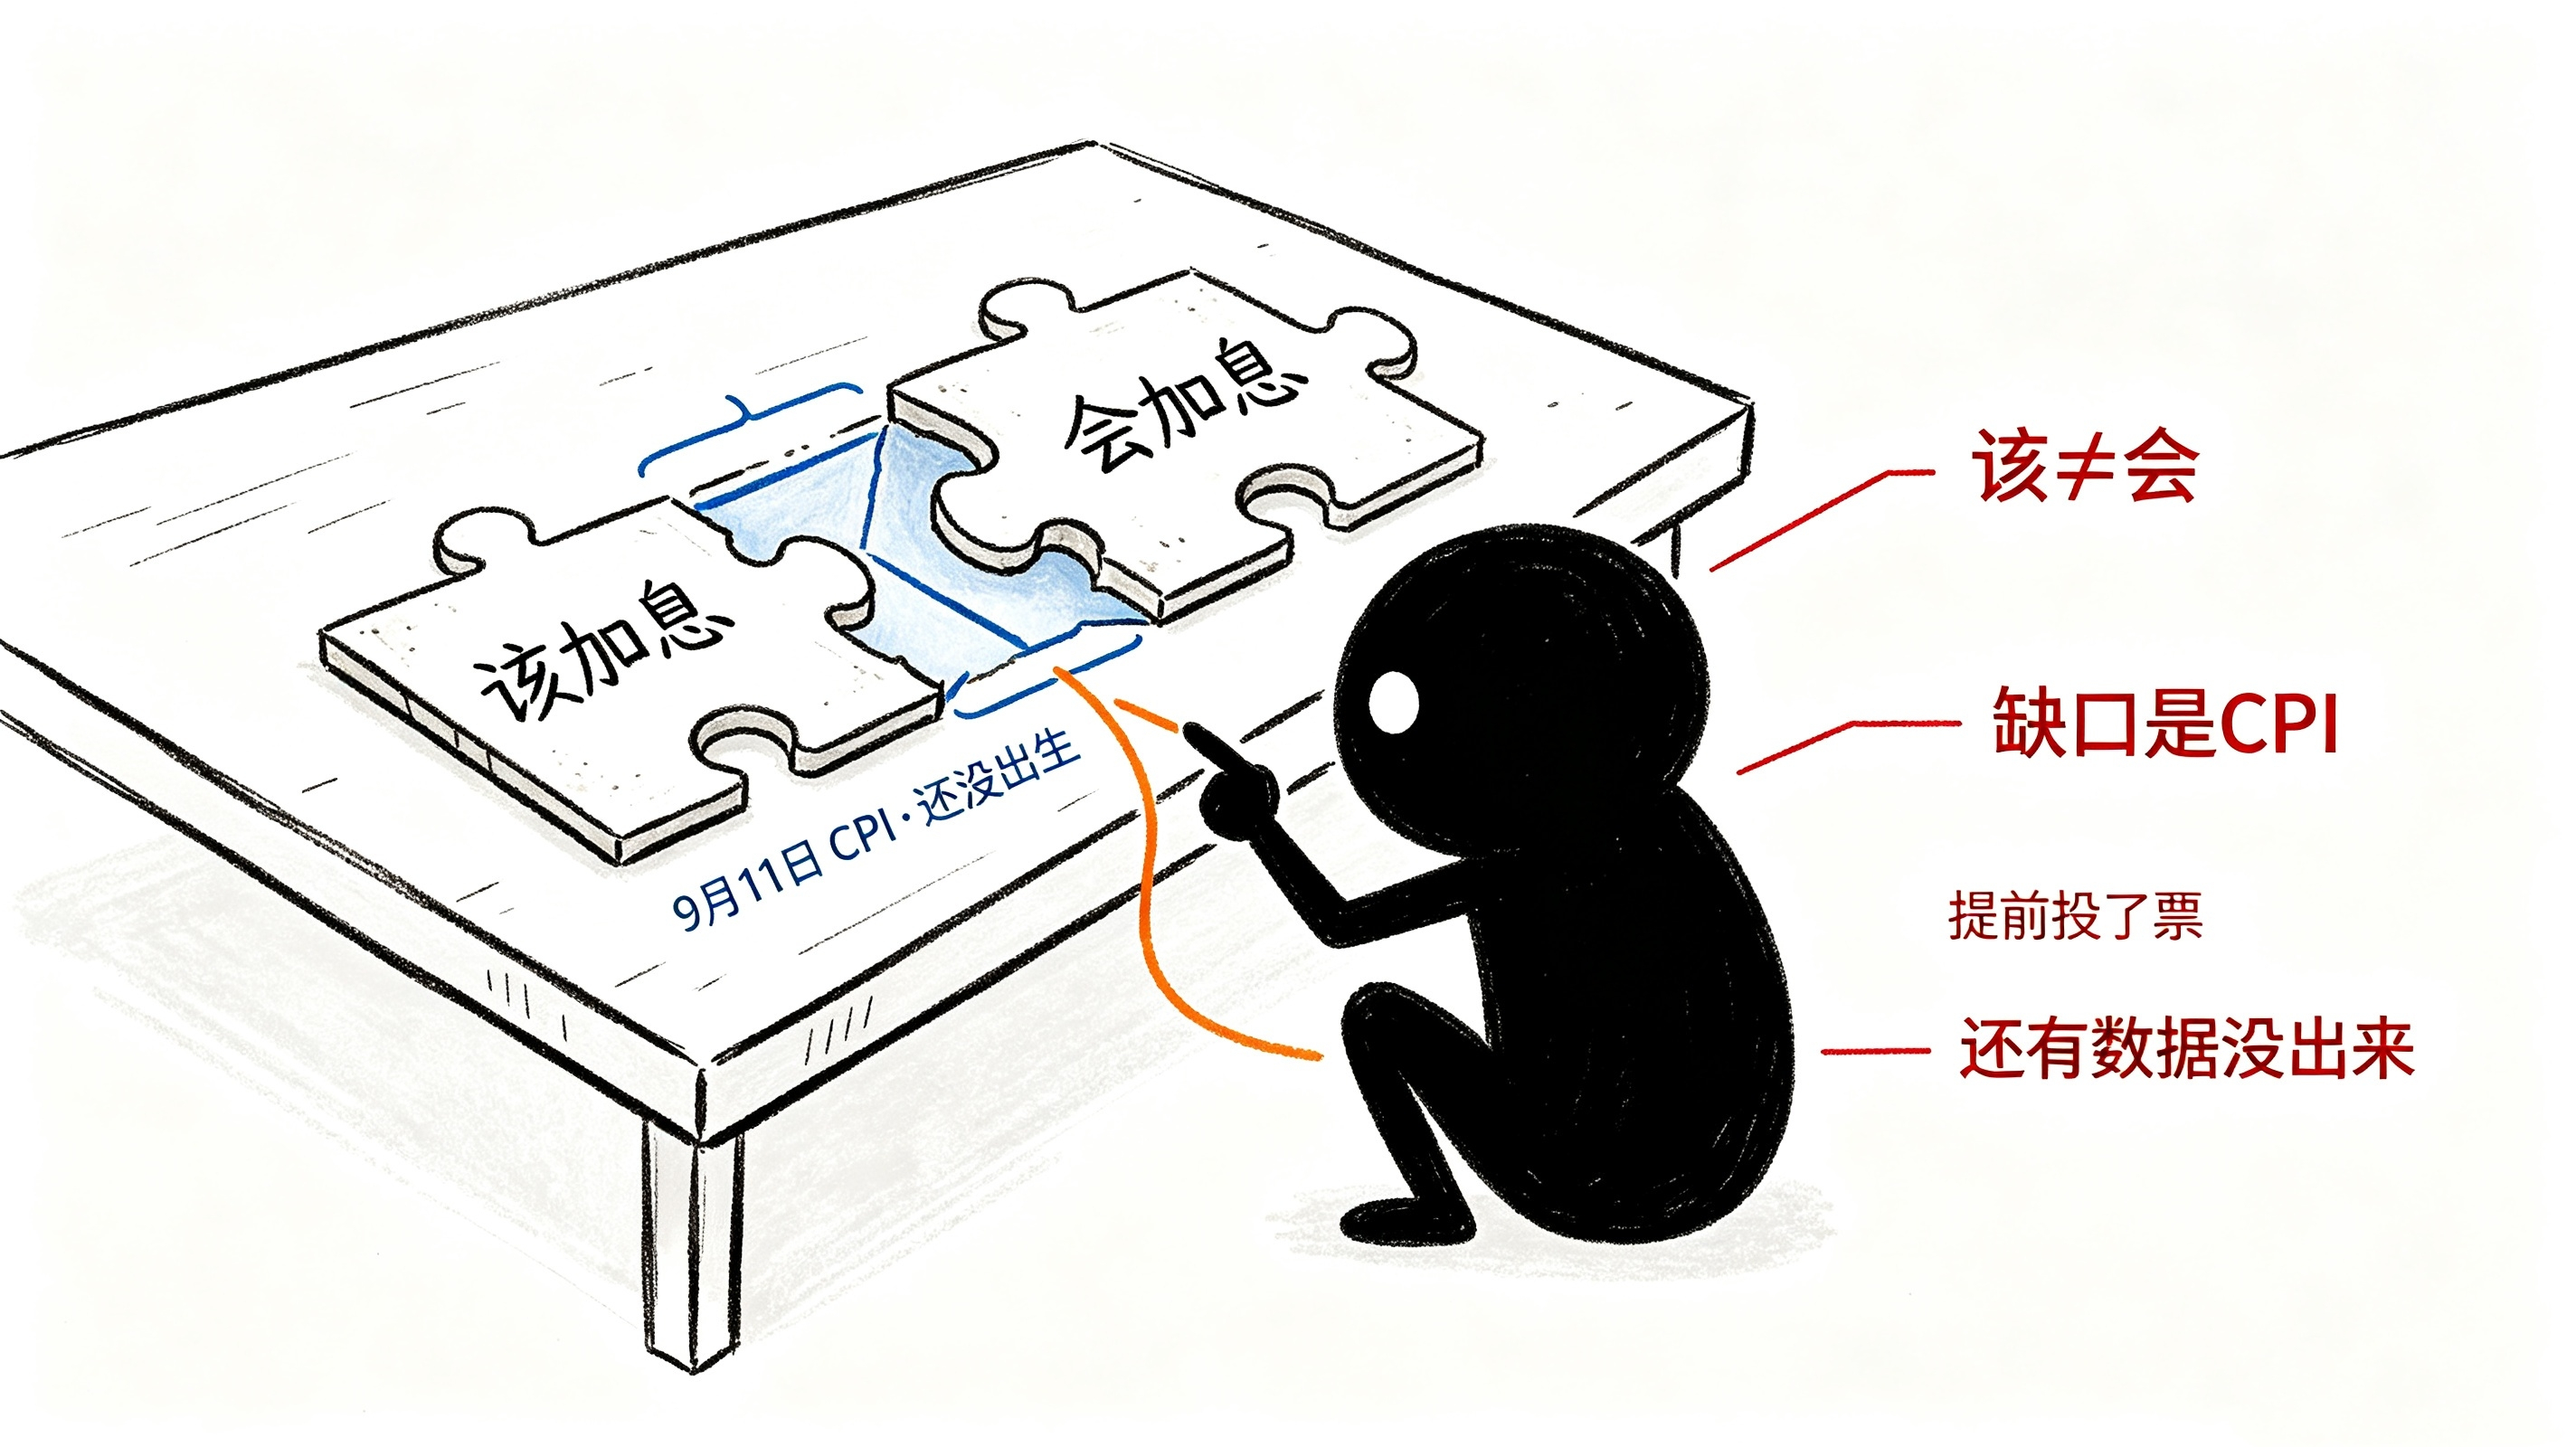
Entre « une hausse à faire » et « une hausse qui aura lieu », il y a un CPI qui n’est même pas encore né.
Bâle dit « une hausse à faire ». Le marché y lit « une hausse qui aura lieu », et fixe donc les prix en conséquence. Mais entre les deux, il y a précisément la différence que Waller martèle sans cesse : « à faire » repose sur le jugement fondé sur les données actuelles ; « aura lieu » repose sur un choix fondé sur des données futures.
Et les données futures — le CPI d’août — n’existeront qu’au 11 septembre. D’ici là, le « devrait » de Bâle n’est qu’une répétition du scénario « si ». Mais le marché n’a pas attendu. Il a pris le « devrait » pour un « va », le « si » pour un « cela va arriver », et il a transformé la déclaration d’une possibilité en un fait en train de se produire.
Voilà à quoi ressemble le marché la semaine précédant le FOMC : il exerce un droit de vote à l’avance pour un chiffre qui n’existe pas encore. Et, dans tout ce processus, le plus assidu dans la mise en scène, ce ne sont pas les responsables de la Fed. Ce sont ceux qui ont besoin du récit de la hausse des taux pour positionner leurs positions.
Le problème qui empêche le plus de dormir
Bâle dit qu’il faudrait relever les taux. Williams dit qu’il ne sait pas. Waller dit de donner une chance à l’inflation. En juillet, 3 bulletins soutiennent la hausse. La probabilité de relever en septembre est de 58,6 %. La probabilité de relever encore une fois en octobre est de 14,3 %.
En assemblant tout cela, l’image réelle n’est pas « les faucons l’emportent ». L’image réelle, c’est ceci : les membres votants de la Fed, dans un été où l’on ne sait pas quoi faire, expriment la même perplexité avec des formulations d’intensité différente. Et le marché, lui, fixe le prix de chaque respiration dans cette perplexité.
Ce qui empêche vraiment de dormir, c’est ceci : si, en septembre, la hausse a vraiment lieu, qu’en est-il d’octobre ? Si la hausse de septembre n’est qu’une réponse à la pression de l’opinion sur « faut-il relever ou non », et non parce que « l’économie a besoin d’une hausse », alors que devient cette hausse ?
Cela va se transformer en un « resserrement de spectacle ». Après la hausse, l’économie commence à souffrir ; l’inflation pourrait baisser naturellement, notamment parce que le pétrole recule. À ce moment-là, la Fed se retrouvera dans une position des plus embarrassantes : elle aura relevé les taux une fois pour prouver qu’elle n’est pas une colombe, puis devra trouver une raison à cette hausse qu’elle ne croit pas totalement elle-même.
Et ce 58,6 % — ainsi que ce 14,3 % — ont déjà dit, clairement et sans détour, la vraie pensée du marché : il n’y croit pas. Il ne fait que suivre le mouvement.