

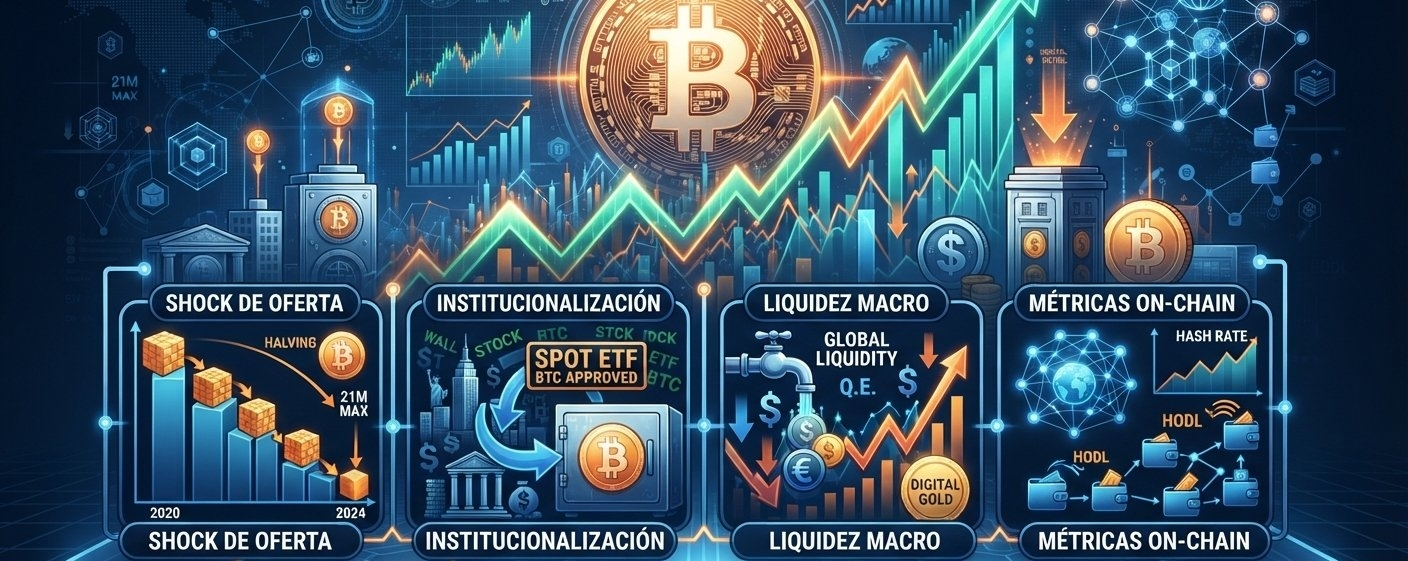
Le comportement du prix du Bitcoin (BTC) a été historiquement l’objet d’études en raison de sa forte volatilité et des cycles expansionnistes qui le caractérisent. Contrairement aux actifs financiers traditionnels, la valorisation du Bitcoin ne répond ni à des flux de trésorerie actualisés ni à des bénéfices d’entreprises, mais à une intersection unique de rigidité algorithmique dans l’offre, d’adoption technologique institutionnelle et de facteurs de liquidité macroéconomique. Le présent essai analyse de manière technique les variables fondamentales, de marché et macroéconomiques qui stimulent les mouvements haussiers dans la cotation du Bitcoin.
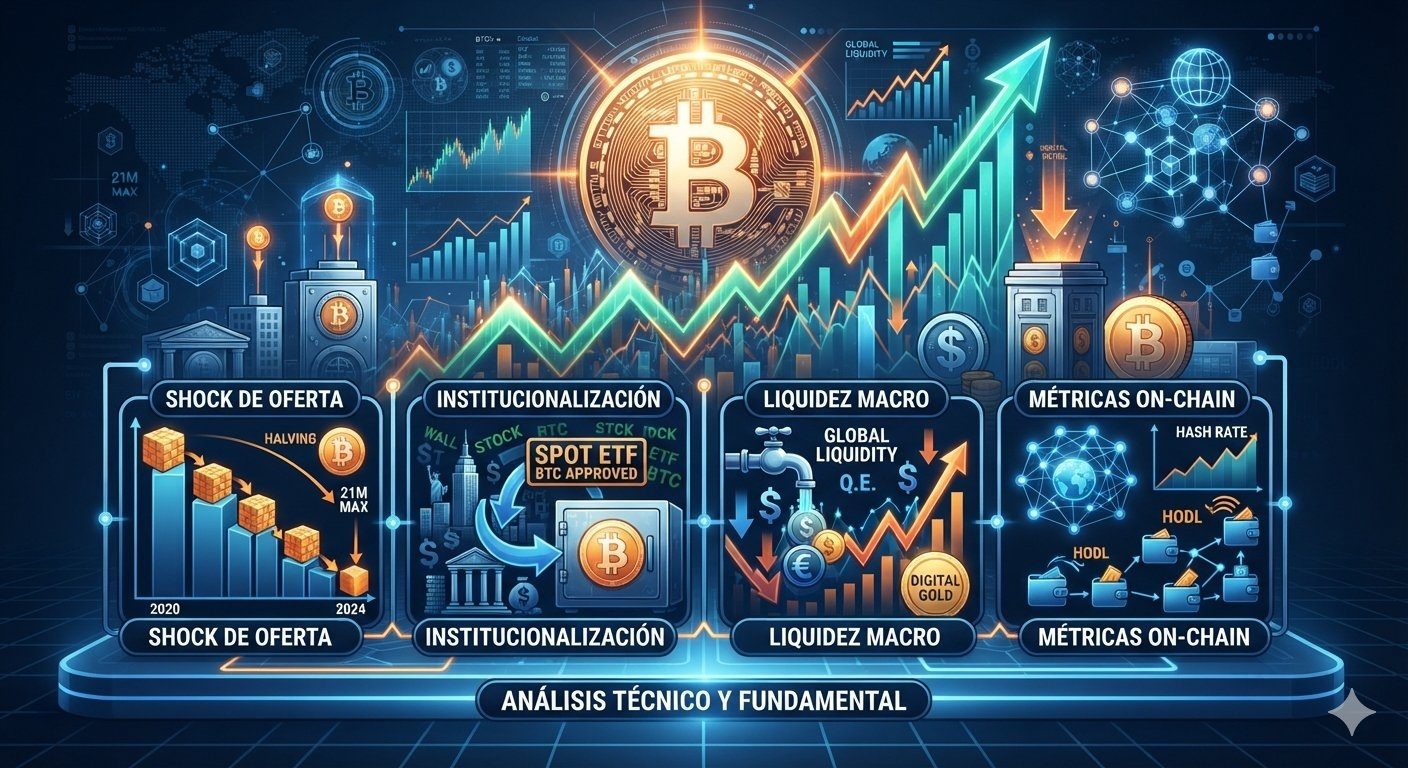
1. Le choc d’offre programmatique et le rôle du halving
Le pilier fondamental de l’appréciation à long terme du Bitcoin repose sur sa politique monétaire déflationniste, ou d’émission décroissante. Le protocole fixe une limite stricte de 21 millions de pièces à émettre.
Mécanisme du halving : Tous les 210 000 blocs minés (environ quatre ans), la récompense par bloc reçue par les mineurs est réduite de moitié.
Élasticité de l’offre : D’un point de vue économique, l’offre du Bitcoin est parfaitement inélastique par rapport au prix. Lorsqu’un halving se produit, le taux d’inflation annualisé de l’offre de nouveaux BTC diminue brutalement.
Dynamique du marché : Si la demande structurelle du marché reste constante ou augmente pendant la période post-halving, le décalage entre l’offre liquide disponible sur les exchanges et les ordres d’achat (bid-ask spread) provoque un ajustement à la hausse des prix afin d’équilibrer le marché.
2. L’institutionnalisation de l’actif et les produits financiers dérivés
Le profil des participants au marché a évolué : on est passé d’investisseurs particuliers à des capitaux institutionnels. Ce changement de paradigme introduit une pression d’achat massive et durable.
Véhicules d’investissement structurés : L’approbation et la consolidation de fonds négociés en bourse (ETFs) au comptant (Spot ETFs) sur les marchés financiers mondiaux permettent aux fonds de pension, family offices et gestionnaires d’actifs traditionnels de s’exposer au Bitcoin sans les frictions réglementaires ni opérationnelles liées à la garde directe des clés privées. Cela canalise des milliers de milliards de dollars de la finance traditionnelle (TradFi) vers l’écosystème crypto.
Stratégies de trésorerie d’entreprise : De grandes entreprises (comme MicroStrategy) ont adopté le Bitcoin comme principal actif de réserve de trésorerie, retirant de la circulation de manière permanente des quantités significatives de l’offre en circulation (circulating supply).
3. Corrélation avec la liquidité mondiale et les politiques macroéconomiques
Le Bitcoin fonctionne comme un baromètre de la liquidité mondiale et des conditions financières assouplies.
Assouplissement quantitatif (QE) et taux d’intérêt : Le prix du BTC a tendance à fortement augmenter durant les périodes de relâchement monétaire des principales banques centrales (comme la Réserve fédérale). Lorsque les taux d’intérêt baissent et que des liquidités sont injectées dans le système de crédit, le capital cherche des rendements sur des actifs à risque (risk-on assets) et de pointe technologique.
Perte de pouvoir d’achat des devises fiduciaires : Face à une inflation persistante et à la dévaluation des monnaies souveraines due à une dette souveraine hors de contrôle, le Bitcoin agit comme un actif refuge ou « or numérique », en raison de son immunité face à la manipulation politique de la masse monétaire.
4. Indicateurs techniques et métriques de réseau On-Chain
Du point de vue de l’infrastructure du protocole, la santé et la sécurité du réseau valident la croissance du prix :
Taux de hachage (Hash Rate) : L’augmentation continue de la puissance de calcul globale du réseau accroît la difficulté d’extraction. Cela fait monter le coût marginal de production d’un seul Bitcoin. Historiquement, le prix de marché a tendance à trouver un plancher au-dessus du coût de production des mineurs les plus efficaces ; ce coût sert alors de support technique macro.
Métriques d’accumulation (HODL Waves) : Les données on-chain révèlent qu’à l’approche des grandes phases de marché haussier, le pourcentage d’offre détenue par des investisseurs à long terme (Long-Term Holders) atteint des niveaux locaux maximaux, réduisant la liquidité disponible pour une vente immédiate (offre peu liquide) et amplifiant le choc d’offre.
L’augmentation du prix du Bitcoin ne répond pas à un simple phénomène spéculatif à court terme, mais à un engrenage technique et macroéconomique prévisible. La convergence d’une offre mathématiquement limitée et peu élastique, la facilitation de l’accès institutionnel via des instruments réglementés, la recherche d’actifs alternatifs face à l’affaiblissement des monnaies fiduciaires et l’accroissement de la sécurité et de l’infrastructure du réseau constituent les catalyseurs techniques indispensables qui propulsent la valeur du BTC dans le système financier mondial.
#EtherXRPETFInflowStreaksEnd #CFTCScrutinizesPredictionMarketAffiliates #USGainsControlOfVenezuelanOilFields #SECNewCryptoRulesAimToBringFirmsBackToUS


