
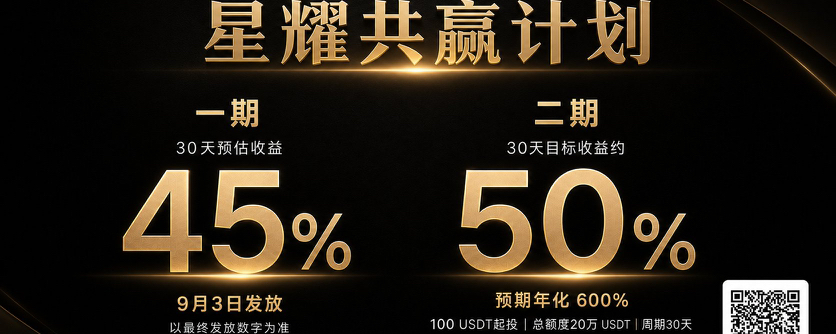

Avec ce chiffre dans le marché actuel, il est très facile de laisser les gens être attirés.
Mais ce que je veux vraiment comprendre, c’est : d’où viennent exactement ces rendements ?
Après avoir fait des recherches sur @Bifu_ZH et la réussite mutuelle Xingyao, un point qui m’intéresse particulièrement, c’est que : ce n’est pas un intérêt de prêt fixe traditionnel.
C’est plutôt comme un avantage de coût qui se forme quand une institution obtient des parts très tôt, puis qu’on l’additionne avec la période de verrouillage et l’écart de prix au moment de la sortie, près de la levée.
En termes simples :
L’institution achète tôt → verrouille → à l’approche de la levée → génère un écart de prix → les utilisateurs participent à une partie de cette opportunité.
Donc je pense que ce qui vaut vraiment la peine d’être regardé, ce n’est pas le chiffre « 45% », mais plutôt si la logique des fonds et de la sortie peut fonctionner.
La phase 1 est déjà en période de clôture finale : le 3 septembre, le rendement final sera annoncé.
La phase 2 est également déjà ouverte : plafond total de 200 000 USDT, à partir de 100 USDT, montant maximal par compte : 10 000 USDT, durée : 1 mois. Le rendement annuel attendu affiché sur la page est de 600 %, et l’objectif de rendement mensuel est d’environ 50 %.
Mais pour la phase 2, on ne peut pas acheter directement : il faut d’abord faire une demande pour être sur la liste blanche.
Si vous êtes intéressé par la manière dont des parts d’un organisme de ce type peuvent être réévaluées au début, je vous conseille d’abord de regarder la diffusion officielle en direct, afin de bien comprendre les sources de rendement, les règles et les risques, puis de décider si vous souhaitez participer.
🔴 Diffusion officielle en direct, vendredi à 15:00
https://x.com/i/broadcasts/1DGleVwLBoNJL
🔗 Accès au produit
https://bifu.co/zh-TW/wealth/project/20
Un rendement élevé peut attirer l’attention, mais vaut-il la peine de s’y intéresser si la logique du rendement n’est pas clairement expliquée ?