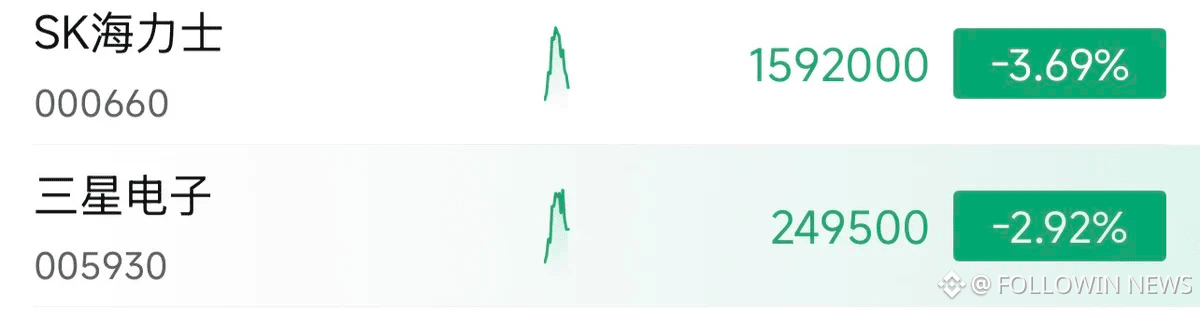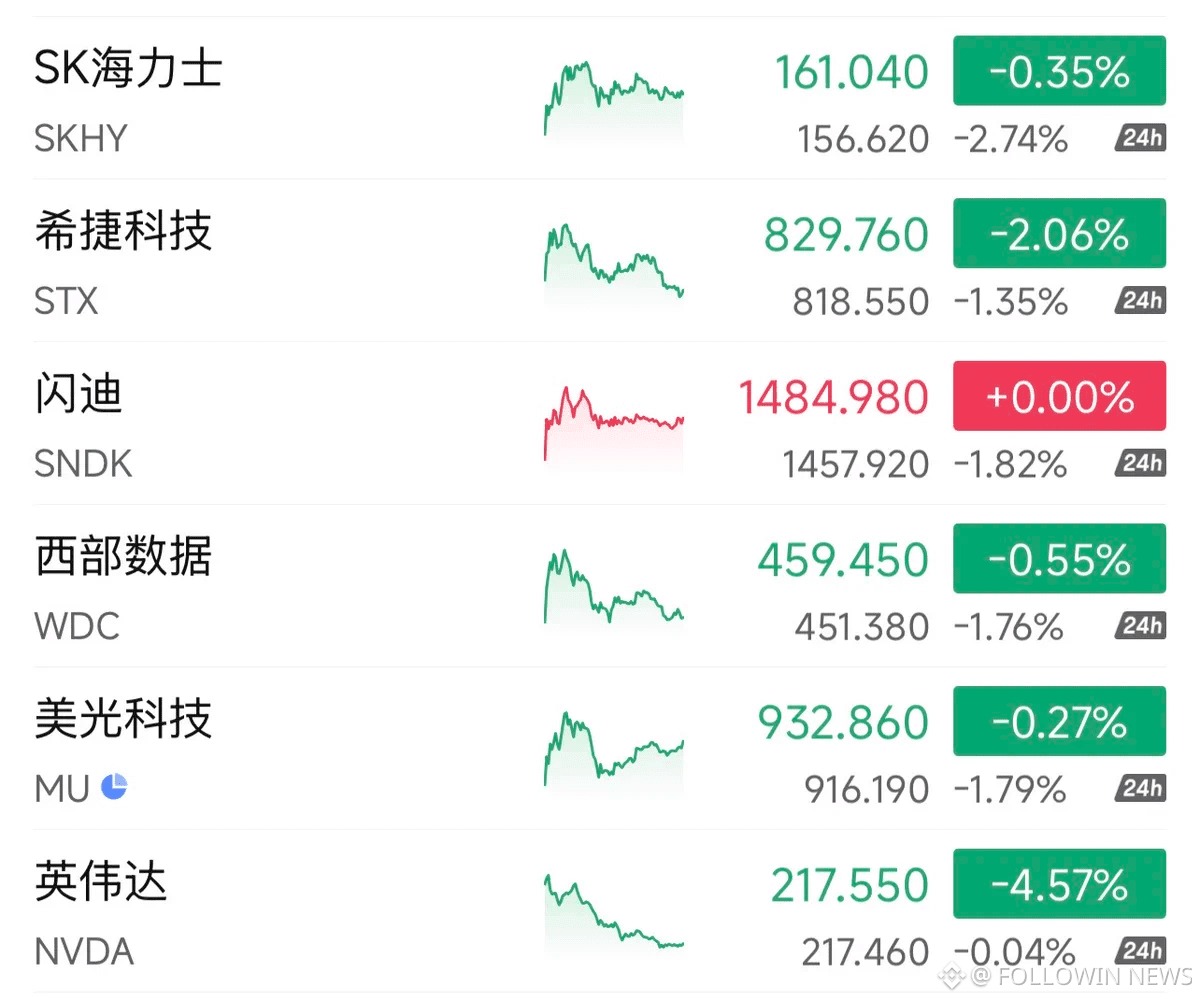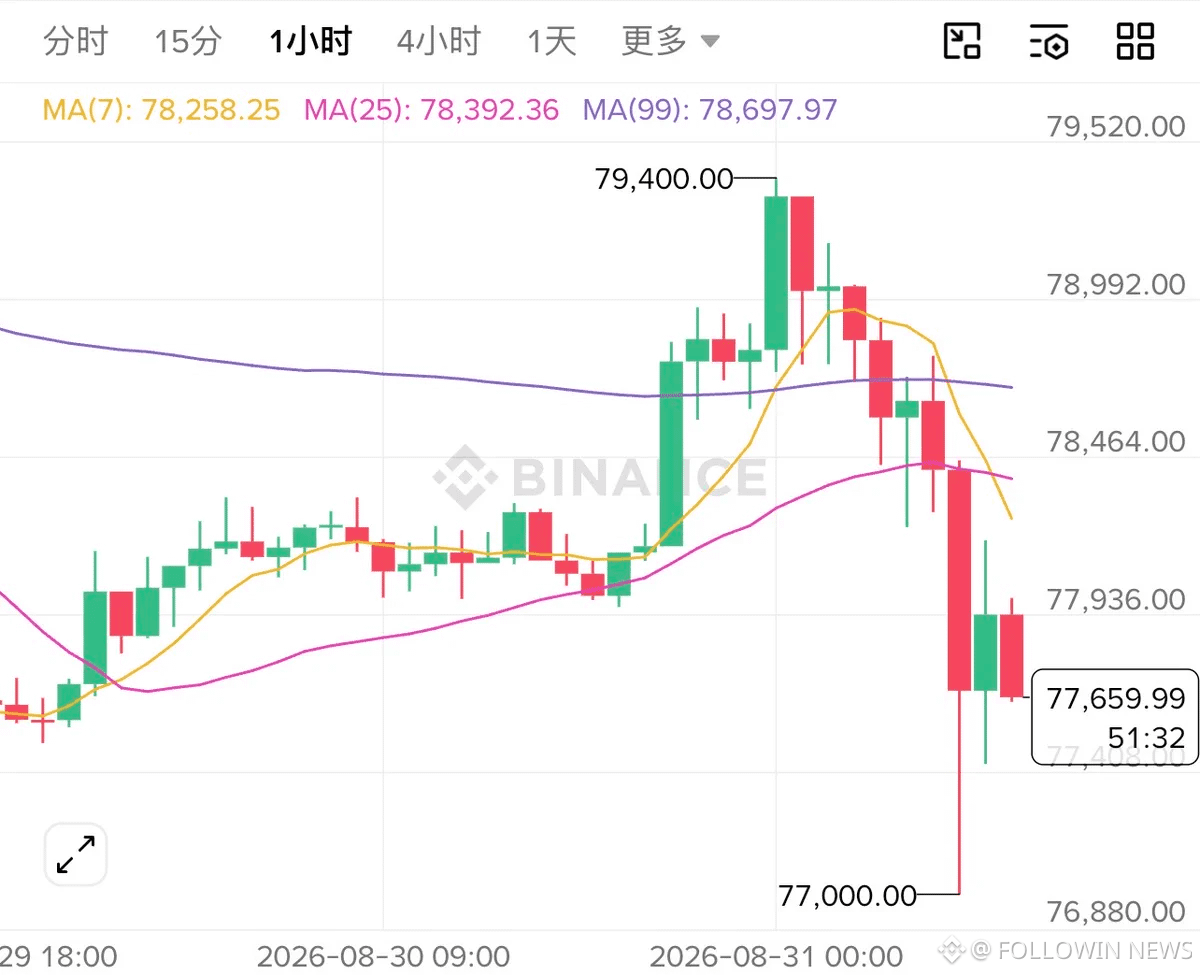

Le conflit entre l’Iran et Israël, en veille depuis un mois, a de nouveau embrasé. Le pétrole a bondi, l’or a tendance à faiblir, les Bourses japonaise et coréenne ont ouvert en baisse, et le Bitcoin a brièvement chuté de plus de 1 000 dollars. La séance de nuit aux États-Unis a vu un recul généralisé : stockage, communications optiques en tête.
Ce cocktail dit tout. Les capitaux ont d’abord joué l’inflation et la pression sur les taux induites par la hausse du pétrole, ainsi que le désendettement des actifs à bêta élevé.
Le Bitcoin, actif risqué à forte liquidité, s’est négocié en continu durant le week-end ; il capte souvent le premier flux des ventes de précaution. Le fait qu’il s’aligne sur la faiblesse du matériel lié à l’IA montre que la pression vendeuse dépasse déjà un seul secteur : elle s’étend à l’ensemble des actifs risqués.
La pression vendeuse s’est en réalité manifestée avant même le conflit. Le vendredi dernier, l’ETF Fiserv (FEZ) a reculé de 3,2 %, Nvidia de 4,6 %, et Lumentum, Coherent et AAOI ont chuté d’environ 5,5 % à 6,4 %. Le conflit du week-end n’a été qu’un deuxième déclencheur : il a en plus accéléré la réduction des positions sur le matériel lié à l’IA, déjà entamée.
Le stockage et les communications optiques chutent ensemble, mais les inquiétudes des investisseurs ne sont pas les mêmes.
Dans les communications optiques, la baisse vise la valorisation des bénéfices futurs, après la réduction de 1,6T et d’OCS. Pour le stockage, l’inquiétude porte sur la question de savoir combien de temps peuvent encore se maintenir des prix élevés et des marges élevées pour le HBM, la DRAM et la NAND.
L’un craint des profits trop éloignés, l’autre craint des profits trop abondants.
À ce stade, il n’existe pas de preuves que les fournisseurs cloud coupent des commandes, que les ordres 1,6T soient annulés, ou que les contrats de stockage soient renégociés à la baisse. Cette baisse ressemble davantage à une réévaluation macro de bêta élevé et de positions trop chargées : il est encore trop tôt pour conclure à un renversement du cycle de l’industrie.
La suite : surveiller le prix du pétrole, les rendements des bons du Trésor et le Bitcoin. Si le Brent tient au-dessus de 90 dollars, si le rendement du 10 ans du Trésor US reste au-dessus de 4,7 % et si le Bitcoin ne parvient pas à rebondir, la pression sur les valorisations du stockage et des communications optiques ne sera pas terminée.
Ce cocktail dit tout. Les capitaux ont d’abord joué l’inflation et la pression sur les taux induites par la hausse du pétrole, ainsi que le désendettement des actifs à bêta élevé.
Le Bitcoin, actif risqué à forte liquidité, s’est négocié en continu durant le week-end ; il capte souvent le premier flux des ventes de précaution. Le fait qu’il s’aligne sur la faiblesse du matériel lié à l’IA montre que la pression vendeuse dépasse déjà un seul secteur : elle s’étend à l’ensemble des actifs risqués.
La pression vendeuse s’est en réalité manifestée avant même le conflit. Le vendredi dernier, l’ETF Fiserv (FEZ) a reculé de 3,2 %, Nvidia de 4,6 %, et Lumentum, Coherent et AAOI ont chuté d’environ 5,5 % à 6,4 %. Le conflit du week-end n’a été qu’un deuxième déclencheur : il a en plus accéléré la réduction des positions sur le matériel lié à l’IA, déjà entamée.
Le stockage et les communications optiques chutent ensemble, mais les inquiétudes des investisseurs ne sont pas les mêmes.
Dans les communications optiques, la baisse vise la valorisation des bénéfices futurs, après la réduction de 1,6T et d’OCS. Pour le stockage, l’inquiétude porte sur la question de savoir combien de temps peuvent encore se maintenir des prix élevés et des marges élevées pour le HBM, la DRAM et la NAND.
L’un craint des profits trop éloignés, l’autre craint des profits trop abondants.
À ce stade, il n’existe pas de preuves que les fournisseurs cloud coupent des commandes, que les ordres 1,6T soient annulés, ou que les contrats de stockage soient renégociés à la baisse. Cette baisse ressemble davantage à une réévaluation macro de bêta élevé et de positions trop chargées : il est encore trop tôt pour conclure à un renversement du cycle de l’industrie.
La suite : surveiller le prix du pétrole, les rendements des bons du Trésor et le Bitcoin. Si le Brent tient au-dessus de 90 dollars, si le rendement du 10 ans du Trésor US reste au-dessus de 4,7 % et si le Bitcoin ne parvient pas à rebondir, la pression sur les valorisations du stockage et des communications optiques ne sera pas terminée.