📊 Bulletin économique BTC — matin du 30/08/2026
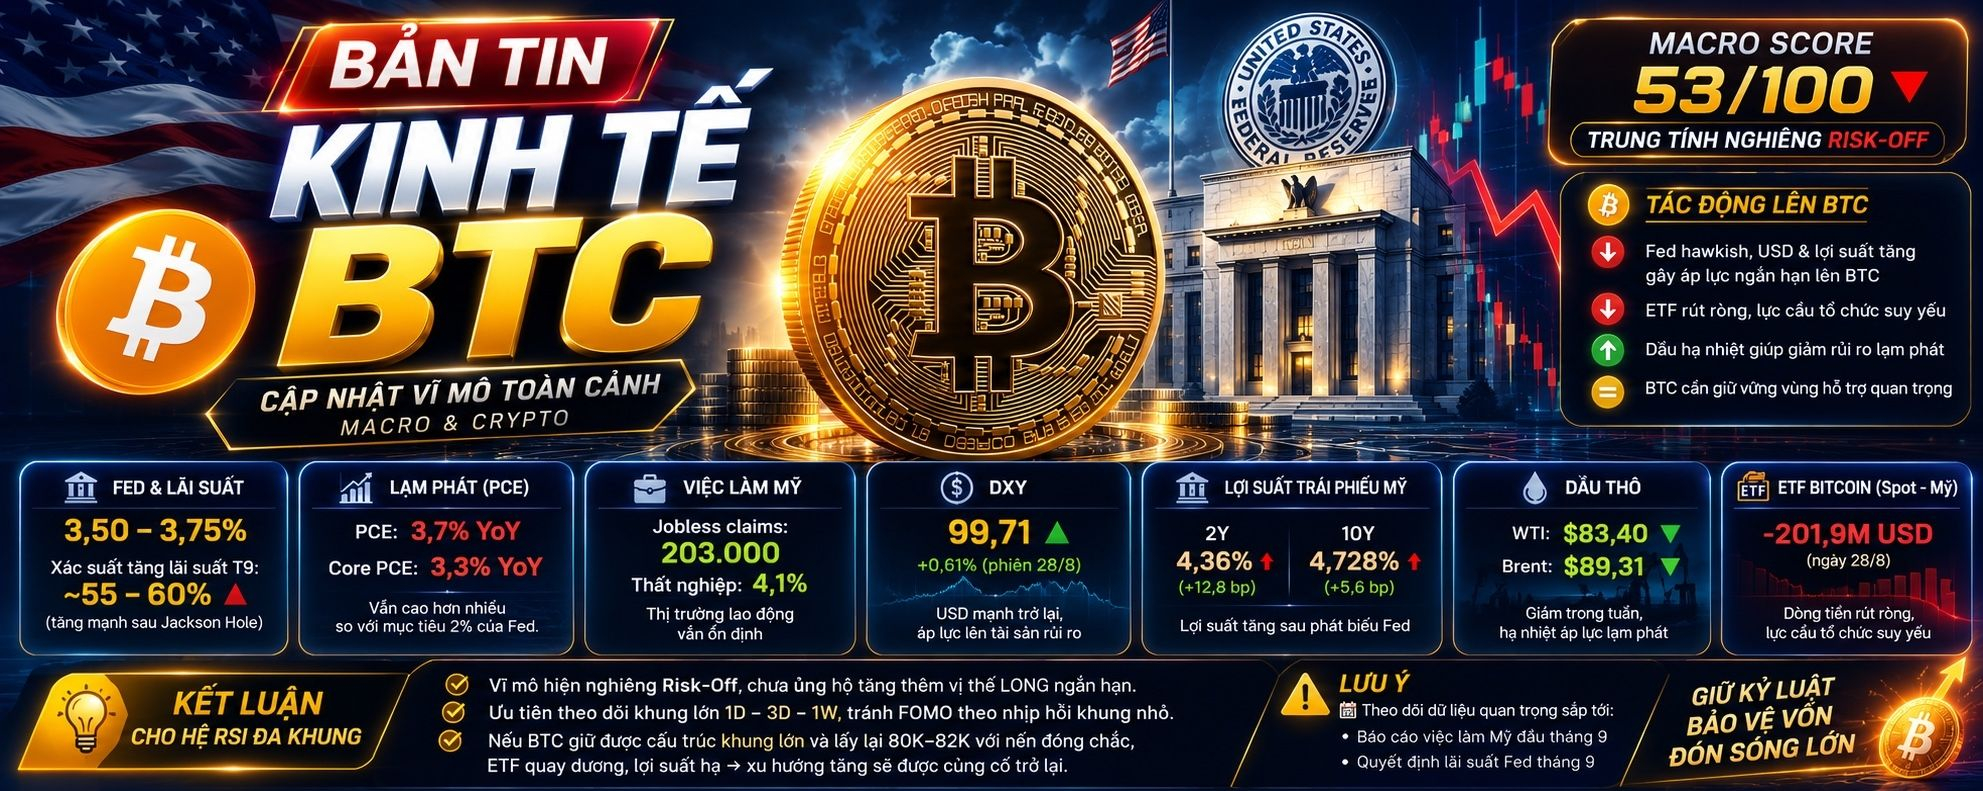
Évaluation globale : 🟠 Neutre avec biais Risk-Off — Indice Macro : 53/100. Je baisse légèrement de 55 à 53/100. Après le Jackson Hole, le tableau s’est nettement clarifié : la probabilité d’une hausse des taux de la Fed en septembre est d’environ 55,7–60%, le DXY monte à 99,71, les rendements 2Y/10Y rebondissent fortement et l’ETF Bitcoin du 28/08 clôture des sorties nettes à -201,9 M$. Le BTC subit donc une pression clairement marquée.
Fed et taux d’intérêt : Le président de la Fed, Kevin Warsh, a déclaré que la Fed aurait encore « du travail à faire » tant qu’elle ne serait pas suffisamment convaincue que l’inflation revient vers l’objectif de 2 % à un rythme assez rapide. Après son discours, le marché a relevé la probabilité d’une hausse des taux en septembre à 55,7 %, contre 35,4 % la veille ; Reuters indique également une valorisation autour de 60 %. Il s’agit là d’un frein majeur persistant pour les actifs à risque.
Inflation : le PCE de juillet reste autour de 3,7 % YoY, et Warsh dit que les données récentes ne montrent pas une amélioration significative de la tendance de l’inflation sous-jacente. Tant que la Fed garde une cible de 2 % “rigide”, la possibilité de couper les taux à court terme n’est presque plus le scénario principal ; au contraire, le marché commence à intégrer davantage de hausses.
Emploi aux États-Unis : la Fed estime que le marché du travail reste stable, que la croissance économique demeure robuste et que les conditions financières n’indiquent pas un durcissement excessif de la politique actuelle. Cela signifie que la Fed ne subit pas de pression pour sauver la croissance — un facteur qui leur permet de continuer à prioriser la lutte contre l’inflation. Les données sur l’emploi du mois d’août seront le prochain grand repère au début du mois de septembre.
DXY : le Dollar Index bondit de +0,61 % à 99,71, avec la plus forte hausse journalière depuis environ 2,5 mois. C’est une évolution clairement pire que la zone 98–99 de la semaine dernière. Le DXY n’a pas encore dépassé 100, mais il n’en est plus qu’à un pas ; s’il franchit 100 de façon certaine, la pression sur le BTC augmentera sensiblement.
Rendements obligataires : la réaction hawkish s’observe le plus nettement sur le 2Y : +12,8 points de base environ à 4,36 %. Le 10Y monte d’environ 5,6 pb à 4,728 %, et le 30Y à environ 5,213 %. Cet ensemble n’est pas bon pour le BTC, car le coût du capital et le rendement du risque augmentent en même temps. Si le 10Y repasse au-dessus de la zone 4,75–4,80 %, je considérerai cela comme une étape de Risk-Off plus forte.
Liquidité : les Trésors continuent encore le programme de rachat des obligations à long terme, ce qui signifie qu’au niveau du système, il existe toujours une couche de soutien à la liquidité. Cependant, cet effet est en train d’être éclipsé par le fait que la Fed est hawkish + les rendements en hausse. Par conséquent, je ne “score” plus la liquidité comme un point fort ; pour l’instant, ce n’est que un facteur qui réduit la pression, sans pour autant inverser le contexte.
Pétrole : c’est encore un des rares points positifs. Le WTI clôture autour de 83,40 $, le Brent à 89,31 $, tous deux en légère baisse sur la séance ; le pétrole enregistre aussi la première baisse hebdomadaire après trois semaines. Le prix du pétrole sous 90–91 $ réduit le risque d’une inflation liée à l’énergie, donc je n’abaisse pas le Macro Score vers une zone de Risk-Off fortement sous 50.
ETF Bitcoin : les données Farside ont été finalisées pour le 28/8 : -201,9 M$, pire que l’estimation initiale de -168,5 M$ dans la version précédente. À noter : ARKB retire -114,9 M$, BITB -49,7 M$, IBIT -33,4 M$. Auparavant, le 27/8 était à +242,3 M$. Autrement dit, les flux institutionnels ont inversé : de fortes sorties/absorption à de fortes retraits juste après le ton hawkish de la Fed — un signal que j’estime très important.
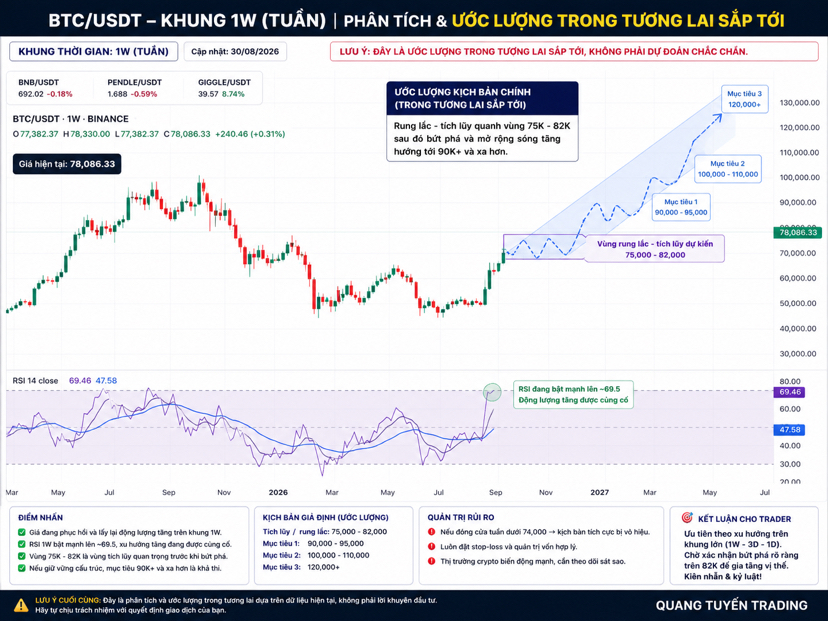
BTC : pendant la séance de réaction à Jackson Hole, le Bitcoin baisse de 3,34 % à environ 77 414 $ selon Reuters. Fait notable : le BTC avait déjà tenté de tenir la zone des 80K, mais il s’est fait enfoncer lorsque le USD + les rendements + les attentes de hausse des taux se sont tous mis à grimper. À présent, ce n’est plus un simple “tremblement” propre aux cryptos : il y a une cause macro assez claire.
Par rapport à la version du 29/08
Le point négatif le plus évident est la confirmation de l’ETF à -201,9 M$ au lieu de -168,5 M$ initialement, le DXY qui remonte près de 100 et le 10Y qui est reparti à la hausse à 4,728 %. Les attentes de hausse des taux de la Fed restent également dans la zone 55–60 %, donc le ton hawkish d’hier n’a pas encore été “absorbé” par le marché.
Le principal point positif reste que le pétrole est en dessous de 90 $ et que la liquidité des Trésors n’a pas disparu.
Donc je baisse le Macro Score de 55 à 53/100.
🎯 Conclusion pour le système RSI multi-timeframes
Avec le système de votre part, sur cette période je vais privilégier avec une priorité absolue le timeframe 1D–3D–1W plutôt que tout signal de rebond venant de 30M–4H.
Si le petit timeframe rebondit mais que le 1D reste faible, si l’ETF continue de sortir des flux, si le DXY dépasse 100 et si le 10Y dépasse 4,75–4,80 %, il ne faut pas y voir un signal LONG fort.
À l’inverse, si le BTC arrive à conserver la structure du grand range malgré ce macro défavorable, puis à reprendre 80K–82K avec une bougie de clôture solide, tandis que l’ETF repasse au vert et que les rendements baissent, cela serait une preuve très forte que le marché a fini d’absorber le ton hawkish de la Fed.