

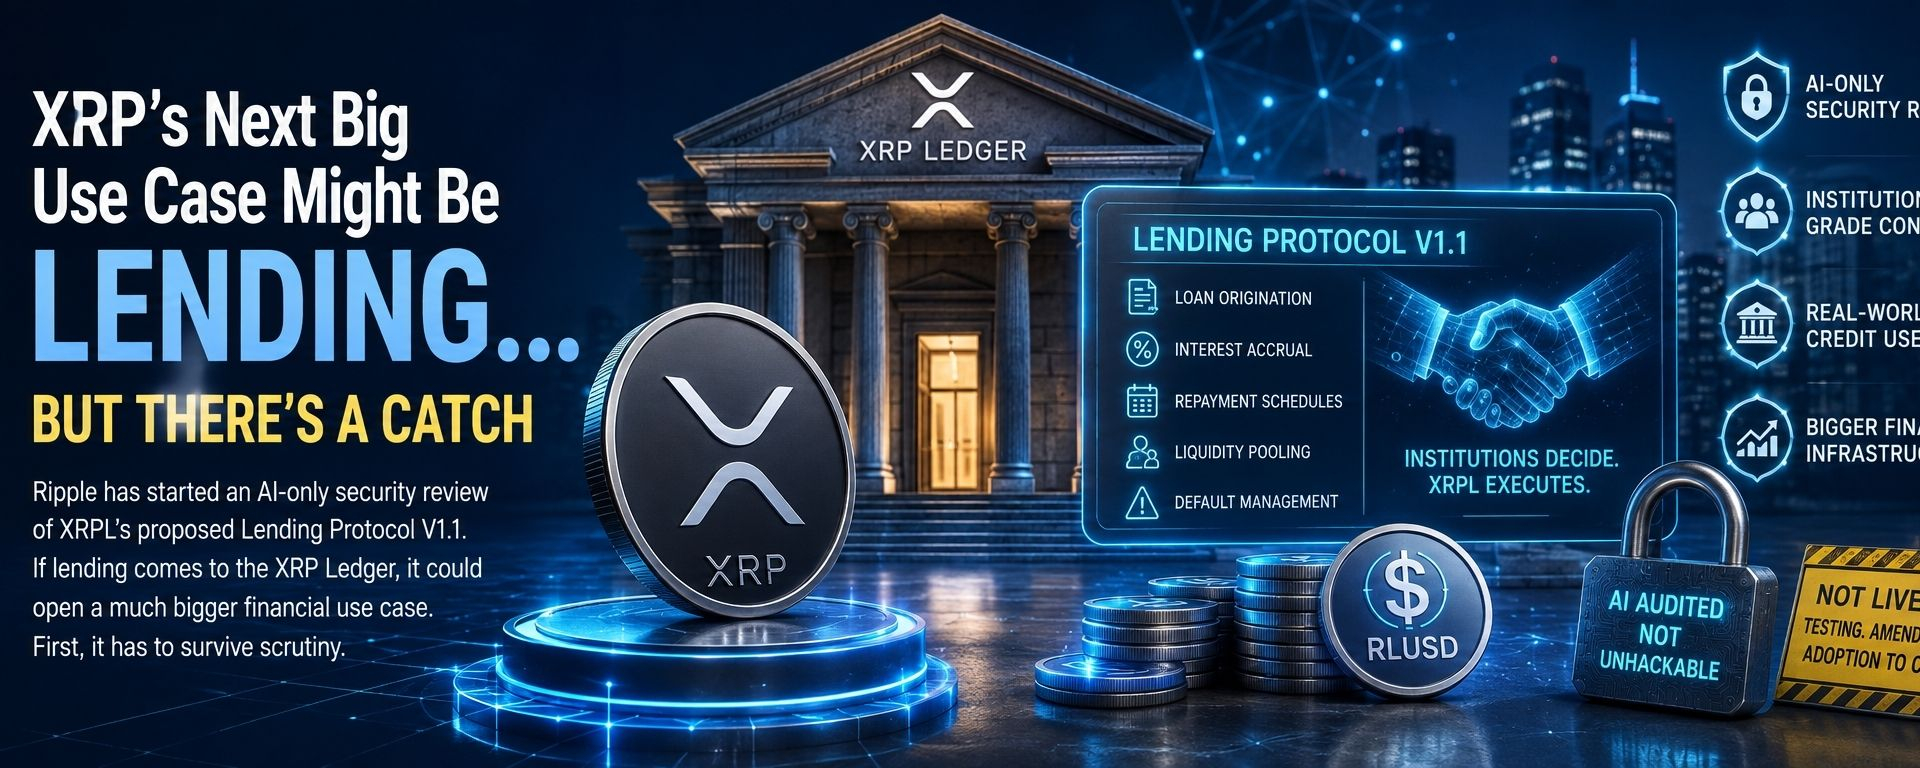
Ripple a commencé une revue de sécurité exclusivement basée sur l’IA du protocole de prêt proposé V1.1 pour le XRPL. Si le prêt arrive sur le XRP Ledger, cela pourrait ouvrir un cas d’usage financier beaucoup plus vaste. D’abord, il doit résister à l’examen minutieux.
Ripple a lancé une revue de sécurité exclusivement basée sur l’IA de l’une des propositions de mise à niveau les plus intéressantes du XRP Ledger.
Ça a l’air mauvais.
C’est probablement exactement ce que vous voulez.
La plateforme de sécurité Sherlock a annoncé que Ripple utilise son moteur d’audit pour examiner le protocole de prêt V1.1 pour le XRP Ledger.
Le système réunit plusieurs auditeurs IA et des modèles de pointe dotés de capacités de sécurité spécialisées, appliquant essentiellement différentes approches automatisées au protocole pour voir ce qu'ils peuvent détecter.
Pour cette analyse en particulier, Sherlock décrit le processus comme étant exclusivement basé sur l'IA : plusieurs auditeurs IA et des modèles de pointe analysent le code à la recherche de vulnérabilités.
Et considérant que le code en question pourrait à terme faciliter la circulation de prêts et de capitaux institutionnels autour de XRPL…
Il semble préférable de le tester avant sa mise en ligne plutôt que de découvrir le problème après coup.
Mais l'aspect intelligence artificielle ne représente en réalité que la moitié de l'histoire.
La question bien plus importante est :
Que cherche exactement à construire XRPL ?
Car si le protocole de prêt fonctionne comme prévu, XRP Ledger pourrait aller encore plus loin :
Paiements.
Transferts.
Commerce.
Tokenisation.
…et en quelque chose de considérablement plus grand.
Crédit.
Cela mérite qu'on s'y attarde.
🤔 Tout d'abord : qu'est-ce que le protocole de prêt XRPL ?
Éliminons le jargon.
Imaginez une entreprise qui a besoin d'argent pendant trois mois.
Normalement, cela pourrait aller à :
Une banque.
Un fonds de crédit privé.
Un prêteur.
Une autre institution financière.
Ils évaluent l'emprunteur.
Déterminez s'ils sont à l'aise avec l'idée de prêter.
Mettez-vous d'accord sur le taux d'intérêt.
Définir les modalités de remboursement.
Ensuite, fournissez le capital.
Le protocole de prêt proposé par XRPL tente d'intégrer une partie de ce processus à la blockchain.
Il est important de préciser qu’il ne s’agit pas de faire décider par la blockchain si la société de logistique de Dave mérite un prêt de 2 millions de livres sterling.
Cette décision reste indépendante de la chaîne de décision.
Le modèle de base est :
Ce sont les institutions qui prennent la décision en matière de crédit.
↓
XRPL gère l'exécution.
Une fois les conditions de prêt convenues, le protocole peut standardiser des éléments tels que :
Octroi de prêts.
Intérêts courus.
Échéanciers de remboursement.
Gestion des prêts.
Valeurs par défaut.
Mise en commun des liquidités.
Autrement dit:
Ce sont les humains qui décident qui mérite le prêt.
La blockchain permet de mettre en œuvre ce qui se passe après cette décision.
Cette distinction est importante.
Car il ne s'agit pas de recréer chaque aspect d'une banque au sein d'un contrat intelligent.
Il s'agit de mettre le système financier sous contrôle.
💰 Et il ne s'agit pas nécessairement de prêts surcollatéralisés de type crypto.
C'est là que la proposition devient nettement plus intéressante.
De nombreux prêts DeFi fonctionnent de manière similaire :
Vous souhaitez emprunter 70 000 $.
Super.
Veuillez d'abord déposer l'équivalent de 100 000 $ en cryptomonnaie.
Utile?
Bien sûr.
Mais ce n'est pas exactement ainsi que fonctionne la plupart des prêts aux entreprises dans le monde réel.
Le protocole de prêt proposé par XRPL est conçu pour permettre des prêts à terme fixe et sans garantie utilisant des fonds mis en commun provenant d'un coffre-fort d'actifs unique.
La solvabilité serait évaluée par le biais d'une souscription et d'une gestion des risques hors chaîne.
Le protocole gère ensuite le prêt convenu sur la blockchain.
La documentation XRPL décrit également la protection du capital en cas de première perte, conçue pour aider à absorber les pertes en cas de défaut de paiement des emprunteurs.
Cela ressemble beaucoup plus aux marchés du crédit traditionnels.
Ce qui est délibéré.
Les cas d'utilisation prévus incluent notamment :
Financement des stocks pour les teneurs de marché
facilités de fonds de roulement
Prêts garantis
Crédit institutionnel
C'est une proposition très différente de :
«Empruntez 500 $ en USDC en utilisant vos pièces dérivés de mèmes.»
🏦 Pourquoi les institutions voudraient-elles réellement cela ?
Parce que le secteur du crédit est énorme.
Les marchés financiers ne se contentent pas de déplacer des actifs.
Ils les financent.
Les entreprises empruntent de l'argent.
Les teneurs de marché empruntent des stocks.
Les fonds utilisent l'effet de levier.
Positions de financement des concessionnaires.
Les entreprises comblent les écarts entre les paiements.
Les actifs sont mis en gage.
Le capital est recyclé.
Le crédit sous-tend une quantité absurde d'activité économique.
Et c'est là que la tokenisation devient beaucoup plus intéressante.
Imaginez la tokenisation d'un fonds du Trésor.
Super.
Et maintenant ?
Quelqu'un peut-il emprunter en utilisant cela comme garantie ?
Cela peut-il permettre de financer un autre poste ?
Peut-il servir de garantie ?
Peut-elle fournir des liquidités ?
Les entreprises peuvent-elles réellement l'utiliser pour des opérations financières utiles ?
C’est là que la tokenisation commence à devenir un système financier plutôt qu’un simple système de classement numérique coûteux.
L'élément manquant entre les actifs tokenisés et le fonctionnement des marchés de capitaux sur la blockchain est de plus en plus l'infrastructure de crédit.
Et c’est précisément ce que XRPL essaie de construire.
🧩 Il y a en fait deux pièces importantes
Le système de prêts proposé repose sur deux composantes complémentaires.
1. Coffres-forts à actif unique
Considérez-les comme des réserves d'un même actif.
Les capitaux peuvent être déposés dans le coffre-fort puis mis à disposition pour des prêts.
2. Le protocole de prêt
Il s'agit du mécanisme qui permet de transformer les liquidités mises en commun en prêts à terme fixe avec des conditions, un service et une logique de remboursement convenus.
Ensemble:
Vault fournit des capitaux.
↓
L'emprunteur est approuvé hors chaîne.
↓
Les conditions du prêt sont convenues.
↓
XRPL exécute le prêt.
↓
Les intérêts et les remboursements suivent les conditions prédéterminées.
Voilà l'idée de base.
Et si vous pensez :
« Cela ressemble étrangement à du financement classique. »
Exactement.
C'est probablement le but recherché.
🔐 Les institutions restent soumises à des contrôles de conformité
Il existe une autre différence importante entre cela et la version Far West de la DeFi.
XRPL dispose également d'une infrastructure axée sur la conformité pour restreindre l'accès. Les domaines autorisés peuvent être utilisés par des fonctionnalités telles que les protocoles de prêt pour limiter la participation aux entités approuvées, les identifiants vérifiables permettant d'établir si un compte remplit les conditions requises.
Cela a une importance capitale si XRPL le souhaite :
Banques.
Fonds.
Sociétés de paiement.
Les teneurs de marché.
Gestionnaires d'actifs.
Autres institutions financières réglementées.
utiliser réellement cette infrastructure.
Les institutions ne se lèvent généralement pas le matin en pensant :
« J’aurais souhaité que mon interlocuteur d’aujourd’hui soit totalement anonyme. »
Ils veulent savoir à qui ils ont affaire.
Ils ont des règles KYC.
Exigences en matière de lutte contre le blanchiment d'argent.
Services des risques.
Équipes de conformité.
Organismes de réglementation.
Avocats.
Des tas d'avocats.
XRPL semble donc de plus en plus chercher à combiner :
Règlement par blockchain
avec:
contrôles financiers traditionnels.
C’est une proposition institutionnelle beaucoup plus réaliste que de prétendre que la finance réglementée va soudainement abandonner toutes ses exigences de conformité.
🤖 Alors pourquoi l'IA essaie-t-elle de le casser ?
Car les protocoles de prêt constituent précisément le type d'infrastructure que vous ne voulez absolument pas voir dysfonctionner.
Un bug dans une application sociale ?
Ennuyeux.
Un bug dans un logiciel gérant des portefeuilles d'actifs financiers et de prêts ?
Après-midi différent.
Le secteur des cryptomonnaies a appris cette leçon à maintes reprises, et à grands frais.
Les contrats intelligents et les protocoles DeFi ont engendré des pertes de milliards de dollars au fil des ans, notamment à cause de :
Vulnérabilités du code.
Exploits économiques.
Manipulation de l'oracle.
Défaillances du contrôle d'accès.
Mauvaises hypothèses.
Interactions inattendues entre les protocoles.
Et occasionnellement :
Quelqu'un remarque qu'un développeur a oublié quelque chose d'assez important.
Le moteur d’audit de Sherlock examine actuellement le protocole de prêt V1.1.
Le système utilise plusieurs agents d'audit IA et des modèles de pointe dotés de compétences de sécurité spécialisées, adaptant les tests en fonction de la complexité et de la surface d'attaque du code.
C'est vraiment intéressant.
Mais il y a un avertissement important.
⚠️ « Audité par IA » ne signifie PAS « inviolable »
Veuillez graver ceci sur chaque protocole crypto.
Un audit n'est pas une garantie.
Un audit humain, non.
Un audit par IA, non.
Sept audits ne le sont pas.
Ils réduisent les risques.
Ils peuvent identifier les vulnérabilités.
Ils peuvent déceler des hypothèses que les développeurs ont négligées.
Ils peuvent rendre les logiciels considérablement plus sûrs.
Mais ils ne peuvent pas prouver :
« Personne ne trouvera jamais le moyen d'exploiter cela. »
La sécurité ne fonctionne pas comme ça.
Cela ne rend pas les audits inutiles.
Tout le contraire.
Cela démontre pourquoi la sécurité doit être continue.
Audit.
Test.
Réparer.
Nouvel audit.
Moniteur.
Répondre.
Mise à niveau.
Répéter indéfiniment.
Bienvenue dans le monde des infrastructures financières.
🚧 Et voici le hic : les prêts ne sont toujours pas disponibles sur le réseau principal.
Je m'attends à ce que cette partie disparaisse de nombreux articles sur le XRP.
L’infrastructure de prêt native de XRPL est toujours en phase de test et de processus de modification.
Les propositions sous-jacentes de Single Asset Vault et de protocole de prêt, XLS-65 et XLS-66, restent soumises à l'approbation des validateurs, tandis que les développeurs peuvent déjà intégrer et tester le système sur devnet.
Par ailleurs, la nouvelle révision LendingProtocolV1_1 est officiellement répertoriée par XRPL comme suit :
En développement.
Les récents travaux de développement ont permis de faire progresser la prise en charge de la version 1.1, mais cela ne signifie pas que le prêt natif fonctionne comme un marché de production sur le réseau principal XRPL aujourd'hui.
Donc:
Avancement du développement ≠ activation.
Audit ≠ lancement.
Lancement ≠ adoption.
L'adoption ne signifie pas des milliards de prêts.
Il y a une séquence ici.
Les articles sur les cryptomonnaies ont parfois tendance à omettre environ quatre de ces étapes.
Nous ne le ferons pas.
💵 Où se situe RLUSD ?
Les choses deviennent encore plus intéressantes.
RLUSD a franchi le cap des 2 milliards de dollars.
L'offre de RLUSD sur XRPL approche désormais la barre du milliard de dollars, avec environ 963 millions de dollars en circulation sur le réseau au moment du dernier franchissement de cette étape.
Cela crée une possibilité évidente.
Les stablecoins sont des actifs naturels pour le prêt.
En général, une entreprise ne souhaite pas emprunter :
« Quelque chose d'une valeur de 500 000 $ qui pourrait valoir 410 000 $ d'ici mardi. »
Elle veut des dollars.
Ou quelque chose qui représente des dollars.
Cela signifie que le RLUSD pourrait à terme devenir l'un des actifs les plus naturellement utilisés au sein d'un écosystème de prêts XRPL.
C'est logique.
Mais cela soulève également une autre question concernant le XRP.
🤔 Si les prêts utilisent le RLUSD, pourquoi les détenteurs de XRP devraient-ils s'en soucier ?
Excellente question.
Et c’est là que je ne veux pas inventer une réponse.
Si quelqu'un emprunte :
1 million de dollars en RLUSD
sur le registre XRP…
Ils n'empruntent pas 1 million de dollars en XRP.
C'est important.
L'argument haussier en faveur du XRP ne peut donc pas se résumer à :
« Lancement du service de prêt XRPL = tout le monde a besoin de XRP. »
C'est trop facile.
L'avantage potentiel le plus réaliste est plus large.
Des prêts réussis pourraient créer :
Investir davantage dans XRPL.
Davantage d'utilisateurs institutionnels.
Plus de liquidités.
Utilisation accrue des stablecoins.
Plus de transactions.
Davantage d'applications financières.
Des garanties plus tokenisées.
D'autres raisons de conserver les actifs sur le réseau.
Et potentiellement une plus grande utilité pour le XRP au sein de l'écosystème de liquidité plus large du XRPL.
Le XRP reste l'actif natif du réseau.
Il est utilisé pour les frais et les réserves et peut jouer un rôle de liquidité et de relais.
Mais il faudrait observer si un boom des prêts créerait une demande supplémentaire significative de XRP.
Ne présumez pas.
La même règle qu'auparavant :
L'utilisation du XRPL peut être positive pour l'écosystème sans que chaque transaction nécessite l'achat d'une grande quantité de XRP.
🏗️ Maintenant, faites le lien avec ce que Ripple a fait.
C’est à ce moment que les histoires de la semaine commencent à s’imbriquer.
Ripple commence à ressembler de moins en moins à une entreprise de cryptomonnaies traditionnelle.
Observez la pile en cours d'assemblage :
Paiements
↓
Garde à vue
↓
RLUSD
↓
Courtage de premier ordre
↓
Tokenisation
↓
Infrastructures collatérales
↓
Prêt
↓
Règlement
C'est intéressant.
Parce que ces éléments peuvent potentiellement interagir.
Imaginez un marché institutionnel où :
Un fonds est tokenisé.
L'actif est hébergé sur XRPL.
RLUSD fournit un actif de règlement en dollars.
Un fonds de prêt fournit du crédit.
Une institution emprunte en contrepartie d'une activité ou la finance.
Ripple Prime offre un accès institutionnel au marché à d'autres niveaux de la pile technologique.
La garde protège les actifs.
Le règlement s'effectue sur la blockchain.
Cela commence à ressembler à un véritable système financier.
Pas simplement une blockchain avec des jetons.
Nous n'en sommes pas encore là.
Cette phrase est suffisamment importante pour être répétée.
Nous n'y sommes pas encore.
Mais les éléments en cours d'élaboration vont de plus en plus dans cette direction.
Les récents investissements de Ripple dans ZILO et Licuido visent également à intégrer à XRPL des infrastructures de transfert, d'émission et de mobilité des garanties.
Ajoutez à cela les prêts, et la stratégie devient beaucoup plus facile à comprendre.
🐂 Le scénario haussier
Constituons le dossier le plus solide possible.
Le protocole de prêt V1.1 a passé avec succès son examen de sécurité.
Toutes les vulnérabilités ont été corrigées.
Les modifications concernées finissent par suivre le processus de gouvernance de XRPL et sont activées.
Lancement de coffres-forts d'actifs uniques et d'une infrastructure de prêt.
Les prêteurs institutionnels fournissent des capitaux significatifs.
Les entreprises et les institutions financières empruntent effectivement.
Le RLUSD est de plus en plus utilisé sur les marchés du crédit.
Les actifs tokenisés interagissent de plus en plus avec les marchés du crédit et des garanties.
La liquidité s'accroît.
De nouveaux produits financiers font leur apparition.
Et le XRP devient plus utile au sein d'une économie XRPL beaucoup plus vaste.
Et si tout cela se produisait ?
Le prêt pourrait alors devenir l'un des développements les plus importants de l'utilité de XRP Ledger depuis des années.
Non pas parce que les prêts font automatiquement grimper le XRP.
Car XRPL accomplirait alors une tâche économiquement importante qu'elle ne réalisait pas auparavant.
Voilà le scénario optimiste.
Et je pense qu'il faut prendre cela au sérieux.
😐 Le cas de base
Le protocole finit par être lancé.
Ça marche.
Les développeurs construisent autour de ça.
Quelques produits de prêt institutionnels ou spécifiquement conçus pour les cryptomonnaies font leur apparition.
L'utilisation augmente lentement.
RLUSD devient un actif de prêt courant.
Mais le volume restera relativement modeste pendant un certain temps.
Le XRP bénéficie davantage de la croissance plus générale du XRPL que de la demande de prêts directs.
Honnêtement?
Cela ne me surprendrait pas.
La mise en place d'une infrastructure financière prend du temps.
Il est rare que les banques prennent connaissance d'un communiqué de presse publié le mardi et transfèrent 10 milliards de dollars sur un nouveau système dès le mercredi après-midi.
Il y aura des pilotes.
Essai.
Travail de conformité.
Intégrations.
Évaluation des risques.
Et probablement de nombreuses réunions qui auraient dû être remplacées par des courriels.
C'est normal.
🐻 Le scénario baissier
L'audit de sécurité met en évidence des problèmes importants.
Le développement est retardé.
Le support des validateurs reste insuffisant.
Les modifications ne sont pas activées.
Ou peut-être que le protocole finira par être lancé, mais que personne ne l'utilisera vraiment.
Voilà l’autre risque que les gens oublient.
Vous pouvez construire une infrastructure techniquement excellente…
et n'ont toujours pas de clients.
Le monde des cryptomonnaies regorge de villes fantômes magnifiquement conçues.
Ainsi, même si le protocole de prêt V1.1 finit par surmonter tous les obstacles techniques, nous devons encore nous poser la question suivante :
Qui prête réellement ?
Qui emprunte ?
Quel est le montant du capital impliqué ?
Quels sont les actifs utilisés ?
Des institutions participent-elles ?
L'activité continue-t-elle de croître ?
L'audit ultime n'est pas Sherlock.
C'est l'usage.
👀 Les six choses que je regarde
Voici ma liste de contrôle à partir d'ici.
1. 🔐 Que révèle l'audit de sécurité ?
L'examen devrait à terme nous donner une meilleure idée des vulnérabilités, le cas échéant, qui ont été identifiées.
Des vulnérabilités sont-elles découvertes ?
Ce n'est pas forcément une mauvaise nouvelle.
Détecter les bugs avant le lancement, c'est précisément le rôle d'un audit.
Ce qui compte, c'est leur gravité et la manière dont on les traite.
2. 🗳️ Le protocole de prêt V1_1 progresse-t-il vers l'activation ?
Tout de suite:
En développement.
C’est ce statut qui compte.
Lorsque cela changera, nous y prêterons attention.
3. 💰 Quel est le montant des capitaux entrant dans les coffres-forts à actif unique ?
Une fois que l'infrastructure devient réellement utilisable, les dépôts deviennent bien plus intéressants que les annonces.
Montrez-moi l'argent.
Littéralement.
4. 💵 Quel rôle joue RLUSD ?
RLUSD est déjà en train de devenir l'un des produits les plus importants de Ripple.
Si cela devient un actif important d'emprunt, de prêt ou de règlement sur XRPL, nous pourrons le mesurer.
C'est nettement plus utile que de deviner.
5. 🏦 Les institutions participent-elles réellement ?
C'est le plus important.
Pas:
« Protocole conçu pour les institutions. »
Institutions réelles.
Prêts effectifs.
Capital réel.
Utilisation réelle.
C'est la norme.
6. ⚡ Le XRP en tire-t-il une utilité significative ?
Et enfin :
Une activité de prêt accrue crée-t-elle une demande plus importante pour le XRP ?
Le XRP devient-il plus utile pour la liquidité ?
Permet-il de relier différents actifs et marchés ?
L'activité XRPL plus profonde a-t-elle réellement une importance économique pour XRP ?
Nous ne devrions pas décider de la réponse à l'avance.
Nous devrions surveiller les données.
☕ Mon avis
Je pense que le secteur des prêts pourrait à terme devenir l'un des développements les plus importants concernant XRPL que nous avons abordés.
Non pas parce que le mot « prêt » sonne bien.
Pas vraiment.
Essayez de mettre :
« INFRASTRUCTURE DE CRÉDIT NON GARANTIE À TERME FIXE !!! »
sur une miniature YouTube.
Bonne chance.
C'est important car le crédit est l'un des fondements de la finance.
La tokenisation permet aux actifs d'exister sur la blockchain.
Les stablecoins offrent aux marchés un actif de règlement stable.
Les échanges créent de la liquidité.
Mais les prêts permettent aux capitaux de devenir productifs.
C'est un pas beaucoup plus important.
Et la stratégie globale de Ripple semble de plus en plus s'orienter précisément vers ce type d'infrastructure financière.
L'aspect encourageant ?
Le protocole est en cours de test.
Le code est en cours d'examen.
L'infrastructure de soutien est en cours de construction.
La partie la moins passionnante ?
Ce n'est pas encore en ligne.
Et même alors, nous avons toujours besoin d'adoption.
C'est là le hic.
Il existe une énorme différence entre :
« XRPL peut soutenir les prêts institutionnels. »
et:
« Les institutions empruntent des milliards via XRPL. »
Aujourd'hui, nous sommes bien plus proches de la première phrase.
La thèse d'investissement devient considérablement plus intéressante si nous atteignons finalement le second stade.
Je ne vais donc pas le signaler :
🚀 XRP HAUSSIER
Et passons à autre chose.
Je l'ajoute à ma liste de surveillance.
D'abord:
Peuvent-ils le sécuriser ?
Alors:
Peuvent-ils le lancer ?
Alors:
Est-ce que quelqu'un l'utilisera ?
Et enfin :
Le XRP est-il réellement avantageux ?
Ces quatre questions importent bien plus que n'importe quel objectif de prix associé à cette annonce.
Pour l'instant, Ripple soumet le protocole à un examen de sécurité exclusivement réalisé par une IA.
Bien.
Si XRPL souhaite réellement devenir une infrastructure pour la finance institutionnelle…
Je préférerais que quelqu'un s'efforce de le détruire avant l'arrivée des institutions.


