


Les États-Unis pourraient bien rouvrir la porte aux ICO. Le 18 août, la SEC a officiellement proposé la Reg CA : pour la première fois, des règles d’émission de tokens conçues spécifiquement pour la Crypto, afin de permettre aux projets remplissant les conditions de lever des fonds en émettant des tokens publiquement aux États-Unis.
Après la diffusion de cette nouvelle, beaucoup l’ont appelée « ICO 2.0 ». Mais pourquoi les États-Unis, dans le passé, n’autorisaient-ils pas les projets à faire des ICO librement ? Et cette fois, qu’est-ce que la Reg CA a réellement « assoupli » ? Pour comprendre ce retour des ICO, il faut d’abord revenir sur les restrictions américaines à la levée de fonds via des tokens.
TL;DR
1. Les États-Unis pourraient rouvrir à nouveau les ICO : la Reg CA permet aux projets éligibles de lever des fonds en émettant des tokens publiquement auprès d’investisseurs particuliers.
2. Les tokens pourraient vraiment avoir des fondamentaux : des projets avec de vrais revenus pourraient, à l’avenir, relier de façon plus claire des droits économiques comme les revenus, les rachats et les dividendes au token.
3. À surveiller en priorité : trois types d’opportunités — les anciens tokens soumis à la régulation, les projets avec de vrais flux de trésorerie, et les Launchpad / plateformes de financement on-chain.
Qu’est-ce que la Reg CA change vraiment ?
Par le passé, les projets américains voulaient émettre des tokens publiquement, mais ils se heurtaient toujours à un dilemme :
Soit enregistrer le produit comme une valeur mobilière (security) et assumer des obligations complètes d’enregistrement, de divulgation et de reporting continu ; soit passer par une exemption, mais en acceptant des restrictions sur les investisseurs, le mode de levée de fonds ou la liquidité. C’est pourquoi de nombreux projets choisissent d’émettre des tokens à l’étranger, voire de restreindre directement la participation des utilisateurs américains.
Mais à l’avenir, les choses seront différentes : la Reg Crypto prévoit, pour la première fois, deux voies de financement conçues pour les tokens.
- Startup Exemption pour les projets en phase initiale : jusqu’à 4 ans de financement, 5 millions de dollars maximum
- L’exception pour levées de fonds (Fundraising Exemption) vise des projets plus importants : sur 12 mois, jusqu’à 20 ou 75 millions de dollars, mais cela exige une qualification de la SEC, des rapports financiers, et pour le niveau 2, un audit.
Le point clé, c’est que le token peut être vendu publiquement à des investisseurs particuliers, et qu’en principe il n’y a pas de période de détention obligatoire comme dans les placements privés traditionnels : il peut être revendu immédiatement.
Cette perspective suffit à enthousiasmer la Crypto : à l’avenir, les startups n’auront plus besoin de chercher des VC, elles pourront lever des fonds directement auprès des futurs utilisateurs. Et c’est aussi ce que la communauté appelle « ICO 2.0 ». Mais ce n’est pas un simple retour de l’ICO de 2017.
Lors d’une levée de fonds, le projet doit divulguer des informations comme l’offre de tokens, les déblocages, les droits de gouvernance, etc., et préciser ce qu’il fera une fois l’argent reçu et où il en est actuellement. Une fois les engagements réalisés ou l’exécution de façon définitive arrêtée, le projet peut soumettre un Transition Report, mettant officiellement fin au covered investment contract lié aux tokens ; le token lui-même peut toutefois continuer à être négocié.
En bref : en 2017, c’était « on lève l’argent d’abord, on verra ensuite ». Et l’ICO 2.0 intègre dans les règles le financement, la divulgation, la construction et la sortie.
Le plus grand fardeau des tokens — il est peut-être en train d’être levé
La Reg CA ne règle pas seulement « comment émettre de nouveaux tokens à l’avenir » : elle doit aussi traiter les problèmes laissés en suspens par le passé. Le Token est-il vraiment un titre financier ?
Dans le passé, de nombreux projets cherchaient constamment à prouver que leur token n’était pas un titre financier ; car s’il était requalifié en titre, il faudrait alors faire face à des règles de financement, de divulgation et de trading plus strictes.
Cela soulève aussi deux problèmes.
D’abord, de nombreuses émissions de tokens peuvent impliquer un contrat d’investissement, mais le projet fonctionne depuis de nombreuses années déjà : quand cette relation de droit des valeurs mobilières pourra-t-elle prendre fin ? On n’a jamais de réponse claire.
Deuxième point : pour éviter que le token ressemble trop à une valeur mobilière, de nombreux projets n’osent pas non plus le laisser capter directement la valeur du protocole. En particulier, des conceptions comme les dividendes, la distribution de profits, le rachat (buyback) volontaire, etc., peuvent renforcer le caractère de valeur mobilière.
Donc Crypto présente un phénomène assez étrange : le protocole est clairement rentable, mais le Token ne peut servir qu’à la gouvernance, au staking et à des incitations, ce qui rend difficile le partage direct des revenus du protocole.
La Reg CA revient à proposer de nouvelles solutions à ces deux problèmes.
1) Une fois le projet qu’il a accompli (ou arrêté définitivement) les travaux initialement promis, et après avoir soumis le Transition Report, il peut mettre fin à la relation de contrat d’investissement liée au token ; et ce Safe Harbor s’applique aussi aux anciens tokens déjà émis par le passé.
2) Le projet n’a pas forcément besoin de chercher à prouver que le token « n’est pas un titre financier » ; il peut plutôt, dans le cadre des réglementations correspondantes, faire en sorte que le token porte des droits économiques plus clairement définis.
D’après les propres estimations de la SEC, ce sont peut-être au contraire les anciens tokens qui seront la partie ayant l’impact le plus important à court terme :
La SEC estime qu’environ 130 nouveaux projets par an pourront financer leurs activités via la Reg CA, mais qu’il pourrait aussi y avoir 475 projets plus anciens qui tireront parti de la nouvelle règle pour résoudre les problèmes de statut de titres financiers hérités du passé concernant leurs tokens.
Ainsi, la première vague d’impact après la mise en place de la Reg CA ne sera peut-être pas la brusque apparition de nombreuses nouvelles ICO ; elle consistera plutôt à aider certains anciens tokens à résoudre les problèmes d’identité de titres financiers qui les préoccupent depuis longtemps.
Quels types de plateformes et de projets pourraient en bénéficier ?
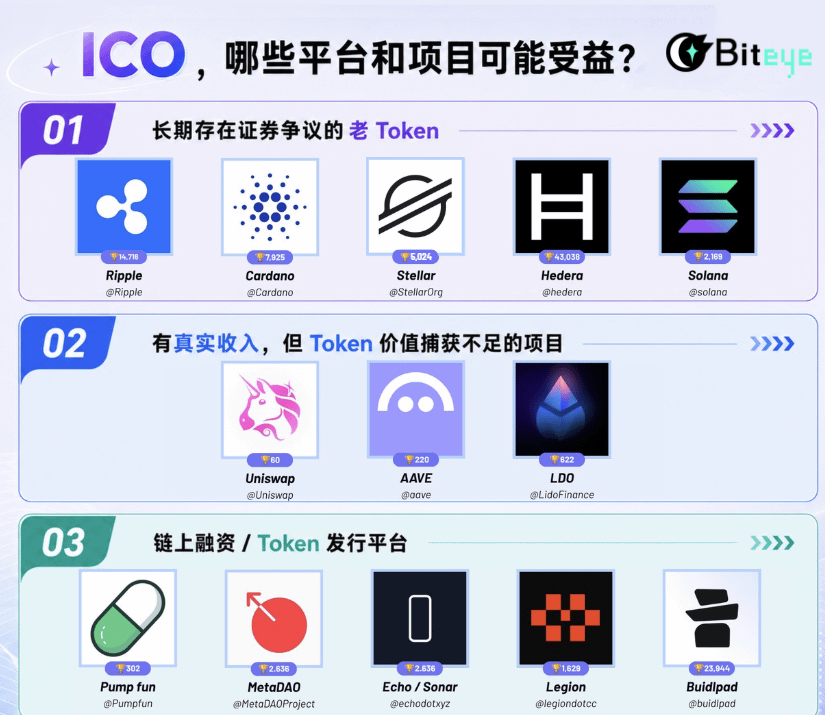
En suivant l’évolution évoquée plus haut, l’impact de la Reg CA n’est en réalité pas seulement un « retour des ICO ». D’après la situation actuelle du marché, je pense qu’au moins trois types de projets méritent d’être réexaminés.
(1) Les anciens tokens qui font depuis longtemps l’objet de controverses au sujet de leur statut de valeur mobilière
Certains anciens projets ont une activité, des utilisateurs et un écosystème qui ne posent pas trop de problèmes, mais le prix intègre depuis toujours une couche de « décote réglementaire » difficile à quantifier.
Le marché va s’inquiéter : enquête de la SEC, poursuites, retrait des exchanges américains, les institutions n’osent pas détenir, voire impossibilité pour le projet d’étendre normalement son activité sur le marché américain.
Ces risques n’apparaissent pas directement dans le chiffre d’affaires et la TVL, mais ils continuent à peser durablement sur l’évaluation (la valorisation) que le marché est prêt à accorder.
(2) Les projets qui ont de vrais revenus, mais dont la capture de valeur du token est insuffisante
Dans le passé, pour juger les tokens, on regardait souvent la TVL, le volume de transactions, le FDV et le récit (narratif), mais très rarement on calcule réellement « combien de profits ce token représente », comme on le ferait avec une action.
Si, à l’avenir, davantage de tokens disposent d’avantages économiques clairement définis, le marché commencera naturellement à distinguer deux types de projets :
- Les tokens soutenus par le récit (narratif)
- Les tokens soutenus par des flux de trésorerie
Donc, il faut chercher toutes les stratégies commerciales déjà établies et avec des flux de trésorerie suffisamment clairs, par exemple des emprunts et des frais de trading pour la DeFi mature, les revenus de trading des courtiers on-chain, les frais de gestion et de service des plateformes RWA, les revenus de réserves des émetteurs de stablecoins.
(3) Financement on-chain / plateformes d’émission de tokens
Si la taille des financements par tokens devait à nouveau s’élargir, l’un des plus grands marchés incrémentaux ne serait peut-être pas un token en particulier, mais toute une industrie nouvelle née autour de l’émission.
Dès l’an dernier, la Crypto a tenté « l’ICO 2.0 ». L’ICM de Solana l’année dernière visait à faire en sorte que les startups ne cherchent pas seulement des VC, mais émettent directement des tokens pour financer la communauté. Believe a été l’un des premiers à populariser ce modèle, puis Pump.fun a aussi commencé à développer fortement l’ICM.
La Reg CA ressemble davantage à une formalisation de la direction explorée par l’ICM au cours de la dernière année, en ajoutant un ensemble de règles de régulation officielles. Si cette voie fonctionne,
Des plateformes de financement on-chain comme Pump.fun, MetaDAO, Echo/Sonar, CoinList pourraient évoluer de « plateformes d’émission de tokens » vers de véritables portes d’entrée pour la levée de fonds en Crypto.
Quand la Reg CA sera-t-elle mise en œuvre ?
Enfin, il faut aussi tempérer l’enthousiasme : la Reg CA n’est actuellement qu’une proposition ; elle n’est pas encore entrée en vigueur de manière officielle.
Le 18 août, la SEC a proposé des règles, puis les a publiées le 21 août (Federal Register). À l’heure actuelle, une consultation publique de 60 jours est en cours, avec une date limite au 20 octobre.
Ensuite, la SEC devra aussi examiner les commentaires, modifier les règles et décider s’il faut les approuver officiellement ; il n’y a pas encore de calendrier officiel.
Comme la proposition elle-même est assez complexe, le marché s’attend généralement à ce que ce soit le plus rapide en 2027, voire plus tard. Et la Reg CA n’est pas non plus la réponse finale à la régulation de la Crypto.
Elle règle principalement les questions de financement des tokens, de divulgation et de sortie d’un contrat d’investissement ; les sujets comme les échanges (exchanges), les courtiers, les dépositaires, etc., ne font pas partie de ces règles. Par ailleurs, à l’avenir, lors du renouvellement des mandats à la SEC, il existe aussi un risque que les règles soient modifiées. Donc, pour l’instant, il n’est pas encore nécessaire de s’empresser de crier « les ICO sont de retour » : il reste encore un certain temps avant que la Reg CA ne soit réellement mise en œuvre.