

Une banque peut prouver que la tokenisation fonctionne avec un prototype.
La question la plus difficile est de savoir ce qui se passe lorsque ce prototype doit parler aux systèmes dont la banque dépend déjà.
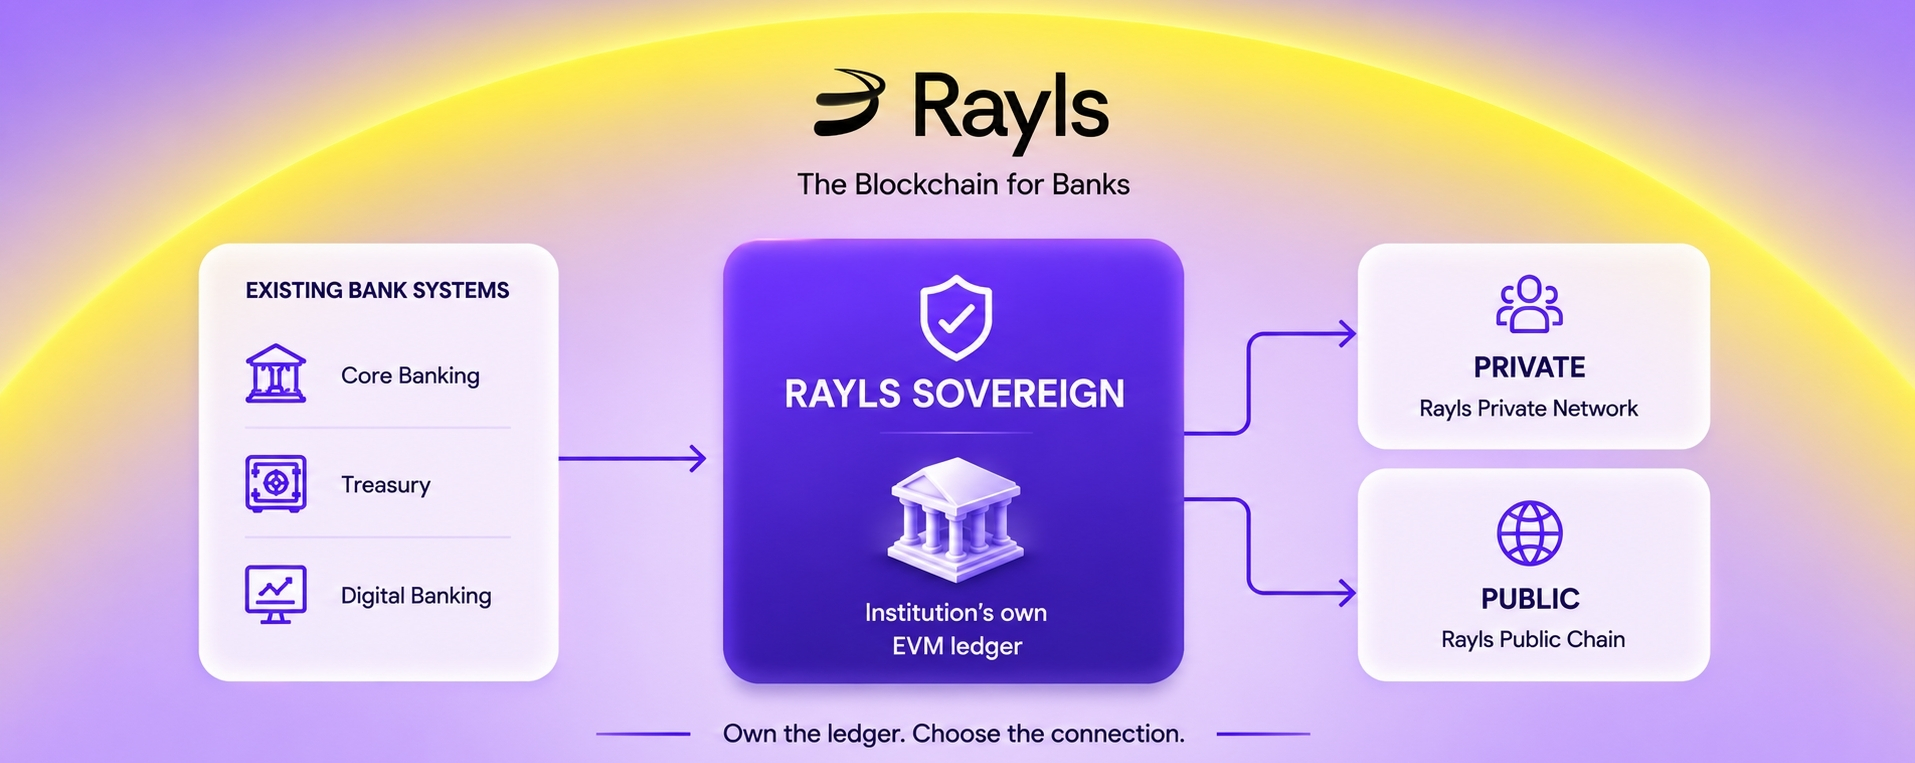
Banque de base. Trésorerie. Banque digitale. Systèmes d’identité et de KYC.
Si la blockchain devient un autre système isolé, la banque a créé un autre problème d’intégration au lieu d’en résoudre un.
C’est la partie du Rayls Sovereign que je trouve la plus intéressante.
Le mécanisme : Sovereign expose le grand livre via des interfaces familières
Rayls Sovereign est une blockchain EVM privée compatible que l’institution installe et exploite dans son propre environnement.
Le registre gère l’activité onchain de l’institution, tandis que les applications peuvent s’y connecter via des interfaces standard.
L’option la plus directe est le JSON-RPC Ethereum.
Cela signifie que des outils Ethereum existants comme ethers.js, web3.js, viem, Hardhat et Foundry peuvent communiquer avec le registre Sovereign sans qu’il soit nécessaire d’avoir un client de blockchain sur mesure.
Il existe aussi d’autres chemins d’intégration.
Le backend Rayls peut exposer une API REST pour la construction des transactions et l’intégration de la conservation, tandis que les connexions WebSocket peuvent fournir des événements en temps réel provenant du registre.
Donc l’intégration ne doit pas forcément ressembler à :
Systèmes bancaires → tout nouveau stack de blockchain
On peut par exemple voir les choses ainsi :
Systèmes bancaires → couche d’intégration existante → registre Sovereign
Cette distinction compte.
La documentation de Rayls décrit spécifiquement Sovereign comme capable de s’intégrer aux plateformes bancaires cœur, aux systèmes ERP, aux flux de prix, aux dépôts d’identité et de KYC.
Ensuite, le registre peut se connecter vers l’extérieur
Une fois qu’un actif ou une transaction se trouve sur le registre Sovereign de l’institution, celle-ci peut décider où il doit aller.
Pour une transaction institutionnelle privée :
Sovereign → Private Network Hub → un autre registre Sovereign
Pour l’activité sur chaîne publique :
Sovereign → Rayls Public Chain
Ce ne sont pas les mêmes parcours.
La connexion à la chaîne publique suit un chemin direct un-à-un et utilise ses propres smart contracts et son processus de relayer. Elle ne passe pas par le Private Network Hub.
Cette séparation est utile car l’institution n’a pas besoin d’exposer l’ensemble de son registre interne uniquement parce qu’un seul actif tokenisé doit interagir avec un réseau externe.
Un exemple concret
Imaginez qu’une banque tokenise un dépôt.
La banque peut émettre et gérer cet actif sur son propre registre Sovereign tout en conservant le registre dans son environnement.
Ses systèmes existants peuvent interagir avec le registre via les interfaces disponibles.
Si plus tard le dépôt doit interagir avec une autre institution, il peut utiliser la voie du réseau privé.
S’il doit atteindre une application ou de la liquidité sur la chaîne publique, il dispose d’une voie distincte pour cela.
L’essentiel est que le registre interne de la banque reste le registre propre de l’institution.
Ce qui change, c’est sa capacité à connecter ce registre à d’autres environnements lorsqu’il y a une raison métier de le faire.
Pourquoi cela compte pour la production
C’est là, je pense, que la distinction entre un prototype de blockchain et une infrastructure institutionnelle devient plus claire.
Un prototype pose :
« Peut-on mettre cet actif onchain ? »
La production demande :
« Nos systèmes existants peuvent-ils fonctionner avec cet actif sans devoir reconstruire la banque autour d’une nouvelle stack ? »
Sovereign est conçu autour de la deuxième question.
Il offre à l’institution son propre registre EVM, des interfaces d’intégration familières et des voies contrôlées vers les réseaux privés Rayls ainsi que vers la chaîne publique.
La plateforme sous-jacente est également en production depuis juin 2024, Rayls indiquant que Sovereign a été installé et utilisé par 30+ institutions financières.
Mon point à retenir
Pour la blockchain institutionnelle, l’intégration fait partie du produit.
Le point intéressant avec Sovereign n’est pas seulement qu’une banque obtient sa propre blockchain.
Le principe, c’est que la blockchain est conçue pour s’installer dans l’environnement existant de la banque tout en ayant des chemins clairement définis vers des réseaux onchain privés et publics.
CTA : Si vous évaluez une infrastructure blockchain pour une institution, l’architecture @Rayls Sovereign vaut la peine d’être examinée en commençant par la couche d’intégration.