Première allocution de Jackson Hole de Warsh : que le marché attend-il ce soir ?
Ce soir, le plus important pour Wall Street n’est peut-être pas le prochain rapport d’une entreprise, mais la première prise de parole au Jackson Hole du nouveau président de la Réserve fédérale, Kevin Warsh. La question n’est plus « quand baisser les taux », mais de savoir si la Fed envisagera à nouveau de relever les taux.
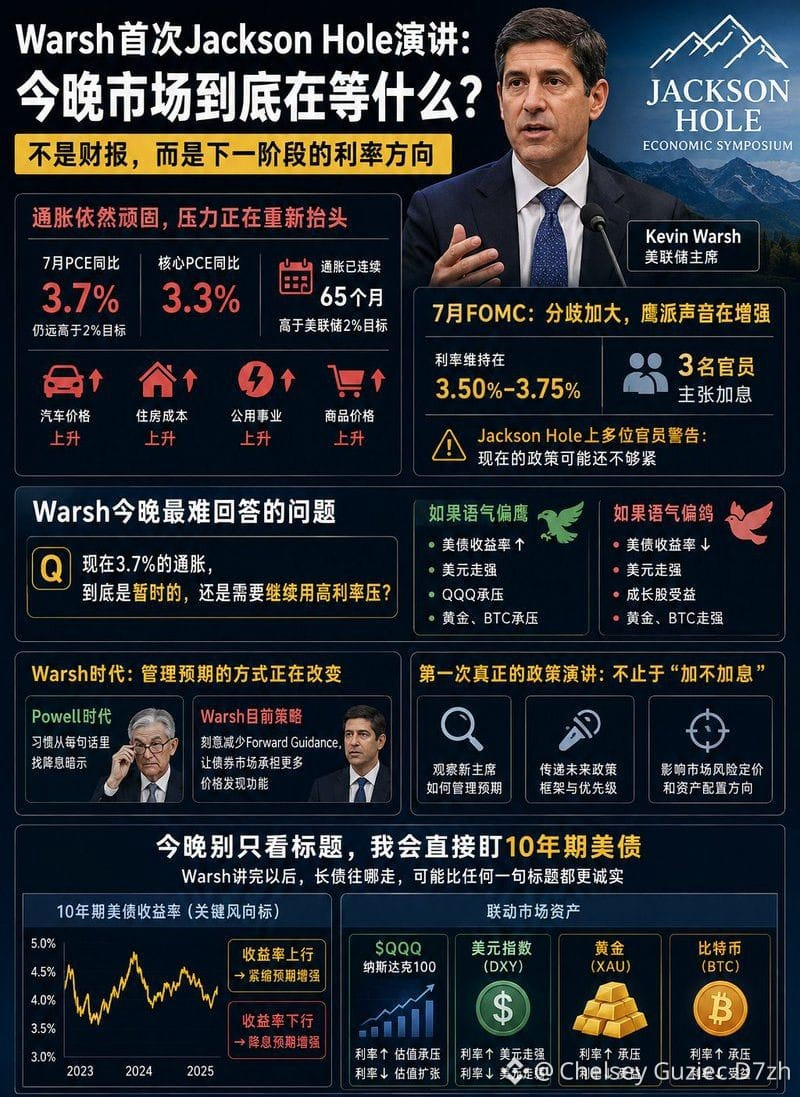
Aux États-Unis, l’inflation PCE de juillet a déjà repassé à 3,7 % en glissement annuel, et le PCE cœur atteint 3,3 %. L’inflation est supérieure à l’objectif de 2 % de la Fed depuis 65 mois consécutifs. Le problème, c’est que les prix des voitures, du logement, des services publics et des biens ont de nouveau tendance à monter en même temps. Lors du FOMC de juillet, la Fed a continué de maintenir le taux directeur entre 3,50 % et 3,75 %, mais trois responsables ont déjà plaidé pour une hausse des taux. Et plus récemment, à Jackson Hole, plusieurs responsables ont aussi averti publiquement que la politique actuelle n’est peut-être pas assez restrictive.
Ainsi, la véritable difficulté pour Warsh ce soir est de répondre à ceci : avec une inflation à 3,7 %, s’agit-il d’un phénomène temporaire, ou faut-il continuer à la comprimer avec des taux élevés ? S’il indique que le risque inflationniste reste clairement présent, la première réaction pourrait venir des rendements des bons du Trésor et du dollar, puis se transmettre à <t-2/> $QQQ, l’or et BTC ; si au contraire son ton est plus accommodant que prévu, les valeurs de croissance pourraient continuer à bénéficier de l’expansion de la valorisation.
Et il s’agit également de la première grande allocution de politique monétaire à véritablement compter depuis la prise de fonction de Warsh. Le marché ne se contente pas de deviner la prochaine décision sur les taux : il observe, pour la première fois, la manière dont ce nouveau président compte gérer les anticipations. À l’époque de Powell, tout le monde avait l’habitude de chercher, dans chaque phrase, des indices de baisse des taux ; pour l’instant, Warsh réduit au contraire volontairement la Forward Guidance, afin de laisser au marché obligataire davantage de fonctions de « découverte des prix ».
#Quand la Fed baissera-t-elle ses taux ?
Ce soir, le plus important pour Wall Street n’est peut-être pas le prochain rapport d’une entreprise, mais la première prise de parole au Jackson Hole du nouveau président de la Réserve fédérale, Kevin Warsh. La question n’est plus « quand baisser les taux », mais de savoir si la Fed envisagera à nouveau de relever les taux.
Aux États-Unis, l’inflation PCE de juillet a déjà repassé à 3,7 % en glissement annuel, et le PCE cœur atteint 3,3 %. L’inflation est supérieure à l’objectif de 2 % de la Fed depuis 65 mois consécutifs. Le problème, c’est que les prix des voitures, du logement, des services publics et des biens ont de nouveau tendance à monter en même temps. Lors du FOMC de juillet, la Fed a continué de maintenir le taux directeur entre 3,50 % et 3,75 %, mais trois responsables ont déjà plaidé pour une hausse des taux. Et plus récemment, à Jackson Hole, plusieurs responsables ont aussi averti publiquement que la politique actuelle n’est peut-être pas assez restrictive.
Ainsi, la véritable difficulté pour Warsh ce soir est de répondre à ceci : avec une inflation à 3,7 %, s’agit-il d’un phénomène temporaire, ou faut-il continuer à la comprimer avec des taux élevés ? S’il indique que le risque inflationniste reste clairement présent, la première réaction pourrait venir des rendements des bons du Trésor et du dollar, puis se transmettre à <t-2/> $QQQ, l’or et BTC ; si au contraire son ton est plus accommodant que prévu, les valeurs de croissance pourraient continuer à bénéficier de l’expansion de la valorisation.
Et il s’agit également de la première grande allocution de politique monétaire à véritablement compter depuis la prise de fonction de Warsh. Le marché ne se contente pas de deviner la prochaine décision sur les taux : il observe, pour la première fois, la manière dont ce nouveau président compte gérer les anticipations. À l’époque de Powell, tout le monde avait l’habitude de chercher, dans chaque phrase, des indices de baisse des taux ; pour l’instant, Warsh réduit au contraire volontairement la Forward Guidance, afin de laisser au marché obligataire davantage de fonctions de « découverte des prix ».
#Quand la Fed baissera-t-elle ses taux ?