

Source : ZAKER Finance
Le 24 août, le rapport semestriel de Xpeng a été publié.
Lors de la conférence téléphonique sur les résultats, He Xiaopeng a laissé davantage de micros aux bonnes nouvelles concernant les robots ; ralentir la cadence et une perte de 1,34 milliard de yuans devenaient des rôles secondaires.
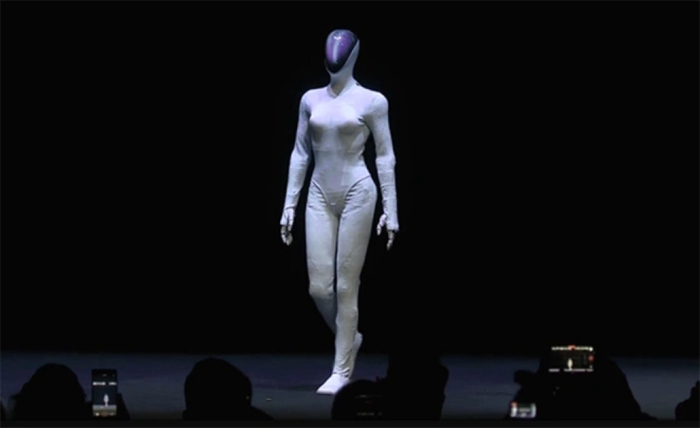
À méditer : le même jour, NIO a également officialisé une décision majeure concernant l’intelligence incarnée. De plus en plus de “Xpeng” s’accordent à traverser la tempête avec une histoire plus séduisante.
Cette tempête pourrait être plus violente que ce que tous les dirigeants des constructeurs automobiles avaient imaginé.
Commencez par regarder le cours de l’action.
Le 25 août, le titre de Xpeng Group sur le marché boursier de Hong Kong a clôturé à 43,30 HK$, en chute de 9,19 %. En séance, il a touché un plus bas à 42,66 HK$, enregistrant un nouveau plus bas sur 52 semaines. Le titre de NIO à Hong Kong a clôturé ce jour-là à 33,14 HK$, en baisse de 3,45 % ; celui de Li Auto a clôturé à 47,68 HK$, en baisse de 3,60 %. Les trois nouveaux acteurs du secteur ont tous chuté le même jour, et le pessimisme de l’humeur du marché était clairement visible.
En termes de capitalisation boursière, au 25 août à la clôture : NIO, capitalisation totale des actions de Hong Kong de 85,543 milliards de HKD ; XPeng, 82,97 milliards de HKD ; Ideal, 97,759 milliards de HKD. NIO et XPeng ont toutes deux franchi le seuil des 90 milliards de HKD, tandis qu’Ideal a lui aussi manqué le cap de 100 milliards de HKD. À une époque, la capitalisation de « NIO, XPeng, Ideal » dépassait à la fois 2000 milliards et même 3500 milliards de HKD ; aujourd’hui, les trois réunies ont effacé plus de 4000 milliards de HKD.
Au premier semestre 2026, au sein du secteur automobile des valeurs cotées à Hong Kong, 13 entreprises automobiles de premier plan ont toutes fini dans le vert, en baissant toutefois pour certaines : Beijing Automotive a reculé de 59,6 %, Seres de 56,7 %, Li Auto (Liangtu) de 54,1 %… Au total, la valeur du secteur a diminué de plus de 1,1 billion de yuans en un semestre.
Parlons encore des ventes.
En juillet, Leapmotor a pris une avance avec 101 267 unités, soit un écart très net, devenant ainsi la nouvelle marque qui a franchi pour la première fois le cap de 100 000 livraisons le mois suivant ; Huawei Smart Selection a livré 45 046 véhicules, se classant deuxième ; XPeng a livré 38 027 véhicules, en hausse de 3,6 %, troisième ; NIO a livré 35 934 véhicules, en hausse de 71,0 %, et a atteint un record sur un seul mois ; Ideal a livré 30 468 véhicules, en légère baisse de 0,9 % en glissement annuel, et c’est la seule entreprise du groupe des principaux nouveaux constructeurs à afficher une contraction annuelle.
Cumul des 7 premiers mois : Leapmotor environ 4,58 millions ; NIO environ 2,27 millions ; Ideal environ 2,24 millions ; XPeng environ 2,04 millions. Autrefois « les leaders » du groupe des nouveaux constructeurs, ils se font désormais distancer d’un facteur supérieur à deux sur le cumul des livraisons.
Plus impitoyable encore : le marché global du secteur. D’après les données de l’Association chinoise des constructeurs automobiles, au premier semestre 2026, les ventes de véhicules particuliers s’élèvent à 8,288 millions, soit une baisse de 24,3 % en glissement annuel. L’Association a publiquement indiqué que la marge bénéficiaire du secteur de la fabrication des véhicules complets n’est que de 1,5 %, un niveau historiquement bas.
Ensuite, il y a les données financières.
Au deuxième trimestre, XPeng a enregistré une perte nette de 1,34 milliard de yuans, soit une hausse de 179,9 % en glissement annuel. Ideal, de son côté, avait déjà basculé dans le rouge au premier trimestre : perte nette de 2,3 milliards de yuans sur le trimestre. Les résultats du deuxième trimestre seront publiés le 26 août. NIO a subi une perte nette de 332 millions de yuans au premier trimestre — déjà la plus « respectable » des trois.
Vendre davantage revient à perdre davantage : c’est devenu un phénomène courant.
Le 22 août, lors du Forum de l’innovation technologique des économistes en chef de la Chine (Fudan, Académie de gestion), Li Bin a déclaré sans détour : « L’industrie automobile chinoise entre dans la “phase de finale la plus implacable”. » Dans les trois à cinq prochaines années, le sort des derniers acteurs sera à peu près scellé. C’est déjà la troisième fois cette année qu’il utilise en public une formulation similaire.
Pour ne pas rester assis à la table sans bouger, la percée se concentre sur deux points :
Premièrement : déployer à l’étranger. Au deuxième trimestre, les ventes à l’étranger de XPeng ont pour la première fois dépassé les 20 000 unités, en hausse de 81 %. Sur les six premiers mois, la part des revenus des activités à l’étranger a dépassé 25 %. Leapmotor accélère son entrée sur les marchés étrangers grâce à son partenariat avec le groupe Stellantis ; les constructeurs automobiles mettent progressivement en place des canaux à l’étranger. L’exportation est passée d’un choix stratégique à une obligation.
Deuxièmement, passer de l’intelligence corporelle en tant que vision à une réalité actuelle. He Xiaopeng a personnellement pris la tête en nommant le CEO des activités robotiques. Ideal, via le CEO Li Xiang, a déclaré clairement que l’entreprise passerait de « créer une maison mobile » à le domaine de l’intelligence corporelle. NIO, de son côté, lie les meilleurs talents IA via des liens capitalistiques. À l’origine simple « histoire du futur », l’intelligence corporelle est en train de devenir un récit sexy permettant aux constructeurs automobiles de traverser la tempête.
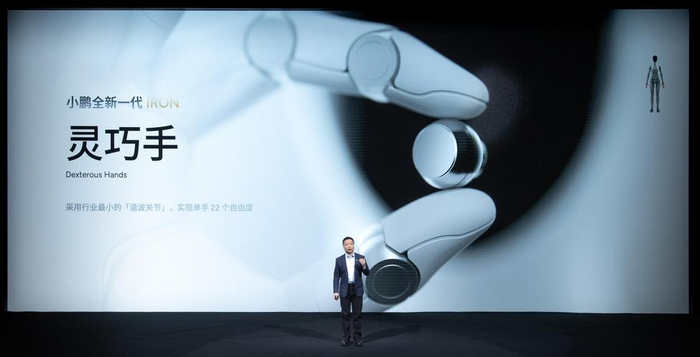
À en juger par la situation actuelle, XPeng est allé le plus loin. Son activité robotique a bouclé une première levée de fonds de plus de 900 millions de dollars ; après investissement, sa valorisation dépasse 6,3 milliards de dollars (environ 43 milliards de yuans). Elle a été menée par IDG Capital, avec l’entrée simultanée de Tencent et d’Alibaba. Le plan de robot humanoïde IRON vise une production en série à grande échelle d’ici fin 2026 ; en 2027, il sera officiellement commercialisé auprès de clients de la vente au détail et du secteur des services.
NIO suit une stratégie « société indépendante + investissements stratégiques ». La société d’intelligence corporelle fondée par Ren Shaoqing, responsable de la conduite intelligente (smart driving), a déjà atteint une valorisation de niveau licorne. NIO, en tant qu’actionnaire stratégique, y investit et mène des coopérations. Le noyau de l’équipe provient en grande partie de l’Université de science et technologie de Chine ; l’effectif actuel est d’environ 30 personnes.
Ideal mise tout sur l’ensemble du pari. L’entreprise a finalisé les ajustements de sa structure organisationnelle et a créé trois départements de niveau 2 : ingénierie corporelle, interaction corporelle et comportement corporel. Le projet de robot humanoïde, code « Nexus », a déjà produit des prototypes de robots à roues. Les investissements R&D prévus pour l’ensemble de 2026 pourraient atteindre jusqu’à 12 milliards de yuans, dont environ 50 % consacrés aux investissements liés à l’IA. Li Xiang juge : « Dans les 3 à 5 prochaines années, la concurrence des véhicules intelligents de gamme moyenne à haut de gamme se résumera essentiellement à la concurrence de l’intelligence corporelle. »
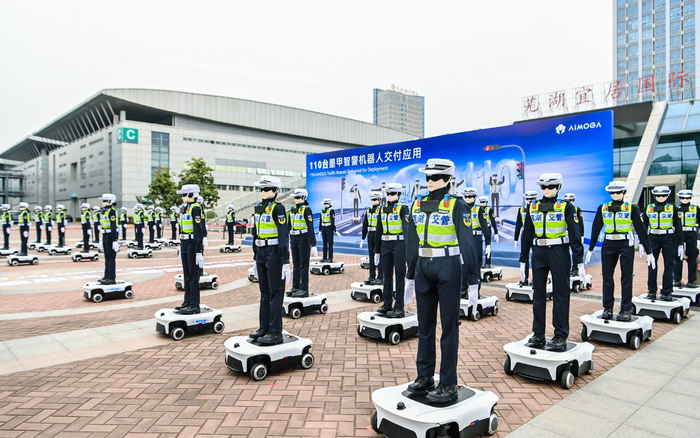
Par ailleurs, BYD avait déjà créé en 2022 une équipe de recherche sur l’intelligence corporelle (incarnation), sous le code de projet « Yaoshuanyu ». GAC a, quant à elle, lancé en février 2026 la société Huilun Technology. Leapmotor a confirmé qu’elle planifie une activité robotique. Des constructeurs tels que FAW, Dongfeng, Seres, SAIC, Geely, Great Wall, etc., ont tous prévu d’entrer massivement en 2026.
Cependant, les constructeurs automobiles doivent faire face à une question restée en suspens : quand les constructeurs « fabriquent des gens » — c’est-à-dire des robots — est-ce un poison ou un remède ?
D’après la carte du jeu, les constructeurs automobiles ont un avantage naturel à développer l’intelligence corporelle.
La similarité de la chaîne d’approvisionnement est extrêmement élevée. Plus de 85 % des partenaires de la chaîne d’approvisionnement d’IRON se recoupent avec les activités de XPeng. Les capacités de fabrication — moteurs électriques, capteurs, gestion de la batterie, usinage de précision — peuvent être transférées directement vers les robots. De même, la gestion de chaîne d’approvisionnement de précision de l’industrie automobile peut soutenir la production en série des robots et réduire fortement les coûts marginaux de R&D.
Les cas d’usage sont déjà porteurs de données. Les usines propres des constructeurs offrent des scènes réelles telles que le formage par emboutissage, la soudure et l’assemblage final. On peut y enregistrer les opérations des ouvriers expérimentés, ainsi que les données de réussite et d’échec, puis former une boucle de données : ces données contiennent tout le contexte complet, ce que les entreprises externes ne peuvent pas obtenir.
L’argent et le vivier de talents. Au premier semestre 2026, les montants de financement liés aux robots humanoïdes à l’échelle mondiale atteignent 104,1 milliards de yuans — plus que pour l’ensemble de 2025. Les investissements R&D de dizaines de milliards que font les constructeurs automobiles, et les équipes d’ingénieurs de plusieurs milliers de personnes, que la plupart des jeunes pousses de robots ne peuvent tout simplement pas atteindre.
Mais pour prendre l’avantage face à des sociétés de robots purs comme Unitree, ce n’est peut-être pas aussi simple.
Le plus grand défi reste « le cerveau ». Les algorithmes de conduite intelligente des constructeurs automobiles peuvent certes être réutilisés pour les robots, mais la conduite automatique fait face à un environnement de conduite relativement structuré et régi par des règles. En revanche, les robots doivent évoluer dans un environnement physique en constante variation : la difficulté de R&D y est bien plus élevée que dans la conduite automatisée.
Défi trois : un calendrier de commercialisation encore flou. Le passage à grande échelle de l’intelligence corporelle dans le commerce reste incertain ; les différences entre le laboratoire et les scénarios réels sont importantes. De l’échantillon à la mise en place sur les lignes de production, plusieurs défis se présentent.
Défi quatre : à court terme, brûler de l’argent au détriment de l’activité principale. Les recherches sur les robots exigent de lourds investissements, et le coût des composants clés est élevé : il faut que l’activité automobile principale continue d’alimenter la trésorerie. Au deuxième trimestre, XPeng a vu ses dépenses de R&D atteindre 2,91 milliards de yuans, en hausse de 32,1 %. En 2026, les investissements R&D liés à la « physical AI » devraient encore passer à 7 milliards de yuans. Tant que l’activité automobile principale est elle-même déficitaire, alimenter avec du cash une nouvelle activité qui, à court terme, ne fait que brûler de l’argent sans générer de profits met à l’épreuve la capacité financière et la solidité stratégique de l’entreprise.
Les déclarations d’IDG Capital semblent plutôt optimistes : elles estiment que les robots humanoïdes passent de la phase d’exploration technique à celle d’applications à grande échelle. Mais un fait impossible à ignorer : quand les constructeurs automobiles « fabriquent des robots », le vrai concurrent n’est peut-être pas leurs pairs, mais des acteurs spécialisés comme Unitree et Xiaomi Ziyuan, qui ont misé tout dès le premier jour sur les robots. Les constructeurs disposent de sites, de fonds et d’une chaîne d’approvisionnement. En revanche, dans les domaines clés — conception du robot lui-même, contrôle du mouvement, manipulation agile, etc. — leur accumulation n’est pas forcément plus profonde que celle des sociétés spécialisées.
He Xiaopeng a déjà dit une phrase dans une lettre interne : « En 2026, produire les rêves en série ».
La production en série n’est qu’un point de départ. La vraie question est la suivante : quand IRON sortira de l’usine et entrera dans les showrooms et les foyers ; quand les investissements stratégiques de NIO, le Nexus d’Ideal, et le MoJia de Chery iront tous sur le marché, les constructeurs automobiles réussiront-ils à faire mieux que les professionnels sur la route de l’intelligence corporelle ? Ce pari audacieux entre secteurs : poison ou remède ?
La réponse sera peut-être révélée dès 2027.
Source : Observations commerciales du village (Xinghe)