

Zhu Jiangming a lancé le chiffre d’au moins 2 000 milliards, mais le marché n’a attribué que 600 milliards de dollars de Hong Kong.
Auteur | Wang Hanxing
Édité par | Wei Jia
Lors d’une allocution annuelle de 2021, Lei Jun a évoqué Xiaomi, deux ans plus tôt, en lançant une question cruciale : à cette époque, les revenus et la part de marché des téléphones Xiaomi progressaient rapidement, mais la capitalisation boursière a continué de chuter jusqu’à avoisiner la moitié du prix d’émission. « Pourquoi le marché des capitaux ne nous reconnaît-il pas ? »
Quelques années plus tard, le fondateur et président de Leapmotor, Zhu Jiangming, se pose les mêmes questions.
Après la clôture des marchés le 24 août, Leapmotor a publié ses résultats pour le T2 2026 et ses résultats à mi-parcours. Au premier semestre, le total des livraisons de Leapmotor s’élève à 356 487 unités, soit une hausse de 60,8 % par rapport à la même période en 2025, ce qui lui permet de se classer n°1 sur le podium des ventes des marques de nouvelles forces en Chine. En juillet, les livraisons de Leapmotor ont atteint un nouveau record, s’établissant à 101 267 unités, en hausse de 102,0 % sur un an : la marque devient ainsi la première marque de nouvelles forces en Chine dont le volume mensuel dépasse les 100 000 unités. Sur le plan de la rentabilité, la marge brute du T2 remonte à 12,6 %, nettement améliorée par rapport au T1. Au premier semestre, le bénéfice net atteint 210 millions de yuans, avec une rentabilité semestrielle maintenue de façon continue.
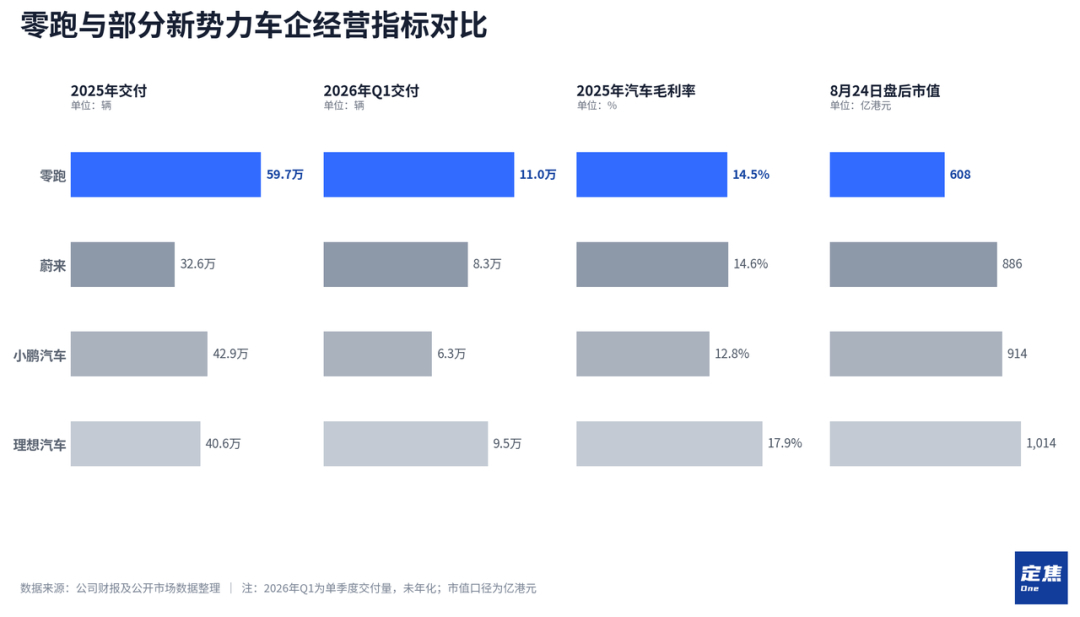
Les impressionnantes données de livraisons n’ont pas entraîné l’adhésion des investisseurs. Depuis le début de l’année, le cours de Leapmotor a chuté de 12,05%. Au 24 août, après la clôture, la capitalisation de Leapmotor s’élève à 60,8 milliards de dollars de HK. À la même période, la capitalisation des nouvelles forces (NEV) est de 88,6 milliards de dollars de HK pour NIO, 91,36 milliards pour Xiaopeng et 101,4 milliards pour Ideal. Et parmi ces trois sociétés, celles ayant le plus haut volume de livraisons au T2 n’atteignent même pas la moitié de celui de Leapmotor.
Récemment, Zhu Jiangming a déclaré publiquement que la capitalisation boursière actuelle de Leapmotor, de 50 à 60 milliards de dollars, est fortement sous-évaluée. Les quatre segments — batteries, moteurs électriques et électronique de puissance, architecture électronique et véhicule complet — valent chacun, pris séparément, de 50 à 100 milliards de dollars. En appliquant ce calcul, Leapmotor devrait valoir au moins 200 milliards.
Les livraisons mensuelles franchissent le cap des 100 000 unités: Leapmotor a dépassé la barrière de la production automobile à grande échelle. Mais entre les ventes et la valorisation côté capitaux, il y a un gouffre de plus de 100 milliards. Où est donc le déficit?
01. Le retour de l’effet d’échelle: encore une pente à gravir pour l’objectif du million
Dans l’ensemble, sur ce trimestre, les performances de Leapmotor restent globalement dans la fourchette des prévisions communiquées précédemment. Les livraisons demeurent le principal point fort; et, en plus des livraisons, il y a deux autres points à surveiller: la capacité bénéficiaire stable et l’activité à l’exportation.
D’abord, regardons l’ampleur du chiffre d’affaires.
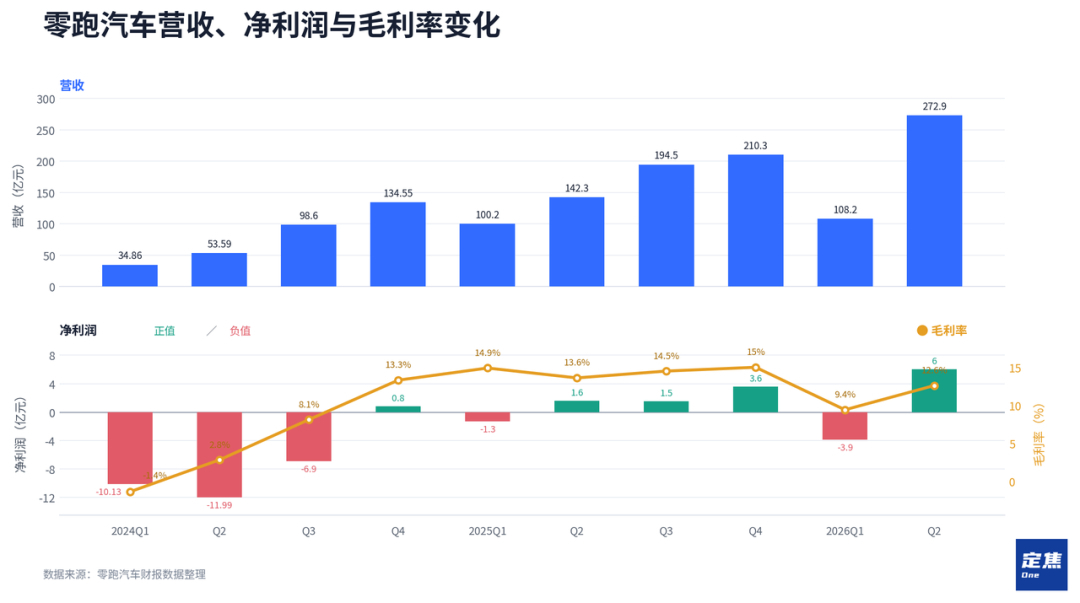
Au T2, le chiffre d’affaires de Leapmotor atteint 27,29 milliards de RMB, soit +91,78% en glissement annuel. En comparaison, au Q1 cette année, la croissance des ventes n’était que d’environ 8%. La principale raison est que, au Q1, la part des ventes des trois gammes low-cost (A, B et T) de Leapmotor continue d’augmenter. Ces modèles couvrent la tranche de prix de 60 000 à 130 000 RMB, ce qui tire nettement le prix de vente moyen vers le bas.
Cette tendance s’est améliorée au T2. D’après les données d’Yiche, en juin 2026, parmi les modèles de Leapmotor, l’A10 qui couvre la tranche de prix de 60 000 à 90 000 RMB reste le plus vendu, avec 24 865 véhicules vendus sur le mois. Mais les ventes de la C10 et de la D19, plus chères, grimpent rapidement: elles atteignent respectivement 15 097 et 8 034 véhicules mensuels, se plaçant aux 2e et 3e rangs.
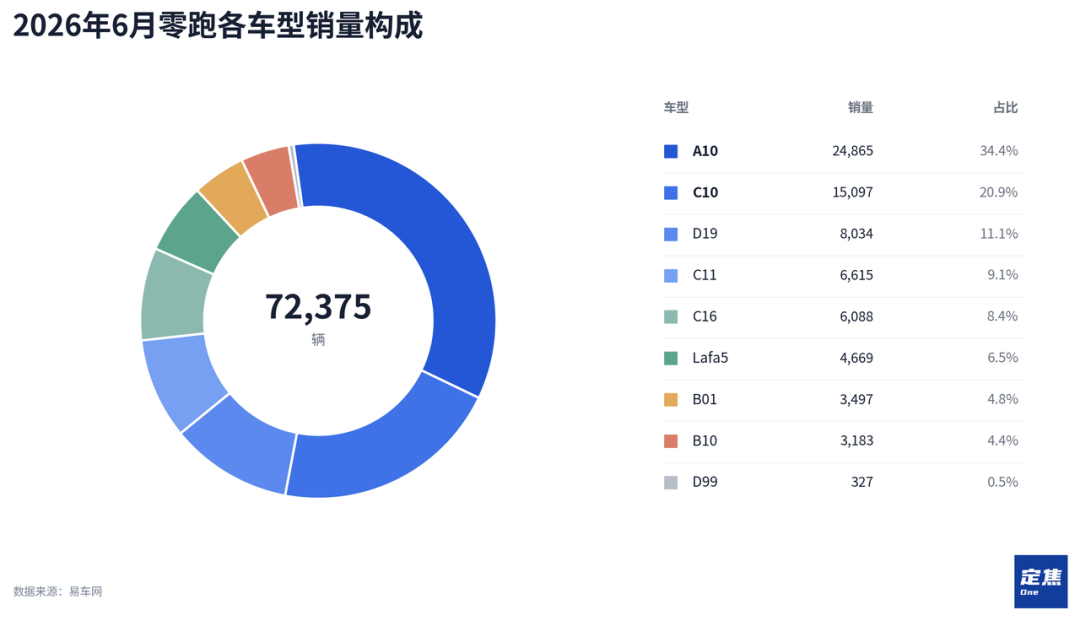
La part des modèles plus chers augmente, ce qui relève le prix de vente moyen de Leapmotor; la croissance du chiffre d’affaires s’en trouve aussi rétablie.
Comme Leapmotor ne divulgue en détail la structure de son chiffre d’affaires que dans les rapports semestriels et annuels, il est difficile d’isoler les revenus de ventes de véhicules en reportant sur un rapport trimestriel séparé. Si l’on assimile approximativement le chiffre d’affaires total à des revenus de vente de véhicules, au T2 le prix de vente moyen par véhicule est d’environ 110 000 RMB, soit +12 000 RMB en séquentiel.
La courbe de montée en puissance des livraisons est tout aussi claire. En avril, Leapmotor a livré 71 387 véhicules sur un mois, soit +73,9% en glissement annuel, battant son record de livraisons mensuelles. Puis la tendance s’est poursuivie à la hausse: en mai et en juin, elle dépasse respectivement 80 000 et 90 000 unités, et en juillet, elle franchit officiellement le cap des 100 000.
En regardant le rythme des modèles: l’A10, lancé fin mars, couvre tout le cycle de livraison du T2 de Leapmotor et constitue le modèle avec le plus gros volume sur la période. La D19, dont le prix se situe entre 220 000 et 270 000 RMB, a été lancée le 16 avril. On peut considérer l’ensemble du deuxième trimestre comme le premier trimestre où les séries A, B, C et D de Leapmotor contribuent simultanément aux livraisons, et comme le point de départ de l’explosion du volume de livraisons.
L’objectif de ventes de Leapmotor pour 2026 est de 1,05 million d’unités. Au premier semestre, les livraisons sont de 356 000 unités, soit un taux de réalisation d’environ 34%. Cela signifie qu’à l’approche de l’objectif annuel, sur les six mois restants il faut livrer en moyenne 115 000 unités par mois. Après avoir atteint plus de 100 000 livraisons en juillet, cet objectif ne semble désormais pas si inaccessible.
Une autre ligne qui soutient l’accélération rapide des ventes de Leapmotor est l’exportation. Au premier semestre 2026, le volume exporté atteint 96 000 unités, soit +372,6% en glissement annuel. Il a déjà dépassé le total des exportations sur l’ensemble de 2025, représentant 27% du volume total des ventes sur le semestre.
Leapmotor International, créée avec Stellantis, est déjà présente dans plus de 45 marchés à l’étranger et a mis en place plus de 1 000 points de vente et de service. Lors d’une réunion sur les résultats, la direction a relevé ses prévisions de ventes à l’étranger 2026 à environ 200 000 unités. L’activité à l’étranger est en train de passer d’un rôle d’appoint à une deuxième courbe de croissance; toutefois, la société indique aussi qu’à ce stade, elle accorde davantage d’importance à la part de marché et aux volumes, et que la production locale n’améliorera pas nettement la marge par véhicule à court terme.
En termes de capacité bénéficiaire, du fait que la part des modèles plus chers augmente, la marge brute de Leapmotor est passée de 9,4% au T1 à 12,6% au T2. Toutefois, elle reste environ un point de pourcentage plus basse que sur la même période l’an dernier. En plus de la combinaison produits, l’augmentation des coûts des composants automobiles depuis le début de l’année est aussi un facteur majeur qui comprime la marge brute des constructeurs.
En outre, le bénéfice net de Leapmotor au T2 atteint 600 millions de RMB. En retirant les 390 millions de RMB de pertes du T1, le bénéfice net sur le semestre s’établit à 210 millions de RMB. Le Q1 est généralement la basse saison pour les constructeurs automobiles; les années précédentes, le profit de Leapmotor au premier trimestre était relativement faible, puis augmentait trimestre après trimestre. En 2025, la société a pour la première fois réalisé un bénéfice sur toute l’année; la cadence est la même: pertes au premier trimestre, puis retour à l’équilibre à partir du deuxième trimestre.
À surveiller: l’évolution du côté des coûts. Sur la période, les dépenses de R&D et de vente de l’entreprise s’élèvent respectivement à 1,28 milliard de RMB et 1,31 milliard de RMB. C’est la deuxième fois depuis le T4 de l’an dernier que les dépenses de vente dépassent celles de la R&D, ce qui montre que la société renforce ses efforts en matière de publicité et de déploiement des canaux.
02. 100 000 ventes mensuelles, ça ne vaut que 60 milliards de dollars de HK ?
Si l’on regarde uniquement les chiffres comptables et le volume de livraisons, Leapmotor est indéniablement celui des “nouvelles forces” qui s’en sort le mieux. Mais cela ne se reflète pas du tout dans la capitalisation boursière.
Avant, Zhu Jiangming parlait rarement de la capitalisation boursière en public. L’image de Leapmotor qu’il a toujours façonnée auprès de l’extérieur est celle d’une marque “value for money”: 65% des pièces proviennent d’un développement et d’une fabrication en propre, contrôle extrême des coûts, et une stratégie de tarification basée sur les coûts. Son point fort est la fabrication, et les histoires “technologiques” qu’elle raconte portent pour la plupart sur la réduction des coûts et l’amélioration de l’efficacité.
Mais récemment, son discours a changé. Après avoir dépassé les 100 000 unités de ventes mensuelles, il a déclaré à plusieurs reprises publiquement que Leapmotor a été sous-évaluée par le marché des capitaux. Il a aussi souligné que, sur l’année écoulée, la société a renforcé ses positions en achetant pour 1,9 milliard de dollars de titres à Hong Kong, et qu’au cours du premier semestre, elle a encore acheté pour 900 millions de dollars, afin de transmettre de la confiance au marché.
Alors, pourquoi la capitalisation de Leapmotor n’arrive-t-elle pas à monter?
D’abord, même si Leapmotor promeut aussi la “conduite intelligente” ouverte à l’égalité, en mettant les fonctions d’aide à la conduite sur des modèles à moins de 100 000 RMB, elle n’a pas d’avantage évident en termes d’accumulation technologique dans la conduite intelligente. Depuis longtemps, Leapmotor adopte une stratégie de suivi: lorsqu’une technologie est validée par le marché, elle choisit alors de s’y rallier.
Cette stratégie laisse moins d’espace à Leapmotor pour “raconter une histoire” par rapport à Weilai, Li Auto et Xiaopeng.
Xiaopeng possède des puces IA Turing développées en interne, déjà en production de masse et montées sur voitures; elle a aussi publié en mars le deuxième modèle de grande taille VLA, et les véhicules de production de Robotaxi sont déjà sortis. En plus, il y a des robots humanoïdes et des activités de voitures volantes en phase de développement. De son côté, Ideal a un système de conduite intelligente bout-en-bout + VLA, et des produits technologiques publiés existent déjà: le modèle grande taille Mach (VLA) et une puce Mach (M100) développée en interne. Quant à NIO, ses puces de conduite intelligente développées en interne, Jixxi NX9031, sont déjà produites en masse; et son activité puces, via Anhui Jixhi Technology, a finalisé en février un premier tour de financement de plus de 2,2 milliards de RMB, avec une valorisation post-investissement proche de 10 milliards de RMB.
La conduite intelligente, les puces, l’IA, les robots: ce sont des concepts auxquels le marché des capitaux est prêt à attribuer une prime. D’après la plupart des rapports des analystes “sell-side”, Leapmotor est encore considérée comme une entreprise manufacturière, sans récit technologique suffisamment fort. Par conséquent, son cadre d’évaluation se rapproche naturellement de celui des constructeurs automobiles traditionnels. Même si le volume de ventes double, cela ne peut provoquer qu’une croissance linéaire des performances, sans déclencher une réévaluation de la valorisation.
L’environnement de financement pèse aussi sur Leapmotor: elle n’est cotée qu’à Hong Kong, ce qui limite l’absence de la prime de liquidité propre au marché américain pour les valeurs technologiques. Et l’ensemble du segment des nouvelles forces à Hong Kong subit également une contraction des valorisations. Quand le “niveau d’eau” du secteur baisse, même avec des ventes en tête, Leapmotor a du mal à rester à l’écart.
Ensuite, même si Leapmotor a un volume de ventes élevé, son prix de vente moyen par véhicule n’est pas élevé, et sa marge brute n’a pas d’avantage. Le prix de vente moyen par véhicule de NIO et de Ideal dépasse 200 000 RMB, celui de Xiaopeng est d’environ 165 000 RMB, tandis que Leapmotor n’en est qu’à un peu plus de 110 000 RMB. Du point de vue des ventes (chiffre d’affaires), la part de marché de Leapmotor n’est pas aussi frappante que son classement en volume de ventes.
Concernant la marge brute, en se basant sur les données Q1 publiées par les différentes sociétés: la marge brute d’“espace” (NIO) et de Xiaopeng s’établit respectivement à 19% et au-dessus de 12%, tandis que Ideal est descendue à un niveau à un chiffre sous l’effet de l’ajustement de la structure produit. La marge brute de Leapmotor, à 9,4%, se situe dans le milieu-bas du groupe des quatre.
La combinaison d’une faible marge brute et d’un faible prix de vente a l’impact le plus direct sur un bénéfice net mince. Sur le chiffre d’affaires de 27,29 milliards de RMB au T2, le bénéfice net n’est que de 600 millions de RMB, soit une marge nette de 2%. À première vue, une capitalisation de plus de 60 milliards de dollars de HK n’est pas élevée. Mais en se basant sur le cours de clôture du 24 août, le PER (TTM) dépasse 70. Pour les entreprises manufacturières ayant une qualité de rentabilité similaire, ce PER n’est en réalité pas bas.
Enfin, l’investissement R&D de Leapmotor n’est pas particulièrement agressif. Au T2, la R&D représente 4,7% du chiffre d’affaires. D’après des statistiques de Huachuang Securities, diviser l’investissement R&D par le nombre de modèles de l’entreprise peut représenter l’intensité de R&D consacrée à chaque modèle. Au cours des dernières années, les dépenses de R&D par véhicule de Leapmotor ont été globalement entre 200 et 300 millions de RMB; pour Weilai, Li Auto et Xiaopeng, c’est plutôt autour de 1 milliard de RMB. Certaines marques traditionnelles haut de gamme peuvent même atteindre plus de 2 milliards de RMB.
Une intensité de R&D relativement faible a constitué la condition préalable à des contrôles de coûts rigoureux chez Leapun et à sa stratégie de prix bas; cela signifie aussi qu’elle a du mal à rattraper ses concurrents de tête en matière de réserves technologiques pour l’“intelligentisation”.
Le marché sait très bien faire ce calcul.
Comme sept ans plus tôt la question de Lei Jun, pourquoi le marché des capitaux ne donne-t-il pas à une entreprise dont la dynamique de croissance est forte une valorisation plus élevée ? Peut-être que la réponse est la même que pour les questions de Lei Jun et de Zhu Jiangming: aujourd’hui, cette entreprise ne vaut justement “que” autant.
Zhu Jiangming a déjà dit que, à ses yeux, la société la plus réussie dans l’industrie mobile est Samsung, et dans l’automobile Toyota. Mais la capitalisation boursière de Samsung est inférieure à celle d’Apple, et celle de Toyota est inférieure à celle de Tesla. Une forte capitalisation n’implique pas forcément plus de réussite.
À court terme, si la capitalisation de Leapmotor veut monter, le marché veut d’abord voir: une marge brute plus élevée, un prix de vente moyen par véhicule plus élevé, et un récit qui ne soit pas seulement celui d’une entreprise manufacturière.