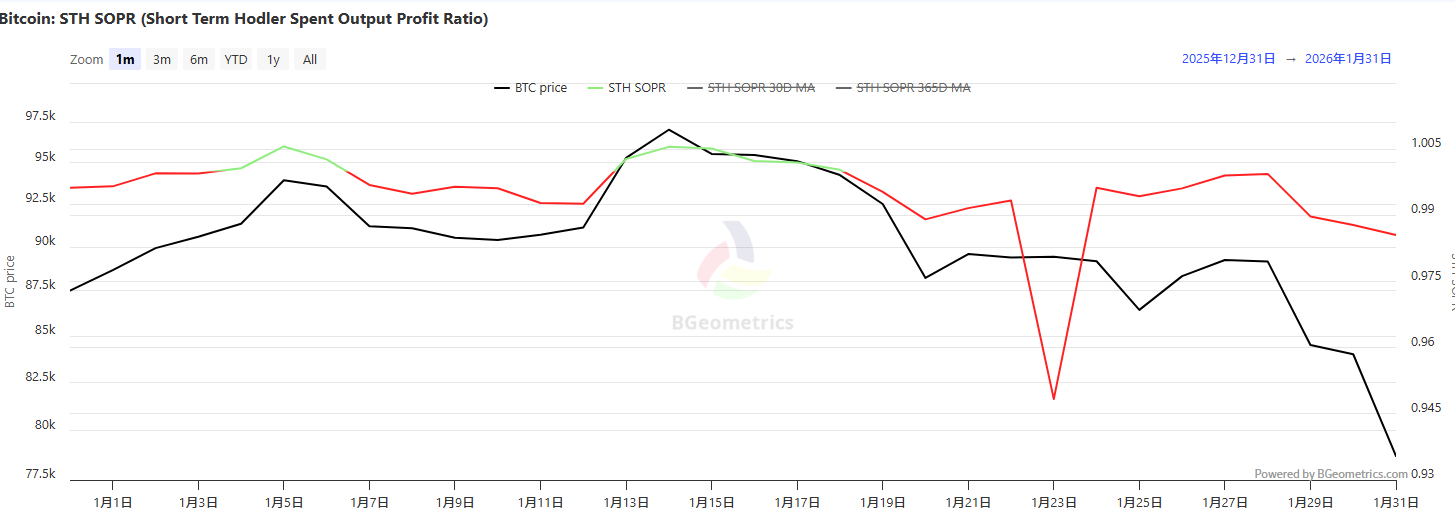
La baisse du marché le 31 janvier n'a pas engendré de nouvelles émotions de panique, mais a plutôt libéré de manière concentrée des inquiétudes déjà accumulées. Le moment de cet événement est particulièrement défavorable - coïncidant avec le week-end, où la liquidité du marché est généralement à un creux cyclique.
Jugement clé :
Cet événement n'est pas un effondrement complet de la confiance du marché, mais plutôt des liquidations mécaniques et un réajustement des risques déclenchés par des positions à effet de levier pendant les périodes de liquidité les plus faibles.
La panique se prépare pendant les jours ouvrables, le règlement se fait pendant le week-end
Questions courantes sur le marché : pourquoi, pendant la période de suspension du Bitcoin ETF, la baisse du prix du BTC s'est-elle intensifiée ?
La raison est que les effets négatifs substantiels avaient déjà été formés quelques jours auparavant :
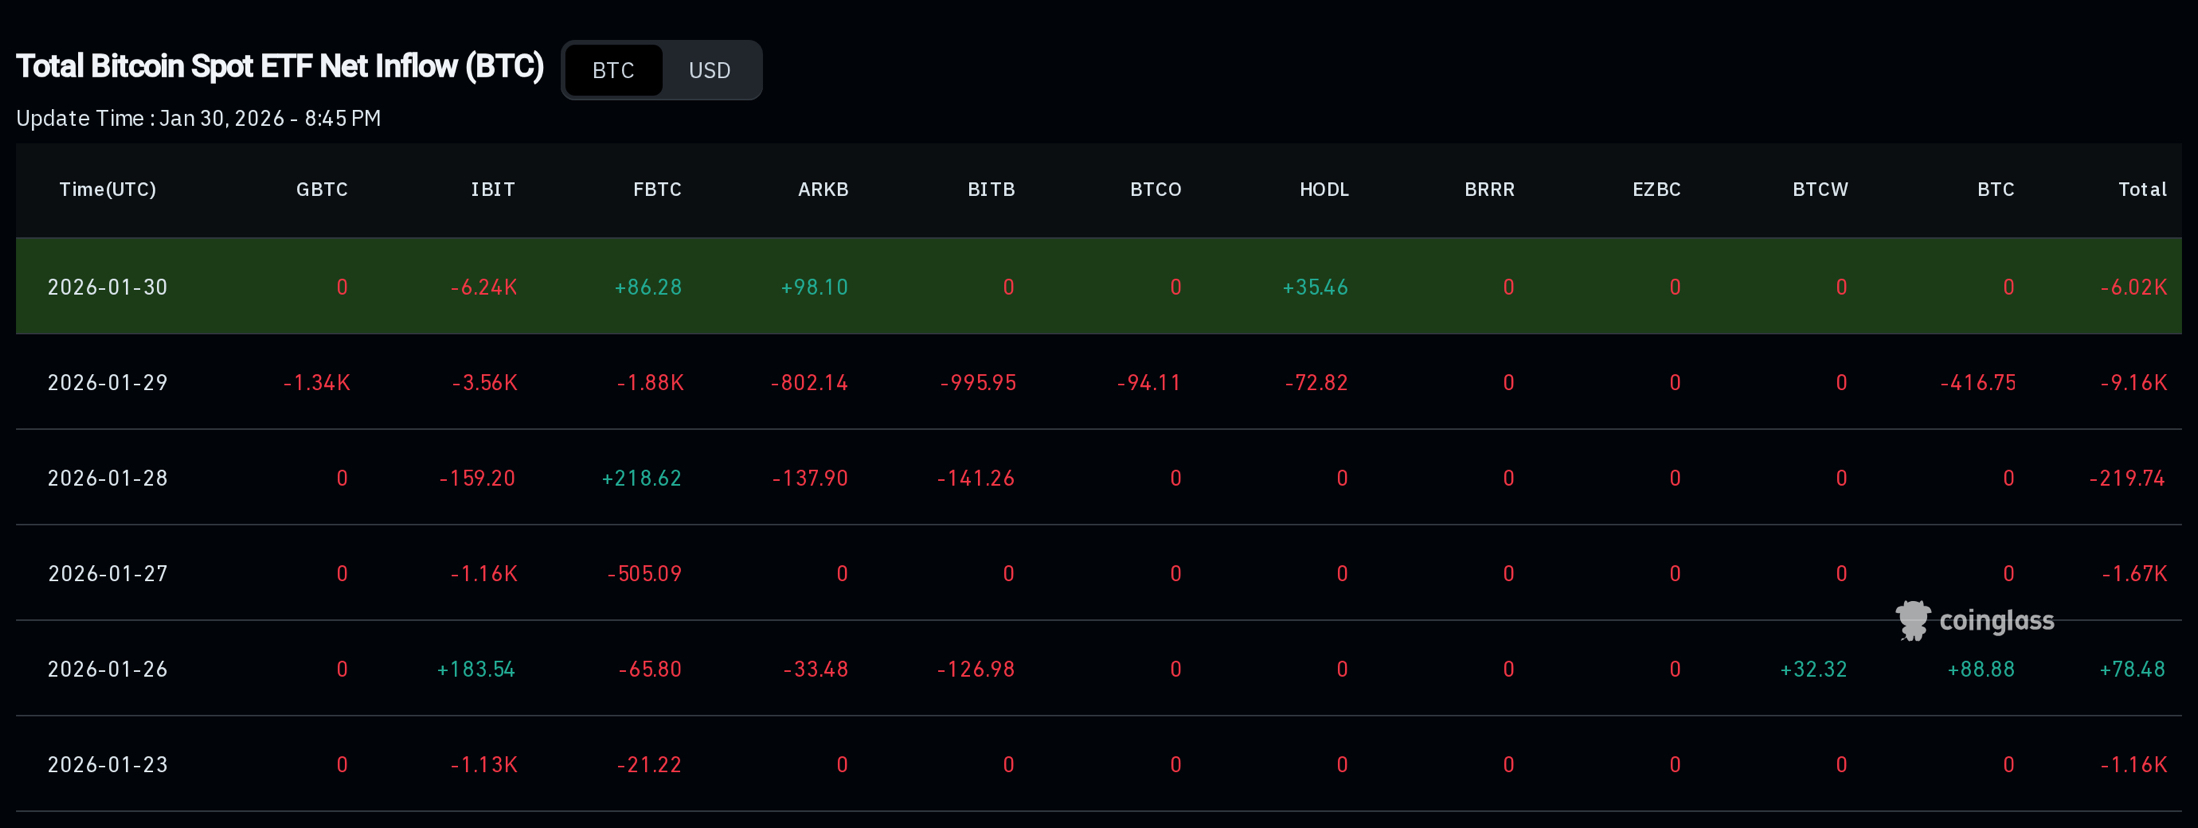
• 29 janvier : d'importants flux nets de fonds sortants des ETF ont déclenché une tendance d'aversion au risque dans le secteur financier traditionnel.
• 30 janvier : la tendance à la sortie de fonds se poursuit.
• 31 janvier (samedi) : les échanges d'ETF sont suspendus, mais le risque des positions à effet de levier n'a pas été gelé.
À ce moment-là, il n'y avait ni afflux de fonds ETF pour fournir un soutien, ni la capacité d'absorption des investisseurs institutionnels, et le marché n'était plus qu'une interaction entre les positions longues à effet de levier, entraînant une baisse accélérée des prix.
Facteurs moteurs : mécanismes de levier plutôt que fluctuations émotionnelles
Les données clés du 31 janvier indiquent :
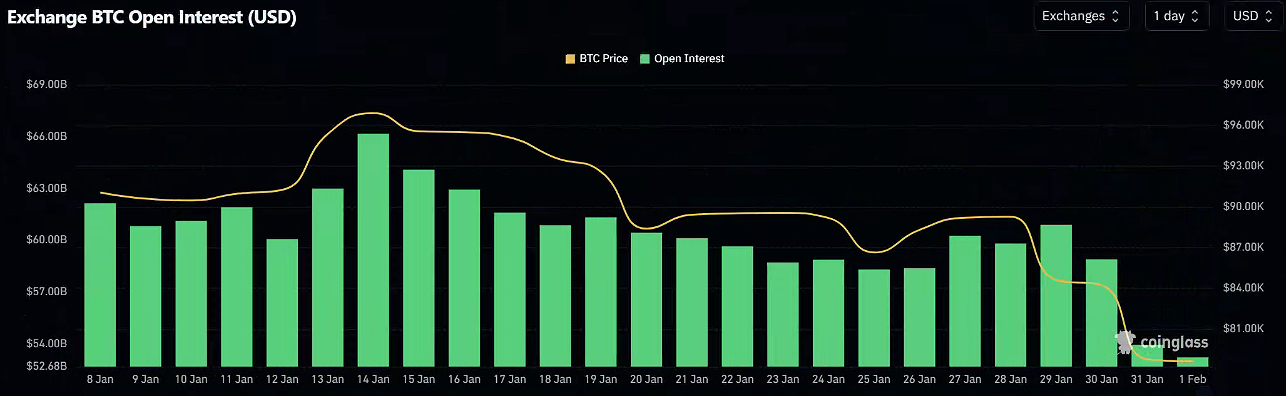
• Les contrats non liquidés (OI) sur les bourses BTC ont chuté d'environ 4 milliards de dollars en une seule journée, de 58,9 milliards de dollars à environ 53,9 milliards de dollars.
Ce phénomène ne provient pas d'une nouvelle pression de vente à découvert, mais résulte des positions longues à effet de levier existantes étant liquidées de manière systématique. Le processus de désendettement forcé est généralement accompagné des caractéristiques suivantes :
• Les prix affichent une chute unilatérale rapide ;
• Volume des transactions considérablement amplifié ;
• Volume total des contrats non liquidés en forte contraction ;
• Après l'épuisement de la dynamique de vente, les chandeliers laissent souvent une longue mèche inférieure.
Les liquidations en chaîne déclenchent un effet de cascade sur les prix
Lorsque les prix atteignent le seuil de liquidation préétabli, cela déclenche un cercle vicieux :
• L'exécution des ordres de liquidation → augmentation de la pression de vente sur le marché ;
• Augmentation de la pression de vente → baisse supplémentaire des prix ;
• Baisse des prix → plus de positions à effet de levier atteignant le seuil de liquidation.
C'est précisément la raison pour laquelle la volatilité des prix ce jour-là était exceptionnellement forte. Après la vague de liquidations, il a été observé :
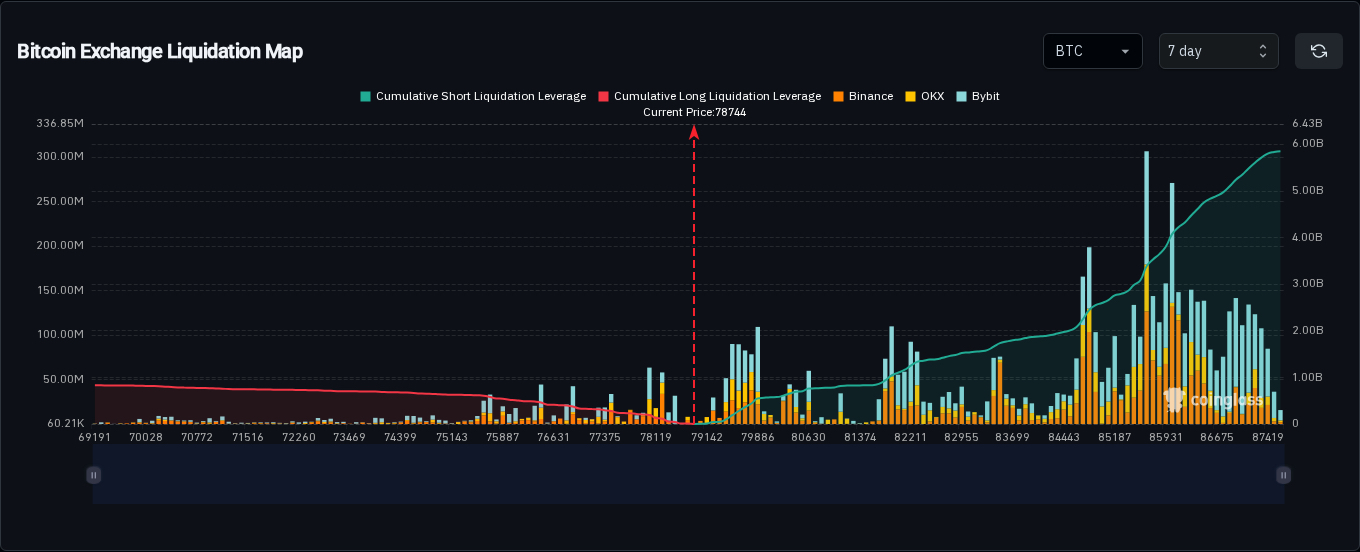
• La taille des stops de liquidation passifs sur les positions à découvert au-dessus a dépassé celle des positions longues en dessous qui n'ont pas encore été complètement liquidées.
Bien que ce phénomène ne constitue pas directement un signal haussier, il indique qu'une partie considérable des positions longues à fort effet de levier sur le marché a été efficacement liquidée.
Interprétation des flux de l'actif : pas de vente panique des détenteurs à long terme
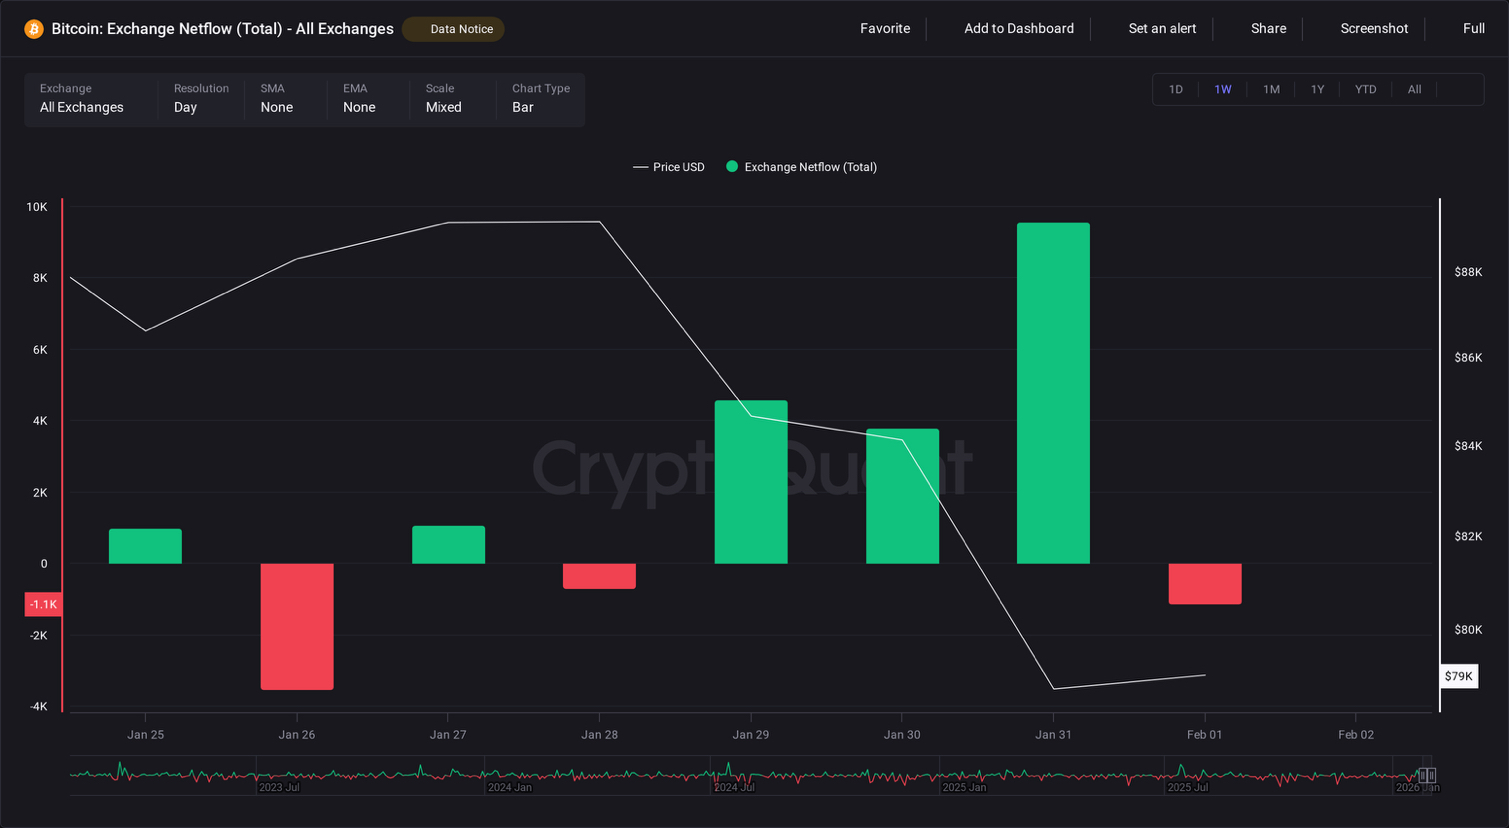
• Sortie nette d'environ 9500 BTC des bourses.
Ces données reflètent généralement :
• Réallocation de garanties entre plateformes ;
• Opérations de couverture des institutions ;
• Ou réduction passive de l'exposition au risque.
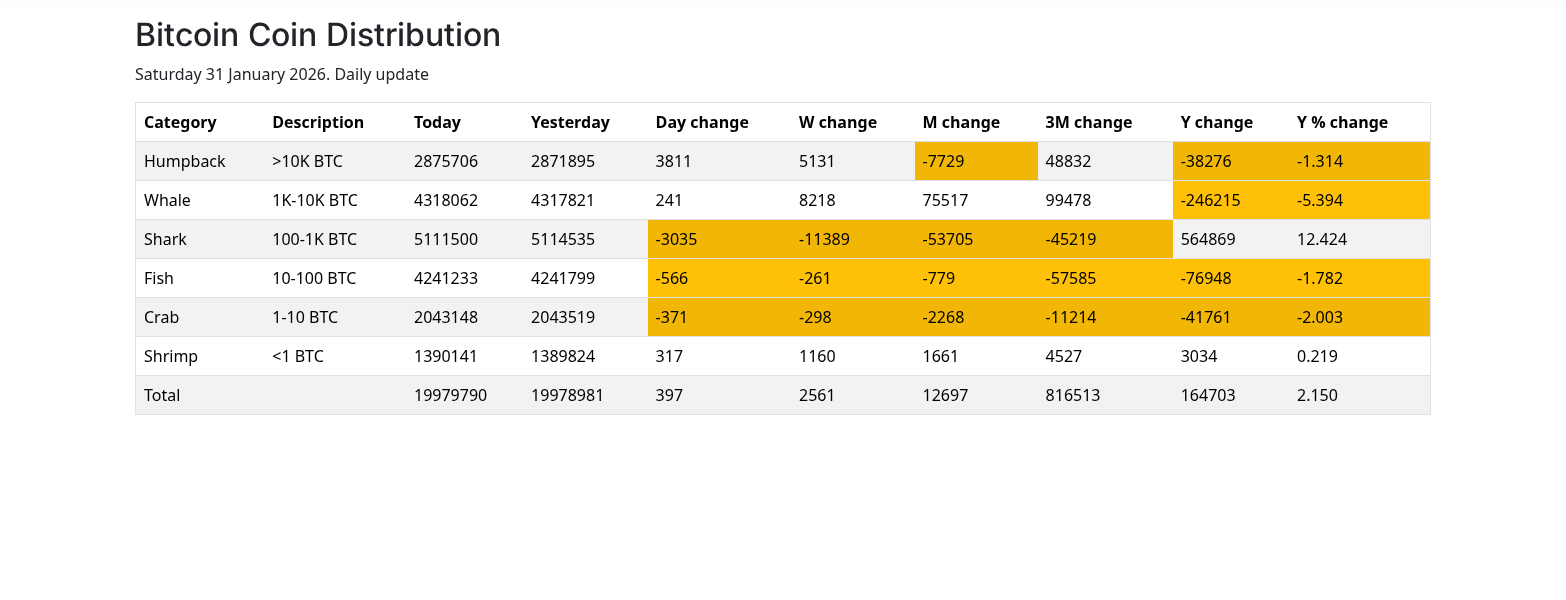
Il ne s'agit pas d'une vente panique des détenteurs à long terme (LTH).
Les données on-chain confirment : le marché est sous pression mais n'a pas montré de capitulation à grande échelle
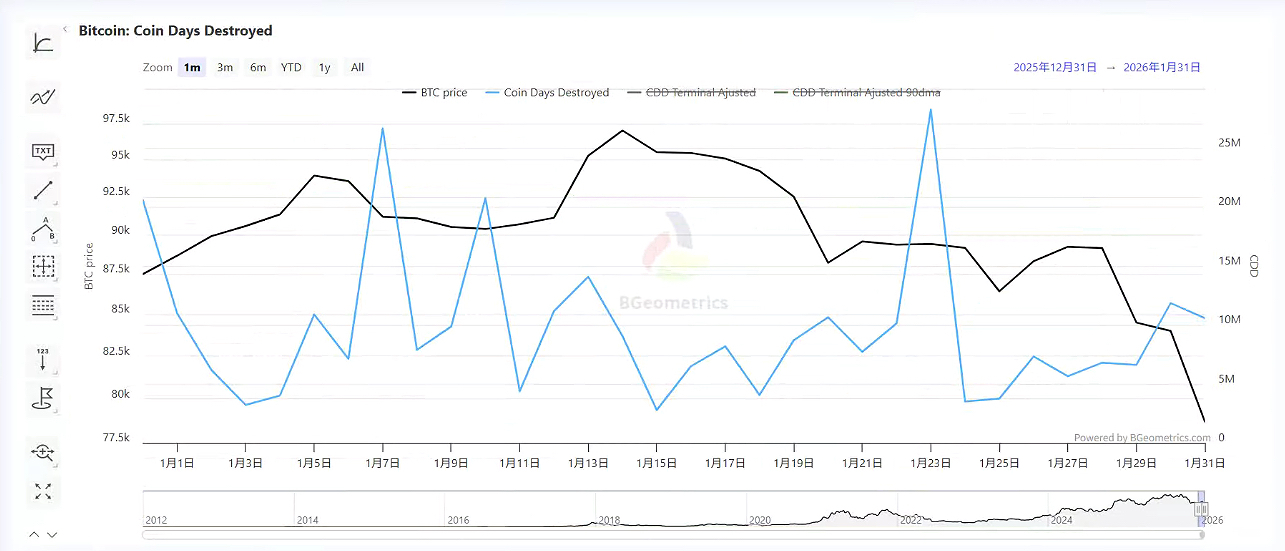
• L'indicateur de destruction des pièces (CDD) n'a montré aucun pic anormal → indiquant que les fonds immobilisés depuis longtemps n'ont pas été déplacés de manière concentrée.
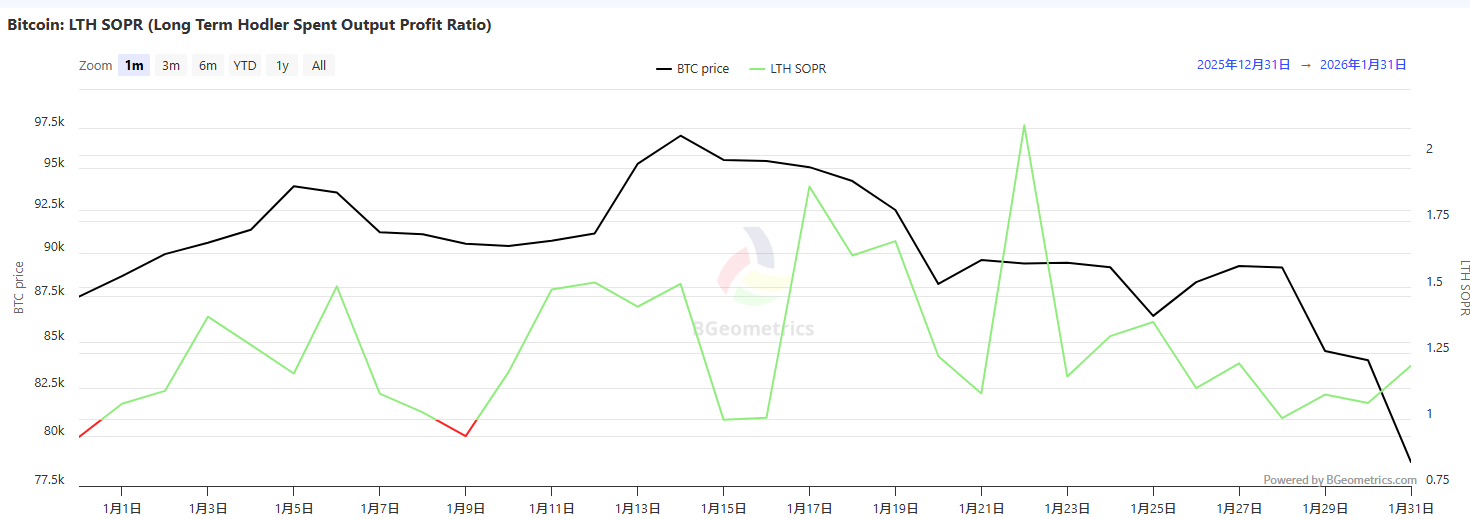
• Le SOPR (taux de profit réalisé) des détenteurs à long terme est d'environ 1,2 → montrant que l'attitude des détenteurs à long terme reste relativement stable, sans vente panique en raison de la volatilité à court terme.
• Le SOPR des détenteurs à court terme est d'environ 0,985 → reflétant que les spéculateurs à court terme ont subi des pertes lors de cette baisse.
Conclusion : les participants à court terme subissent des pressions, tandis que la structure des détenteurs à long terme reste stable.
Manque clé : les stablecoins n'ont pas participé à l'absorption du marché
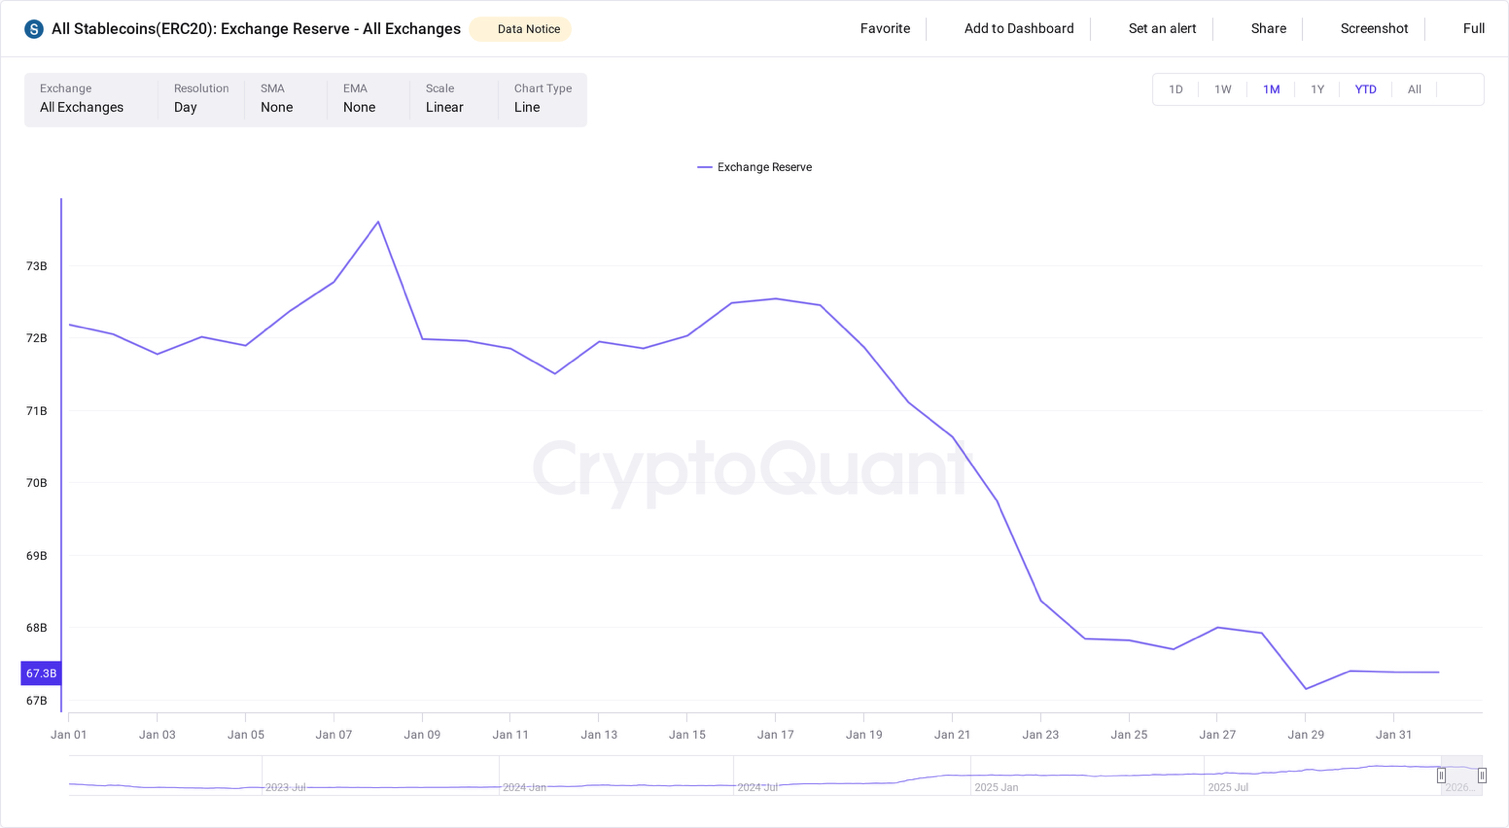
Les réserves de stablecoins sur les bourses n'ont pas montré de croissance significative, ce qui révèle des informations importantes :
• Aucun afflux de nouveaux fonds significatifs pour acheter à bas prix ;
• Le comportement du marché se manifeste par une contraction du risque, et non par une reconfiguration des fonds.
Cela explique également pourquoi :
• Le processus de baisse des prix est rapide ;
• La force du rebond est faible ;
• La confiance du marché n'a pas pu se rétablir immédiatement.
Analyse globale
Lorsque le marché connaît une volatilité intense pendant le week-end, provoquée par les facteurs suivants :
• Forte contraction des contrats non liquidés ;
• Les effets de liquidations en chaîne se manifestent ;
• Les stablecoins n'ont pas participé à l'intervention sur le marché ;
J'ai tendance à le considérer comme un signal de changement dans le mécanisme de fonctionnement du marché, plutôt que comme un simple signal de trading.
À ce stade :
• L'effet de levier devient la variable centrale déterminant les prix ;
• Les facteurs fondamentaux sont temporairement relégués au second plan ;
• Le récit et la croyance du marché jouent un rôle plus d'assistance.
Tout rebond technique pourrait attirer les spéculateurs à court terme de retour sur le marché des contrats perpétuels - cela correspond au comportement typique des investisseurs de détail. Un changement substantiel de la structure du marché nécessitera encore l'afflux significatif de capital réel comme confirmation.
Points d'observation suivants
Si le 31 janvier représente réellement une liquidation efficace des leviers, il convient de prêter attention aux signaux de confirmation suivants :
1. Les contrats non liquidés peuvent-ils se stabiliser à un nouveau niveau inférieur ;
2. Le taux de financement (Funding Rate) peut-il revenir à la normale (non surchauffée) ;
3. Le flux net des bourses peut-il se stabiliser ;
4. Les stablecoins entrent-ils réellement sur le marché en tant que fonds supplémentaires, plutôt que d'être simplement des traders quittant temporairement pour observer.
Résumé :
Un marché à effet de levier fonctionne comme un ressort comprimé, pouvant rebondir après une compression excessive, mais son élasticité et sa durabilité dépendent de la structure sous-jacente. Pour les participants du marché, il est crucial de comprendre la nature des événements qui le motivent.