


Article | Silicon Valley 101
1,65 billion de dollars : avec des billets de 100 dollars reliés bout à bout, on pourrait faire environ 64 fois le tour de la Terre à l’équateur. Ce chiffre correspond au montant total des émissions de dette des cinq plus grands centres de données aux États-Unis. Et pourtant, ces dettes semblent désormais s’être mystérieusement « volatilisées ».
Où est-ce qu’elles ont disparu ? La Banque des règlements internationaux a donné un nom à cette pratique : Shadow Borrowing (« emprunt fantôme »). Aujourd’hui, de grands géants du cloud, appelés hyperscalers, utilisent ce procédé pour dissimuler des chiffres d’une dette astronomique, afin d’afficher un bilan plus « propre ».
Dans cet article, nous aborderons la question de la dette liée aux centres de données d'IA.
Nous avons examiné minutieusement divers documents de candidature provenant de grands centres de données et identifié au moins cinq méthodes différentes de dissimulation de dettes. Comment ces géants ont-ils fait « disparaître » ces dettes ? Qui sont les cerveaux et les décideurs à l’origine de ce jeu financier ? Et, une crise des subprimes se profile-t-elle à l’horizon à l’ère de l’IA ?
Les cinq principaux centres de données hyperscale dont nous parlons aujourd'hui, soutenus par Amazon, Microsoft, Google, Meta et Oracle, sont sans doute les machines à créer de l'argent les plus prolifiques au monde. Ces géants de la technologie ont tellement de liquidités qu'ils ne savent plus où les placer ; ils ont donc opté pour une solution : racheter sans cesse leurs propres actions.
Mais maintenant, il se passe quelque chose d'étrange.
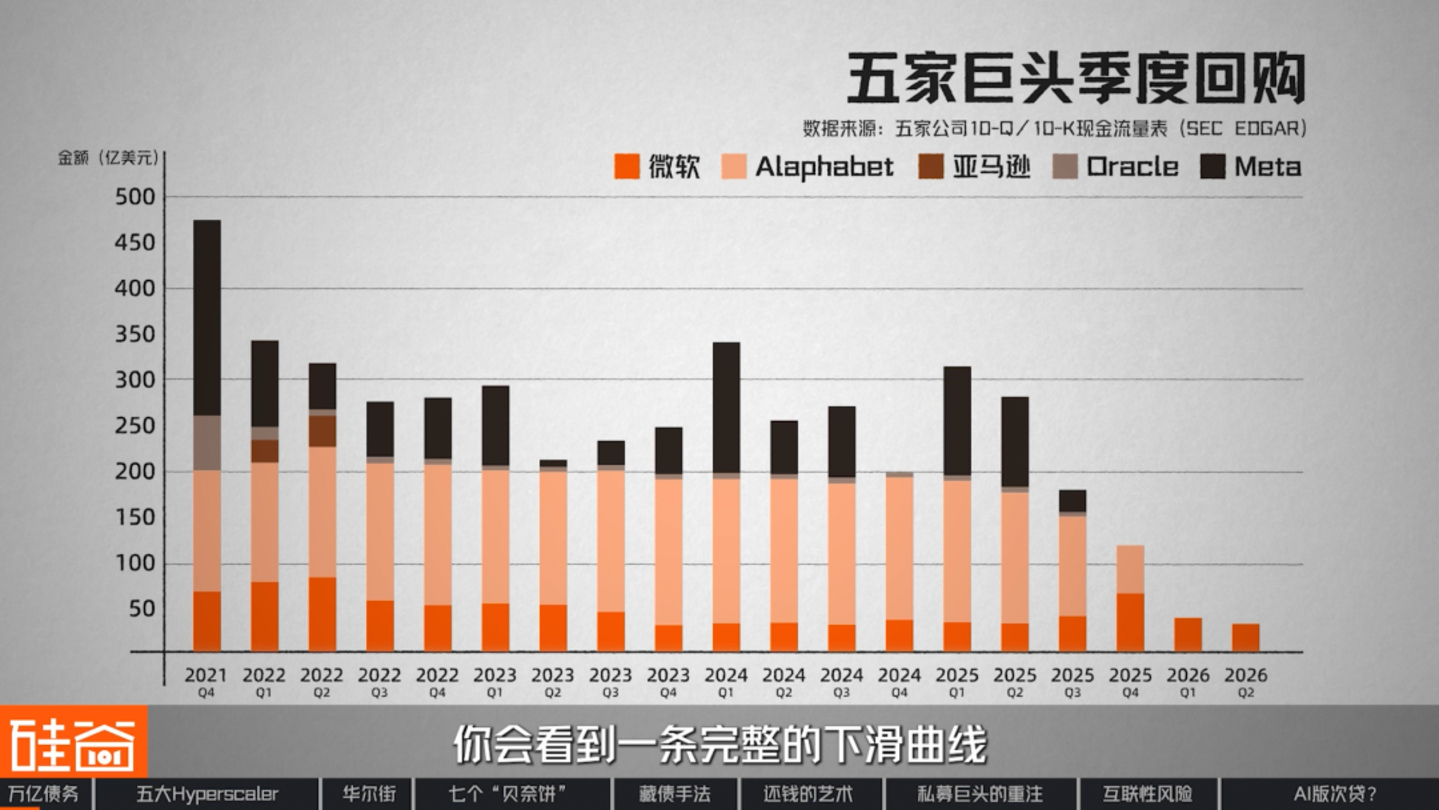
Si l'on examine les montants des rachats d'actions trimestriels des cinq géants depuis 2021, on observe une nette diminution : au quatrième trimestre 2021, il y a quatre ans, ces cinq entreprises avaient racheté pour un total de 48 milliards de dollars d'actions, un record historique ; au dernier trimestre de l'année dernière, ce montant n'était plus que de 12,9 milliards de dollars ; et au premier trimestre de cette année, il avait encore chuté de près des deux tiers, pour atteindre seulement 4,6 milliards de dollars. En un peu plus de quatre ans, la baisse est de 90 %.
Actuellement, seul Microsoft continue de racheter des actions. Google a complètement cessé ces rachats depuis le premier trimestre de cette année, Meta n'en a effectué aucun depuis trois trimestres consécutifs, Oracle n'a racheté que moins de 100 millions de dollars au cours du dernier exercice fiscal, et Amazon n'a procédé à aucun rachat depuis mi-2022.
On pourrait croire que les rachats d'actions sont une opération de faible envergure. Mais pour ces entreprises, c'est en réalité un signal fort : elles reversaient autrefois leurs bénéfices aux actionnaires, mais elles utilisent désormais cet argent pour construire de nouveaux biens immobiliers.
Voici donc la question : ces cinq entreprises disposent de centaines de milliards de yuans de liquidités dans leurs comptes. Comment peuvent-elles alors être à ce point à court d’argent qu’elles doivent puiser dans les fonds des actionnaires ? Examinons d’abord deux pistes de réflexion.
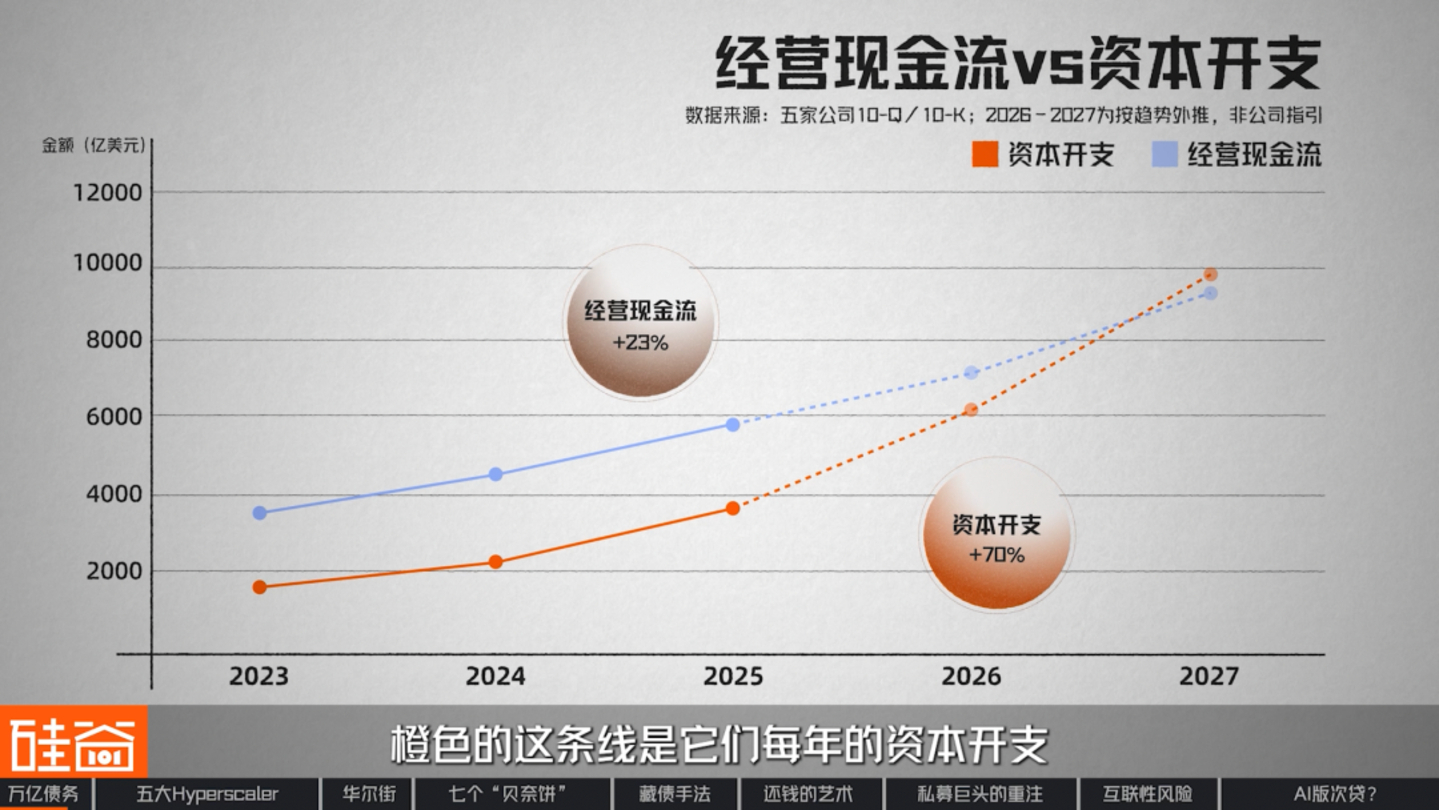
La courbe bleue du graphique représente le flux de trésorerie opérationnel issu des états financiers de ces cinq géants du cloud, soit en substance leurs revenus. La courbe orange…
Il s'agit de leurs dépenses d'investissement annuelles, dont une part importante est en augmentation, et qui correspondent aux sommes dépensées pour la construction de centres de données.
Dans un rapport publié en juin de cette année, la société de recherche en IA Epoch AI a effectué une projection, extrapolant les flux de trésorerie opérationnels et les dépenses d'investissement de ces cinq entreprises selon les tendances depuis 2023 : les flux de trésorerie opérationnels augmentent d'environ 23 % par an, tandis que les dépenses d'investissement augmentent d'environ 70 % par an, de sorte que ces deux courbes se croiseront au troisième trimestre de cette année.
Autrement dit, si les géants de la tech maintiennent leur rythme de dépenses actuel jusqu'en 2027, ils retomberont collectivement dans la précarité et connaîtront à nouveau des pertes. Le problème auquel ces entreprises sont confrontées est donc que les rentrées d'argent ne sont pas assez rapides.
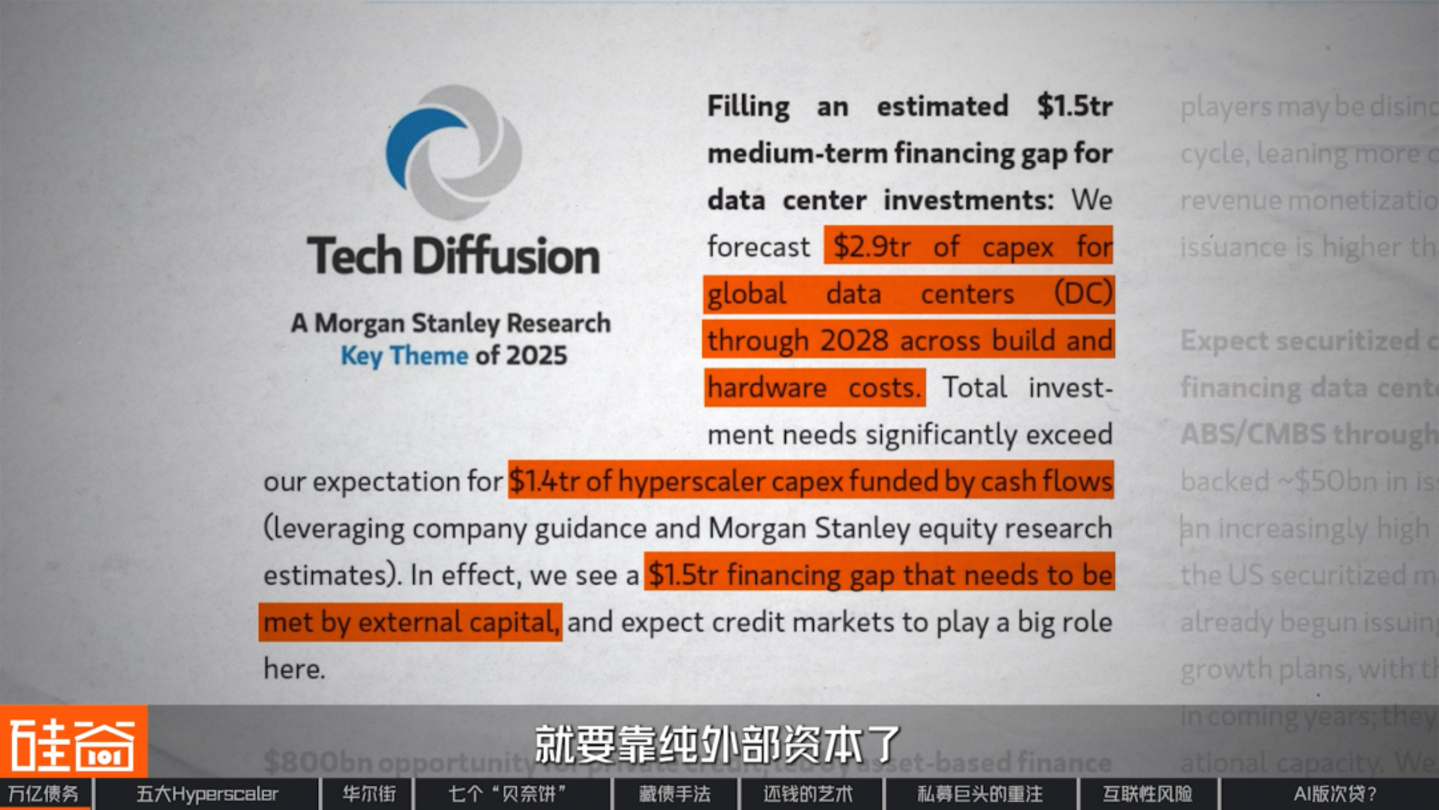
Selon les estimations de Morgan Stanley, les dépenses d'investissement mondiales dans les centres de données atteindront environ 2 900 milliards de dollars d'ici 2028. Sur ce montant, environ 1 400 milliards de dollars pourront être couverts par les flux de trésorerie des fournisseurs hyperscale, tandis que les quelque 1 500 milliards de dollars restants devront être financés exclusivement par des capitaux externes.
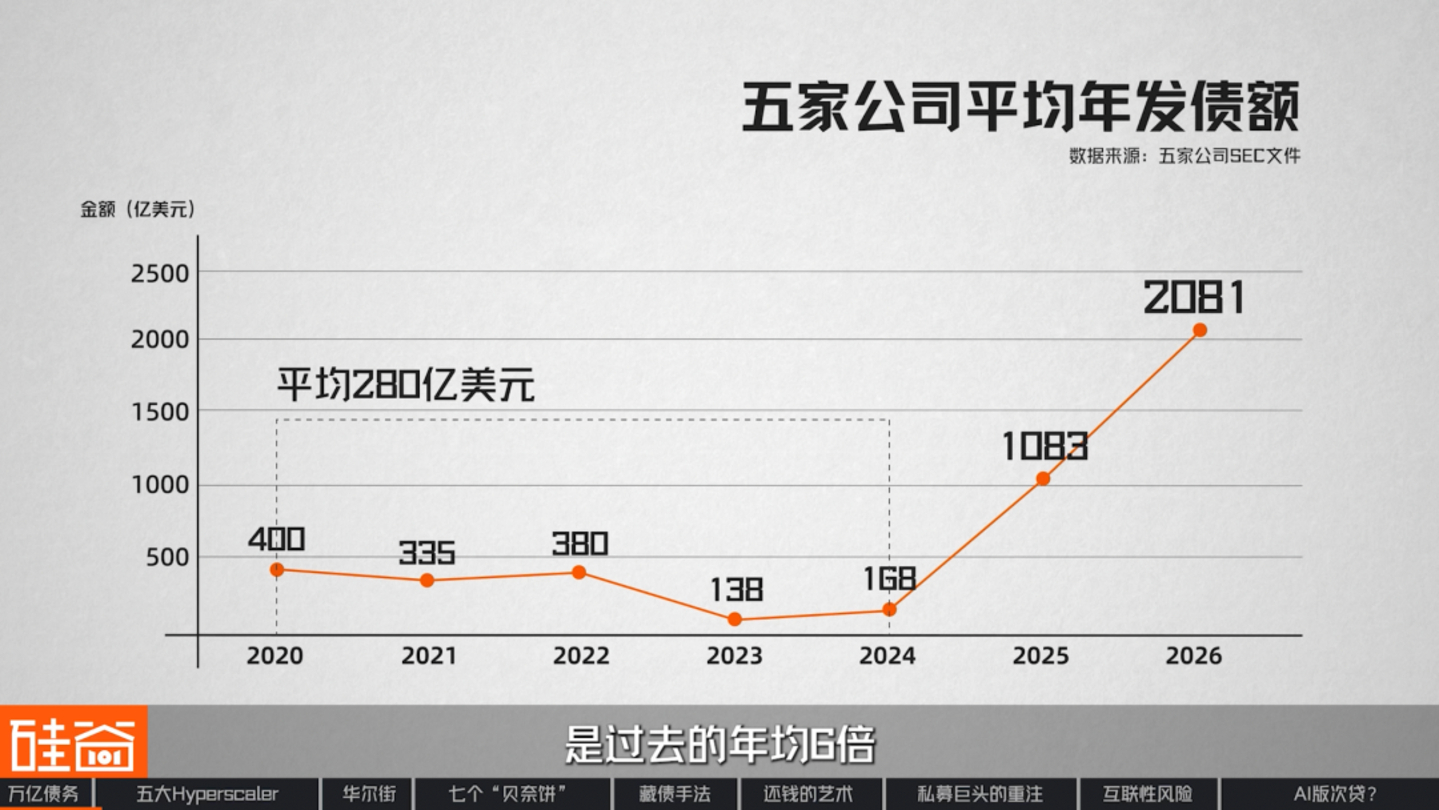
En conséquence, les cinq géants du cloud se sont lancés dans une frénésie d'émissions de dette. De 2020 à 2024, ces cinq entreprises ont émis en moyenne environ 28 milliards de dollars de dette par an. Mais dès 2025, ce chiffre avait explosé pour atteindre 108,3 milliards de dollars. Début août de cette année, ces géants avaient déjà émis plus de 200 milliards de dollars, soit six fois leur moyenne annuelle précédente.
Cependant, Microsoft fait figure d'exception parmi les cinq. Depuis 2024, elle n'a émis aucune obligation publique, et pourtant sa dette totale a diminué. Ce cas est très inhabituel, et nous en examinerons les raisons plus loin.
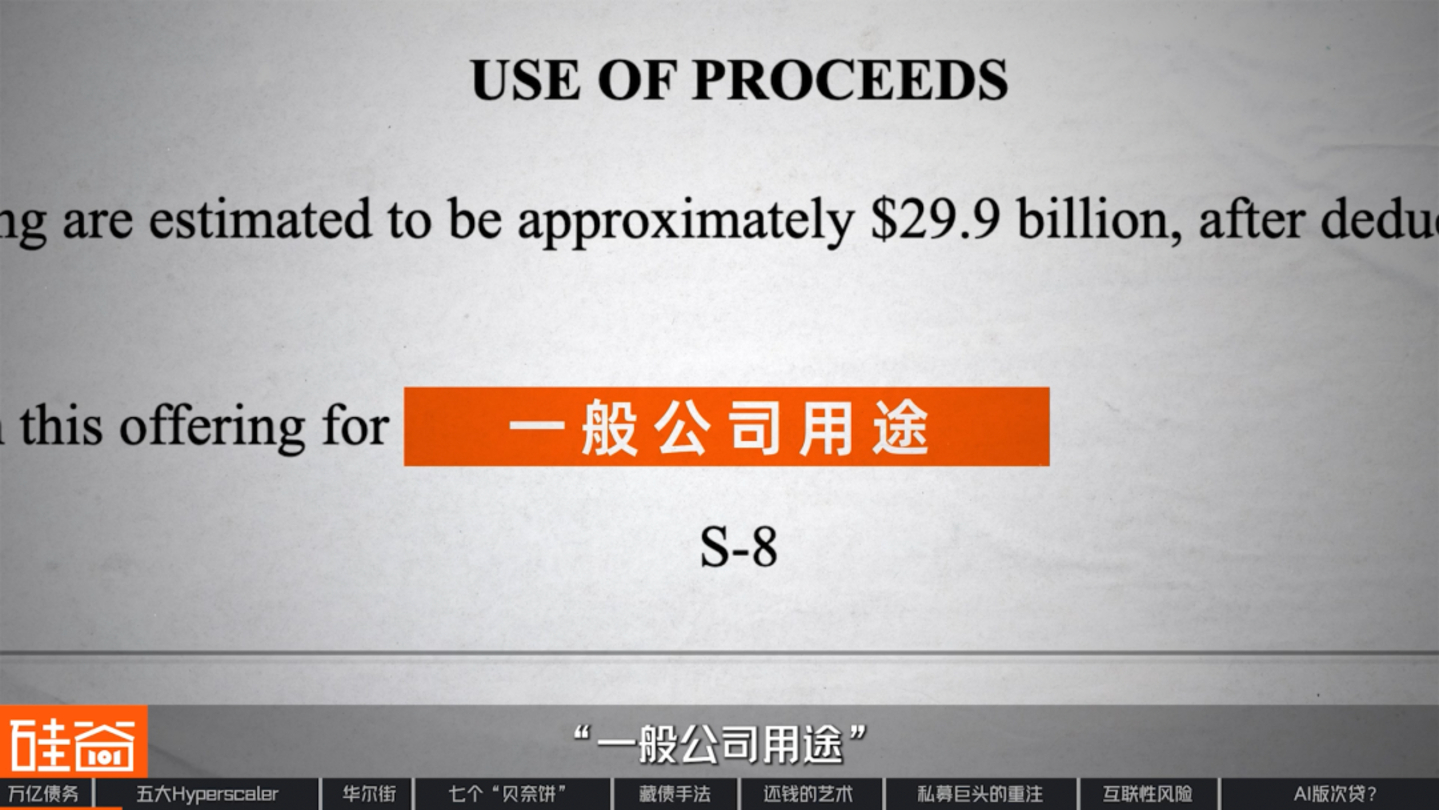
La question est donc la suivante : qu’ont-ils fait exactement de tout cet argent emprunté ? On pourrait penser, bien sûr, qu’ils ont acheté des cartes graphiques et construit des salles de serveurs. Mais nous avons examiné tous les prospectus publiés par ces cinq entreprises au cours des deux dernières années et demie, et dans la section relative à l’utilisation des fonds, nous n’avons trouvé aucune mention des termes « centre de données » et « intelligence artificielle ». Ces termes n’y apparaissent pas une seule fois.
Prenons l'exemple de l'émission obligataire de 30 milliards de yuans réalisée par Meta. Meta a déclaré que ces fonds étaient destinés au financement à long terme de l'IA et des centres de données. Or, dans le prospectus soumis à la Commission chinoise de réglementation des valeurs mobilières, la section « Utilisation des fonds » se résumait à six mots : « Financement général de l'entreprise ».
Oracle a fait de même. Lors de l'émission d'obligations en février 2026, l'entreprise a déclaré que les fonds étaient destinés à l'expansion de sa clientèle cloud, mais le prospectus qu'elle a soumis le lendemain indiquait : « Dividendes et rachats d'actions ».
Voici donc une incohérence intéressante : la même somme d’argent est décrite comme « nous misons tout sur l’IA » lors de la conférence téléphonique sur les résultats, mais dans le prospectus, elle est simplement indiquée comme « usage général de l’entreprise ».
La raison de ce secret est simple : le premier document est un récit destiné aux actionnaires, tandis que le second constitue une déclaration précise concernant la responsabilité juridique. Les géants du secteur restent si vagues dans leurs documents juridiques car ils ne souhaitent pas annoncer publiquement au marché qu’ils contractent une dette colossale.
Mais puisque le marché est prêt à acheter, et que les obligations publiques sont bon marché, standardisées et émises en grand volume, pourquoi ne pas l'admettre ouvertement ? Il y a trois raisons principales :
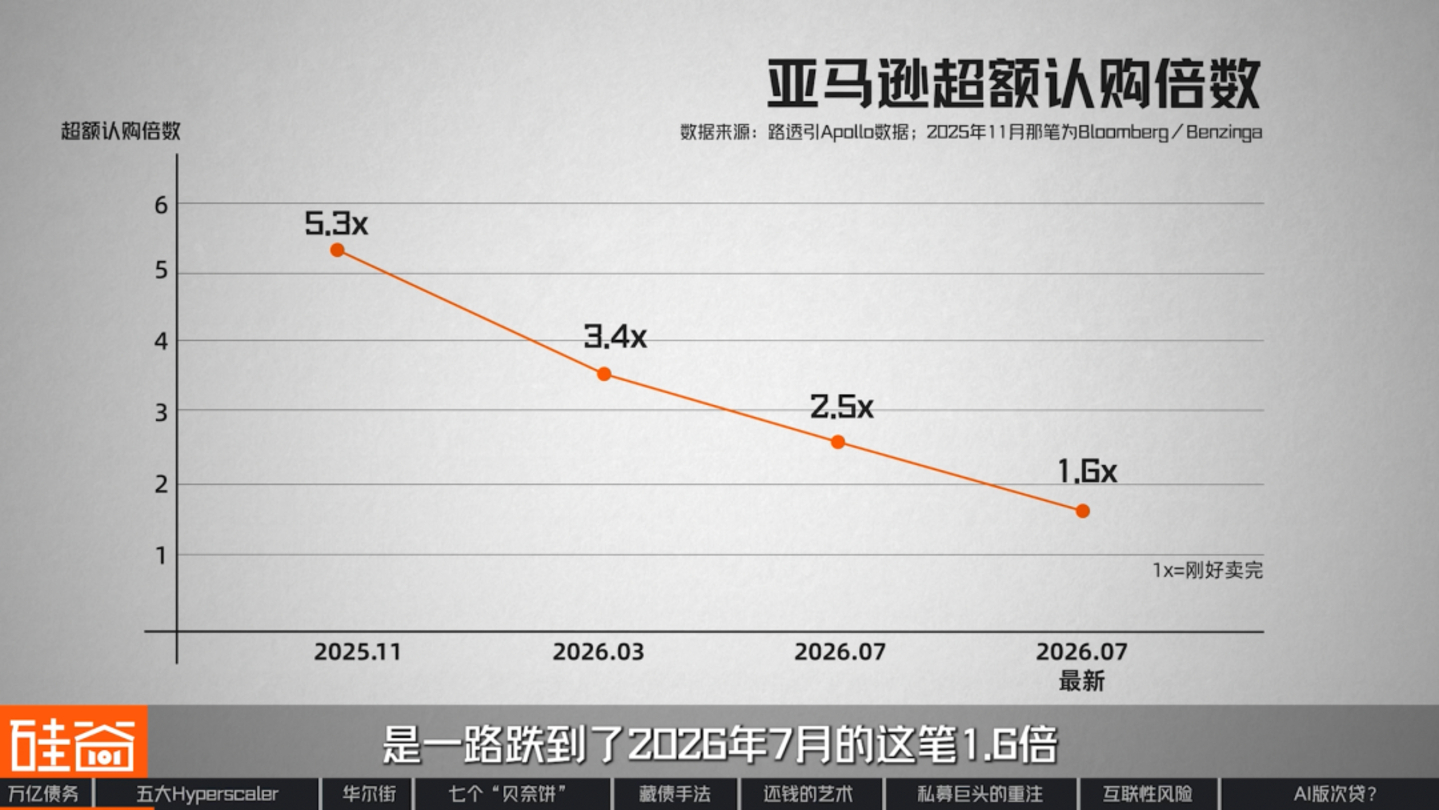
Tout d'abord, l'appétit du marché a ses limites. Un indicateur utilisé dans le secteur pour mesurer la facilité avec laquelle une obligation se vend est le multiple de sursouscription, qui correspond au rapport entre les ordres de marché et le montant de l'émission. Plus ce multiple est élevé, plus l'obligation est recherchée. Par exemple, le multiple de sursouscription d'Amazon a diminué au cours des neuf derniers mois, passant de 5,3 en novembre 2025 à 1,6 en juillet 2026.
Certains acteurs du marché craignent que la chute rapide du multiple ne témoigne de la peur des investisseurs. Cependant, lors de nos entretiens à Silicon Valley 101, deux investisseurs de Wall Street ont présenté un point de vue différent.
Christina Xu
Investisseur dans les infrastructures d'IA de la Silicon Valley, fondateur de Silicon Valley Non-Consensus
Si je comprends bien, le problème des multiples de souscription est dû au fait que le marché est encore trop récent, et surtout au fait que ces émetteurs n'ont pas encore appris à faire la queue, plutôt qu'à des préoccupations liées au marché.
Le terme « nouveau » fait référence au fait que ce marché n'a débuté qu'en octobre dernier. Par exemple, lorsque la deuxième émission obligataire de Meta via sa SPV (Special Purpose Vehicle), d'un montant supérieur à 12 milliards de dollars, a été lancée sur le marché cette année, plusieurs projets d'une valeur de plusieurs dizaines de milliards de dollars étaient également présentés simultanément, créant ainsi une situation explosive. Conjuguée à l'incertitude engendrée par le récent flux de trésorerie négatif de Google, cette situation a entraîné une dilution naturelle du multiple de souscription.
Rob Li
Associé gérant d'Amont Partners, New York
Cela dépend peu de vos moyens financiers ; cela reflète davantage la volonté de chacun, comme lors d'une introduction en bourse. Par exemple, si les obligations émises sont rares, je n'aurais peut-être besoin que de 100 actions, mais sachant que la demande sera forte, j'en souscrirai 200.
Par conséquent, la baisse du multiple ne signifie pas que le marché manque de liquidités, mais plutôt que les investisseurs sont devenus plus sélectifs. Dans le même laps de temps, plusieurs dizaines de milliards de yuans d'obligations publiques sont simultanément présentés aux investisseurs, mais le même groupe d'institutions reste disposé à acquérir ce type d'actifs. Or, leur capacité d'absorption de dettes similaires est limitée sur une période donnée.
Une fois que le taux d'émission d'obligations dépasse cette limite, les émetteurs n'ont plus que deux options : soit augmenter les taux d'intérêt pour attirer des capitaux auparavant jugés trop chers et qui restaient en suspens, soit tout simplement contourner le marché et trouver un groupe d'acheteurs entièrement nouveau.
Maintenant que ces deux choses se sont produites, examinons d'abord le prix.
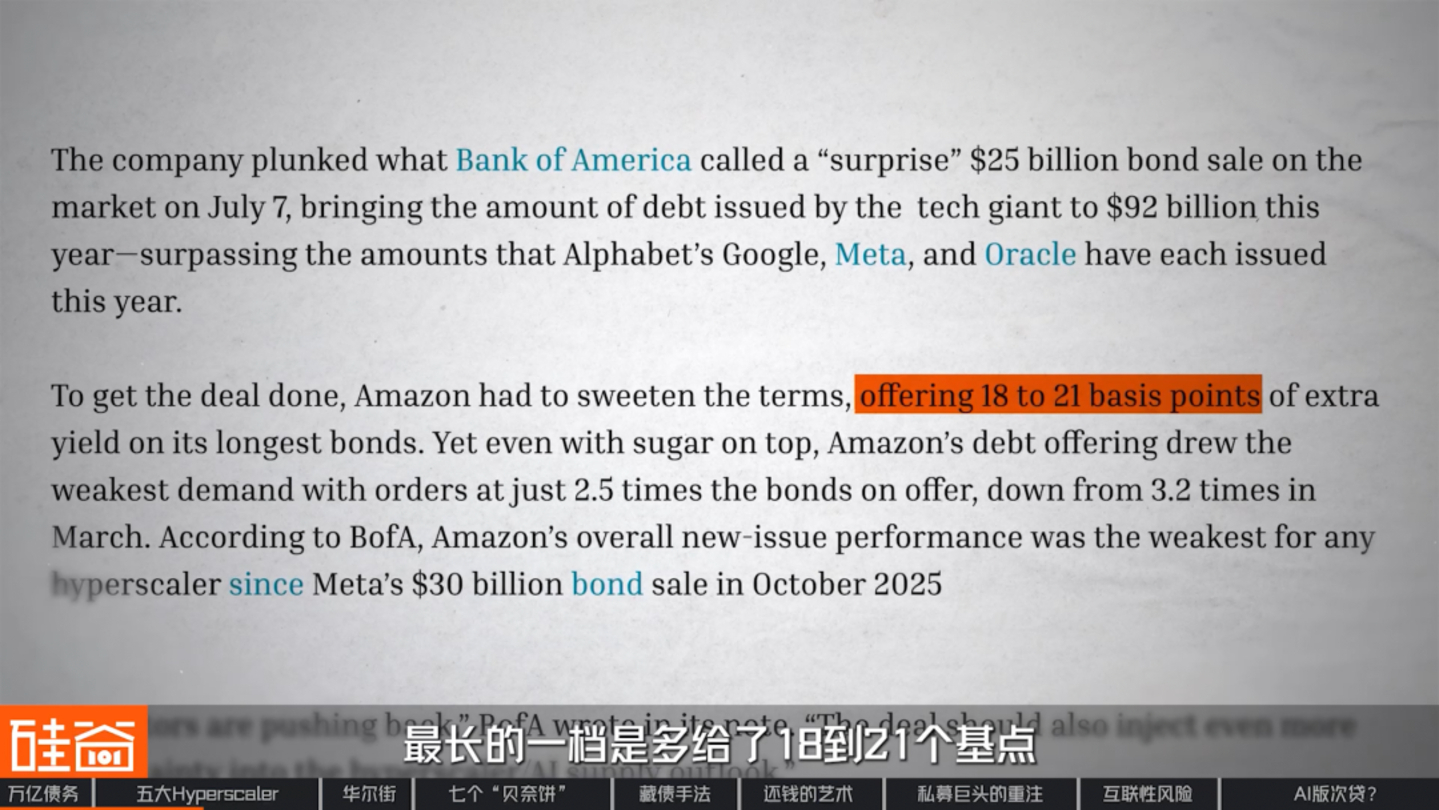
Le coût des emprunts évolue également. En 2025, le coût médian de l'émission d'obligations de qualité n'était supérieur que de 2,25 points de base au taux du marché secondaire. Mais en 2026, cet écart avait atteint 12 points de base. À titre d'exemple, si l'on prend le prêt d'Amazon en juillet dernier, la tranche la plus longue offrait un rendement supérieur de 18 à 21 points de base, soit près de cinq fois le coût initial.
Ces quelques points de base supplémentaires peuvent paraître insignifiants, mais, répartis sur une émission de plusieurs centaines de milliards de dollars et une échéance de deux ou trois décennies, ils représentent des sorties de trésorerie supplémentaires de plusieurs centaines de millions de dollars chaque année. Plus inquiétant encore, le coût de l'emprunt ne fera qu'augmenter progressivement : le prix de marché de la dette actuelle devient le prix plancher de la prochaine, ce qui entraînera également une baisse du prix des obligations existantes de l'entreprise sur le marché secondaire.
Autrement dit, l'émission d'obligations publiques n'est pas impossible pour ces cinq entreprises, mais chaque étape franchie engendre des coûts supplémentaires. De plus, ces coûts augmentent plus rapidement que le rythme de construction de leurs bâtiments.
Deuxièmement, l'endettement public excessif a rompu l'accord tacite entre ces entreprises et leurs actionnaires. Ces entreprises étaient autrefois réputées pour leur trésorerie nette positive, leur quasi-absence de dettes et le versement de leurs bénéfices. Désormais, elles empruntent massivement et réduisent leurs rachats d'actions. CNBC a commenté que cela avait rompu l'« accord non écrit » qui les liait à leurs investisseurs.
Cet accord est crucial car il détermine qui détiendra les actions de ces sociétés aujourd'hui. Auparavant, une grande partie de leurs acquéreurs étaient des fonds de qualité et de croissance, attirés par le profil « absence de dette nette, taux de rachat d'actions élevés et trésorerie abondante ». Dès lors que le bilan de ces géants commence à accumuler des centaines de milliards de dollars de dettes et que les rachats d'actions sont réduits, la logique qui sous-tend ces participations n'est plus valable.
Soit ils réduisent leurs positions, soit ils exigent des rendements plus élevés en compensation. Du côté des obligations, l'émission de nouvelles obligations augmentera les ratios d'endettement, abaissera les notations de crédit et renchérira les obligations suivantes. Ainsi, le coût de la rupture du contrat se traduit par une réévaluation simultanée des actions et des obligations.
La troisième raison, et peut-être la plus fondamentale, est que les sommes empruntées par le biais d'obligations publiques sont intégralement inscrites au bilan de l'entreprise. Cela détermine directement la notation attribuée par l'agence de notation, qui, à son tour, détermine qui peut acheter ses obligations.
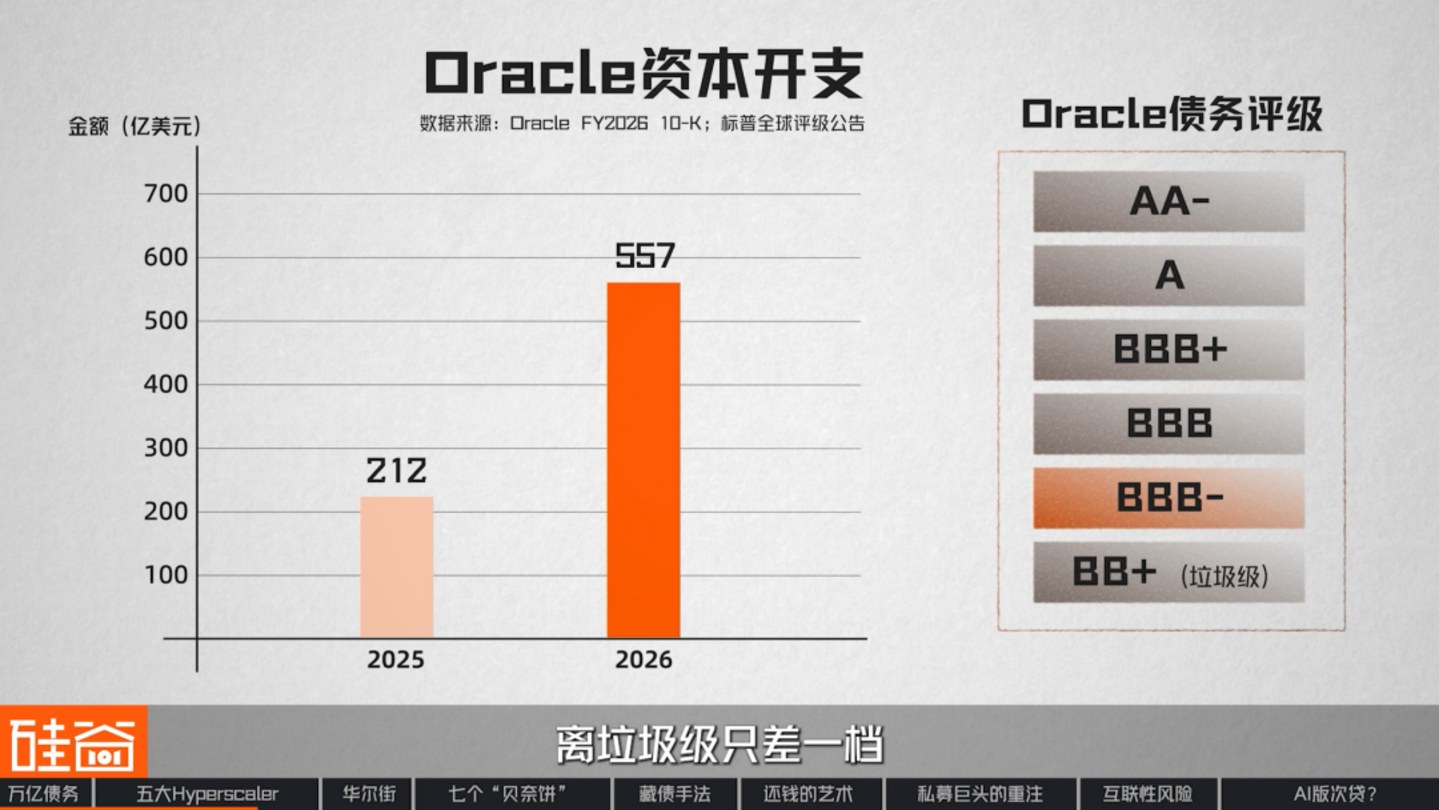
Parmi ces cinq entreprises, Oracle est celle qui a pris les risques les plus importants et qui s'est le plus endettée, ses dépenses d'investissement passant de 21,2 milliards de dollars à 55,7 milliards de dollars en un an. En juillet dernier, S&P a abaissé la notation de la dette d'Oracle de BBB à BBB-, soit un cran seulement avant la catégorie spéculative.
Mais pourquoi les conséquences d'une simple dégradation d'un niveau sont-elles si graves ? Le problème, c'est que sortir de la catégorie investissement n'est pas seulement une question d'image ; cela affecte aussi la liste des acheteurs potentiels.
En règle générale, les compagnies d'assurance et les fonds de pension — institutions disposant des capitaux les plus importants mais aussi de la plus grande aversion au risque — appliquent des critères internes stricts en matière de notation de crédit. Une dégradation de leur notation influence directement leur évaluation des cibles d'investissement, or ces entreprises figurent parmi les principaux acquéreurs de ces actifs.
Christina Xu
Investisseur dans les infrastructures d'IA de la Silicon Valley, fondateur de Silicon Valley Non-Consensus
Les compagnies d'assurance ont également investi dans Oracle, bien que dans des montants relativement modestes à l'époque, notamment en raison du risque. Si la notation d'Oracle venait à chuter en dessous de la catégorie investissement, leur principale préoccupation serait le risque de défaut de paiement. En effet, en cas de défaut, les actionnaires supporteraient les pertes en premier, suivis des créanciers. Par conséquent, leur inquiétude porte moins sur la modification de la notation que sur la solvabilité sous-jacente, c'est-à-dire sur l'évolution de la capacité de remboursement réelle de l'entreprise.
Comme il s'agit d'une obligation à placement privé, une fois que tous les investisseurs voudront se retirer, il sera probablement difficile de la vendre.
Le véritable problème n'est pas seulement l'obligation de vendre, mais aussi la question de savoir si quelqu'un sera disposé à racheter le moment venu. Par conséquent, pour ces entreprises, leur endettement ne peut pas augmenter indéfiniment ; une fois un certain seuil atteint, l'acheteur disparaît tout simplement. Et Oracle pourrait bien être cet acheteur qui a déjà atteint ce point critique.
En résumé, ce que ces cinq entreprises veulent réellement, ce sont trois choses.
Premièrement, il faut plus d'argent. Car les anciens acheteurs sur le marché libre ne peuvent manifestement plus tenir le coup.
Deuxièmement, un financement à plus long terme. La construction d'un centre de données prend dix à vingt ans, du début des travaux jusqu'au recouvrement des coûts, et les obligations publiques ne peuvent offrir une telle garantie à long terme et sur mesure.
Troisièmement, et surtout, ils veulent que cet argent soit comptabilisé de manière à ne pas être trop visible dans leurs bilans.
Le marché obligataire public ne peut pas répondre à ces trois besoins simultanément. Qui donc peut les satisfaire tous ? Par une heureuse coïncidence, un groupe d'acteurs de Wall Street rencontrait lui aussi des difficultés. La meilleure solution à leurs problèmes consistait précisément à leur fournir ces trois éléments à la fois, une adéquation parfaite. Parmi ces acteurs de Wall Street figurait une institution nommée Blue Owl.
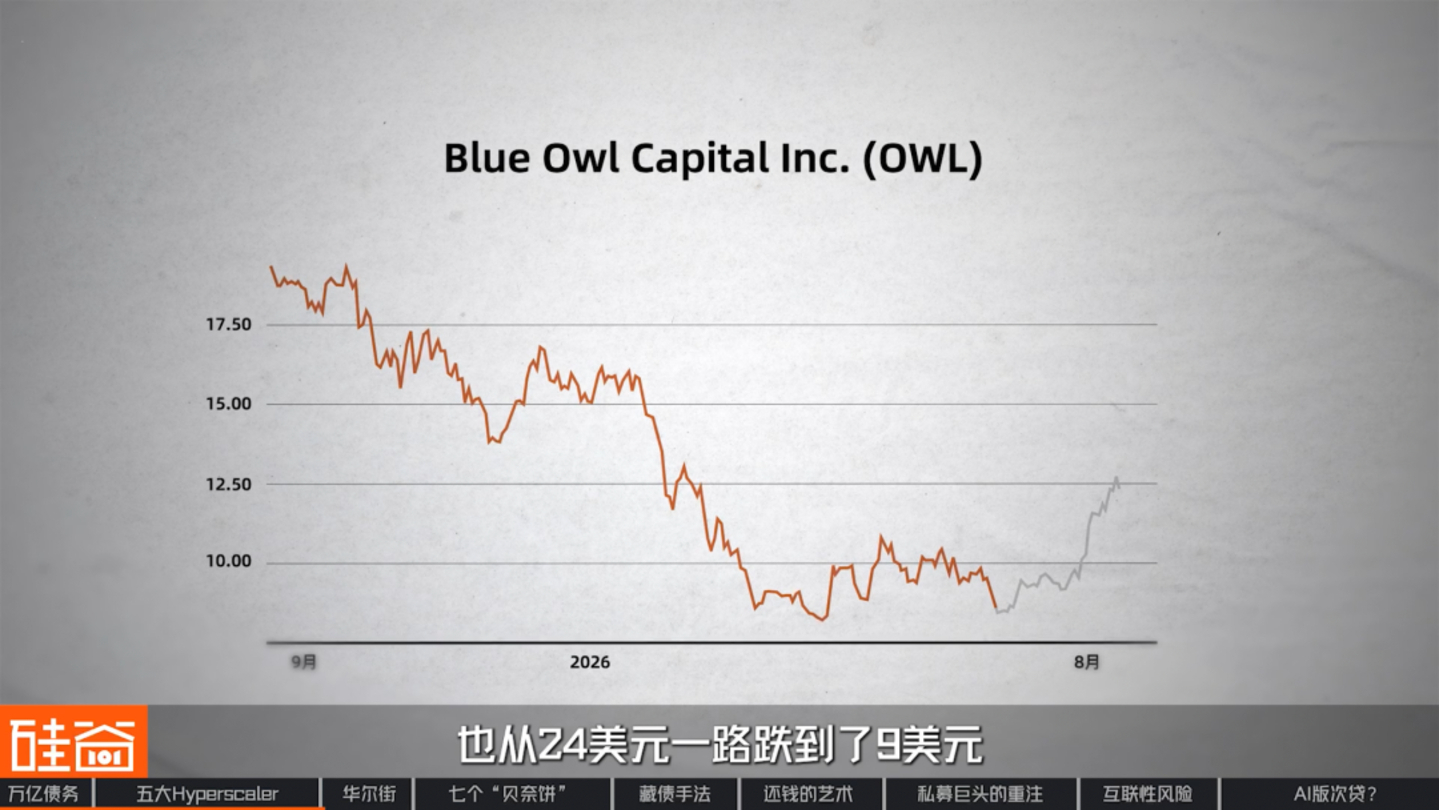
Au premier semestre 2026, Blue Owl, l'une des plus importantes sociétés de prêt privées au monde, a subi une vague de rachats de 40 % sur l'un de ses fonds pendant deux trimestres consécutifs. Finalement, moins de 15 % ont été rachetés à chaque fois, et le cours de l'action de la société a chuté de 24 $ à 9 $.
Autrement dit, sur trois personnes qui tentent de retirer leur argent, une seule y parviendra. Pourquoi ? Parce que ce fonds, confronté à une forte augmentation de ses opérations, investit principalement dans le secteur des logiciels SaaS, les prêts aux sociétés de logiciels représentant plus de 60 % de son portefeuille — précisément le type d’actif que Wall Street souhaite éviter cette année.
Deux mots clés sont à retenir : « ratio d’endettement » et « IA ». Leur combinaison a provoqué plusieurs krachs du secteur SaaS sur le marché boursier américain cette année. Depuis son pic de septembre 2025, les actions des sociétés de logiciels ont chuté de près de 40 %. Auparavant, les investisseurs étaient prêts à surévaluer les entreprises de logiciels, car ils misaient sur une certitude : le renouvellement annuel des abonnements et la croissance constante du chiffre d’affaires. Aujourd’hui, cette certitude est remise en question. Car le marché est convaincu que l’IA sonnera le glas du logiciel.
La logique est simple : si une entreprise peut créer elle-même un outil utilisable grâce à l'IA, pourquoi devrait-elle payer un abonnement annuel ?
Étonnamment, si l'on s'en tient aux fondamentaux, la situation n'est pas aussi alarmante qu'il n'y paraît. Le chiffre d'affaires de l'abonnement Microsoft 365 a progressé de 15 % à 19 % sur un an. Les entreprises SaaS comme ServiceNow, Salesforce et Snowflake ont également vu leurs revenus trimestriels se stabiliser, voire s'accélérer récemment.
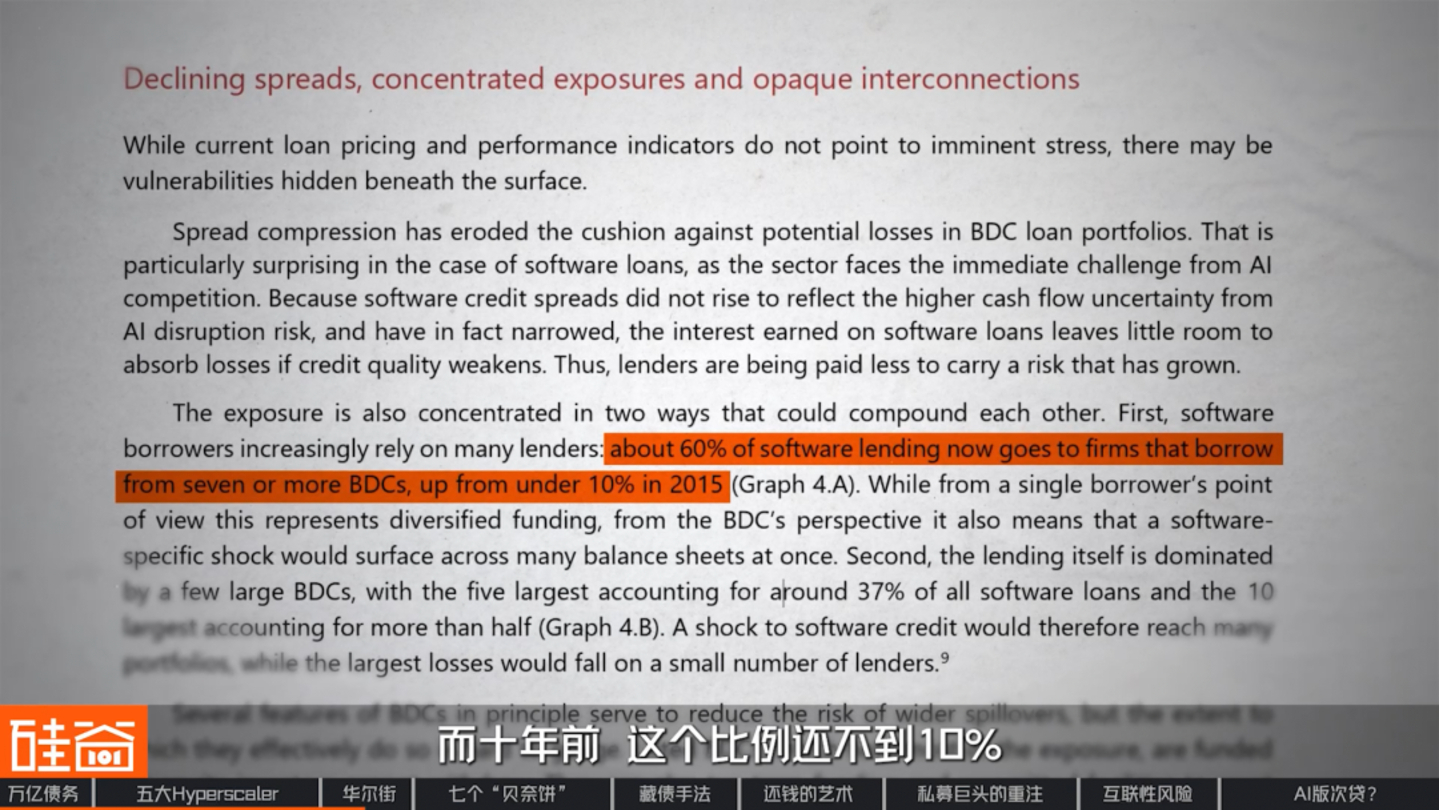
Si les fondamentaux étaient solides, pourquoi l'effondrement a-t-il été si brutal ? Cela nous amène à examiner les ratios d'endettement des entreprises de logiciels. Un rapport de la Banque des règlements internationaux publié en juillet dernier a révélé que 60 % des prêts accordés par les établissements de crédit privés aux entreprises SaaS l'étaient à celles-ci qui empruntaient simultanément auprès de plus de sept institutions. Il y a dix ans, cette proportion était inférieure à 10 %.
Par conséquent, même si le secteur SaaS n'est pas impacté par l'IA pour le moment, une fois que le sentiment du marché évoluera, la logique de crédit de l'ensemble du secteur SaaS pourrait commencer à s'assouplir, un point que Blue Owl a reconnu.
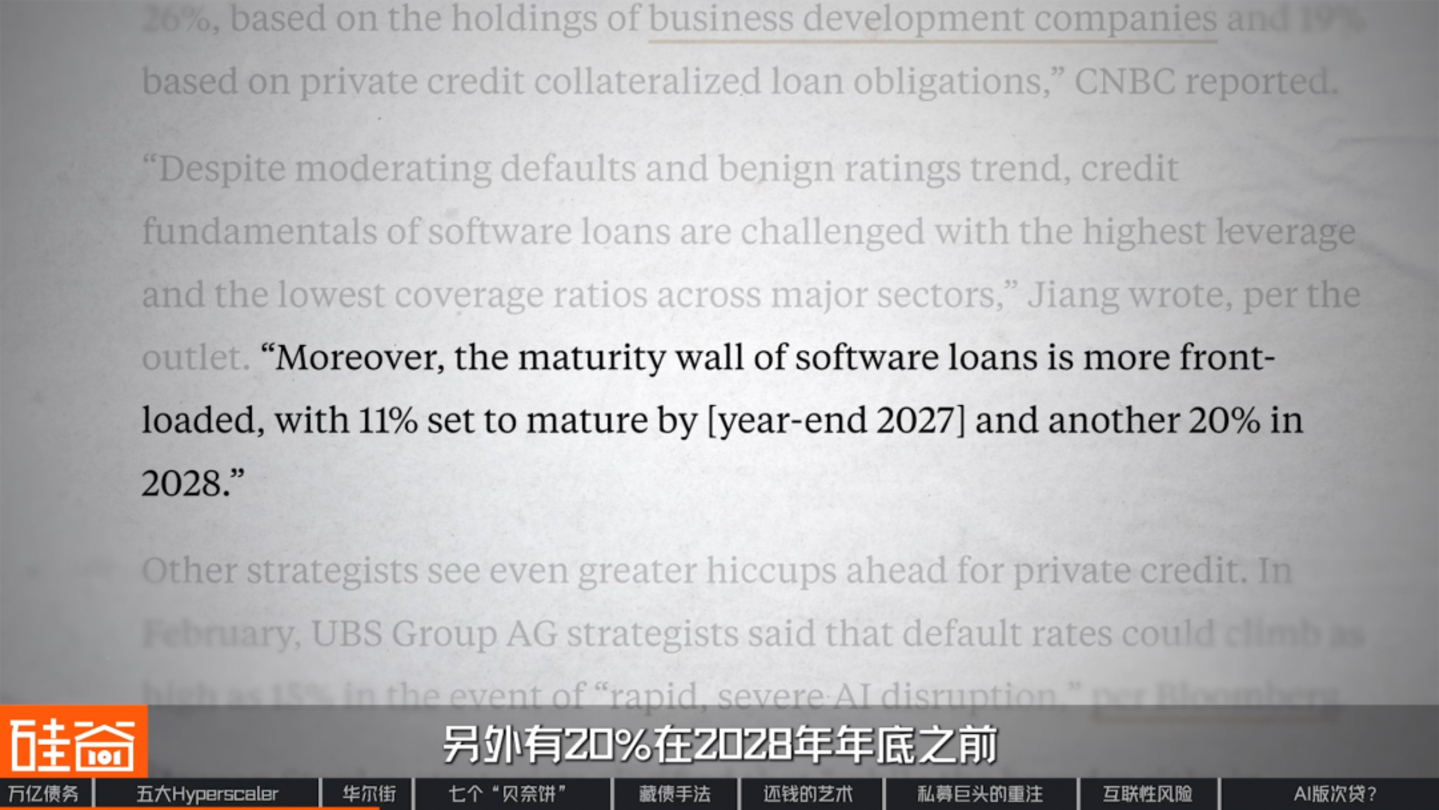
Plus important encore, le véritable test reste à venir. Selon les calculs de Morgan Stanley, environ 11 % des prêts logiciels arriveront à échéance avant fin 2027, et 20 % supplémentaires avant fin 2028. Autrement dit, les géants de la gestion d'actifs doivent trouver un argument de vente convaincant pour inciter le marché à investir à nouveau avant que le SaaS ne « s'effondre ». Cet argument, c'est celui du datacenter basé sur l'IA.
Christina Xu
Investisseur dans les infrastructures d'IA de la Silicon Valley, fondateur de Silicon Valley Non-Consensus
Auparavant, les sociétés de logiciels représentaient la principale source de financement par capital-investissement. Mais ce secteur n'étant plus aussi porteur, ces investisseurs réorientent leurs lignes de crédit vers le financement des centres de données.
Par exemple, en décembre 2025, Blue Owl a rejeté le projet de centre de données d'Oracle dans le Michigan, invoquant la non-conformité aux normes de souscription. Cependant, le contrat a rapidement été racheté par un autre géant de la gestion d'actifs privés, PIMCO, à un prix plus élevé.
En 2026, la surenchère pour les centres de données dédiés à l'IA était un thème récurrent à Wall Street, se produisant quasiment chaque mois. Pour un même projet de centre de données en quête de financement, plusieurs institutions soumettaient simultanément des offres. Celle qui proposait le taux d'intérêt le plus bas et les conditions les plus avantageuses remportait le contrat.
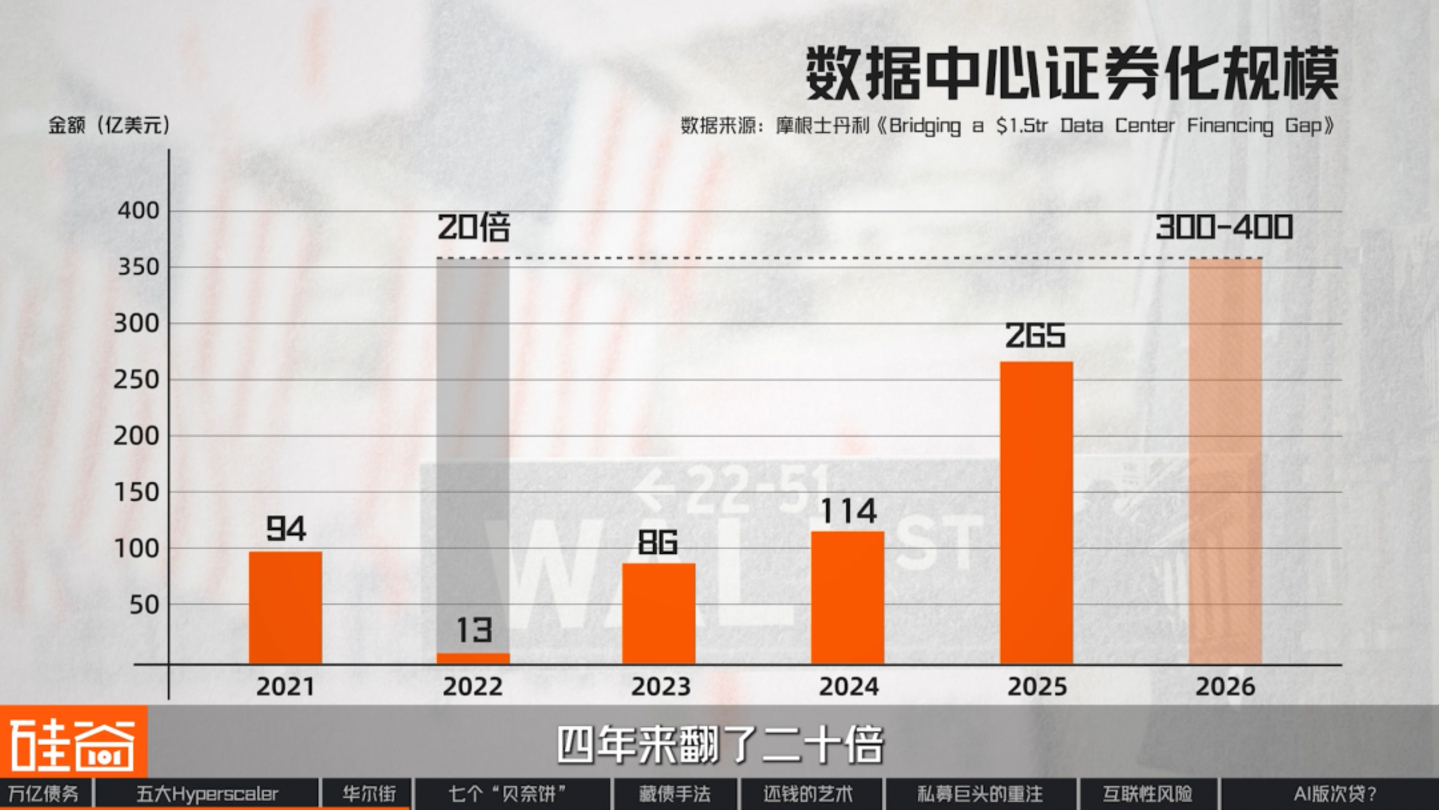
La valeur des centres de données titrisés et vendus aux investisseurs est passée de 1,3 milliard de dollars en 2022 à 30-40 milliards de dollars aujourd'hui, soit une multiplication par vingt en quatre ans.
De toutes ces transactions, une se distingue comme la plus emblématique : Hyperion, le dernier hyperscaler de Meta. Nous l’utiliserons comme étude de cas pour analyser en détail cette technique de dissimulation de dette.
Le projet Hyperion a nécessité un emprunt total de 27,3 milliards de dollars. Or, le bilan de Meta ne fait apparaître qu'un seul investissement de 2,37 milliards de dollars lié à ce projet. Où sont passés les 20 milliards restants ? Analysons en détail leurs « instruments de dissimulation de dette ».
▍Sept « biscuits Bennett »
Le centre de données est situé en Louisiane et est enregistré sous une société appelée Laidley LLC, qui exploite le campus et dispose d'un contrat d'approvisionnement en électricité de 15 ans avec la compagnie d'électricité locale.
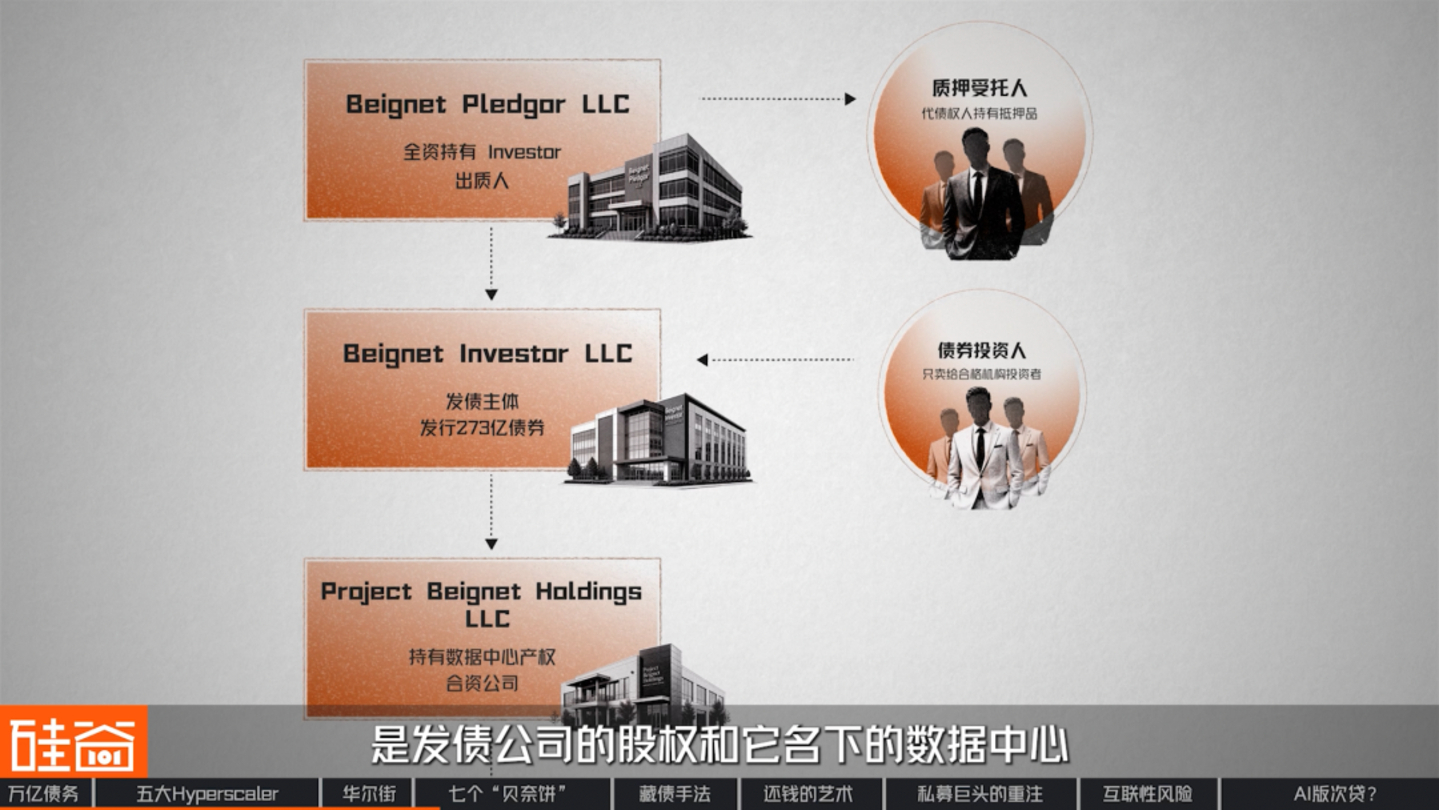
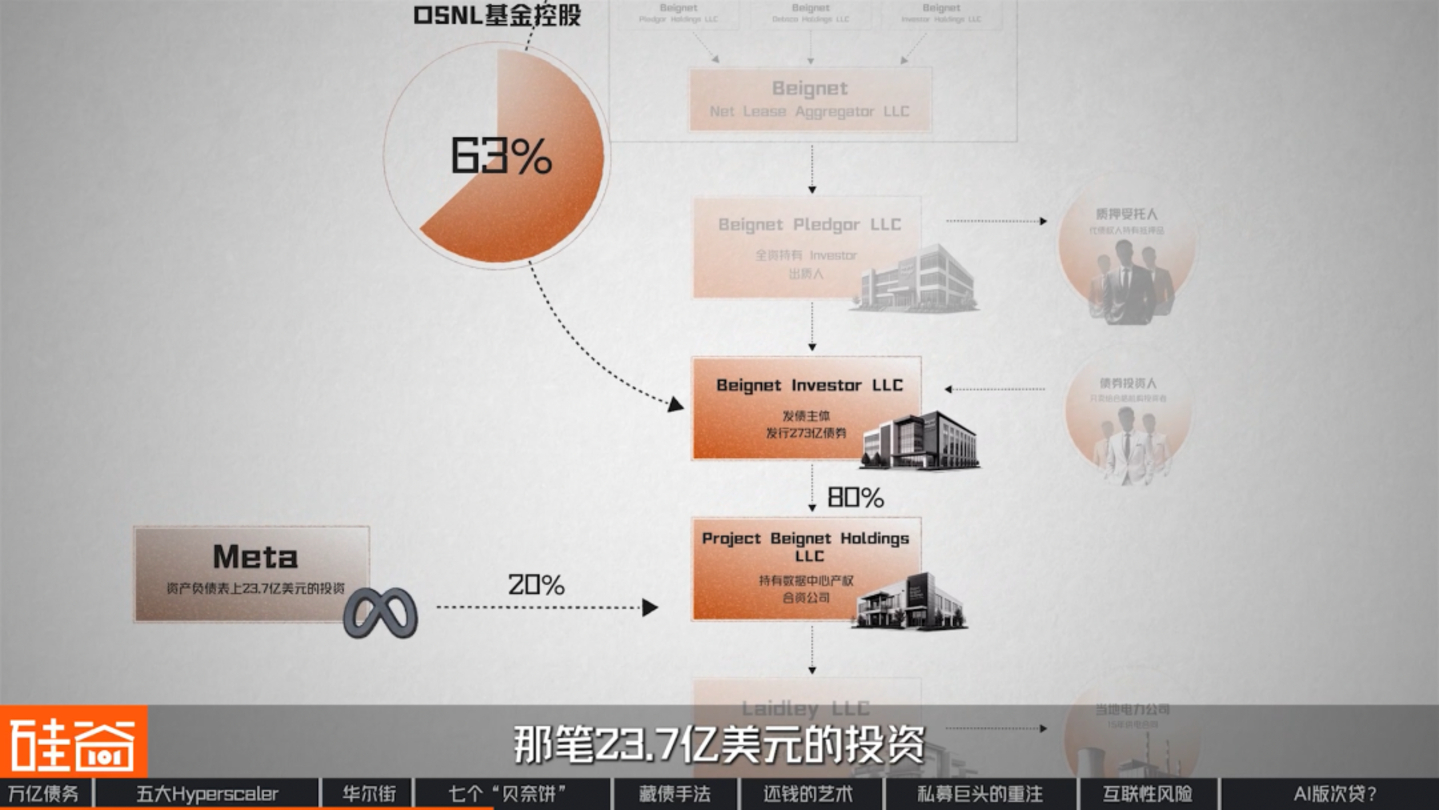
Au-dessus de Laidley se trouve Project Beignet Holdings, propriétaire du centre de données. Au-dessus encore se trouve Beignet Investor, qui a émis les obligations d'une valeur de 27,3 milliards de dollars. Au-dessus encore se trouve Beignet Pledgor, société qui détient intégralement Beignet Investor. Simultanément, elle a nanti ces actions auprès d'un fiduciaire, permettant ainsi aux créanciers de prêter 27,3 milliards de dollars, recevant en contrepartie les actions de l'émetteur et ses centres de données en garantie.
Au-dessus de Pledgor se trouvent quatre sociétés holding, dont Beignet Net Lease Aggregator. Cette dernière regroupe tous les investisseurs au sein d'une société écran qui détient ensuite les actions. Au sommet de la hiérarchie se trouve OSNL, un fonds de Blue Owl spécialisé dans les immeubles en location nette. Par ailleurs, un groupe de co-investisseurs a apporté des capitaux aux côtés de Blue Owl. À ce stade, l'actif du centre de données Hyperion et les dettes qui y sont associées ont été juridiquement séparés.
De plus, vous remarquerez que le nom de toutes ces entreprises contient le mot « beignet ». Il s’agit d’un type de dessert frit populaire dans les rues de la Nouvelle-Orléans, et cette « méthode de dénomination des aliments » suit le même modèle que les conventions de dénomination utilisées par les métamodèles.
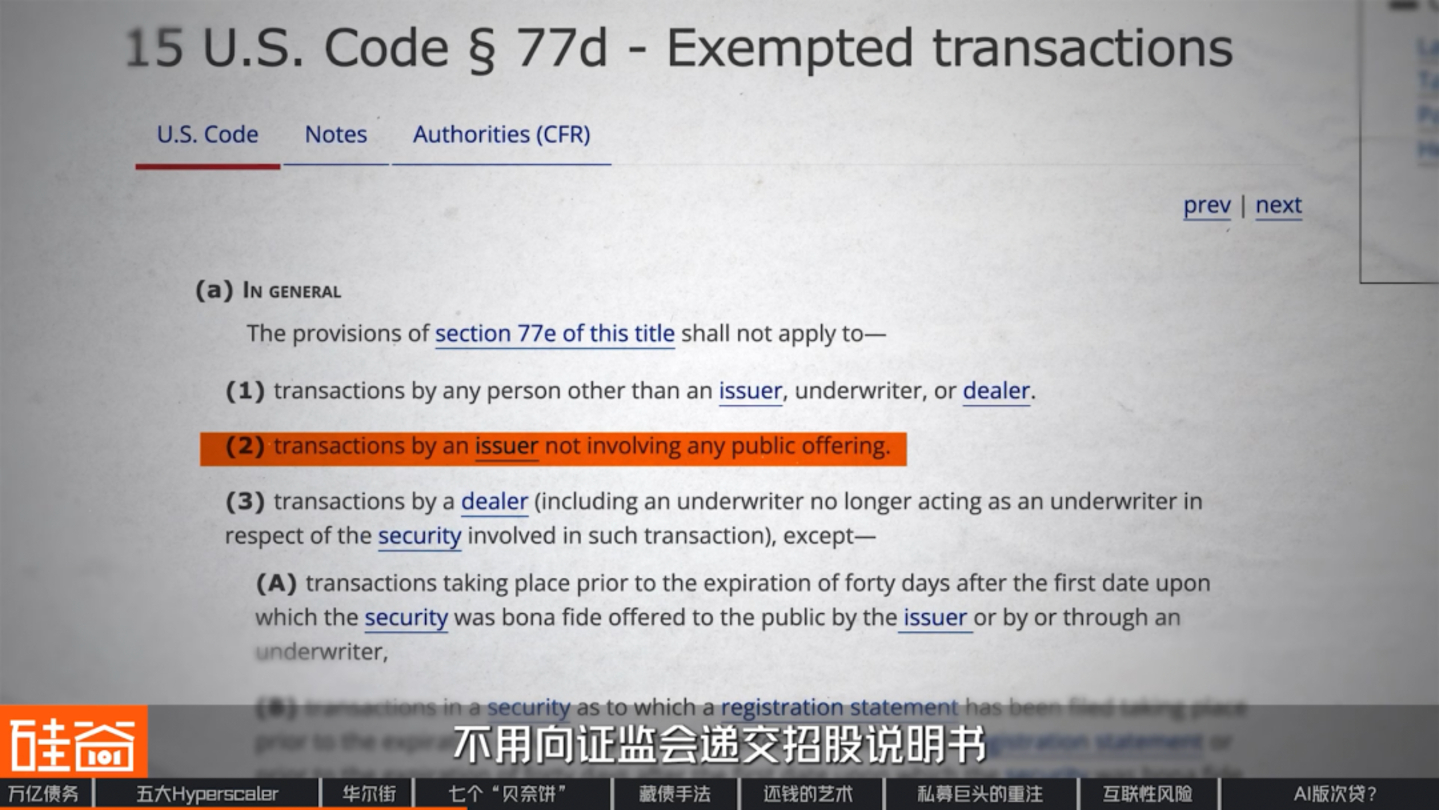
Nous avons vérifié les registres de ces sept sociétés portant le nom de Beignet ; elles étaient toutes enregistrées dans le Delaware, aux États-Unis, en l’espace de moins de six semaines. Dans le Delaware, les sociétés à responsabilité limitée ne sont pas tenues de divulguer l’identité de leurs membres ni leurs pourcentages de participation, et il en va de même pour cette émission obligataire de 27,3 milliards de dollars : elle n’a pas besoin de déposer de prospectus auprès de la SEC. Autrement dit, elle ne sera jamais convertie en obligation cotée en bourse.
▍Pourquoi le montant de 27,3 milliards n'apparaît-il pas dans le tableau de Meta ?
Cependant, la séparation juridique n'efface pas les dettes ; ce type de structure de société écran n'a rien de nouveau. Dans le monde financier, elle porte un nom spécifique : SPV (Special Purpose Entity, ou société à vocation spécifique) : une entité juridique créée par une société mère exclusivement pour un projet, qui concentre tous les passifs et risques, et qui n'apparaît pas au bilan de la société mère. Du fait de sa grande fréquence, des normes comptables ont été établies depuis longtemps pour cette structure.
Il existe une règle spécifique dans les normes comptables américaines qui régit cette question. Son principe est le suivant : l’inclusion ou non d’une dette au bilan dépend principalement de deux facteurs.
Premièrement, avez-vous le pouvoir de prendre les décisions clés concernant ce projet ?
Deuxièmement, êtes-vous un bénéficiaire principal de ce projet ?
La réponse de Meta réside dans sa structure actionnariale. Blue Owl contrôle indirectement Beignet Investor grâce à une participation de 63 %, et détient ensuite, par l'intermédiaire de Beignet Investor, 80 % de Project Beignet Holdings, la société propriétaire des centres de données. Les 20 % restants appartiennent à Meta, ce qui correspond à l'investissement de 2,37 milliards de dollars figurant dans son bilan.
Meta a elle-même indiqué dans son rapport financier que, n'ayant pas joué un rôle prépondérant dans les principales activités opérationnelles de la coentreprise, elle n'en était pas un bénéficiaire majeur et, par conséquent, sa consolidation n'était pas nécessaire. L'absence de consolidation de la coentreprise dans les états financiers de Meta a entraîné la disparition de la dette correspondante de 27,3 milliards de dollars de son bilan.
Mais cela soulève la question suivante : le fait que cette dette ne figure pas au bilan de Meta signifie-t-il que Meta n’est pas tenue de la rembourser ? La réponse est : bien sûr qu’elle doit la rembourser, mais d’une manière détournée.
▍D'où provient l'argent pour rembourser la dette ?
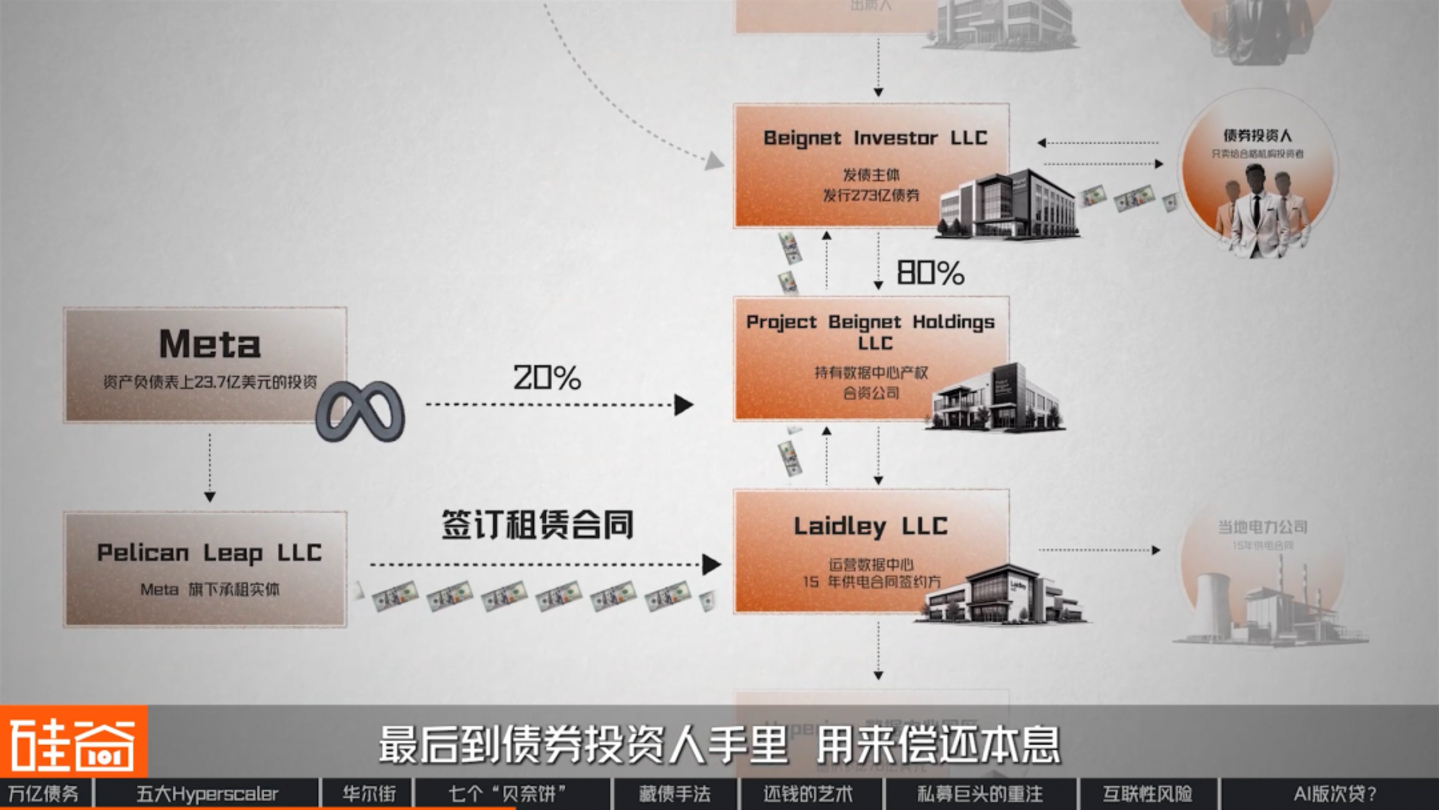
Meta possède une société de leasing, Pelican Leap, qui a conclu un contrat de location avec Laidley LLC, l'entité opérationnelle d'Hyperion. À partir de 2029, Pelican Leap versera un loyer mensuel à Laidley. Cet argent sera d'abord déposé sur le compte de Laidley, puis transitera par plusieurs sociétés écrans, dont Beignet, avant d'être finalement reversé aux investisseurs obligataires pour le remboursement du capital et des intérêts. Ainsi, au terme de toutes ces opérations, c'est Meta elle-même qui rembourse la dette.
Examinons la dette en détail : un montant total de 27,29 milliards de dollars, un taux d’intérêt de 6,581 %, une échéance en mai 2049 et un amortissement complet. Il s’agit donc d’un prêt hypothécaire sur 24 ans. Un détail mérite d’être souligné : la durée initiale du bail est de 4 ans, à compter de 2029, et Meta dispose d’une option de renouvellement lui permettant une prolongation maximale de 20 ans.
Le problème, c'est que cette dette a une durée de remboursement de 24 ans, alors que Meta ne l'a louée que pour 4 ans. Cela signifie qu'en 2033, Meta peut choisir de se retirer. Qui remboursera alors les plus de 20 milliards de dollars restants ? La réponse se trouve dans ce contrat de location.
La véritable garantie, c'est Meta elle-même.
Examinons ce bail de plus près. Outre le loyer mensuel, Meta y a également inclus une garantie de valeur résiduelle, plafonnée à environ 28 milliards de dollars. Meta a clairement indiqué dans son rapport financier que si elle décidait de ne pas renouveler le bail ou de quitter le campus, elle prendrait en charge la différence entre la valeur marchande du campus et 28 milliards de dollars.
Par conséquent, la véritable garantie de ce prêt de 27,3 milliards de dollars est en réalité Meta elle-même. Cette conclusion est également étayée par la notation de crédit de cette obligation. S&P lui a attribué la note A+, tandis que Meta a elle-même une notation AA?, ce qui signifie que sa propre notation de crédit a été abaissée d'un cran.
Bruce Liu (刘沁东)
PDG et directeur des investissements d'Esoterica Capital (Ji Rong Investment)
Le fait que je vous offre une garantie ne signifie pas que vous bénéficierez de ma solvabilité. C'est impossible ; le marché n'est pas si naïf. Sa propre solvabilité est inférieure à celle de Meta. Le marché prendra Meta en compte comme garantie, mais ne vous accordera pas un crédit à 100 %. Il vous offrira certainement une réduction.
Christina Xu
Investisseur dans les infrastructures d'IA de la Silicon Valley, fondateur de Silicon Valley Non-Consensus
En tant qu'investisseur, j'évalue Meta en fonction de sa présence ou non dans les états financiers, mais plutôt de leur capacité à refléter ses obligations réelles. Les contrats de location et les garanties de valeur résiduelle constituent des engagements de dépenses fixes à long terme pour Meta ; je les intègre donc à mon modèle.
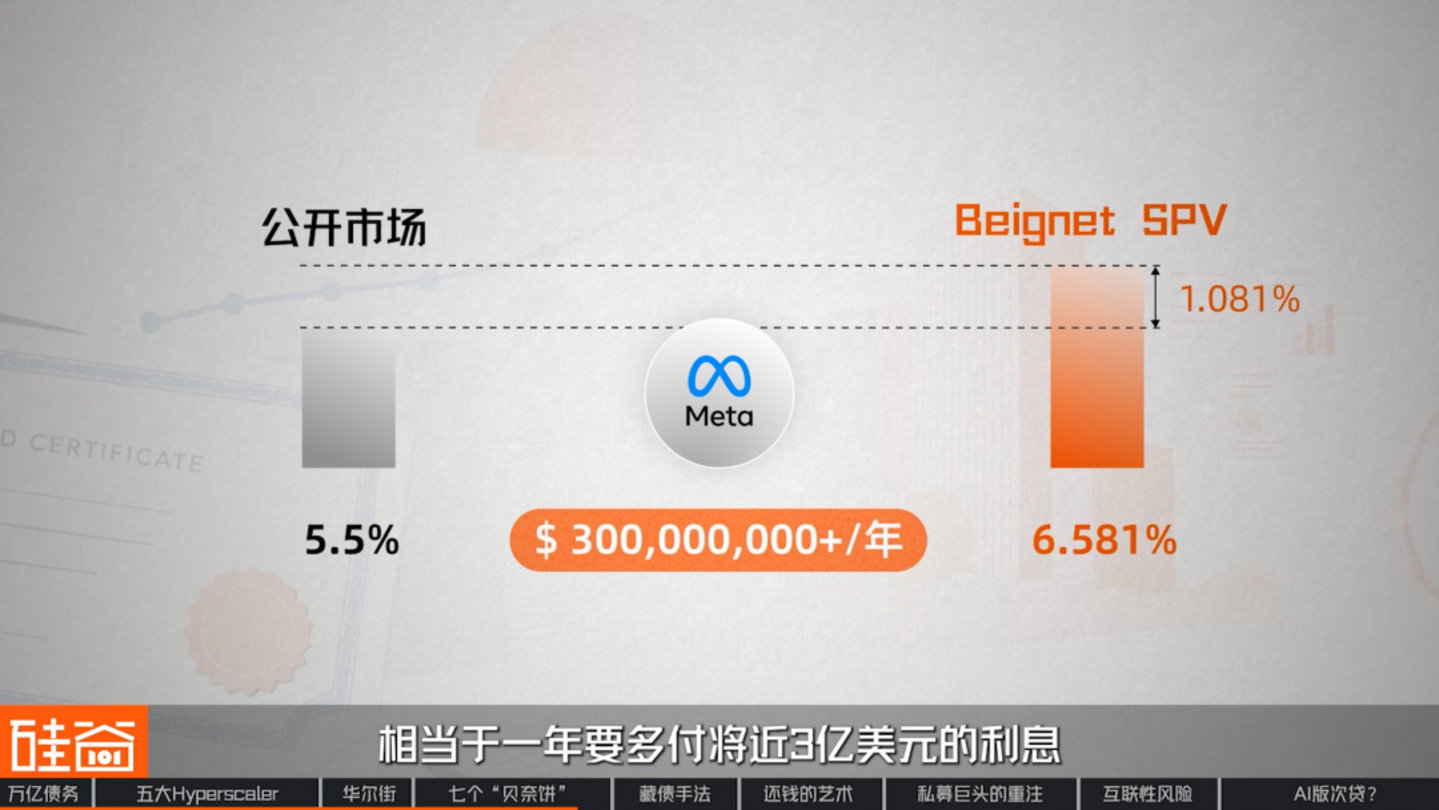
Bien entendu, Meta doit payer un prix plus élevé pour obtenir un bilan aussi sain. Si Meta émettait une obligation de même échéance sur le marché libre, le coût serait d'environ 5,5 %, tandis qu'un emprunt via la SPV Beignet coûterait 6,581 %, soit près de 300 millions de dollars d'intérêts supplémentaires par an.
Après avoir conçu un ensemble d'outils aussi coûteux, Meta et Wall Street n'avaient manifestement pas l'intention de n'en faire qu'un seul usage. En juillet dernier, un deuxième projet, baptisé Sopaipilla, a vu le jour. Ce projet, également développé par Meta, est basé à El Paso, au Texas. La levée de fonds, finalisée le 27 juillet, a permis de récolter 12,5 milliards de dollars, assortis d'un taux d'intérêt de 7,534 %, d'une échéance en 2048, d'un amortissement complet et de la même structure de parts (80/20). La seule différence réside dans le fait que, cette fois-ci, BlackRock a pris 80 % des parts, remplaçant ainsi Blue Owl.
En moins d'un an, Meta a émis deux obligations pour centres de données d'une valeur totale de près de 40 milliards de dollars. Les acquéreurs de ces deux obligations étaient essentiellement les mêmes institutions. On peut donc affirmer que le mécanisme d'émission obligataire de Meta est très abouti. Cependant, le marché actuel exerce toujours un contrôle relativement strict sur l'exposition au risque d'une entreprise émettant des obligations de manière rapide et successive.
Christina Xu
Investisseur dans les infrastructures d'IA de la Silicon Valley, fondateur de Silicon Valley Non-Consensus
J'ai constaté que bon nombre des grands investisseurs institutionnels qui ont participé aux deux levées de fonds de Meta ont considérablement réduit leur implication dans ce projet de 12,5 milliards de dollars cette année par rapport à l'année dernière.
Il y a plusieurs raisons à cela. Premièrement, ils ont estimé que les deux levées de fonds avaient été trop rapides, créant ainsi un grand nombre de cibles d'investissement simultanément. Deuxièmement, avec l'augmentation des investissements dans les centres de données, leur portefeuille comprend déjà une part importante de leurs actifs. Ils doivent équilibrer leur allocation d'actifs de crédit et investiront donc légèrement moins cette année, mais cela n'a rien à voir avec Meta.
Nous avons également examiné les rapports financiers des quatre autres géants et constaté qu'en matière d'« émission d'obligations », chacun utilise en réalité ses propres méthodes.
Microsoft : Passifs liés aux contrats de location-financement
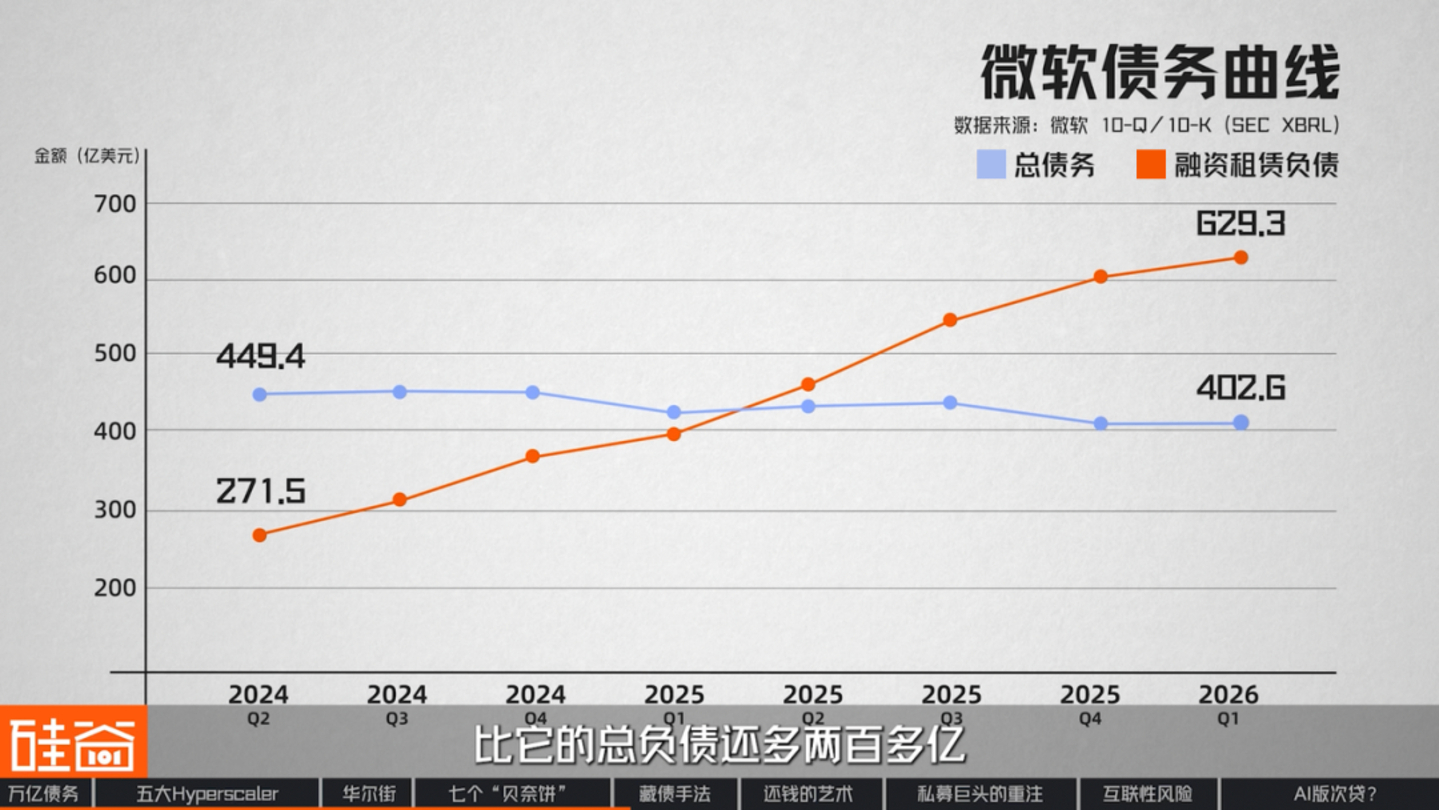
Comme nous l'avons mentionné en introduction, Microsoft est assez particulier : l'entreprise n'utilise ni sociétés écrans ni n'émet d'obligations. Au cours des deux dernières années, la dette totale de Microsoft inscrite à son bilan a diminué, passant de 44,9 milliards de dollars à 40,3 milliards de dollars, mais il s'agit en réalité d'une opération de diversion.
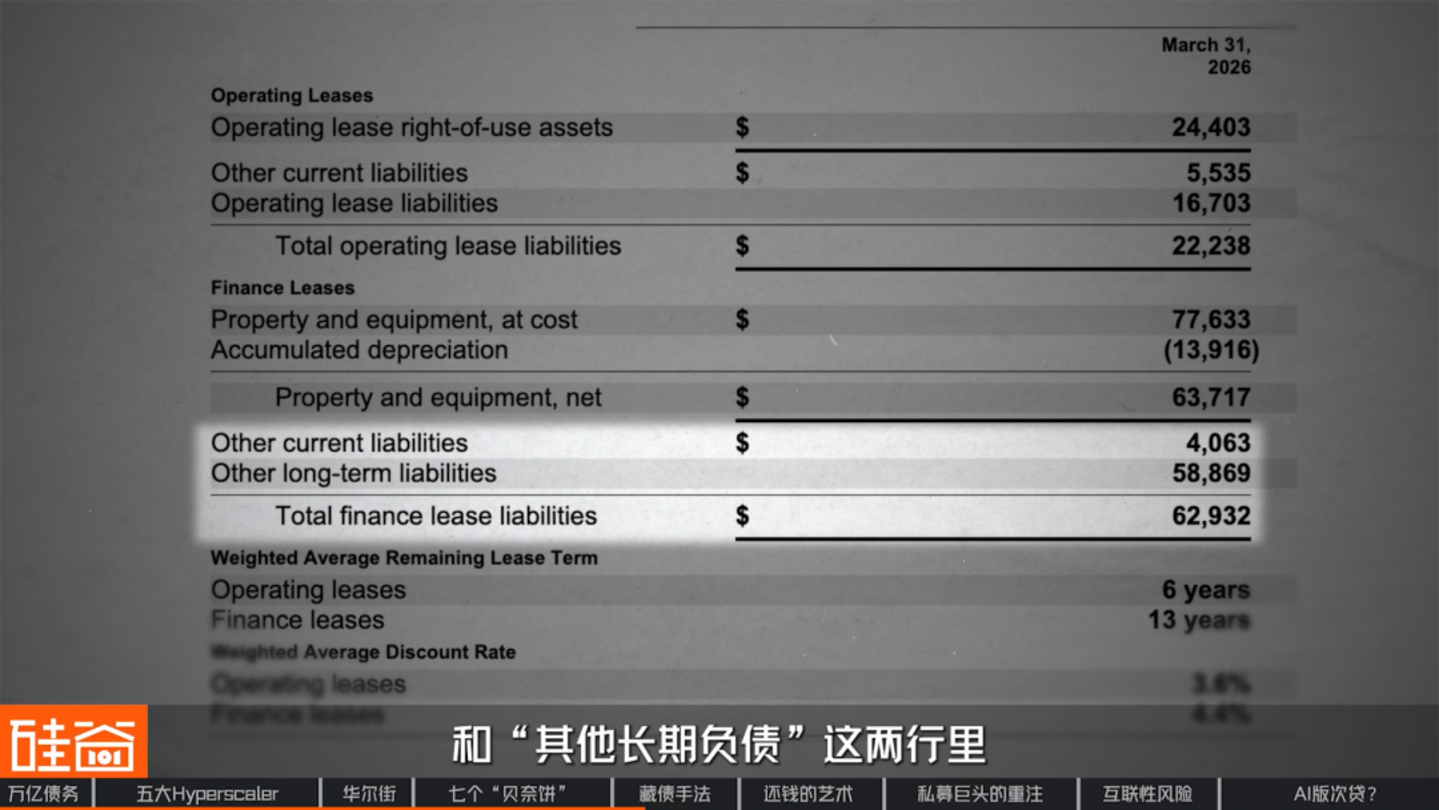
Au cours de la même période, les engagements de location-financement de Microsoft ont plus que doublé, passant de 27,1 milliards de dollars à 62,9 milliards de dollars, dépassant ainsi sa dette totale de plus de 20 milliards de dollars.
Le crédit-bail consiste essentiellement à louer un immeuble tout en l'acquérant par mensualités, la durée du bail couvrant la quasi-totalité de la durée de vie de l'immeuble. Comptablement, il s'agit d'un achat, assorti de paiements échelonnés, et ce montant est donc intégralement inscrit au passif. Cependant, au bilan, il n'apparaît pas dans la rubrique « Passif », et reste donc invisible. Ce montant de 62,9 milliards de dollars est bien inscrit au bilan de Microsoft, mais il n'est pas qualifié de « Passif » ; il est ventilé entre « Autres passifs courants » et « Autres passifs à long terme ».
▍Google : Dérivés de crédit
Prenons l'exemple de Google, qui est allé encore plus loin que Microsoft. L'entreprise n'a même pas créé de société écran ni détenu d'actions ; elle s'est contentée de fournir des garanties de paiement pour les centres de données qu'elle construisait, permettant ainsi aux entreprises d'obtenir des prêts. Google a d'ailleurs inclus une phrase dans ses rapports financiers : « En cas de défaut de paiement, nous nous réservons le droit de reprendre le bail sous-jacent. »
Ces garanties ont été comptabilisées comme des « instruments dérivés de crédit », et leur valeur comptable est passée de 16,9 milliards de dollars à 43,8 milliards de dollars en six mois. Toutefois, seule une petite partie de ces 43,8 milliards de dollars figure au bilan de Google, ce qui correspond à la valeur actuelle de ces garanties. Cette partie représente 815 millions de dollars, soit moins de 2 % du montant total.
▍Amazon, « l'homme honnête »
Amazon est la plus honnête des cinq ; elle emprunte de l'argent pour construire sa propre infrastructure.
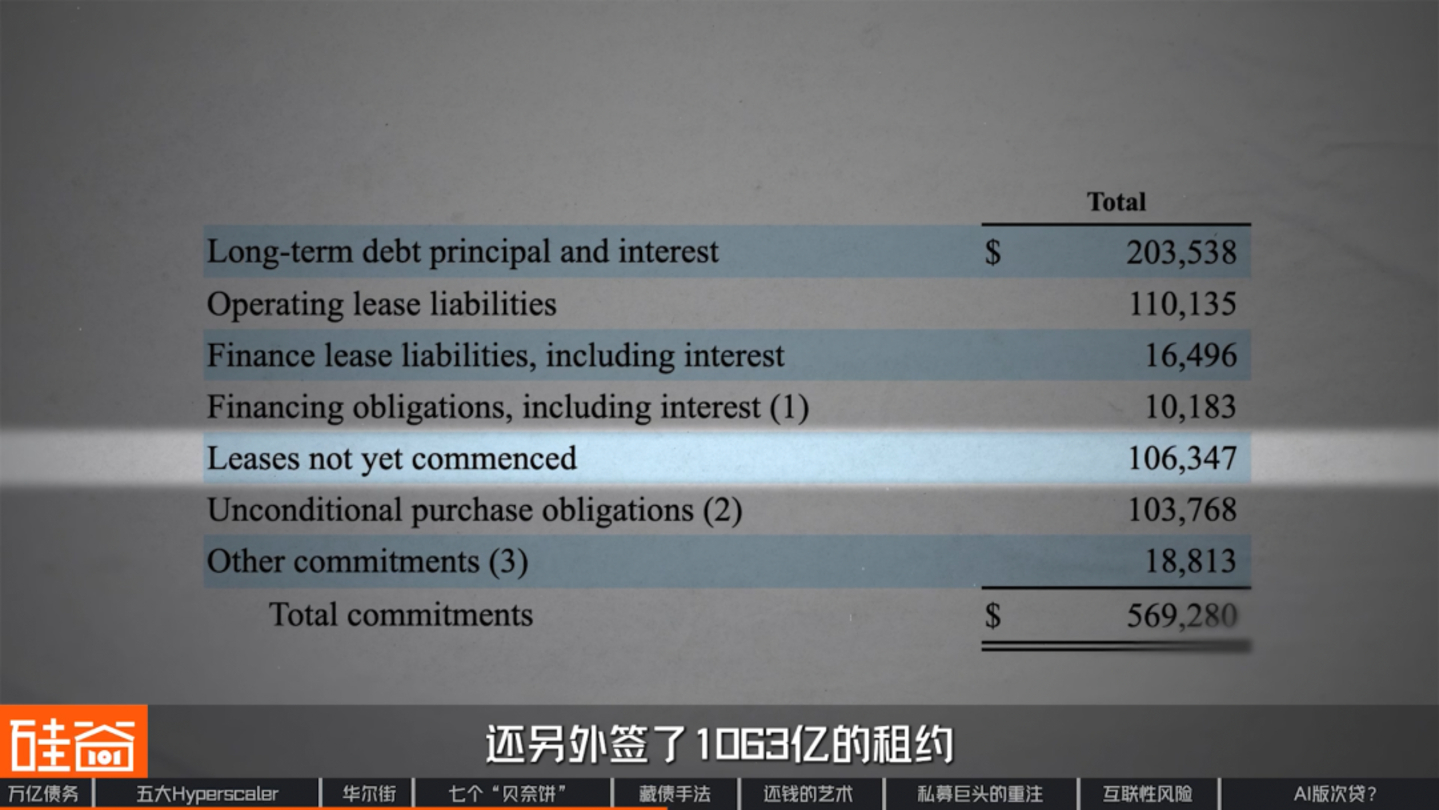
En mars dernier, Amazon a émis pour plus de 50 milliards de dollars d'obligations en une seule fois. Cependant, l'entreprise détient également 106,3 milliards de dollars de contrats de location qui, à l'instar de ceux d'Oracle (que nous aborderons plus loin), n'ont pas été inscrits à son bilan.
Oracle : un acteur majeur du leasing
Enfin, il y a Oracle, qui ne met pas en place de systèmes d'exploitation externes ni ne fournit de garanties ; il se contente de signer des contrats.
Oracle a signé des contrats de location d'une valeur totale de 260 milliards de dollars, presque entièrement liés à des centres de données, pour des durées allant de 15 à 19 ans. Ces contrats ne prendront effet que l'année prochaine. Autrement dit, à ce jour, pas un seul centime de ces engagements locatifs ne figure à son bilan.
En résumé, Meta utilise une société écran, Microsoft recourt au crédit-bail, Google vend des assurances, et Amazon et Oracle s'appuient exclusivement sur le leasing. Les approches de ces entreprises sont fondamentalement différentes. Cependant, si vous superposez ces cinq graphiques, vous constaterez qu'elles font toutes la même chose : « l'art du remboursement des dettes ».
▍L'art de rembourser l'argent
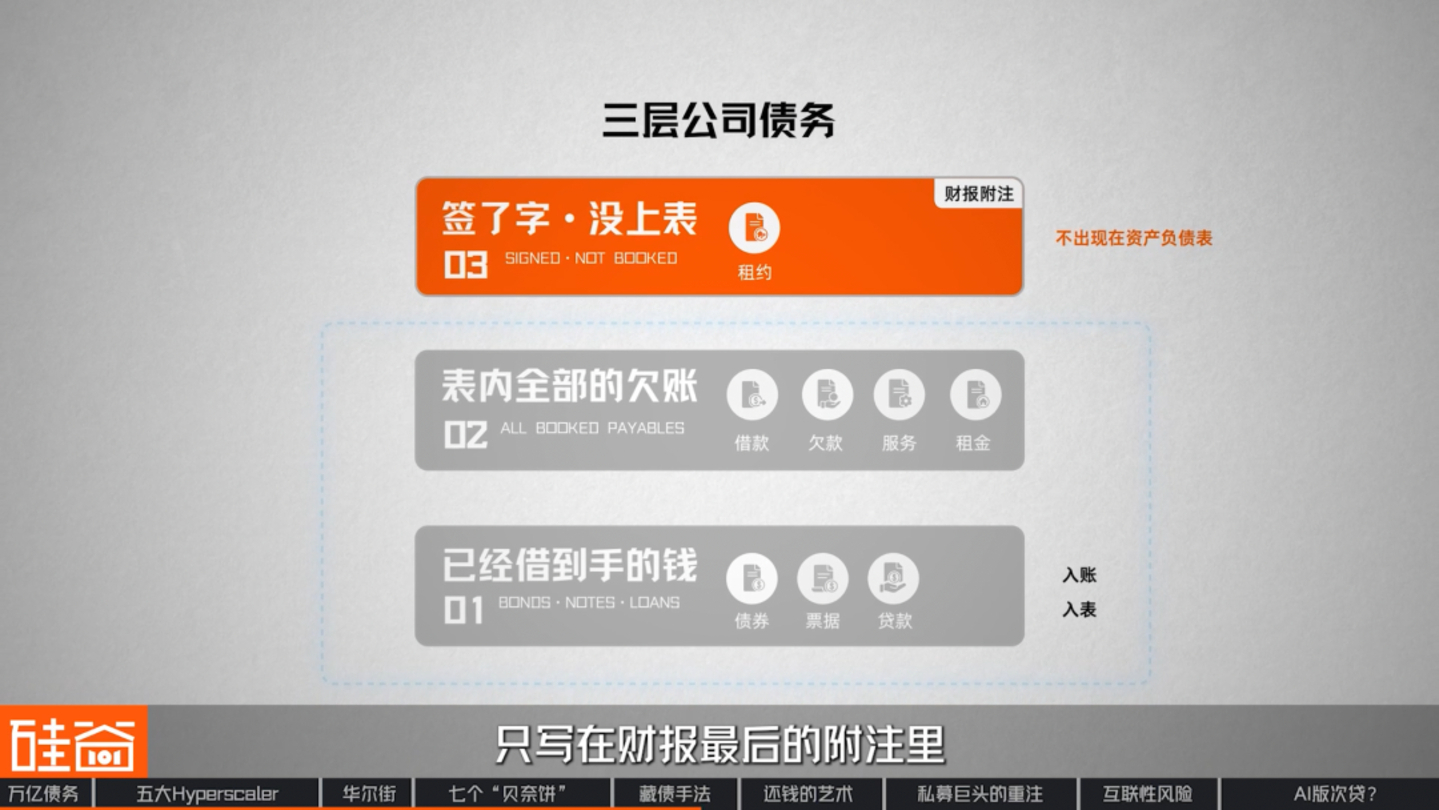
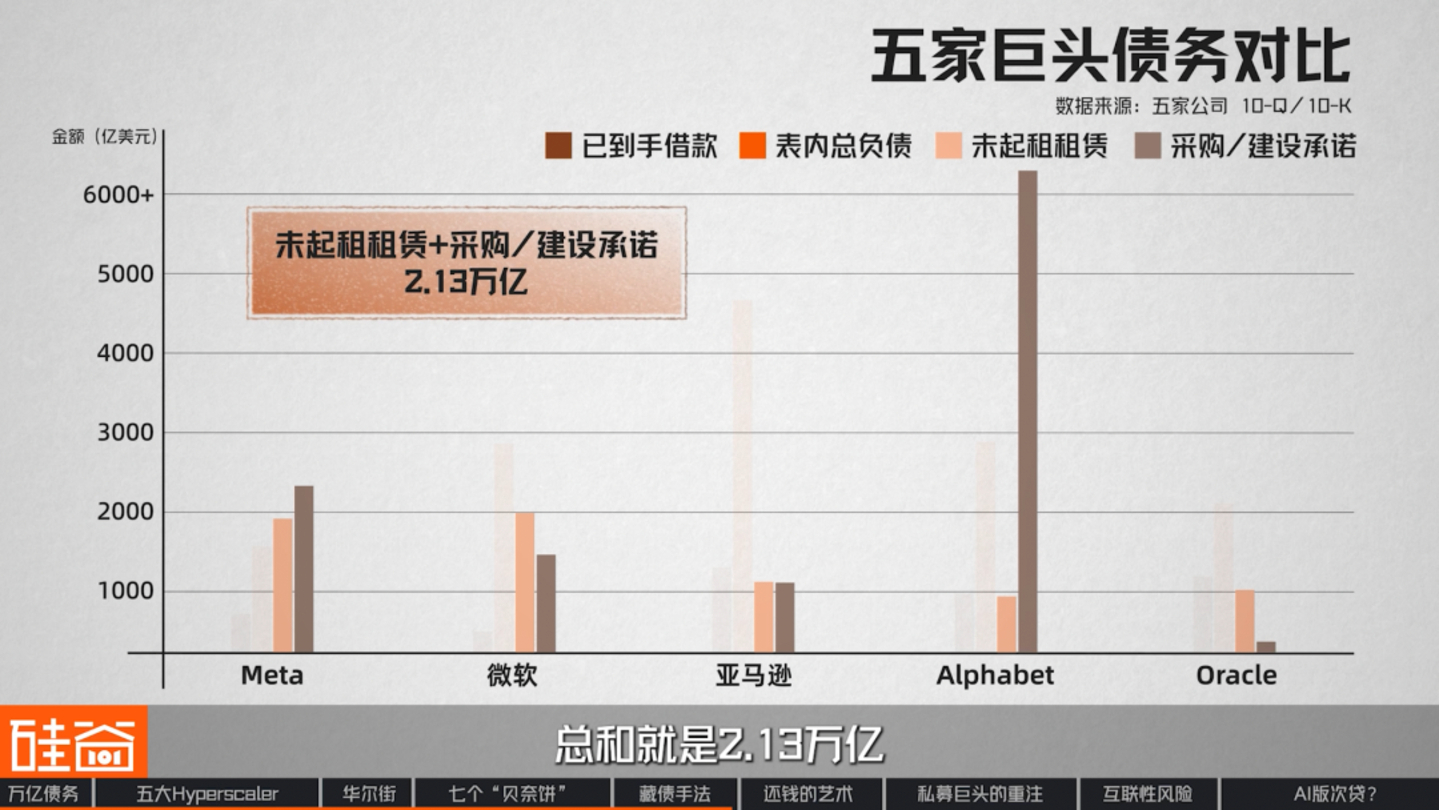
Nous allons d'abord établir une norme permettant de diviser la dette d'une entreprise en trois catégories.
La première couche correspond aux sommes déjà empruntées, comme les obligations, les billets à ordre et les prêts. Il s'agit de liquidités réelles inscrites au compte et comptabilisées au bilan.
La deuxième couche comprend toutes les dettes en cours répertoriées dans le tableau. Outre les prêts, elle inclut également les dettes envers les fournisseurs pour les biens, les dettes envers les clients pour les services et les loyers déjà payés.
La troisième catégorie comprend les accords signés qui ne figurent pas encore dans les états financiers, tels que les contrats de location. Cette catégorie n'apparaît pas au bilan mais est uniquement mentionnée dans les notes annexes aux états financiers.
La question est donc la suivante : à quel moment une somme d'argent qui doit être payée ultérieurement devient-elle une dette ?
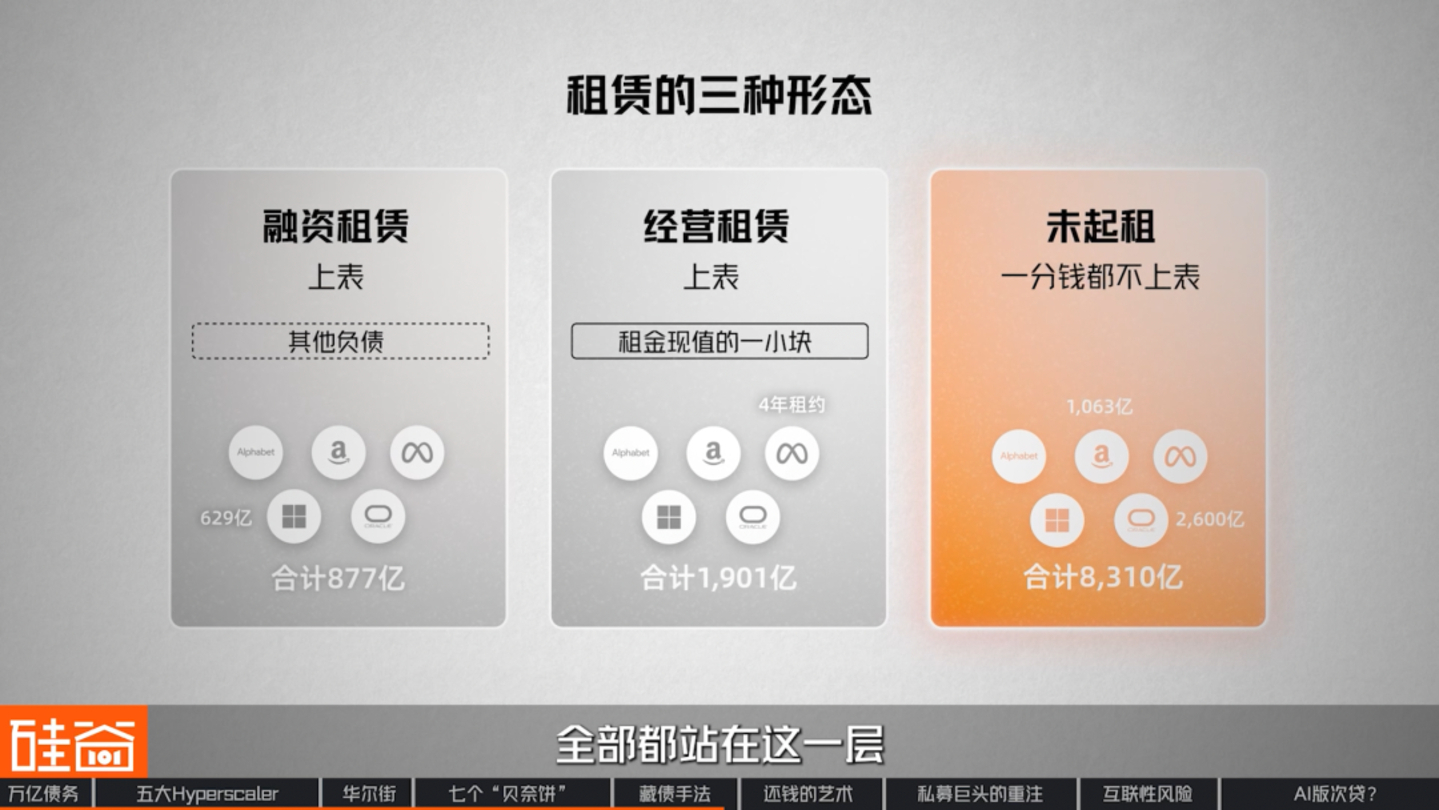
Selon les normes comptables, toute somme d'argent, marchandise ou bâtiment utilisable reçu doit être comptabilisée. Si rien n'a encore été reçu, aucune comptabilisation n'est requise. C'est la principale méthode utilisée par les grandes entreprises pour dissimuler leurs dettes : transformer la « construction de leurs propres bâtiments » en « location de bâtiments auprès de tiers ». Il existe trois principales formes de location de bâtiments :
Le premier type est le crédit-bail. Il figure au bilan, mais est classé dans la rubrique « autres passifs » et n'est donc pas visible au premier abord. La dette de Microsoft, qui s'élève à 62,9 milliards de dollars, entre dans cette catégorie.
Le deuxième type est celui des contrats de location-exploitation. Ils sont également répertoriés, mais seule une petite partie de la valeur actuelle des loyers est indiquée. Par exemple, le contrat de location de Meta ne comptabilise que quatre années de dette.
Le troisième type regroupe les entreprises qui n'ont même pas encore commencé à louer ; elles n'inscrivent pas un seul centime à leur bilan. Les 260 milliards de dollars d'Oracle et les 106,3 milliards de dollars d'Amazon appartiennent à cette catégorie.
Examinons ensemble les chiffres de ces cinq entreprises : le montant total des prêts déjà contractés s’élève à 445,8 milliards de yuans. Le montant des contrats de location signés mais non encore cotés atteint 831 milliards de yuans, soit près du double. Si l’on inclut également les engagements d’approvisionnement et de construction, le total atteint 2 130 milliards de yuans.
Il s'agit du dernier investissement substantiel nécessaire pour le centre de données d'IA. La Silicon Valley et Wall Street étant si promptes à donner leur accord, cette approche comporte-t-elle des risques ?
▍Les « compétences de coupe financière » de Wall Street
Jusqu'à présent, nous avons examiné les approches de ces cinq géants. Si vous les comparez, vous constaterez qu'il s'agit d'une gamme de produits financiers dont le prix et le risque sont décroissants. Plus on descend dans la gamme, plus le prix et le risque sont élevés.
Bruce Liu (刘沁东)
PDG et directeur des investissements d'Esoterica Capital (Ji Rong Investment)
Au départ, ces entreprises étaient historiquement très riches et auraient pu fonctionner en épuisant leurs propres liquidités, mais ce n'est certainement plus possible aujourd'hui.
Ensuite, des entreprises comme Meta, Microsoft et Amazon émettent leurs propres obligations. Viennent ensuite le financement de projets ou les coentreprises. Enfin, elles aident des entreprises comme CoreWeave et Nebius à émettre des obligations.
Ensuite, nous constatons des cas récents où des GPU ont été utilisés comme garantie, ce qui était inédit. Du point de vue des risques, il s'agit donc d'un processus graduel qui s'étend de haut en bas.
Bien sûr, les géants de la tech ne sont pas les seuls à avoir besoin d'emprunter dans cette course à l'IA. Wall Street a également préparé toute une gamme de produits financiers pour tous. Parmi eux, le prêt garanti par des cartes graphiques est particulièrement remarquable.
Christina Xu
Investisseur dans les infrastructures d'IA de la Silicon Valley, fondateur de Silicon Valley Non-Consensus
Par exemple, cette grande compagnie d'assurance a investi dans des titres de créance similaires à ceux de Meta, mais n'avait jamais auparavant traité de dettes liées aux GPU. Désormais, elle commence également à expérimenter des obligations de crédit liées aux GPU avec des échéances relativement plus courtes.
Ils discutaient d'une approche relativement nouvelle. Dans leur portefeuille, les GPU et les centres de données sont tous deux considérés comme des actifs d'IA, mais ils sont catégorisés différemment.
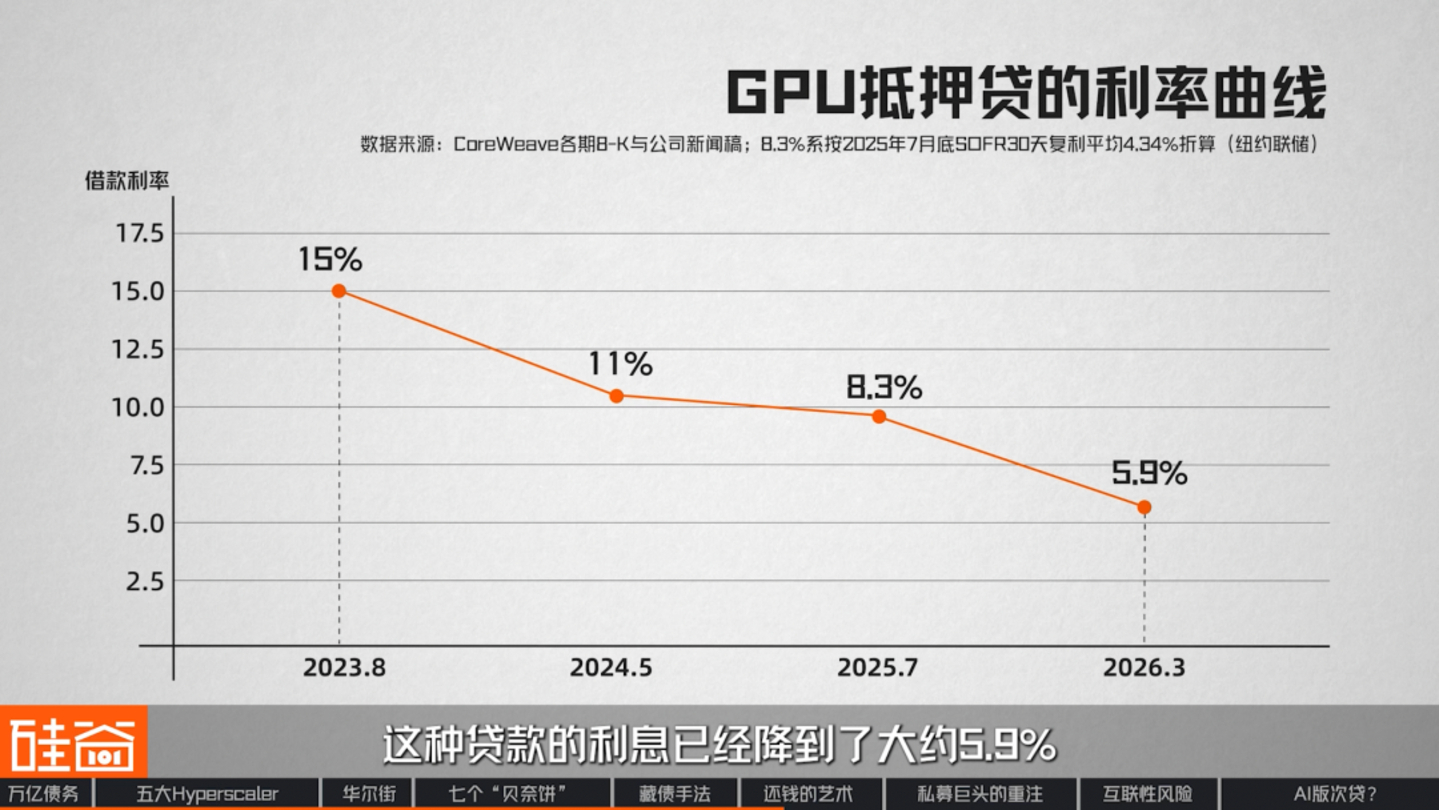
En 2023, CoreWeave, fournisseur de services cloud d'IA, devait payer un taux d'intérêt d'environ 15 % pour emprunter ce type de fonds. En mars de cette année, ce taux avait chuté à environ 5,9 %, et les cartes graphiques ont même obtenu une notation de qualité investissement. Autrement dit, en moins de trois ans, Wall Street a reconnu les cartes graphiques comme un nouveau type d'actif tangible, et les limites de cet actif continuent d'être repoussées.
En juillet dernier, General Compute, une entreprise de cloud computing spécialisée dans l'inférence et fondée en 2026, a obtenu un prêt de 400 millions de dollars en utilisant comme garantie un lot de puces dédiées à l'inférence. C'est la première fois que des puces d'inférence servent de garantie principale pour un prêt d'une telle ampleur dans le domaine de l'IA. Récemment, l'idée de transformer les cartes graphiques en actifs a pris une importance considérable.
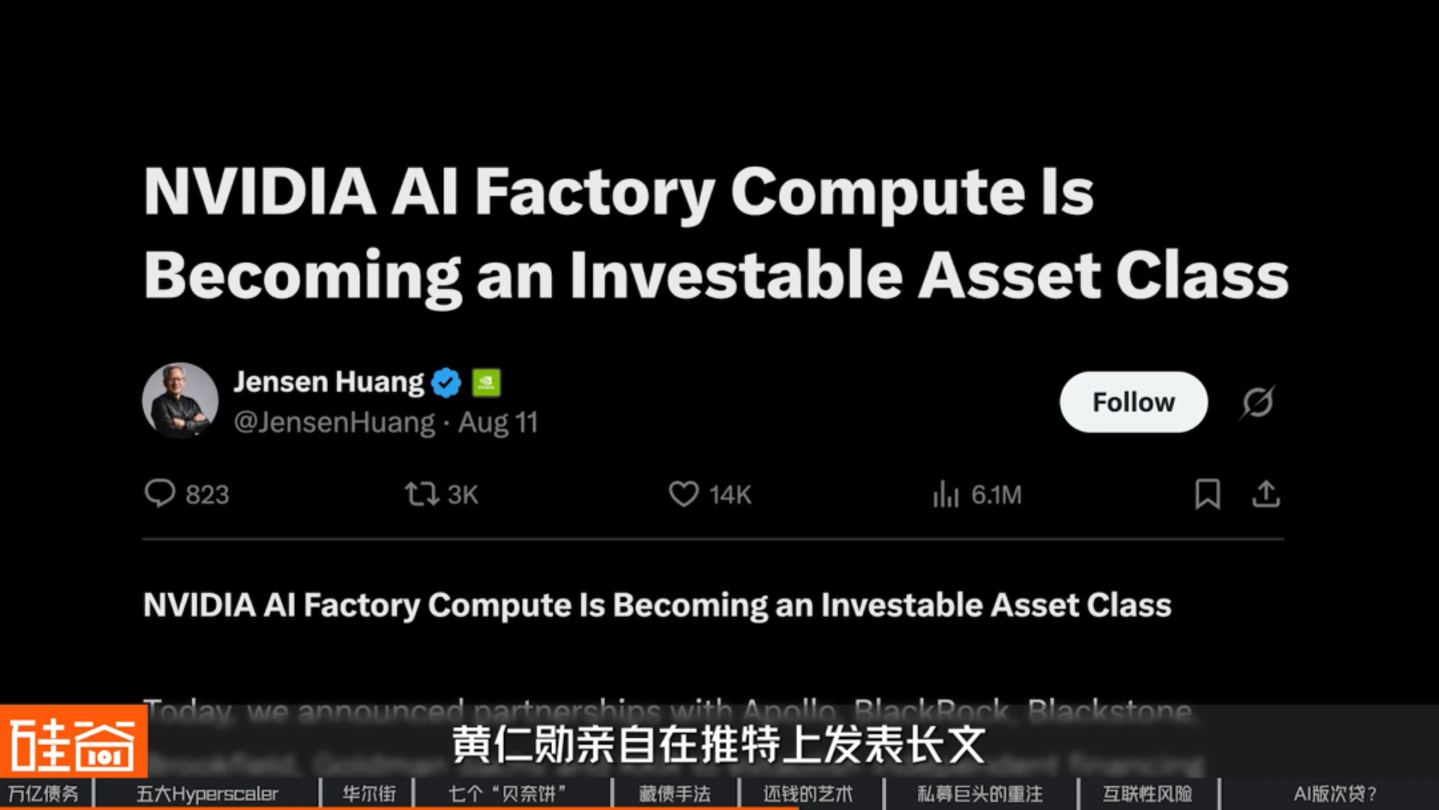
Le 10 août, Jensen Huang a publié personnellement un long article sur la plateforme de médias sociaux X, intitulé « La puissance de calcul IA de Nvidia devient une classe d'actifs à part entière ». Dans cet article, il annonçait la création d'une plateforme de financement dédiée à la puissance de calcul IA, en collaboration avec six institutions : Apollo, BlackRock, Blackstone, Brookfield, Goldman Sachs et KKR, avec pour objectif de mobiliser plus de 500 milliards de dollars de capitaux tiers. Or, nous connaissons déjà la quasi-totalité de ces six noms.
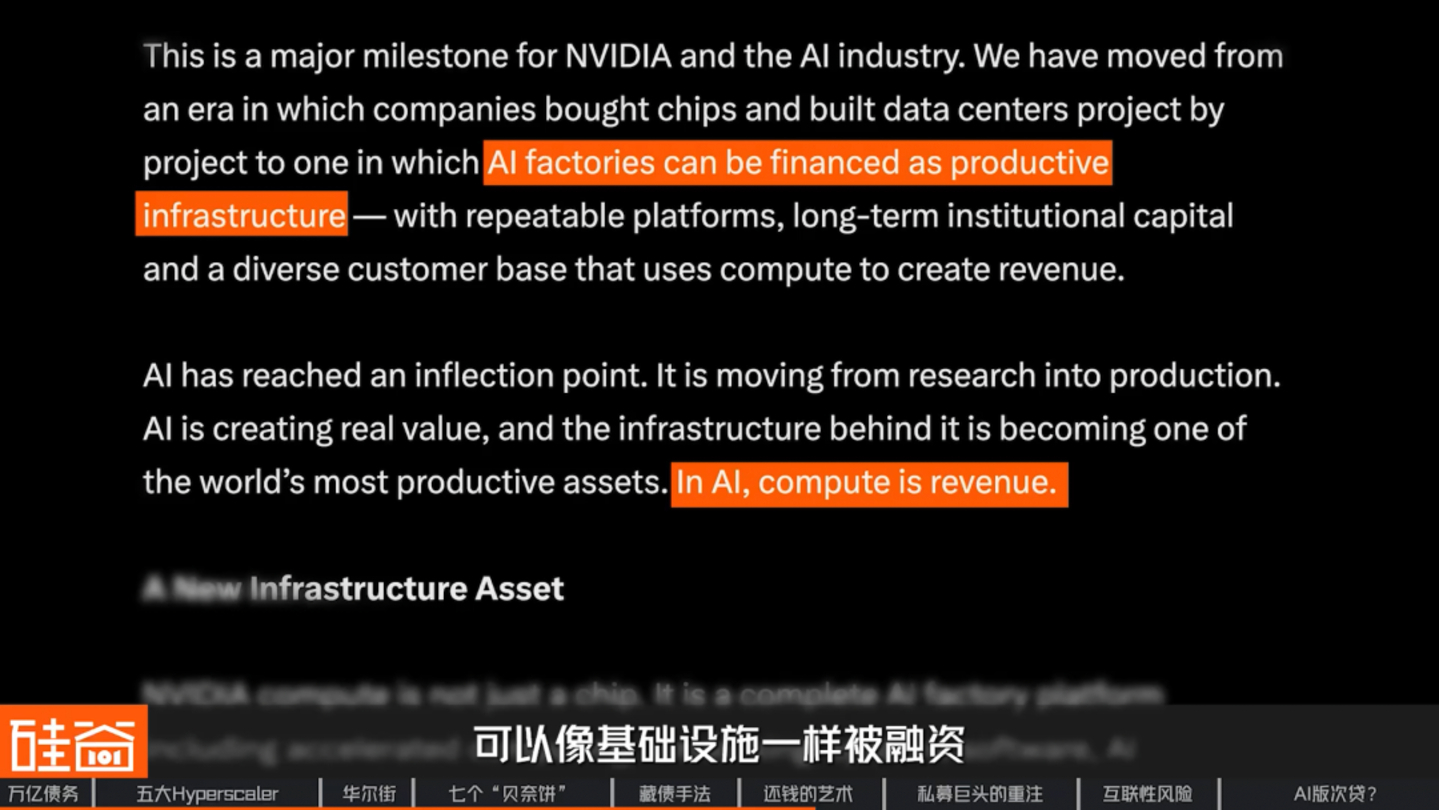
Nvidia a précisé que ces 500 milliards de dollars ne représentent ni ses propres revenus, ni un engagement d'un fonds ou d'un client en particulier, mais bien le montant total du capital social que ces plateformes mobiliseront à l'avenir. Dans l'article, il écrit : « À l'ère de l'IA, la puissance de calcul est synonyme de revenus », et estime que les centres de données dédiés à l'IA peuvent être financés comme des infrastructures.
Mais pour qu'un bien puisse servir de garantie, générer des revenus ne suffit pas ; il faut aussi se poser la question suivante : quelle sera sa valeur dans quelques années ? La réponse de Huang Renxun comporte deux volets :
Le premier point est de laisser les prix du marché parler d'eux-mêmes. Il a affirmé que la carte A100, lancée en 2020, restera commercialement viable six ans plus tard, sa durée de vie économique approchant les dix ans. Parallèlement, le prix de location annuel de la carte H100 est passé d'environ 1,70 $ par carte en octobre 2025 à environ 3,35 $ en mars de cette année, ce qui accroît la rentabilité des cartes graphiques elles-mêmes.
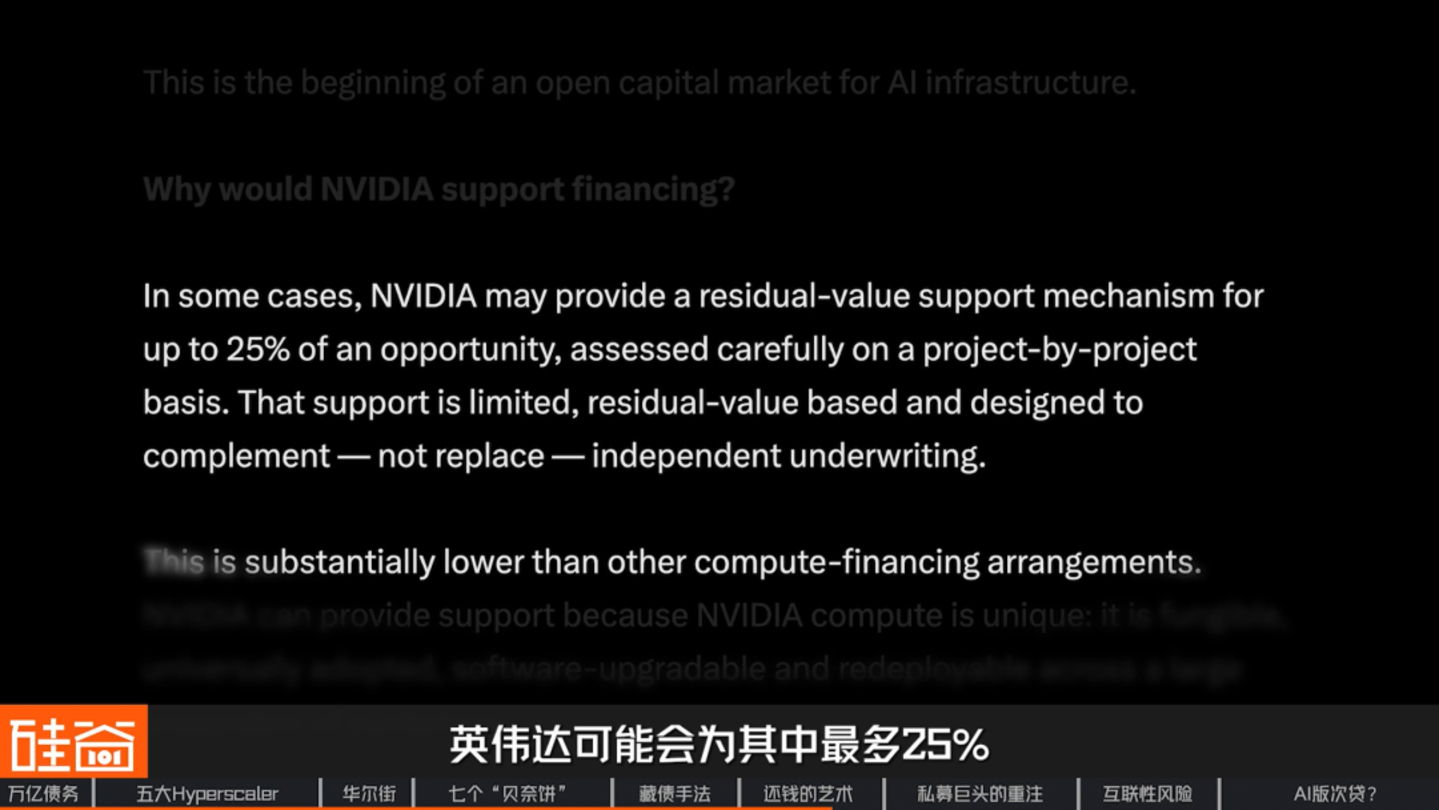
Le second niveau de garantie repose sur l'intervention directe d'Nvidia. Dans son tweet, il a indiqué que pour certains projets, Nvidia pourrait offrir une « garantie de valeur résiduelle » allant jusqu'à 25 %, soulignant que ce pourcentage est bien inférieur à celui d'autres solutions de financement de puissance de calcul disponibles sur le marché.
Nous avons évoqué le terme de « garantie de valeur résiduelle » lors de notre discussion sur la dette de 27,3 milliards de dollars d'Hyperion. Dans le cadre de ce prêt, Meta avait fourni des garanties de valeur résiduelle pour les centres de données. Désormais, ce ne sont plus seulement les propriétaires qui interviennent pour couvrir les pertes ; même les émetteurs de cartes bancaires s'y mettent.
Bruce Liu (刘沁东)
PDG et directeur des investissements d'Esoterica Capital (Ji Rong Investment)
Je crois que tout a un prix, et tant que le prix est correct, c'est parfait. Même le pire chou peut donner un bon plat si le prix est suffisamment bas.
Contrairement aux centres de données, dont la durée de vie peut atteindre 10 à 20 ans, les GPU ont une durée de vie de seulement 5 ans, voire moins. Dans ce cas, quel est le risque encouru ? Le prix le justifie-t-il ? Ceux qui empruntent de cette manière figurent probablement parmi les acteurs les plus à risque de toute la chaîne de risques.
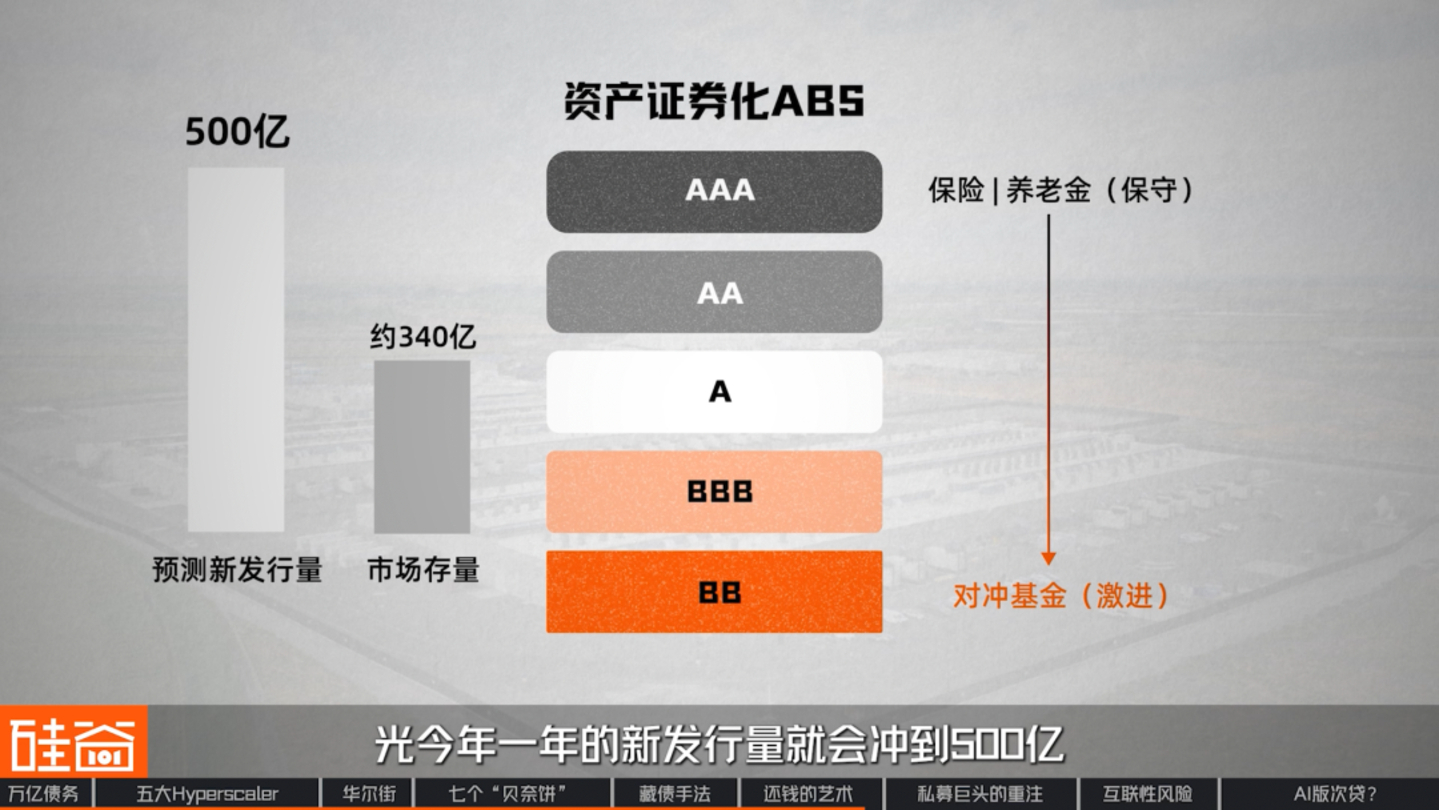
Le deuxième type de prêt le plus courant est celui des ABS (titres adossés à des actifs). Il consiste à titriser les revenus locatifs futurs des centres de données, en les classant par tranches de notation allant de AAA à BB, et à les vendre à des investisseurs présentant différents profils de risque. Actuellement, la capitalisation boursière de ces titres s'élève à environ 34 milliards de dollars, et les institutions prévoient que les nouvelles émissions atteindront 50 milliards de dollars rien que cette année.
Le troisième type, légèrement plus complexe, est appelé SRT (Transfert de Risque Important). Ce processus consiste pour la banque à conserver le prêt dans ses comptes, mais à souscrire une assurance « première perte » auprès d'un fonds de capital-investissement, transférant ainsi le risque de défaut de paiement au fonds, tandis que le prêt reste enregistré au nom de la banque. Cela permet de libérer des capitaux pour de nouveaux prêts. Le marché du SRT pèse déjà mille milliards de dollars et est de plus en plus utilisé pour les prêts liés à l'intelligence artificielle.
Jusqu'à présent, nous avons compris comment ces dettes ont été dissimulées et examiné comment Wall Street a manipulé les capitaux de diverses manières. Mais une question demeure : à qui appartiennent réellement ces centres de données nouvellement construits ?
▍ Des indices semés il y a cinq ans
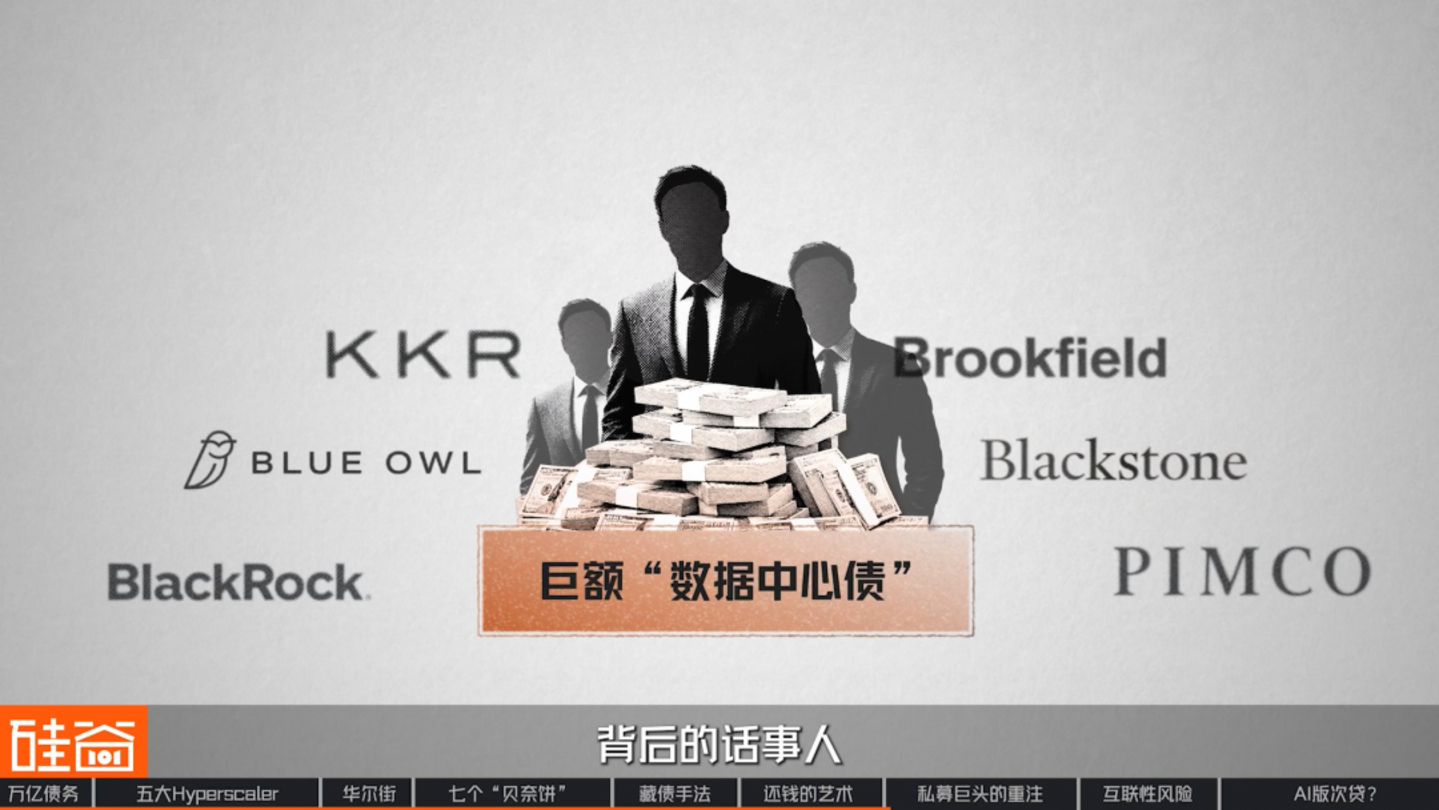
Si l'on examine attentivement les noms qui se cachent derrière ces transactions de prêt, on constate qu'il s'agit toujours des mêmes : Blue Owl, Brookfield, PIMCO, Blackstone, KKR et BlackRock. En effet, ce sont les acteurs clés de ces gigantesques « dettes liées aux centres de données ». Plus surprenant encore, ils planifiaient déjà ce type d'opérations bien avant même l'avènement de l'intelligence artificielle.
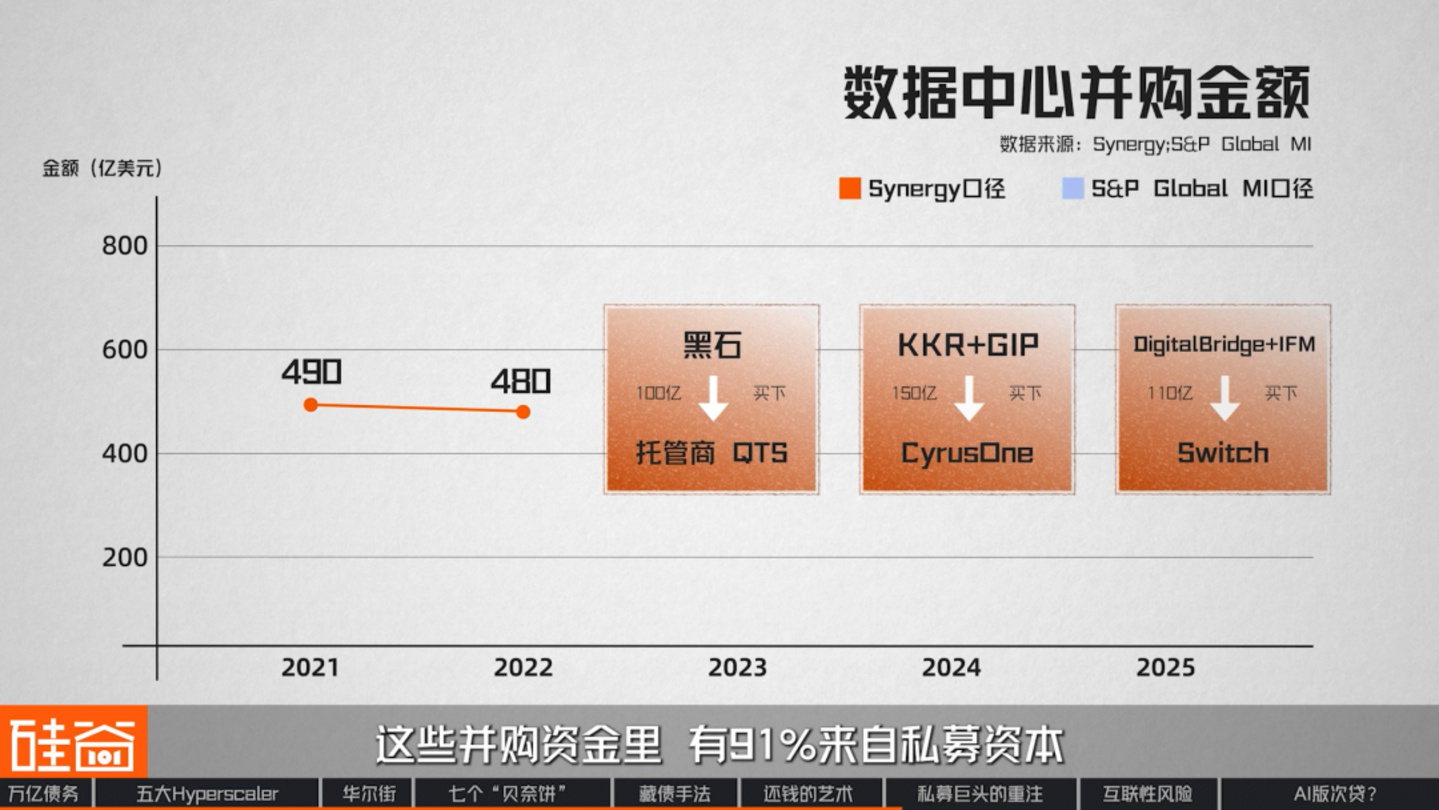
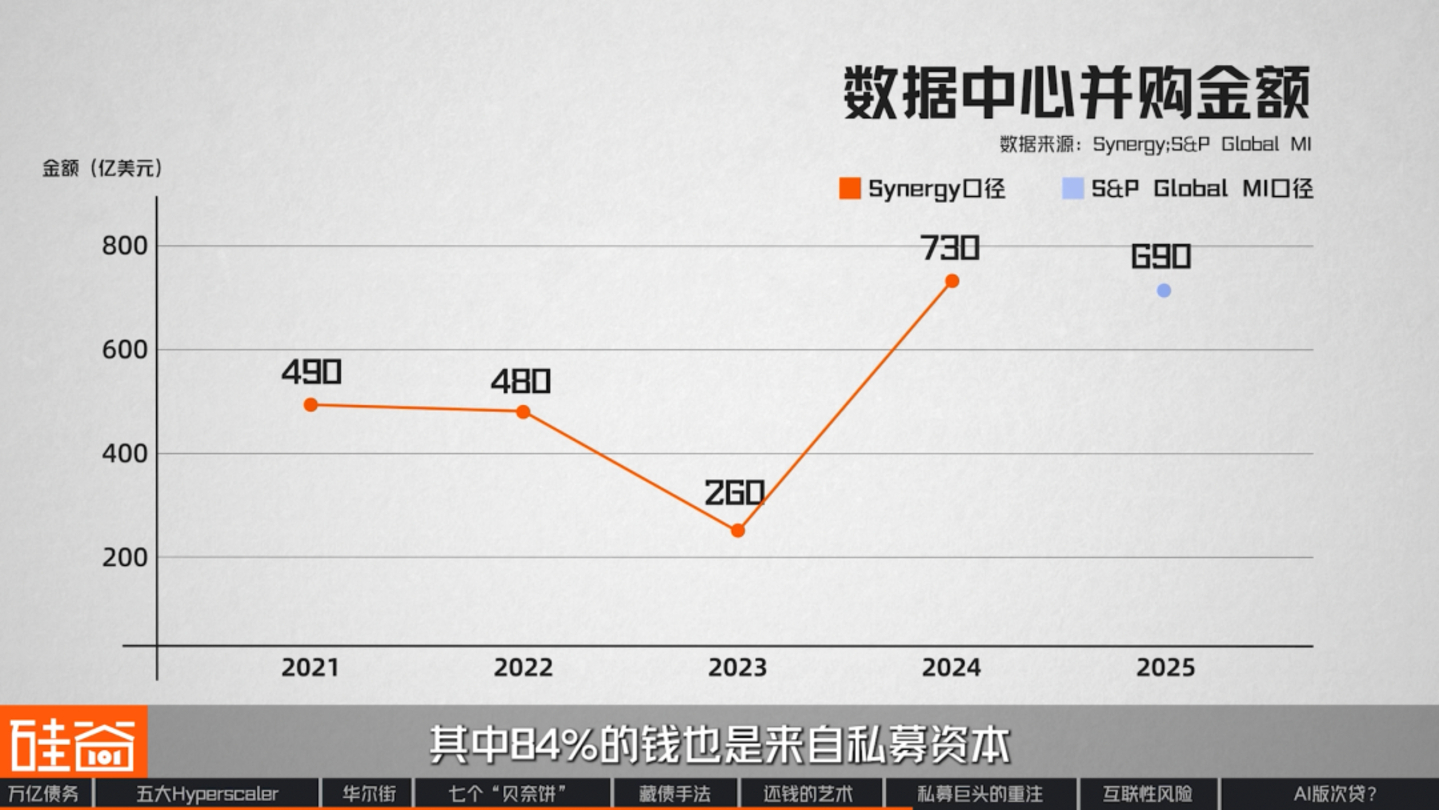
Revenons en 2021. Cette année-là, les fusions-acquisitions mondiales de centres de données ont totalisé 49 milliards de dollars, un record à l'époque. En 2022, ce chiffre est resté stable à 48 milliards de dollars, avec un total de 187 transactions. Parmi ces acquisitions, 91 % provenaient de capitaux privés.
La valeur moyenne des transactions est passée de 80 millions de dollars en 2018 à 235 millions de dollars en 2022, soit près du triple en quatre ans. On pourrait croire qu'ils achetaient des serveurs ? En réalité, ils achetaient des bâtiments de centres de données, des terrains et le réseau électrique déjà en place.
Plus tard, en 2023, en raison de la hausse des taux d'intérêt, le volume des opérations de fusions-acquisitions a brièvement diminué. Toutefois, à partir de 2024, il a atteint de nouveaux sommets chaque année, 84 % des fonds provenant de capitaux privés.
Pourquoi ces géants de la gestion d'actifs se sont-ils intéressés si tôt à ces propriétés ? La réponse est en fait assez simple : parce que les locataires des centres de données figurent parmi les entreprises les plus solvables au monde.
Depuis la pandémie de COVID-19, la généralisation du télétravail a attiré l'attention de Wall Street sur le cloud computing. Cependant, les centres de données sont extrêmement coûteux et les fournisseurs d'hébergement ne peuvent se permettre de les construire eux-mêmes ; ils doivent donc trouver des partenaires. Parmi les locataires figurent des géants du cloud, bénéficiant d'une excellente réputation et signant des contrats à long terme de plus de dix ans. Ainsi, aux yeux de Wall Street, les centres de données ne sont plus une activité technologique, mais une source de revenus stable, au même titre que les infrastructures.
À une époque de taux d'intérêt proches de zéro, les fonds de pension et les fonds souverains disposant d'importantes réserves de liquidités recherchaient précisément ce type d'actif. Ainsi, bien avant l'IA, Wall Street avait déjà transformé les centres de données gérés en un marché de location. Prenons deux exemples typiques :
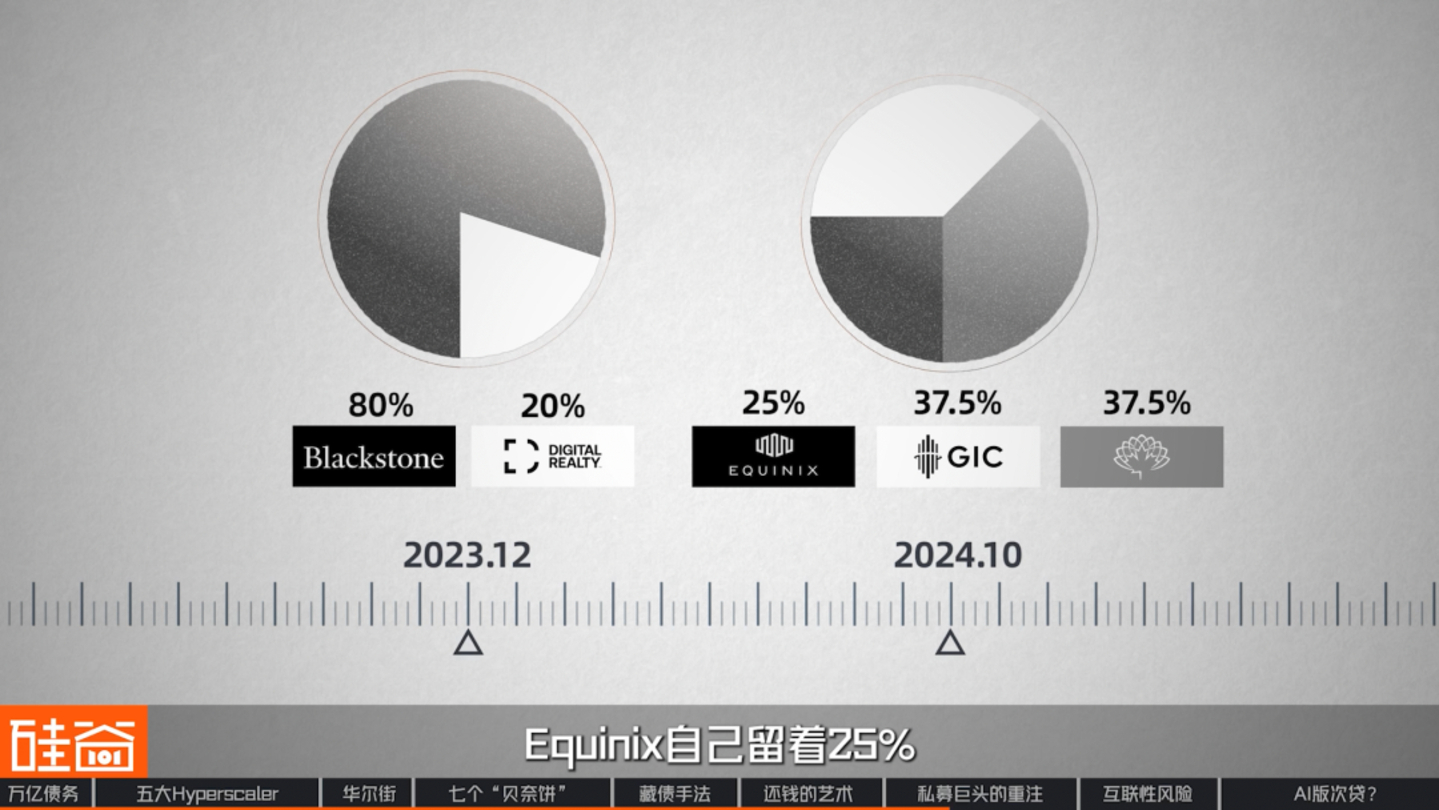
En décembre 2023, Blackstone et Digital Realty, promoteur immobilier spécialisé dans les centres de données, ont créé une coentreprise de développement d'une valeur de 7 milliards de dollars. La participation est de 80 % pour Blackstone et de 20 % pour Digital Realty.
En octobre 2024, Equinix, le plus grand fournisseur mondial d'hébergement de centres de données, s'est associé au fonds souverain de Singapour et à l'Office d'investissement du régime de pensions du Canada pour former une coentreprise d'une valeur de plus de 15 milliards de dollars. Chacun des deux investisseurs détient une participation de 37,5 %, tandis qu'Equinix ne conserve que 25 %.
Rétrospectivement, la structure de capital « 80/20 » de Meta existait déjà, avec des proportions identiques. Autrement dit, dès 2023, tout le nécessaire pour le développement des centres de données dédiés à l'IA était réuni : la structure était prête, les locataires étaient prêts et même les proportions étaient définies.
Mais une question demeure sans réponse : pourquoi une telle somme d’argent provient-elle du capital-investissement ? Cela nous amène au retrait des banques traditionnelles.
Le repli des banques traditionnelles
Logiquement, c'est à la banque d'assumer cette tâche. Mais précisément à ce moment-là, la personne la plus à même de s'en charger a disparu.
Rob Li
Associé gérant d'Amont Partners, New York
Pourquoi le secteur du crédit privé n'existait-il pas avant la crise financière ? Seules de petites entreprises proposaient des prêts à taux d'intérêt élevés. Comment expliquer le développement massif de ce secteur ces vingt dernières années ? L'une des principales raisons est que les gouvernements interdisaient aux banques de participer à des activités à haut risque. Les banques n'étaient pas impliquées, mais la demande persistait. Qui allait donc combler ce manque ? Le crédit privé a émergé ; il complète en quelque sorte l'offre bancaire. De nombreux prêts à haut risque que les banques ne pouvaient pas gérer en raison de contraintes réglementaires et de leur effet de levier ont été pris en charge par le crédit privé, d'où l'existence de ce secteur.
Autrement dit, ce secteur a toujours fait des choses que les banques ne peuvent pas faire. En 2023, cette limite a été repoussée une fois de plus.
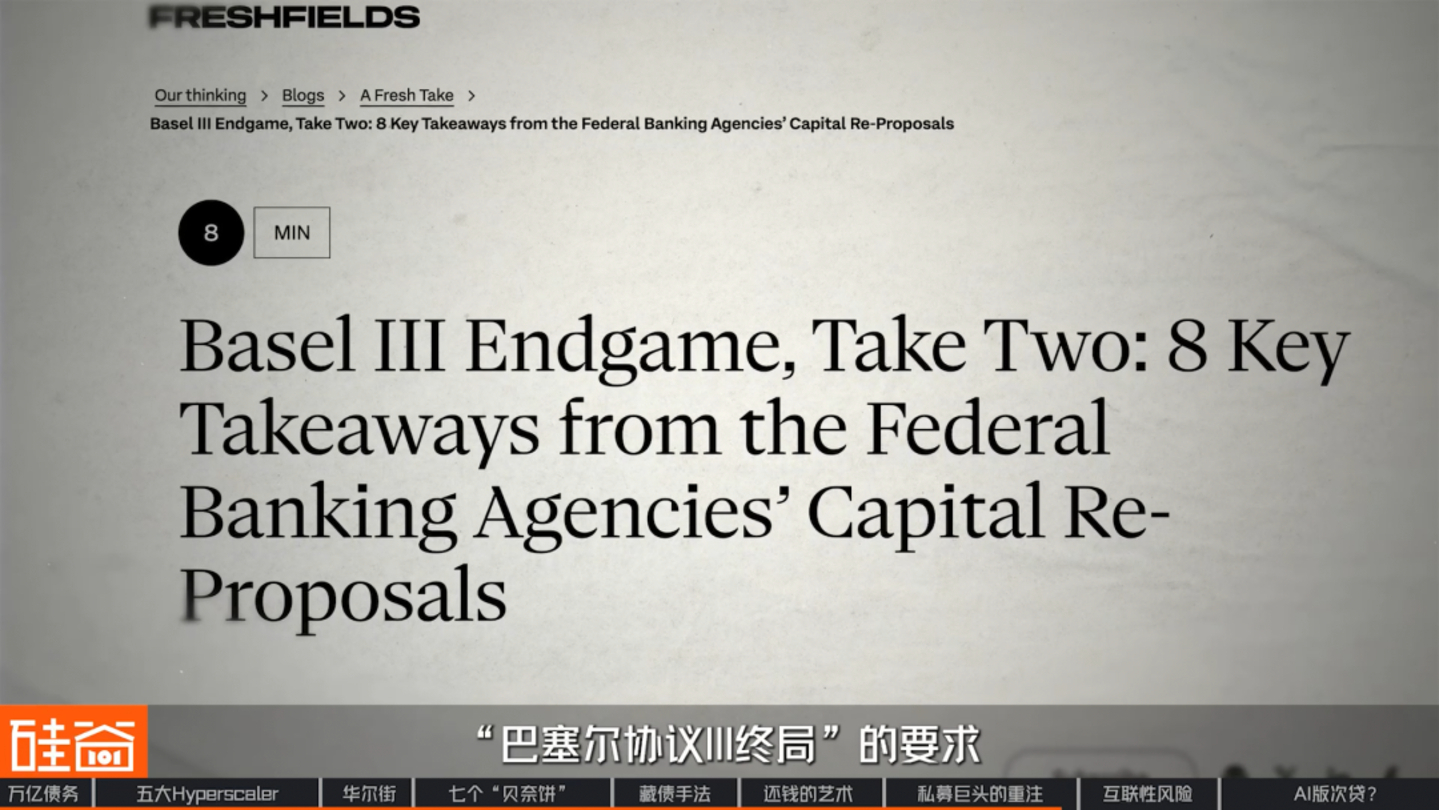
En mars 2023, la faillite de la Silicon Valley Bank a déclenché une série de crises bancaires. En juillet de la même année, les autorités de régulation américaines ont proposé un projet de réglementation des fonds propres, baptisé « Bâle III Finale ». Selon ce projet, pour chaque prêt supplémentaire à long terme, d'un montant important et personnalisé, détenu par une banque, le niveau de fonds propres qu'elle doit maintenir augmentera considérablement.
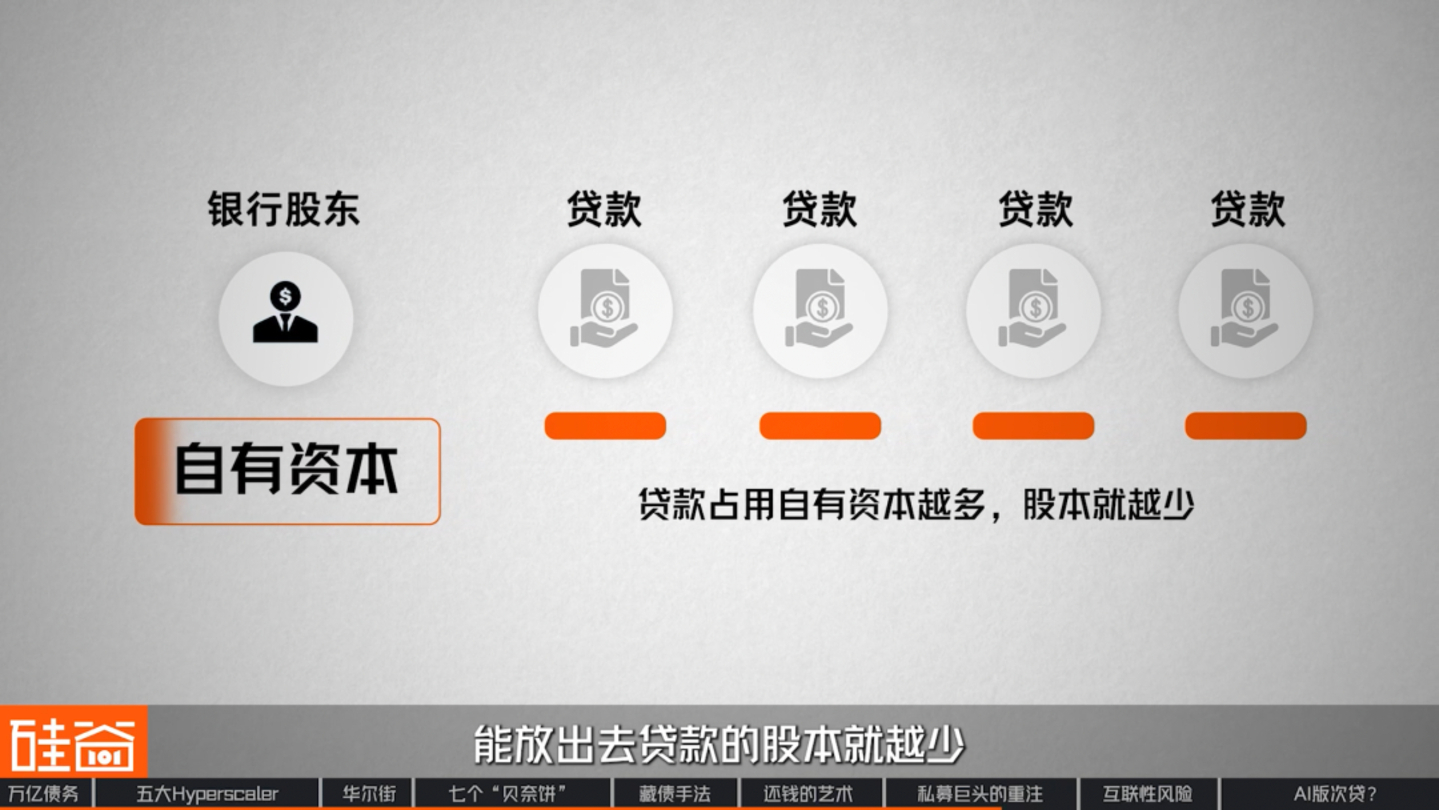
Les fonds propres désignent l'argent investi par les actionnaires d'une banque. La réglementation impose aux banques d'affecter une partie de ces fonds propres à chaque prêt accordé. En cas de défaut de paiement, ce sont les actionnaires qui subissent les pertes en premier, et non les déposants. Plus un prêt immobilise de fonds propres, moins ces derniers sont disponibles pour les prêts futurs.
En conséquence, l'ensemble du secteur bancaire a commencé à réduire la taille de son bilan, se montrant particulièrement prudent vis-à-vis des actifs à long terme, de grande envergure et atypiques. Les centres de données, notamment, font partie des actifs que les banques souhaitent le moins conserver dans leurs comptes : leurs échéances dépassent souvent dix ans, ils impliquent des sommes considérables et sont très peu standardisés.
Le capital-investissement, en revanche, est garanti par les rentes d'assurance et les fonds de pension — un véritable capital patient qui répond parfaitement à leurs besoins. De ce fait, l'infrastructure d'IA est progressivement devenue le principal champ de bataille du financement privé, tandis que les banques traditionnelles sont de plus en plus reléguées au rôle d'« intermédiaires ».
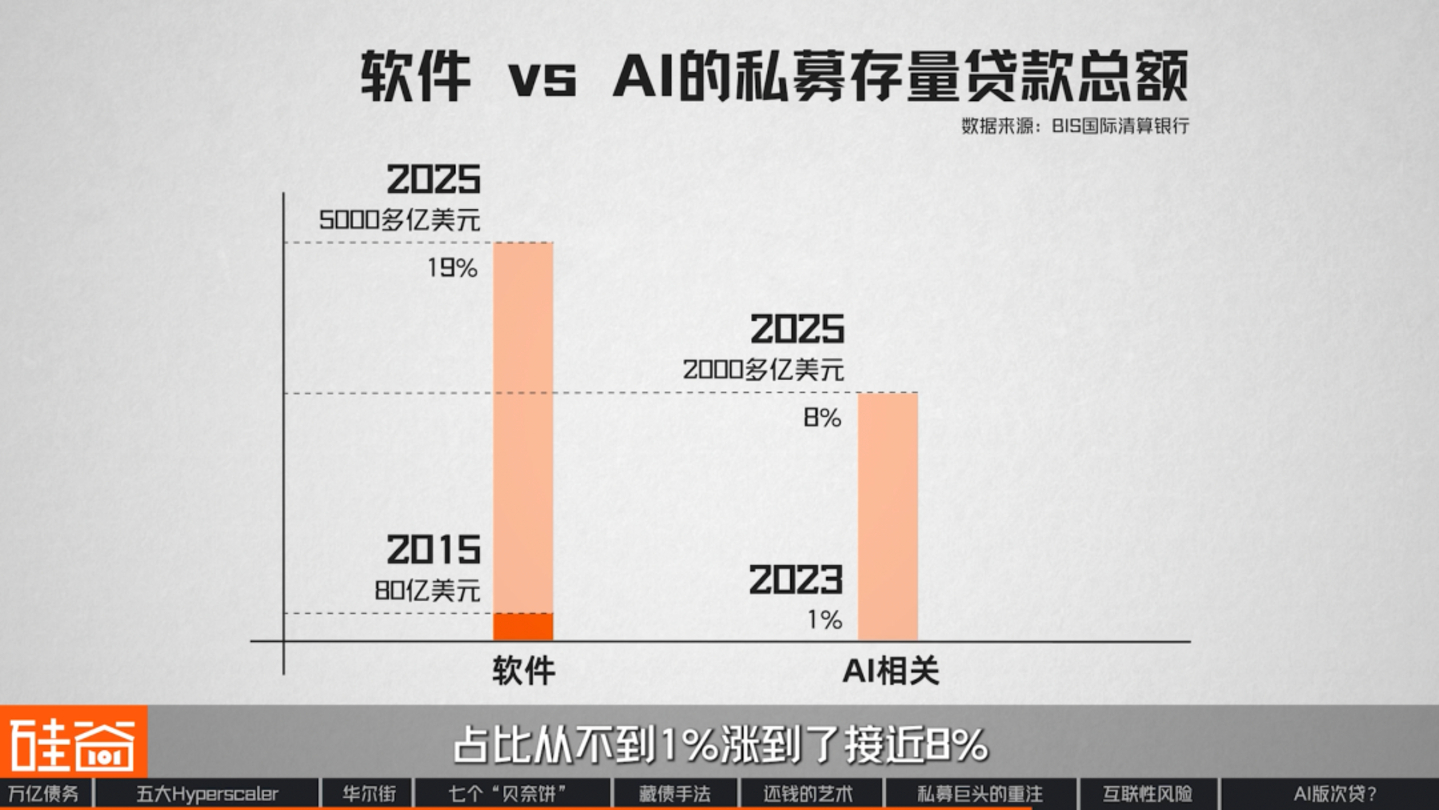
Comme mentionné précédemment, le segment le plus important du marché du prêt privé au cours de la dernière décennie a été celui des logiciels SaaS. L'encours des prêts – c'est-à-dire les prêts accordés par les fonds de capital-investissement à des éditeurs de logiciels mais non encore remboursés – est passé de moins de 8 milliards de dollars en 2015 à plus de 500 milliards de dollars fin 2025, représentant 19 % des prêts privés directs. Autrement dit, un cinquième des fonds de capital-investissement a été alloué aux entreprises SaaS.
L'encours des prêts liés à l'IA est passé de zéro à plus de 200 milliards de yuans ces trois dernières années, et sa part est passée de moins de 1 % à près de 8 %. Actuellement, la part des fonds de capital-investissement investissant dans les domaines liés à l'IA est passée de 5 % il y a dix ans à 20 %. En termes de nombre de transactions, celles liées à l'IA représentent désormais 34 %.
Le marché est lui aussi en pleine mutation. Les placements privés obligataires, comme ceux d'Hyperion mentionnés précédemment, étaient quasiment inexistants dans le secteur des centres de données à la fin de l'année dernière. Or, les statistiques montrent que ce marché a désormais progressé de plus de 40 milliards de dollars. De plus, l'infrastructure d'IA devrait attirer 800 milliards de dollars supplémentaires sur le marché du financement privé au cours des trois prochaines années, dépassant ainsi le capital accumulé par les sociétés de logiciels en une décennie. Cela signifie-t-il que les acteurs clés des centres de données dédiés à l'IA sont passés des banques à ces géants de la gestion d'actifs ?
Bruce Liu (刘沁东)
PDG et directeur des investissements d'Esoterica Capital (Ji Rong Investment)
Il n'est pas nécessaire de les idéaliser ; ce ne sont que des intermédiaires pour le financement. Les entreprises peuvent toujours émettre des obligations sur le marché des obligations de qualité et celui des obligations à haut rendement. À terme, si elles ne peuvent plus emprunter, elles peuvent se livrer à des prêts à taux d'intérêt élevés – une activité que les institutions traditionnelles ne peuvent pas pratiquer, mais qu'elles gèrent. Je pense que chacun fait son travail et perçoit la rémunération qui lui est due.
En revanche, dans cette vague de développement des infrastructures d'IA, la position des géants de la gestion d'actifs pourrait ne pas être aussi assurée qu'ils le pensent.
En mars dernier, les exigences de Bâle III ont été considérablement assouplies, et la pondération des risques pour les prêts aux entreprises a été réduite. Auparavant, les banques étaient tenues de fournir quatre fois le montant du prêt en fonds propres pour les prêts aux entreprises ordinaires, ce qui, de fait, les privait de leur activité. Désormais, cette exigence a été supprimée et le ratio de fonds propres requis pour les prêts aux entreprises ordinaires a été rétabli à son niveau initial de 1:1, contre quatre dans le projet.
D'après les estimations des autorités de régulation, cela libérerait plus de 1 000 milliards de dollars de nouvelles capacités de prêt pour les banques. À titre d'exemple, des rapports indiquent que JPMorgan Chase a déjà alloué 50 milliards de dollars à des prêts directs.
Les banques traditionnelles reprennent donc la bataille pour le contrôle des infrastructures d'IA. Une lutte acharnée pourrait bien avoir commencé. Mais une question se pose : cette dette massive liée à l'IA et ces nombreuses manœuvres de capitaux alimentent-elles une nouvelle crise des subprimes à l'ère de l'IA ?
En avril 2026, peu après une vague de rachats massive, Blue Owl Fund a émis une nouvelle obligation de 400 millions de dollars, immédiatement souscrite par le marché. Un seul acheteur s'est manifesté : PIMCO, l'un des plus importants investisseurs obligataires au monde, gérant plus de deux mille milliards de dollars d'actifs à l'échelle mondiale. Autrement dit, une obligation émise par une société de capital-investissement a été intégralement absorbée par le fonds d'une autre société de capital-investissement.
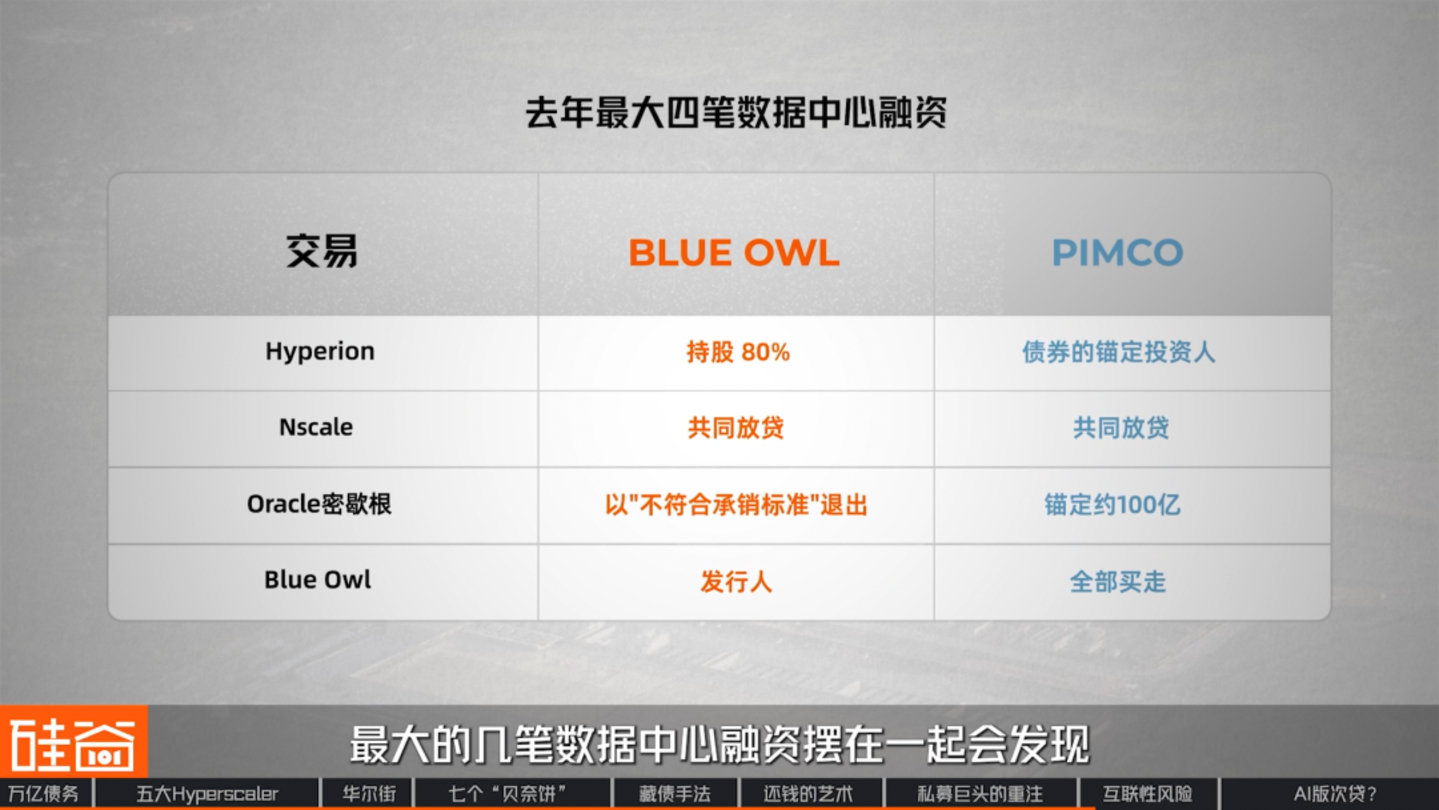
Si l'on compile les plus importantes levées de fonds pour centres de données de l'année écoulée, on constate que les deux mêmes noms apparaissent à quatre endroits complètement différents.
La première opération concernait Hyperion de Meta, d'une valeur de 27,3 milliards de dollars. Blue Owl était actionnaire, détenant 80 % des parts ; PIMCO était le principal investisseur dans ces obligations. L'un finançait la construction, l'autre accordait un prêt pour le bâtiment.
Le second prêt, d'un montant de 1,4 milliard de dollars, était garanti par des GPU et accordé par Nscale, fournisseur de services cloud d'IA. Cette fois-ci, les deux entreprises ont inversé leurs rôles, devenant à la fois créancières et partenaires prêteuses.
Le troisième projet concernait celui d'Oracle dans le Michigan, d'une valeur de 16,3 milliards de dollars. Blue Owl s'est retirée après l'avoir examiné, arguant qu'il « ne répondait pas à ses critères d'évaluation ». PIMCO a repris le projet, l'ancrant à environ 10 milliards de dollars. Concernant ce même projet, une entreprise l'a jugé inadapté, tandis qu'une autre l'a approuvé.
La quatrième opération concerne les 400 millions de dollars mentionnés précédemment. Cette fois-ci, Blue Owl est l'émetteur et PIMCO l'unique acheteur.
Ainsi, en l'espace d'un an, la relation entre ces deux noms a évolué à quatre reprises. Mais quelles que soient les modifications apportées aux positions, l'argent qui prenait le relais provenait toujours du même cercle.
Les autorités de régulation ont pris note de ce problème. Une note d'information du Bureau américain de la recherche financière, publiée en mars, indiquait : « Cette concentration met en évidence l'interdépendance entre les institutions financières traditionnelles et l'écosystème du crédit privé. » Le rapport du Conseil de stabilité financière, paru en mai, mentionnait également « l'interconnexion bancaire » comme une vulnérabilité majeure du secteur.
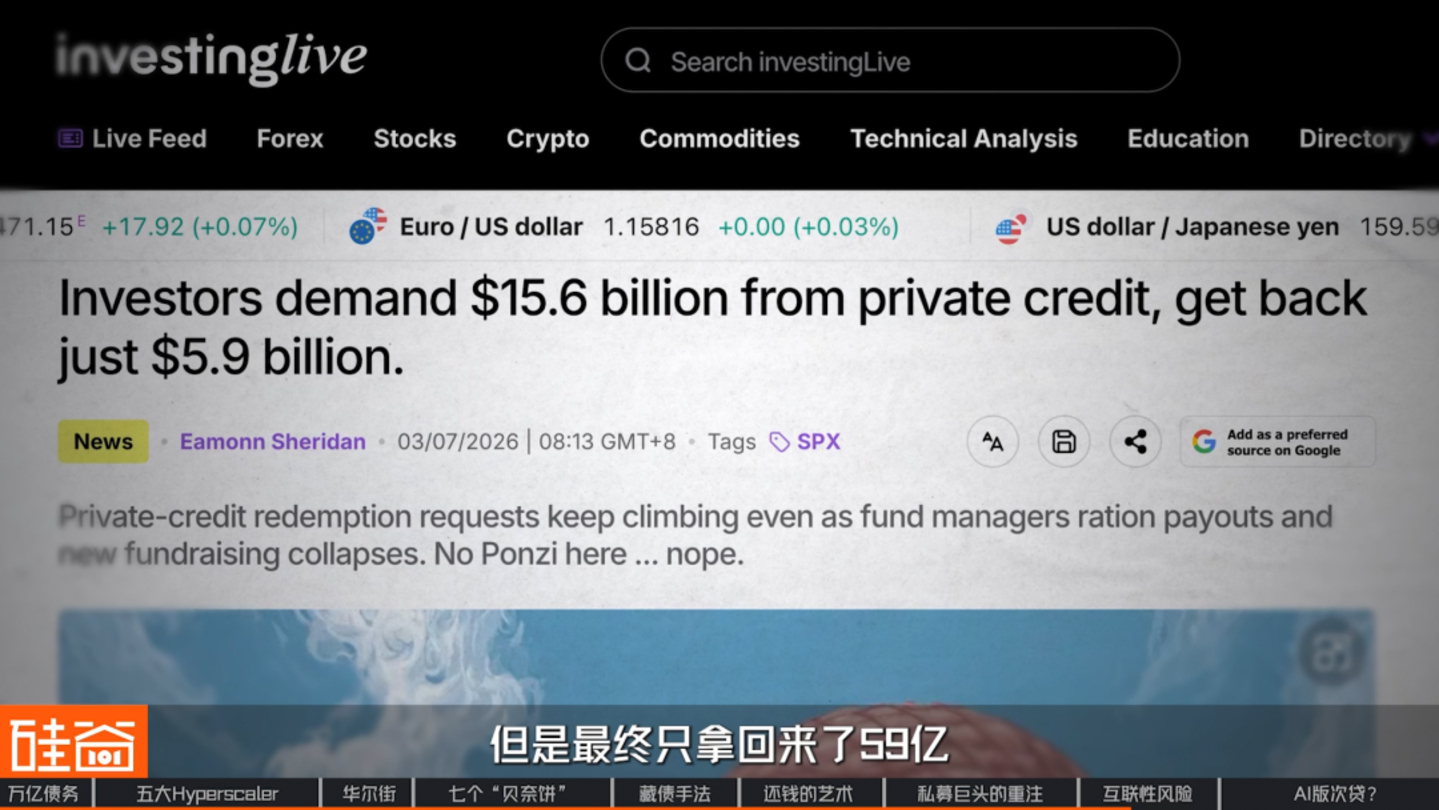
Au deuxième trimestre de cette année, les investisseurs ont demandé des rachats pour un montant total de 15,6 milliards de dollars, mais n'en ont finalement reçu que 5,9 milliards. Cet écart n'est pas dû à des tentatives de défaut de paiement ; ces fonds semi-liquides sont généralement soumis à un plafond de rachat trimestriel, habituellement fixé à 5 % de l'actif net du fonds. Une fois ce plafond atteint, le fonds répartit les remboursements au prorata. Par exemple, si vous demandez un rachat d'un million de dollars, vous ne recevrez peut-être que 380 000 dollars, le reste étant reporté au trimestre suivant.
Au cours du même trimestre, ces fonds se sont tournés vers le marché obligataire pour emprunter. Ils ont émis des obligations d'entreprises de qualité au nom de leurs sociétés de gestion afin de reconstituer leurs fonds propres et de maintenir leur capacité à octroyer des prêts. Apollo, BlackRock, Ares, Blue Owl – l'un après l'autre. Mais les fonds utilisés par ces sociétés de gestion d'actifs n'étaient pas les leurs ; ils provenaient de compagnies d'assurance et de fonds de pension. À l'heure actuelle, les seuls fonds de pension se sont engagés à acheter des obligations, mais n'ont pas encore effectué de paiements, pour un montant total de près de 100 milliards de dollars.
Rob Li
Associé gérant d'Amont Partners, New York
Qui finance l'achat de ces obligations ? S'agit-il d'un fonds d'investissement à long terme, d'un fonds spéculatif, d'une banque ou d'une compagnie d'assurance ? Aux États-Unis, les principales sources de financement sont probablement les fonds de pension, les fonds de dotation et les fondations. Les fonds de dotation universitaires et les fondations sont des fonds privés, tandis que les fonds de pension sont essentiellement alimentés par l'argent du contribuable. Par conséquent, la grande majorité des fonds provient des fonds de pension et des fonds souverains. En d'autres termes, en fin de compte, ce sont les contribuables qui paient la facture.
Ce circuit de financement semble donc circuler entre initiés, mais il a un débouché : les comptes de retraite des gens ordinaires.
Plus problématique encore est la question des garanties. D'autres secteurs contractent des prêts à long terme garantis par des autoroutes, des ponts ou des usines – des bâtiments qui peuvent durer des décennies, correspondant à l'échéance de la dette. Or, une part importante de la dette liée à l'IA est garantie par des cartes graphiques.
Les obligations publiques émises par ces géants de la tech ont des échéances de remboursement s'étalant sur plusieurs décennies. Or, les cartes graphiques financées par ces emprunts sont entièrement amorties en cinq ou six ans. Selon les études de marché, une carte graphique H100, après trois ans d'utilisation, ne se revend plus qu'à 45 % de son prix neuf. Toutefois, la durée d'amortissement est fixée par les entreprises elles-mêmes : plus elle est longue, plus les charges d'amortissement annuelles sont faibles et plus la marge bénéficiaire théorique est importante.
Rob Li
Associé gérant d'Amont Partners, New York
Auparavant, nous affirmions que l'amortissement durait théoriquement moins de 3 ans. Or, tous les fournisseurs de services cloud amortissent leurs actifs pendant au moins 6 ou 7 ans, y compris les usines, dont la durée est passée de 10 à 20 ou 30 ans. De toute évidence, tout le monde recourt à des artifices comptables, mais Microsoft n'est pas la seule à le faire ; les cinq entreprises précédentes agissaient de même. Ce n'est pas une invention de Microsoft.
Certaines sociétés de vente à découvert ont fait ces calculs et estiment que le coût sous-estimé pour les trois prochaines années se chiffre en centaines de milliards de dollars.
Bruce Liu (刘沁东)
PDG et directeur des investissements d'Esoterica Capital (Ji Rong Investment)
Le marché du crédit est en réalité un marché très sophistiqué. Il n'y a pas de bonne ou de mauvaise réponse à cela, et cela ne signifie pas pour autant que le marché est déréglé. Dans ce contexte et cette conjoncture, les GPU sont devenus des actifs relativement précieux ; ils constituent une garantie. La seule question qui se pose est celle du prix, et c'est à mon avis bien plus important.
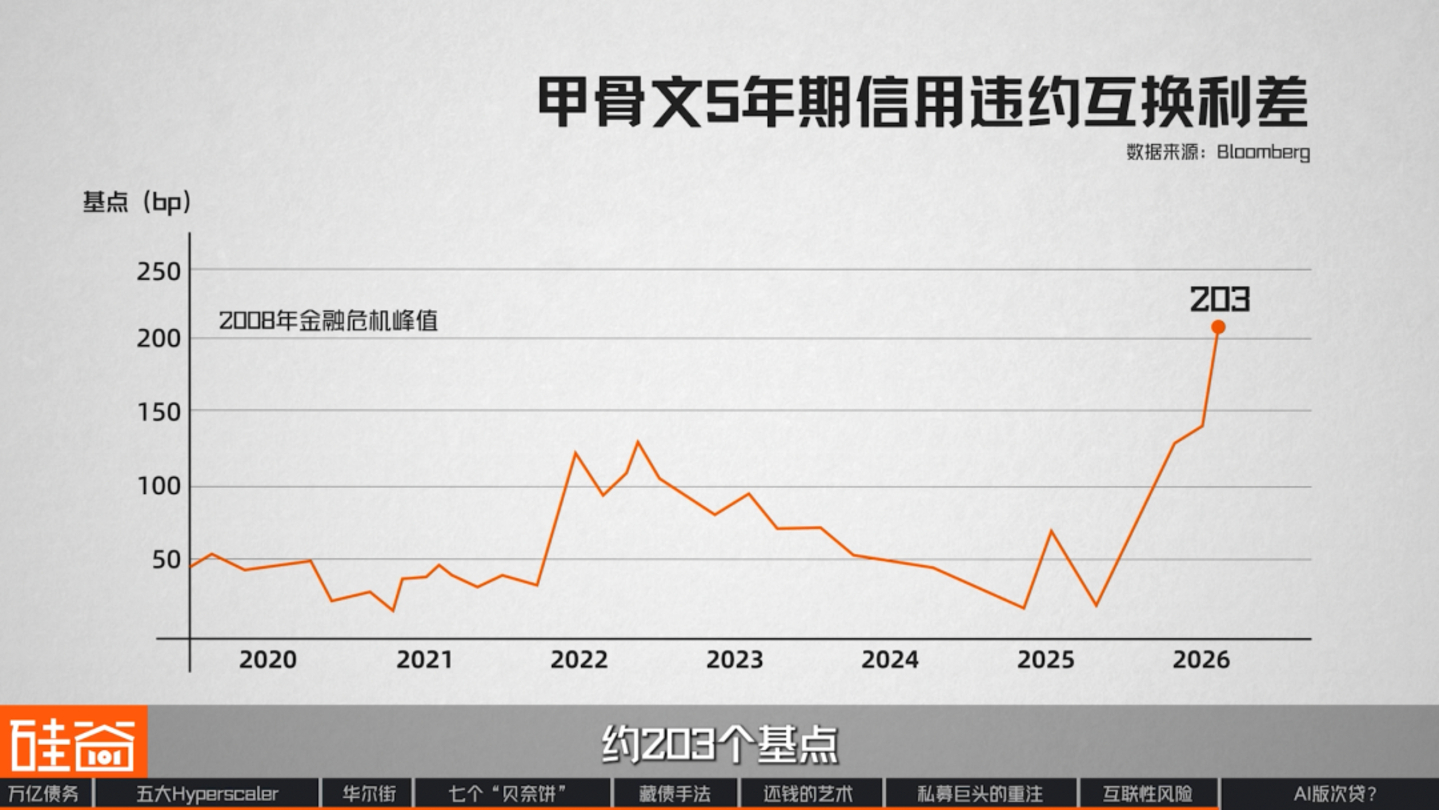
Actuellement, le marché des CDS (Credit Default Swaps) semble intégrer ce risque. Ceux qui ont vu le film *The Big Short* en connaissent le nom. Il s'agit essentiellement d'une assurance contre le défaut de paiement, et son prix reflète l'évaluation du risque de défaut par le marché. Plus la prime est élevée, plus le marché perçoit le risque comme important.
Il y a peu, le prix du CDS d'Oracle a battu des records historiques, atteignant son plus haut niveau depuis la crise financière de 2008, à environ 203 points de base. Est-ce un signe avant-coureur ?
Bruce Liu (刘沁东)
PDG et directeur des investissements d'Esoterica Capital (Ji Rong Investment)
Récemment, les CDS de ces sociétés ont connu une forte hausse. Prenons l'exemple d'Oracle. Auparavant, Oracle était une véritable vache à lait. L'entreprise investissait peu et s'appuyait sur ses produits et clients existants pour générer des revenus passifs.
Il est important de comprendre que les investisseurs en crédit et les investisseurs en actions ont des perspectives totalement différentes. Un créancier qui prête de l'argent à Oracle ne se soucie pas de ses performances futures ; une seule chose l'intéresse : fera-t-elle faillite et sera-t-elle capable de rembourser le prêt ?
Mais le modèle économique d'Oracle a subi une transformation radicale ; l'entreprise a commencé à emprunter pour développer son infrastructure. Du point de vue de sa dette, elle n'est plus la même. Naturellement, tout ce qui est lié à la dette prendra de la valeur.
Je pense qu'il s'agit d'un réajustement normal des prix. Je tiens à souligner qu'il ne s'agit pas d'un signal d'alarme, mais simplement du fonctionnement normal du marché : la réévaluation de cette activité. Ces entreprises, qui étaient auparavant des entreprises à faible intensité capitalistique avec un excellent flux de trésorerie disponible, vont connaître un cycle de construction inédit. Le flux de trésorerie disponible pourrait devenir négatif, nécessitant des travaux de construction continus, à l'instar des compagnies pétrolières, et le marché du crédit intègre ce changement dans ses prix.
Si le marché est capable de le calculer, que calcule-t-il exactement ? Le mois dernier, Microsoft nous a permis de le constater clairement.
Microsoft a annoncé qu'à compter de l'exercice 2027, la période d'amortissement de ses centres de données et immeubles de bureaux passera de 15 à 25 ans. L'entreprise a également indiqué qu'un plus grand nombre de contrats de location de centres de données seront convertis de contrats de location-financement en contrats de location simple et ne seront donc plus comptabilisés dans les dépenses d'investissement. Cette mesure ramène les dépenses d'investissement pour 2026 d'environ 190 milliards de dollars à environ 175 milliards de dollars. Le jour de la publication des résultats, le cours de l'action Microsoft a progressé de 9 %. Mais cette approbation du marché est-elle réellement due à un simple ajustement comptable ?
Rob Li
Associé gérant d'Amont Partners, New York
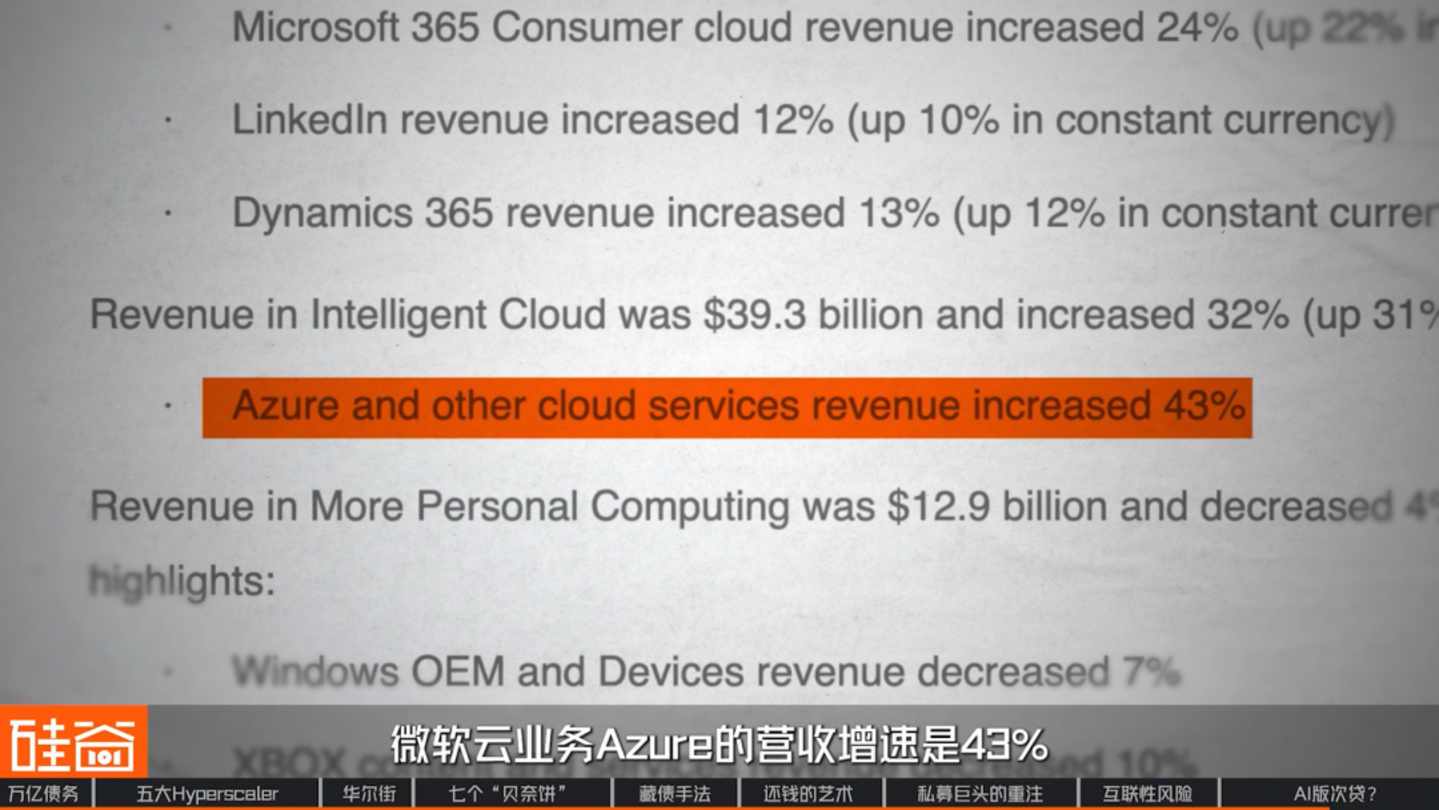
Cela n'a que peu à voir avec les méthodes statistiques. L'enthousiasme pourrait être passager, mais Wall Street se rendra vite compte qu'il s'agit simplement d'un changement de méthodologie ; le montant dépensé reste le même. Ce qui a véritablement fait grimper le cours de son action, c'est la croissance bien supérieure aux prévisions de son activité cloud, Microsoft Azure, qui a dépassé les 40 %. Cela indique que cette croissance a été principalement tirée par la location de puissance de calcul pour l'IA, témoignant d'une forte demande de la part des utilisateurs finaux.
Qu'il s'agisse de grandes ou de petites entreprises, elles paient effectivement comptant pour louer la puissance de calcul fournie par Microsoft. D'après les prix pratiqués auprès des clients, on peut calculer que le coût d'achat des puces, de la mémoire et de la construction des centres de données est amorti en trois ans environ. Le ROIC (retour sur capital investi) correspondant avoisine les 30 %, ce qui est un niveau satisfaisant. Par conséquent, elles estiment que l'approche de Microsoft est viable.
Bruce Liu (刘沁东)
PDG et directeur des investissements d'Esoterica Capital (Ji Rong Investment)
Ces dernières semaines ont été marquées par une forte aversion au risque. Je pense que le marché la récompense, notamment le secteur du cloud, Azure, qui a connu une croissance. En comparaison, Meta a été pénalisé.
Meta a été sanctionnée par le marché pour une raison simple : elle investissait elle aussi, mais le rythme de sa monétisation restait flou. Par conséquent, la façon dont le marché récompense ou sanctionne les investissements dépend largement du discours dominant. Lorsque le marché a confiance en l’IA, investir est judicieux ; en revanche, lorsque le marché entre dans une phase de correction ou que le discours sur l’IA s’affaiblit, investir est une erreur.
Quant à savoir si cela figure au bilan ou hors bilan, je pense qu'il s'agit d'un traitement comptable. Je ne crois pas qu'il s'agisse d'une dissimulation intentionnelle, car tous les comptables tiennent compte de ces éléments dans leurs calculs. Au final, ce qui importe, c'est le montant des dépenses réelles de l'entreprise.
De plus, ces informations sont publiques ; tout le monde peut les consulter. Par ailleurs, tant que des recherches sont menées, il n’y a aucune intention de dissimuler quoi que ce soit. Il me semble que c’est une pratique comptable courante, et c’est ainsi que cela a toujours été fait.
Au cours du dernier trimestre, le chiffre d'affaires d'Azure, la plateforme cloud de Microsoft, a progressé de 43 %, soit le rythme le plus rapide de ces dernières années. Parallèlement, les revenus issus des contrats signés mais non encore comptabilisés ont atteint 678 milliards de dollars, en hausse de 84 % par rapport à l'année précédente.
Mais ce qui est vraiment remarquable, ce n'est pas le taux de croissance en lui-même, mais plutôt qui dépense cet argent.
Christina Xu
Investisseur dans les infrastructures d'IA de la Silicon Valley, fondateur de Silicon Valley Non-Consensus
Tant que le taux de croissance dans ce domaine reste très stable et que le volume de ses jetons augmente, alors, puisque toutes les structures de financement doivent revenir à un flux de trésorerie, cela peut continuer.
Je pense que le suivi des services cloud comme Microsoft est un indicateur plus pertinent. Tant que ce secteur est en croissance, on peut considérer qu'il s'agit d'un cycle de capital continu. Nous souhaitons observer son retour sur investissement et nous assurer qu'elle dispose de suffisamment de liquidités, mais ces aspects ne m'inquiètent pas pour le moment.
Par conséquent, le marché se soucie peu des changements de normes comptables. Ce qui l'intéresse, c'est de savoir si cet argent s'est traduit en revenus réels. Cela explique aussi pourquoi ces importantes dettes hors bilan n'inquiètent pas autant les investisseurs professionnels. Mais surtout, à leurs yeux, l'ampleur actuelle de la « dette des centres de données » reste relativement faible.
Rob Li
Associé gérant d'Amont Partners, New York
Bien que ce secteur ait dépensé beaucoup d'argent, sa taille globale reste relativement faible par rapport à la part du marché du logement dans le PIB en 2007 et 2008 ; je pense donc qu'il est peu probable qu'il engendre un risque systémique.
Deuxièmement, une différence majeure réside dans le fait qu'à l'époque, c'est le système bancaire américain qui a véritablement pris le contrôle et assumé une part importante de la dette et des risques, transformant ainsi la crise du logement en une crise systémique pour le secteur bancaire américain. Toutefois, au cours des 20 dernières années, la réglementation bancaire américaine a été relativement stricte et le niveau d'endettement généralement faible, ce qui rend difficile la survenue d'une situation similaire susceptible d'entraîner l'effondrement de l'ensemble du secteur bancaire américain.
Christina Xu
Investisseur dans les infrastructures d'IA de la Silicon Valley, fondateur de Silicon Valley Non-Consensus
Globalement, je pense que ce marché reste très important. En termes de capacité, la dette de ces centres de données a déjà intégré le marché des obligations d'entreprises, qui pèse mille milliards de dollars, et les fonds levés par les obligations liées aux centres de données (financement de projets) ne représentent en réalité qu'une goutte d'eau dans l'océan de ce marché.
Un marché de mille milliards de dollars, une catégorie qui ne représente qu'une fraction du total, et un groupe de banques soumises à une réglementation plus stricte et à un effet de levier plus faible. C'est pourquoi, de l'avis des acteurs du secteur, l'idée d'une « crise des prêts hypothécaires à risque provoquée par l'IA » pourrait ne pas être fondée.
Dans cet article, nous avons analysé différentes méthodes de dissimulation de la dette dans les états financiers. Force est de constater que lorsque Wall Street rencontre la Silicon Valley, ces acteurs maîtrisent parfaitement les rouages du système. Cela illustre l'impact de l'IA sur la structure du capital des entreprises technologiques et sur la manière dont l'ensemble du système financier valorise la technologie.
Cette structure ingénieuse a un coût à chaque étape : obligations d’entreprises, financement de projets et prêts privés, chacun avec son propre barème. Cependant, même si un bilan peut être assaini, le risque, lui, ne disparaît pas. Il est simplement transformé, titrisé, garanti, puis distribué à différents acteurs de cette chaîne financière.
Depuis vingt ans, le marché considère les entreprises technologiques de la Silicon Valley comme des sociétés à faible intensité capitalistique : développer du code, vendre des logiciels, générer des flux de trésorerie, puis réinvestir ces flux dans le rachat d’actions. Mais l’IA bouleverse cette logique. La concurrence technologique de pointe actuelle ressemble de plus en plus au secteur immobilier : course aux puces, à l’acquisition d’électricité, à l’achat de terrains et à la construction de centres de données. Puis, on utilise les flux de trésorerie des dix ou vingt prochaines années pour financer les constructions actuelles.
Les développements actuels reposent tous sur une hypothèse : la demande de jetons d’IA continuera de croître rapidement, et la Silicon Valley et Wall Street parient sur l’avenir de l’IA générale. Cependant, avant que cet avenir ne se concrétise, les risques sont-ils réellement maîtrisables ? La dette des centres de données, que les intervenants qualifient de « faible », est-elle véritablement sans risque ? Où se situent les bulles spéculatives sur ce marché, et quand éclateront-elles ? Ces questions méritent d’être posées alors que les marchés financiers s’emballent pour l’IA, et nous continuerons de les suivre de près.
(Source : TMTPost)