


Sober Options Studio × Derive.XYZ en collaboration
Rédigé par l'analyste de Sober Options Studio Jenna @Jenna_w5
Une, panorama macroéconomique : inversion de la « transaction de confiance monétaire » sous l'attente de changement à la tête de la Réserve fédérale
1.1 Réévaluation des actifs en une journée : les métaux précieux confrontés à un moment historique de « désendettement »
Vendredi dernier, les actifs macroéconomiques mondiaux ont subi une réévaluation extrêmement asymétrique. L'argent au comptant (XAGUSD) a chuté de plus de 35 % en cours de séance, établissant la plus grande baisse quotidienne jamais enregistrée ; l'or (XAUUSD) a également chuté de 11 %, marquant le jour le plus désastreux depuis janvier 1980. En contraste frappant, l'indice du dollar américain (DXY) a augmenté de 0,9 % en une seule journée, tandis que le rendement des obligations gouvernementales américaines à 10 ans a rapidement grimpé à 4,24 %, et l'indice S&P 500 n'a que légèrement reculé de 0,4 %.
Ce n'est pas une vente collective typique d'actifs risqués, mais plutôt un ajustement structurel autour de la 'confiance monétaire'. En termes transversaux, les fonds ne se sont pas complètement retirés des actifs risqués : les actions américaines ont chuté modérément, le marché du crédit n'a pas montré de pression systémique, ce qui a conduit à une vente concentrée des métaux précieux, considérés auparavant comme des outils de couverture contre la méfiance monétaire. En d'autres termes, ce choc ne représente pas un effondrement de l'appétit pour le risque, mais une correction négative du récit macroéconomique existant.
1.2 Effet Warsh : Apparemment contradictoire, mais en réalité, cela a changé la logique tarifaire du dollar.
Le catalyseur direct de tout cela est la re-tarification par le marché de la position politique potentielle de Kevin Warsh, le futur président de la Fed.
Le problème central de Warsh est le suivant : son ensemble de politiques pointe dans deux directions simultanément. D'une part, il a publiquement exprimé son soutien à un 'chemin de baisse des taux plus rapide' ; d'autre part, il a clairement souligné qu'il faut accélérer la réduction du bilan de la Fed (resserrement quantitatif, QT) pour rétablir la discipline monétaire. Cet ensemble de positions n'est pas contradictoire en économie macroéconomique, mais sur le plan transactionnel, il a complètement brisé l'hypothèse logique très encombrée du marché précédent.
Au cours de l'année écoulée, les nouveaux sommets historiques de l'or et de l'argent se sont essentiellement traduits par le tarif commun de trois éléments :
Scepticisme à l'égard du pouvoir d'achat à long terme du dollar
Préoccupations concernant l'affaiblissement de l'indépendance politique de la Fed
Pari sur le chemin de la 'baisse nominale + assouplissement implicite'
L'apparition de Warsh a conduit le marché à commencer à réfléchir sérieusement : si la baisse des taux se fait au prix d'une 'réduction plus rapide du bilan', le dollar sera-t-il vraiment dévalué de manière systématique ? Le fort rebond du dollar vendredi dernier, accompagné de l'effondrement des métaux précieux, est la réponse directe à cette question : le marché commence à retirer le vote qu'il avait précédemment donné en faveur de la 'méfiance monétaire'.
1.3 Du point de vue des options et des teneurs de marché : c'est une chute amplifiée par la 'Gamma'
Expliquer la chute des prix de l'or et de l'argent uniquement par la logique macroéconomique est incomplet. Ce qui a réellement transformé la baisse en une 'niveau historique', c'est le mécanisme de levier mécanique du marché des dérivés. Avant cela, le marché des options sur métaux précieux avait connu une vague d'achats nets de calls (options d'achat) à des niveaux records.
Goldman Sachs a souligné dans sa dernière étude que cette structure unilatérale, à travers le comportement de couverture Delta des teneurs de marché, a créé un cycle de rétroaction positif de 'hausse - couverture - nouvelle hausse' : 1) Les investisseurs achètent des calls ; 2) Les vendeurs d'options sont contraints d'acheter des contrats à terme ou des actifs sous-jacents pour couvrir Delta ; 3) La hausse des prix stimule davantage les achats de calls
Mais lorsque la direction s'inverse, ce mécanisme fonctionne complètement à l'envers. Au début de la chute des prix de l'or et de l'argent, la demande de couverture des vendeurs d'options est rapidement passée de 'acheter le sous-jacent' à 'vendre le sous-jacent', et dans des zones de haute Gamma, ce comportement de couverture présente des caractéristiques non linéaires évidentes. Le résultat est : baisse des prix → augmentation des ventes de couverture → libération accélérée de Gamma → amplification de la baisse.
C'est exactement la version inversée d'une compression Gamma typique.
1.4 Résonance du système de levier : Augmentation des marges et cycle vicieux des liquidations passives
Au-delà de la structure des dérivés, les ajustements de gestion des risques au niveau des bourses aggravent encore la volatilité. Récemment, des bourses majeures de métaux précieux, y compris CME, SHFE, et SGE, ont progressivement augmenté le ratio de marge sur les contrats à terme d'or et d'argent. Cette mesure a eu un impact limité pendant la phase de hausse des prix, mais en période de baisse, elle a exercé une pression mortelle sur les comptes à fort levier. Lorsque les prix chutent rapidement, le marché subit une réaction en chaîne typique :
La baisse des prix déclenche des stops
Le manque de marge entraîne des liquidations forcées
La vente passive abaisse davantage les prix
Le trading programmatique et les stratégies CTA suivent en synchronisation
Cela a fait évoluer ce qui aurait dû être un 'ajustement de tendance' en une vente forcée dictée par la liquidité.
1.5 Perspectives : Warsh n'est pas encore en fonction, mais la 'gestion des attentes' commence à porter ses fruits
Il convient de souligner que Powell ne quittera officiellement ses fonctions qu'en mai, et il reste des incertitudes quant à savoir si Warsh dirigera finalement la Fed. Cependant, dans un environnement de vide de données et de grande incertitude politique, les attentes elles-mêmes constituent la variable de marché la plus forte.
Comparé à d'autres candidats potentiels, la position politique de Warsh n'est pas radicale :
Il n'a pas nié la nécessité de réduire les taux d'intérêt
Mais il insiste davantage sur la nécessité d'avancer en synchronisation avec le resserrement quantitatif
Tenter d'équilibrer la gestion de la liquidité et le contrôle de l'inflation
Cela signifie que même si des signaux de baisse des taux sont libérés à l'avenir, leur rythme et leur ampleur pourraient être significativement inférieurs à l'assouplissement anticipé par le marché auparavant. Les performances des actifs de vendredi dernier nous ont déjà dit à l'avance que le marché est en train de redéfinir cette 'fonction politique plus complexe'.
II. Analyse approfondie des données du marché des options BTC & ETH
En utilisant des données graphiques fournies par Amberdata&Derive.XYZ, dans le contexte des attentes de changement de direction à la Fed, les actifs cryptographiques n'ont pas quitté le système de tarification des actifs mondiaux, leur prime de risque étant principalement libérée par le marché des options plutôt que par le prix au comptant. En observant les dimensions du Skew, de la structure de maturité et de la prime de risque de volatilité (VRP), la surface des options BTC et ETH présente cette semaine des caractéristiques hautement cohérentes : la panique à court terme est systématiquement réajustée, tandis que l'avantage des vendeurs se resserre rapidement.
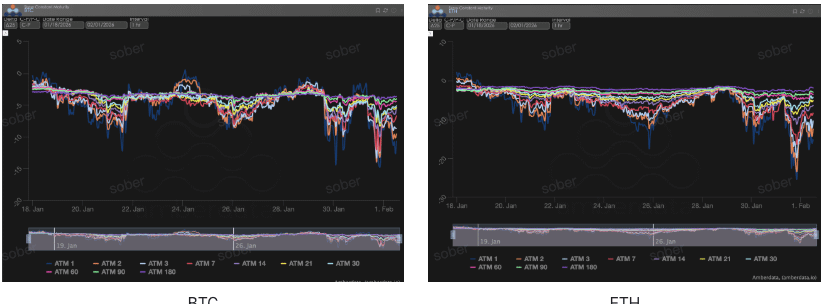
Asymétrie (Skew) : L'ombre de l'émotion à court terme s'est quelque peu atténuée
En observant le Delta 25 Skew (volatilité implicite des options d'achat - volatilité implicite des options de vente), la magnitude de la valeur négative reflète la demande de couverture du risque de queue baissière sur le marché.
Observation du Skew : Le Skew à court terme de BTC et ETH montre une réparation marginale. Cette semaine, le Skew ATM à 1–7 jours a considérablement augmenté par rapport à la semaine dernière, la magnitude des valeurs négatives s'est resserrée, montrant que la demande de couverture contre les risques extrêmes à la baisse s'est quelque peu atténuée.
Analyse approfondie : Ce changement ne signifie pas que le marché devient optimiste, mais reflète plutôt deux contraintes réalistes : premièrement, dans un environnement de forte baisse et de haute IV, certaines options de vente à court terme ont été pleinement configurées ; deuxièmement, certains fonds de trading commencent à couvrir le risque de rebond causé par des 'attentes politiques instables' en utilisant des calls ou des spreads de calls.
BTCÐ
Structure de maturité (Term Structure) : un schéma d'inversion persistante
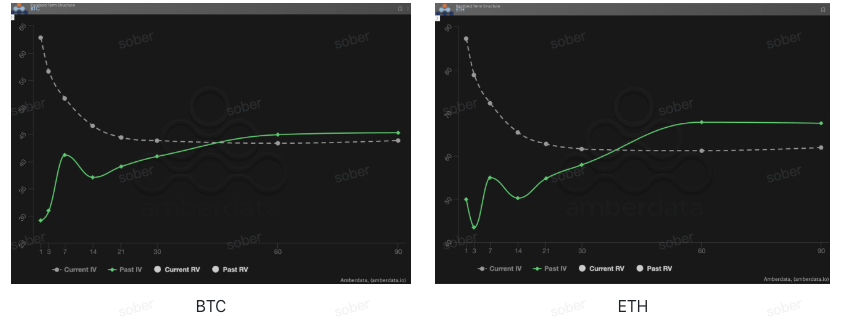
La structure de maturité (Term Structure) montre la distribution de la volatilité implicite (IV) à différents moments d'échéance.
Mouvement de forme : La courbe IV actuelle de BTC et ETH présente un retournement manifeste, avec une volatilité implicite à court terme nettement supérieure à celle à moyen et long termes, ne revenant pas à la structure typique de Contango (bas à court terme, élevé à long terme). Par rapport à la semaine dernière, l'IV à court terme a de nouveau augmenté, tandis que l'IV à moyen et long termes n'a que légèrement progressé, ce qui signifie que le degré d'inversion global n'a pas été atténué, et s'est même intensifié dans certaines plages de maturité.
Analyse approfondie : La manière dont la structure de maturité inversée est tarifée s'aligne étroitement avec l'environnement actuel : les attentes de personnel de la Fed, les décisions tarifaires, et l'impact des autorités administratives sur l'indépendance de la banque centrale relèvent tous d'événements à 'moment précis mais résultat hautement incertain'. Le marché des options choisit donc de concentrer le paiement des primes d'assurance à court terme, plutôt que de tarifer la volatilité structurelle à long terme.
Prime de risque de volatilité (VRP) : compression de la marge bénéficiaire des vendeurs
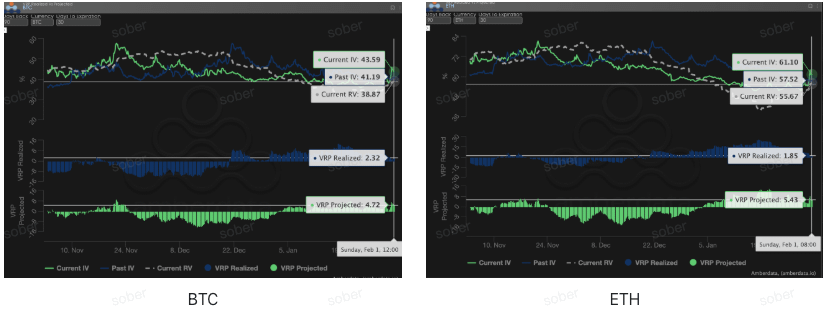
VRP (prime de risque de volatilité = volatilité implicite - volatilité réalisée) est un indicateur important pour évaluer si la tarification des options est raisonnable. Le marché est actuellement en période de correction.
Tendances dynamiques : Cette semaine, l'IV et la RV de BTC et ETH ont augmenté simultanément, mais la vitesse d'augmentation de la RV a été plus rapide, ce qui a conduit à une compression de VRP Réalisé et VRP Projeté aux niveaux à un chiffre. Par rapport à la semaine dernière, la 'zone tampon' que les vendeurs dépendaient auparavant, 'haute IV - faible RV', s'est nettement rétrécie, et la tarification des options commence à revenir à un état plus proche de la volatilité équitable.
Analyse approfondie : Ce phénomène n'est pas rare dans les marchés d'événements macroéconomiques. L'attente de changement de direction à la Fed n'est pas un choc ponctuel, mais pourrait être une source de risque qui se développe de manière répétitive au cours des prochaines semaines, maintenant la volatilité réalisée à un niveau élevé. Pendant ce temps, bien que la volatilité implicite reste élevée, il devient difficile de la réviser à la hausse de manière significative, ce qui réduit l'espace VRP. Cet environnement est extrêmement défavorable pour les vendeurs d'options purs : les primes nominales semblent suffisantes, mais dès que les prix commencent à fluctuer de manière continue, les risques Gamma et Vega vont rapidement éroder les bénéfices.
Données sur les options : 'Le troisième œil' des traders et le pouvoir de tarification multidimensionnel
Dans l'environnement macroéconomique complexe de 2026, les simples mouvements de prix (prix au comptant) sont souvent retardés, tandis que les données sur les options constituent 'le troisième œil' des traders, capable de percevoir les véritables frontières de défense des fonds.
Pour différents styles de trading, les dimensions de données à observer devraient être significativement différentes :
Les traders à court terme/journaliers (Gamma Scalpers) devraient surveiller de près la distribution de l'exposition Gamma (GEX) à 1-3 jours avant l'échéance. Par exemple, pendant la période de volatilité du changement de direction à la Fed le 30 janvier, les prix d'exercice concentrés de GEX ont constitué un soutien et une pression physique très forts, permettant aux fonds à court terme de se retirer avec précision avant l'épuisement de la liquidité.
Les traders de tendance/position (Swing Traders) devraient se concentrer sur le Skew à 25 Delta et VRP Projeté. Lorsque le Skew reste à des valeurs négatives très faibles et que le VRP reste élevé, cela indique souvent une panique excessive sur le marché, ce qui constitue un signal typique de 'contre-achat'.
Les institutions/hedgers à long terme doivent examiner la structure de maturité pour observer les changements de Vega à long terme. En comparant l'IV actuel avec l'écart par rapport à la moyenne sur 90 jours, il est possible de déterminer si le 'couvert' actuel est trop coûteux, et donc de décider d'acheter directement des puts ou de construire des stratégies de portefeuille plus complexes.
Les données sur les options offrent une double dimension de 'probabilité' et de 'coût'. Pour aider les investisseurs à mieux capturer ces opportunités asymétriques, le Sober Options Studio propose maintenant un service de 'suivi des données d'options personnalisées', fournissant des portraits approfondis adaptés à votre position spécifique et à votre tolérance au risque, n'hésitez pas à nous contacter.
Troisième, recommandations de stratégies d'options : Stratégie de spread de vente baissière pour verrouiller le risque de baisse
Concernant l'environnement de tarification 'extrême à court terme, relativement calme à long terme' du 1er janvier 2026, nous ne recommandons pas aux investisseurs d'acheter directement des options de vente (Long Put), car l'écart important de l'IV à court terme signifie que les 'primes d'assurance' se trouvent à un sommet de phase. À ce stade, la stratégie de spread de vente baissière (Bear Put Spread) est l'outil de couverture le plus rentable.
3.1 Construction de stratégies (exemple avec BTC)
Acheter des options de vente (Long Put) : Acheter 1 put OTM à court terme avec un Delta d'environ -0,4 (par exemple : prix d'exercice légèrement inférieur au prix actuel de 5%-8%).
Vendre des options de vente (Short Put) : Vendre simultanément 1 put OTM profondément hors de la monnaie avec la même date d'échéance et un Delta d'environ -0,2 (par exemple : prix d'exercice inférieur au prix actuel de 15%-20%).
3.2 Logique de recommandation : Utiliser l'inversion de volatilité pour réduire les coûts et améliorer l'efficacité
Compensation de la coûteuse dépréciation de Theta : Comme indiqué dans la deuxième partie des données, l'IV des options à court terme est extrêmement élevée, ce qui signifie que la perte de valeur temporelle des options (dépréciation de Theta) est très rapide. En vendant des puts profondément hors de la monnaie, nous pouvons récupérer une partie de la prime, réduisant ainsi considérablement le coût de maintien des positions de couverture.
Évitement du risque de chute de l'IV : L'espace VRP se resserre actuellement, et une fois que la décision tarifaire est mise en œuvre ou que le sentiment macroéconomique se stabilise, l'IV pourrait connaître un écrasement de volatilité. Le spread de vente baissière, à travers une combinaison d'achats et de ventes, tire parti de la variation relative de l'IV entre deux prix d'exercice, ce qui peut efficacement contrer les dommages causés par un recul collectif sur la dimension Vega.
Protection précise des 'zones de cygne noir' : Compte tenu du retard de BTC en tant qu'actif risqué lors de la première phase de couverture, cette stratégie peut fournir un coussin de sécurité clair pour le compte. Même en cas de liquidation systématique causée par un changement de direction à la Fed, cette stratégie peut garantir des paiements robustes dans une fourchette de prix verrouillée.
3.3 Avertissement pratique
Comparé à simplement détenir des actifs, le spread de vente baissière performe exceptionnellement bien dans un marché baissier. Si le prix de BTC reste stable à la fin février (avant le développement des thèmes des élections intermédiaires), la perte maximale de cette stratégie est limitée à la prime nette payée. Et si un événement de 'cygne noir' déclenche un profond retournement, cette stratégie fournira une précieuse protection de liquidité pour les positions au comptant.
Quatrième, avertissement
Ce rapport est rédigé sur la base de données de marché publiques et de modèles théoriques d'options, visant à fournir aux investisseurs des informations de marché et des perspectives d'analyse professionnelles. Tout le contenu est uniquement à titre de référence et d'échange, et ne constitue aucune forme de conseil en investissement. Le trading de cryptomonnaies et d'options présente une volatilité et des risques extrêmes, pouvant entraîner la perte totale du capital. Avant d'adopter toute stratégie de trading, les investisseurs doivent comprendre pleinement les caractéristiques des produits d'options, les attributs de risque et leur propre capacité à supporter le risque, et doivent consulter un conseiller financier professionnel. Les analystes de ce rapport ne sont pas responsables de toute perte directe ou indirecte résultant de l'utilisation du contenu de ce rapport. Les performances passées du marché ne préfigurent pas les résultats futurs, veuillez prendre des décisions rationnelles.
Produit conjoint : Sober Options Studio × Derive.XYZ