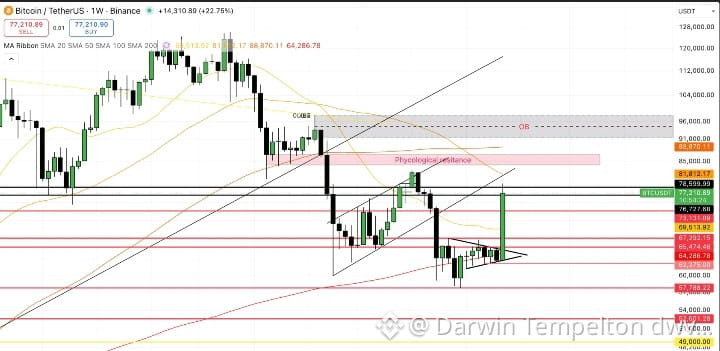
$BTC trading au-dessus de $77,000 avec un plus haut hebdomadaire de $79,500, tout de suite après $65,000!
Alors, voici ma réponse : NON !
Ce n’est pas le bull run. Laissez-moi vous l’expliquer à travers les fondamentaux, parce que c’était la raison principale derrière ce mouvement.
Donc, le Trésor américain a annoncé qu’ils augmentaient leurs rachats de titres à long terme de $2B à au moins $4B par opération à partir du 9 septembre, et il y a aussi une possibilité que la taille soit augmentée davantage.
Qu’est-ce que c’est ?
Est-ce un assouplissement quantitatif ? Est-ce qu’ils augmentent la taille de leur bilan ? Non, ce n’est pas exactement… je ne sais pas pourquoi le Trésor a fait cette annonce alors qu’ils sont déjà sous une énorme pression budgétaire à cause de la guerre, de la dette et des dépenses du pays.
Est-ce qu’ils utiliseraient plus de cash pour les racheter ?
Est-ce qu’ils émettraient de nouvelles obligations pour racheter leurs obligations à long terme ?
Payer une facture de carte de crédit avec une autre carte de crédit ?
Si on se lance dans ce débat, je ne pourrai pas noter chaque point ici, sinon ce post deviendrait un livre 😂
Donc plutôt que ça, laissez-moi vous donner ma conclusion.
Oui, ils l’ont annoncé, mais ils n’ont pas encore commencé ces opérations de rachat augmentées. Elles sont prévues pour commencer à partir du 9 septembre.
Et maintenant, parlons du Japon.
Le Japon subit actuellement une forte pression sur son marché obligataire, avec des rendements japonais en hausse et des attentes de hausses supplémentaires de la BOJ qui augmentent.
Pourquoi le Japon compte autant ? Parce que le Japon est l’un des principaux détenteurs étrangers de bons du Trésor américain et les investisseurs japonais ont une énorme exposition aux actifs mondiaux.
Si la Banque du Japon continue de relever ses taux, le yen pourrait devenir plus attractif et certains capitaux pourraient revenir vers le Japon depuis les obligations US, les actions, la crypto et d’autres actifs plus risqués.
Cela pourrait créer une pression supplémentaire sur la liquidité mondiale et les actifs risqués.
Et si cela crée plus de pression inflationniste aux États-Unis, la Fed pourrait aussi rester plus restrictive plus longtemps. C’est ce que je pense que les États-Unis essaient d’éviter avant que les choses ne s’aggravent.
Ils cherchent à garder la main sur le marché obligataire et à empêcher que les rendements à long terme ne deviennent complètement incontrôlables.
Mais est-ce que cela fait vraiment