


Je ne regarde généralement la réglementation que d’un coup d’œil et je passe à autre chose, car la plupart n’ont aucun rapport avec les détenteurs ordinaires. Cette fois, en revanche, les règles britanniques m’ont fait changer d’avis : elles comportent un mécanisme assez peu visible, qui influencera concrètement la future décision des institutions quant à la chaîne à utiliser.
Commencez par clarifier la chronologie, car c’est elle qui détermine le niveau d’urgence.
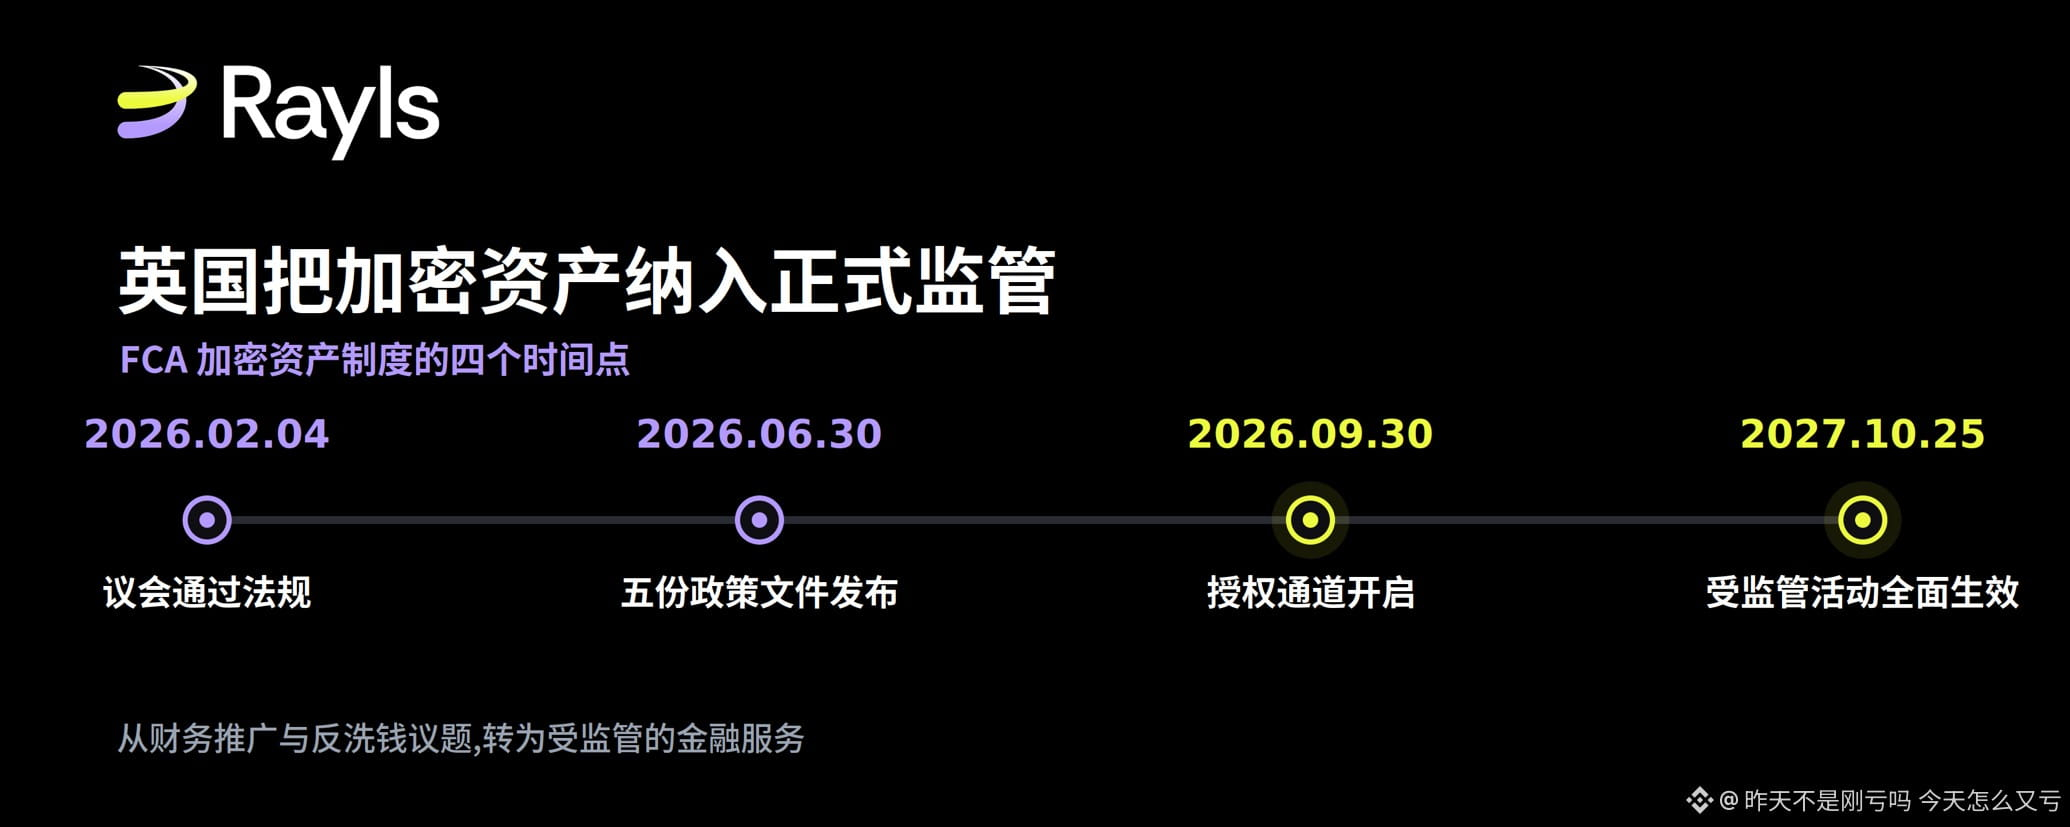
Le Parlement britannique a adopté les réglementations concernées le 4 février 2026, et la FCA a publié le contenu central de ce dispositif le 30 juin. Au total, il s’agit de cinq documents de politique. Le canal d’habilitation ouvre le 30 septembre, tandis que l’ensemble complet des activités réglementées n’entrera pleinement en vigueur que le 25 octobre 2027.
À partir d’aujourd’hui, le canal d’autorisation s’ouvre un peu plus d’un mois après ; et la mise en œuvre complète n’est prévue que dans environ quatorze mois. Pour les institutions qui doivent remonter une architecture de conformité, cette fenêtre n’est pas très large.
La vraie différence apportée par ces règles concerne la qualification. Jusqu’ici, le Royaume-Uni traitait surtout les cryptoactifs comme une question de communication financière et de lutte contre le blanchiment d’argent ; maintenant, il les traite comme un service financier réglementé. Responsabilités des consommateurs, responsabilité des dirigeants, résilience opérationnelle, conservation des actifs clients, ainsi qu’un cadre prudentiel dédié : tout cela est désormais rattaché.
La plus importante, et cachée derrière « la résilience opérationnelle »
Il y a beaucoup de contenu dans les cinq documents, mais je pense que celui qui aura le plus d’impact sur l’industrie de la blockchain est la résilience opérationnelle.
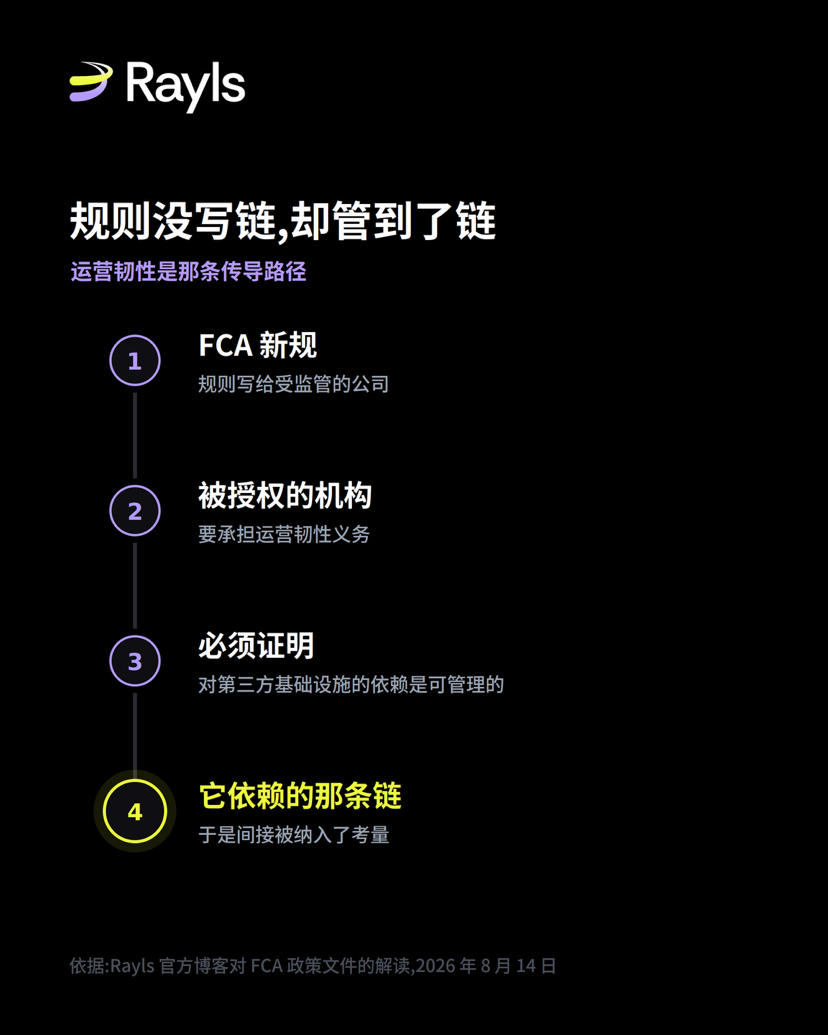
En elle-même, la règle ne demande rien à propos de la blockchain. Elle ne cite pas les validateurs et ne dicte pas comment une chaîne publique doit fonctionner en matière de consensus.
Mais elle exige que les institutions autorisées gèrent et prouvent leur maîtrise sur les infrastructures dont elles dépendent, y compris les risques liés aux tiers et les risques techniques. Cette phrase semble banale ; en réalité, c’est une voie de transmission : les règles s’adressent aux institutions, et les institutions doivent rendre des comptes sur la chaîne qu’elles utilisent ; ainsi, la chaîne elle-même est indirectement prise en considération.
Et en ajoutant une autre caractéristique : ce dispositif regroupe les obligations autour de parties identifiables et responsabilisables. Même pour la finance décentralisée, le point d’entrée consiste à savoir s’il existe un contrôleur identifiable. Pris ensemble, les deux éléments rendent la direction assez claire : les activités réglementées auront tendance à s’orienter vers des réseaux dont les opérateurs sont identifiables et dont le contrôle de la conformité peut être supervisé.
Le staking est officiellement intégré à la réglementation
Sur ce point, mon article précédent sur le staking se raccorde parfaitement.
Dans le cadre des nouvelles règles, le staking devient une activité réglementée, assortie d’obligations de divulgation d’informations, de consentement des clients et de conservation des registres ; dans le même temps, une marge raisonnable est laissée au staking automatisé. Pour la garde (custody), les actifs cryptographiques des clients sont soumis aux nouvelles règles de conservation CASS 17, avec une approche techniquement neutre pour la gestion des clés privées ; tandis que la conservation des titres tokenisés continue de relever des règles CASS 6 existantes.
Un autre détail à noter pour les participants au staking : les institutions doivent provisionner du capital pour les pertes de staking (par exemple, les sanctions). Les sanctions, c’est le risque dont je parlais dans mon article précédent : lorsque les validateurs agissent mal ou restent hors ligne pendant longtemps, une partie des coins mis en staking est déduite. Désormais, la réglementation le traite comme un risque réel devant être couvert par du capital.
Les stablecoins obtiennent le statut d’actifs de règlement
C’est, à mon avis, la retombée la plus concrète et la plus favorable pour l’industrie.
Après la mise à jour des orientations du bac à sable pour les titres numériques, les stablecoins répondant aux critères peuvent être utilisés comme actifs de règlement. Par ailleurs, l’approche prudentielle du lancement de stablecoins a été assouplie : le coefficient de capital associé est passé de 2 % à 1 %.
L’écho dans l’industrie à propos de ce point est clairement positif. L’association des paiements qualifie de victoire au regard du principe de proportionnalité la réduction de moitié des coefficients de capital, estimant que l’ensemble des ajustements transforme une complexité rigide en règles commercialement applicables.
Ce qui n’est pas encore fixé : il faut l’expliquer clairement
Je ne veux pas en faire un texte uniquement positif, à sens unique ; cette section est donc peut-être plus importante que les précédentes.
La FCA a elle-même listé ce qui reste à finaliser : la finance décentralisée, la technologie des registres distribués, les dérivés sur cryptoactifs, les futures politiques sur les stablecoins, les exigences d’audit, ainsi que les dispositions transitoires — tout doit être géré dans des politiques ultérieures et des consultations à venir.
Plus précisément, il y a quelques points clés. Du côté prudentiel, les détails sont encore en consultation ; la date limite de retour est fixée au 30 juillet 2026, de sorte que les institutions ne peuvent pas encore estimer avec certitude l’occupation de capital. La finance décentralisée a été repoussée ; le critère de contrôleurs identifiables donne un ancrage à la frontière, mais des indicateurs objectifs pour juger la décentralisation feront l’objet d’une consultation distincte. Cela signifie que la frontière la plus controversée de tout le dispositif reste suspendue pour l’instant. Le champ d’application des stablecoins évolue aussi : un projet réglementaire d’avril propose de retirer de certaines activités les stablecoins admissibles émis par le Royaume-Uni, de les inclure dans les futurs dispositifs de paiement ; le gouvernement propose en outre d’intégrer l’autorité de régulation des systèmes de paiement à la FCA.
Par ailleurs, les coûts de conformité sont bien réels. Prouver la possibilité de rachat à la valeur nominale en situation de stress, provisionner du capital pour les pertes de staking et fournir des preuves de résilience opérationnelle lorsqu’on dépend d’infrastructures tierces : ces exigences ne sont pas gratuites. Que les règles soient raisonnables ou non, c’est une chose ; lors de l’application par le régulateur, le respect du principe de proportionnalité en est une autre.
Que signifie cela pour Rayls, et où il faut faire preuve de retenue
L’interprétation officielle de Rayls est la suivante : le sens de ce dispositif est aligné avec ses objectifs de conception. Les chaînes publiques utilisent un ensemble de validateurs autorisés et identifiables, et non un ensemble ouvert et anonyme. La conformité est intégrée au réseau et aux standards des tokens, plutôt que d’être ajoutée après coup. Enygma conserve une auditabilité tout en fournissant de la confidentialité des transactions. Et une fois que les stablecoins peuvent servir d’actifs de règlement, les institutions de type L1 qui prennent en charge des outils de règlement réglementés collent davantage à cette direction.
Mais il y a une nuance que je pense indispensable de conserver telle quelle, car c’est précisément l’endroit le plus crédible de ce billet officiel. Le billet indique clairement que la FCA n’exige pas des validateurs qu’ils soient titulaires d’une licence, et qu’aucune règle n’a été écrite pour favoriser un type particulier d’architecture réseau. Elle fait simplement de la reconnaissabilité, de la responsabilisation et de la résilience opérationnelle des seuils pour pouvoir exercer une activité réglementée.
La différence entre ces deux phrases est considérable. La première, c’est « la réglementation se place de mon côté », la seconde, c’est « le seuil de la réglementation et ma conception coïncident parfaitement ». L’administration a choisi la seconde ; cette retenue rend l’argumentation d’autant plus solide.
Mon point de vue
Les règles ont peu d’impact direct sur les détenteurs ordinaires, mais elles pourraient changer la logique de choix des institutions.
Jusqu’ici, les institutions choisissaient surtout la chaîne en fonction de la performance, des coûts et de l’écosystème. Désormais, si elle doit prouver à la réglementation que sa dépendance à l’infrastructure est maîtrisable, alors « qui opère cette chaîne, qui appeler en cas de problème, et peut-on la faire superviser » devient une question incontournable. Un ensemble anonyme de validateurs rend très difficile d’y répondre.
Ce qui mérite surtout d’être surveillé, ce sont les prochaines consultations, en particulier les critères de qualification de la finance décentralisée et les orientations relatives à la résilience opérationnelle des registres distribués : ce sont là les éléments qui influenceront réellement le choix des infrastructures.
Source : blog officiel de Rayls (The FCA cryptoasset regime is here: what it means for institutional blockchains) (Peter Bidewell, 14 août 2026) ; dans l’article, les liens vers l’aperçu des documents de politique de la FCA et la réaction du secteur figurent dans le texte original