#dusk $DUSK @Dusk
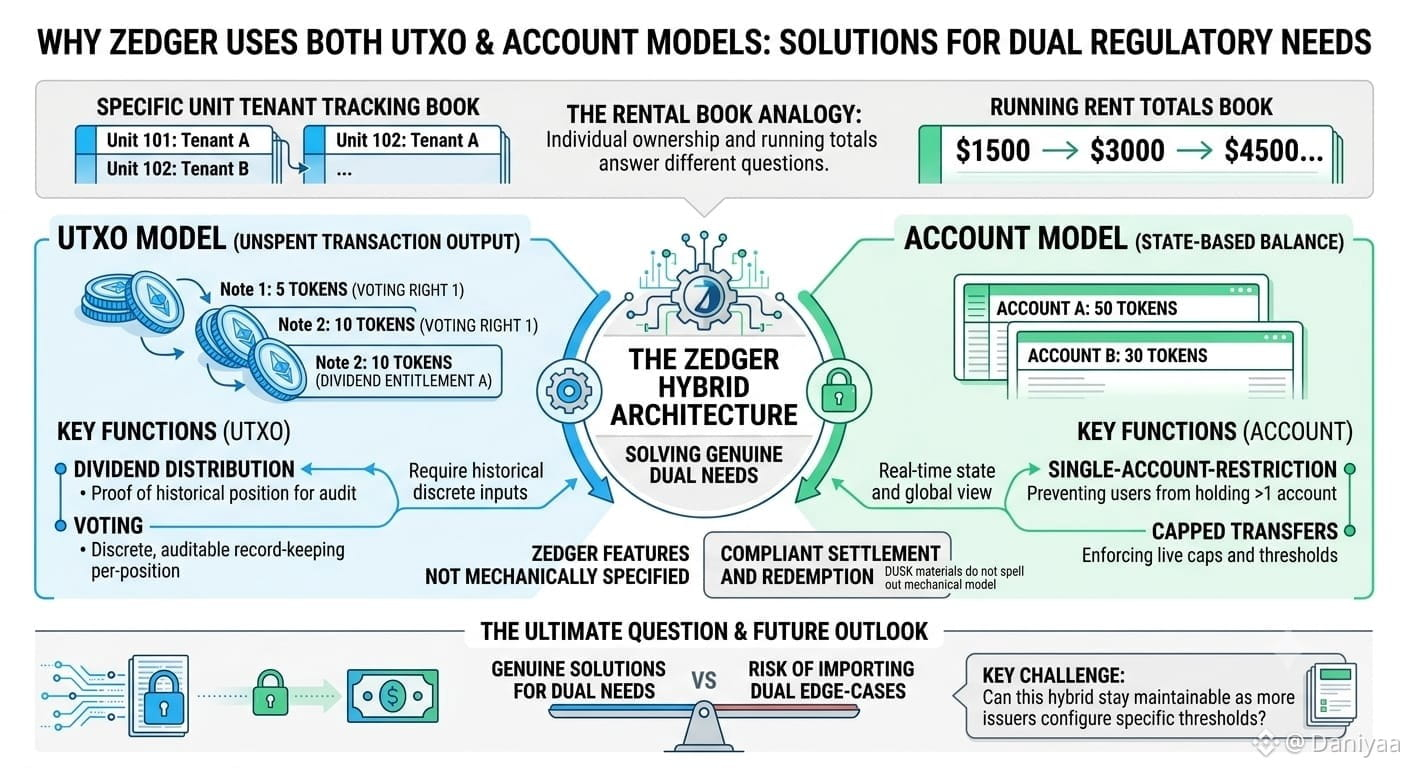
Ma tante tient deux registres distincts pour son activité de location : l’un indique quel locataire occupe quel logement précis, l’autre récapitule le montant total des loyers encaissés ce mois-ci. Je lui ai demandé pourquoi ne pas utiliser un seul livre. Elle a répondu que la propriété individuelle et les totaux en cours répondent à des questions complètement différentes, et qu’en forçant un seul registre à faire les deux, on rendrait les deux réponses peu fiables.
J’ai supposé que Zedger choisirait un seul modèle. Cette hypothèse s’est effondrée quand j’ai retracé, fonction par fonction, pourquoi il en combine deux.
Les documents de Dusk indiquent cinq choses que Zedger prend spécifiquement en charge : règlement et rachat conformes, empêcher les utilisateurs pré-approuvés de détenir plus d’un compte, la distribution de dividendes, le vote, et des transferts plafonnés. J’ai séparé dans quelles catégories se range réellement chaque besoin, là où la source est assez précise pour le dire. La restriction de compte et les transferts plafonnés nécessitent clairement une vérification de position « en direct » de style compte : ce détenteur précis est-il déjà au-dessus d’un seuil, à l’instant T. La distribution de dividendes et le vote ont besoin d’un enregistrement discret et vérifiable par position, plus proche d’un suivi de notes individuelles de type UTXO.
Il faut être honnête : les documents de Dusk ne précisent pas quel modèle gère mécaniquement le règlement et le rachat. Je ne vais pas deviner ce mécanisme uniquement pour que la liste paraisse complète.
Aucun des deux modèles, pris séparément, ne couvre à lui seul les fonctions que je pouvais confirmer. Un système basé uniquement sur les comptes a du mal à prouver une position passée spécifique pour un audit de dividende. Un système uniquement UTXO a du mal à imposer une limite en temps réel sans vérifier simultanément toutes les notes.
Le véritable test pour DUSK, c’est de savoir si cet hybride reste maintenable au fur et à mesure que davantage d’émetteurs configurent leurs propres seuils au-dessus.
Combiner deux modèles de comptabilité répond-il à de réels besoins doubles, ou bien importe-t-on deux lots de cas limites au lieu d’un ?