Assis à accomplir ma tâche de creatorpad, je relis la partie économie du réseau de @Dusk et ce qui reste en tête, ce sont les frais — qui paie et avec quoi. Sur la chaîne publique, ce sont les utilisateurs qui paient eux-mêmes le gas, acceptant qu’il fluctue, comme si c’était normal.
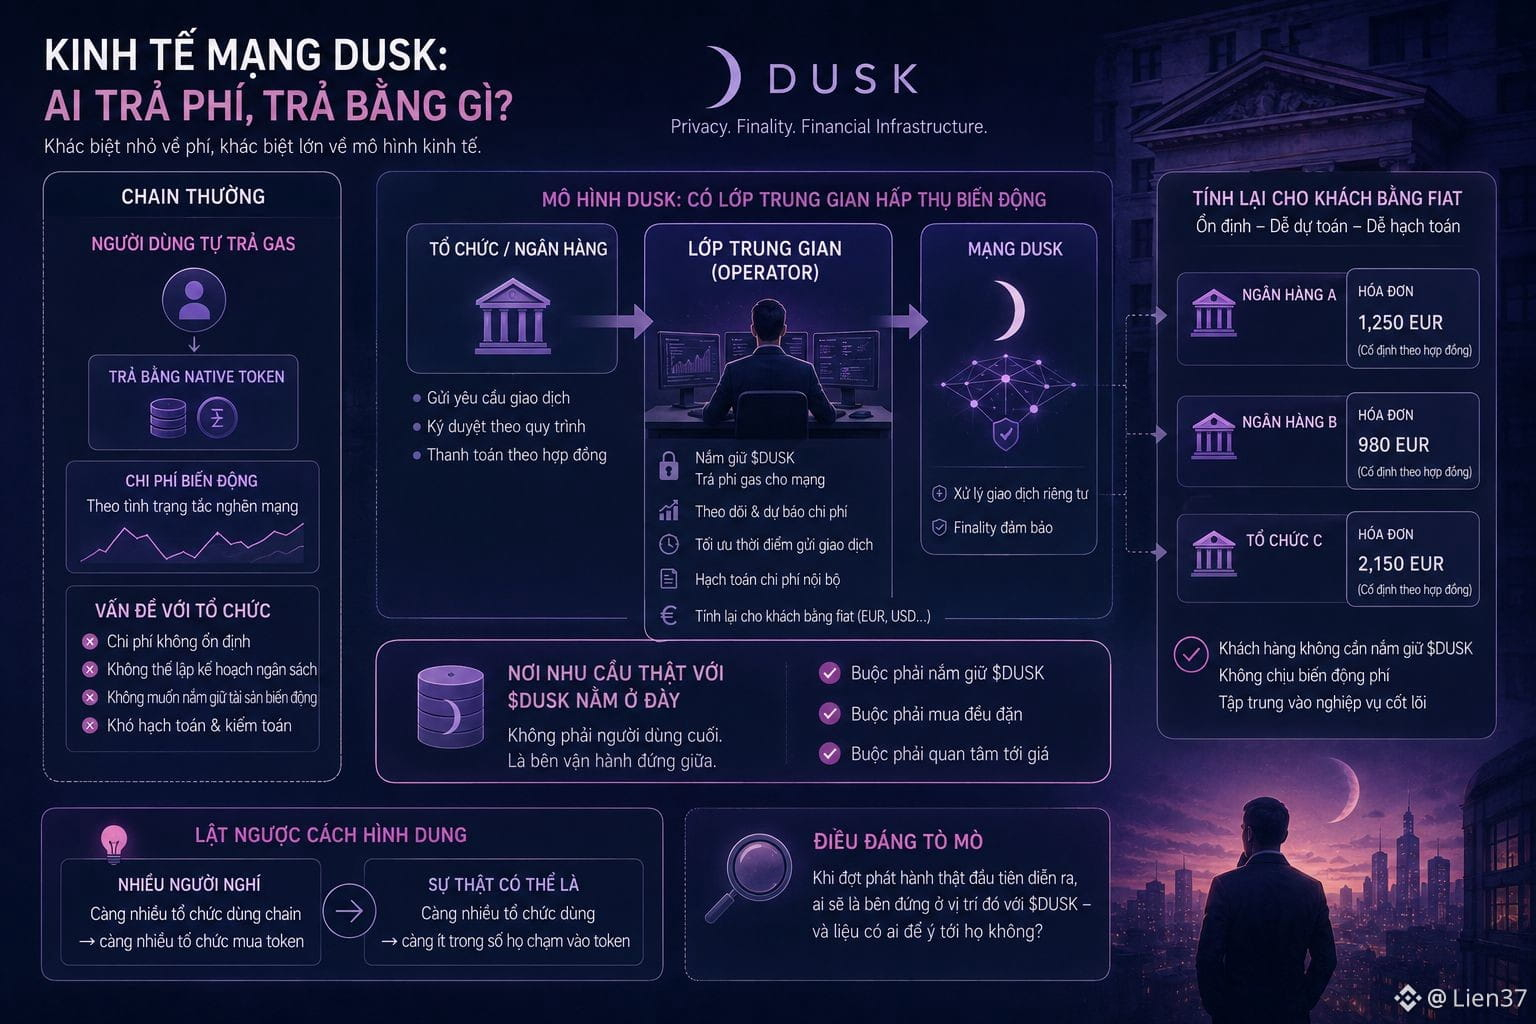
Mais si l’utilisateur est une banque en train d’effectuer un paiement de titres, ce modèle ne fonctionne pas. Aucune institution n’accepte que ses coûts d’exploitation varient selon la congestion du réseau, et aucun service comptable ne veut conserver un actif fluctuant uniquement pour payer des frais. Attendez… pour servir ce groupe, il faut donc une couche intermédiaire qui absorbe toute cette complexité. Quelqu’un détient des tokens, paie les frais, puis les refacture aux clients en euros selon un contrat fixe.
Et cette couche intermédiaire est particulièrement intéressante, parce que c’est précisément là que se situe la demande réelle en tokens. Pas chez l’utilisateur final. C’est l’opérateur, au milieu. Ce sont eux qui doivent détenir, qui doivent acheter régulièrement, qui doivent se soucier du prix. Cela renverse la façon dont les gens imaginent les choses.
On pense souvent que plus il y a d’organisations qui utilisent une chaîne, plus elles achètent des tokens. En réalité, plus il y a d’organisations qui utilisent, plus il y en a, parmi elles, qui touchent peu aux tokens — parce que quelqu’un d’autre s’occupe de cette partie. Pas une critique. C’est simplement comme ça que l’infrastructure financière a toujours fonctionné : seulement, cela rend la prévision de la demande beaucoup plus difficile.
On se demande alors, quand la toute première émission réelle a lieu, qui sera ce partenaire positionné là, avec $DUSK — et si quelqu’un les remarque.
#dusk $BTC $ETH
Mais si l’utilisateur est une banque en train d’effectuer un paiement de titres, ce modèle ne fonctionne pas. Aucune institution n’accepte que ses coûts d’exploitation varient selon la congestion du réseau, et aucun service comptable ne veut conserver un actif fluctuant uniquement pour payer des frais. Attendez… pour servir ce groupe, il faut donc une couche intermédiaire qui absorbe toute cette complexité. Quelqu’un détient des tokens, paie les frais, puis les refacture aux clients en euros selon un contrat fixe.
Et cette couche intermédiaire est particulièrement intéressante, parce que c’est précisément là que se situe la demande réelle en tokens. Pas chez l’utilisateur final. C’est l’opérateur, au milieu. Ce sont eux qui doivent détenir, qui doivent acheter régulièrement, qui doivent se soucier du prix. Cela renverse la façon dont les gens imaginent les choses.
On pense souvent que plus il y a d’organisations qui utilisent une chaîne, plus elles achètent des tokens. En réalité, plus il y a d’organisations qui utilisent, plus il y en a, parmi elles, qui touchent peu aux tokens — parce que quelqu’un d’autre s’occupe de cette partie. Pas une critique. C’est simplement comme ça que l’infrastructure financière a toujours fonctionné : seulement, cela rend la prévision de la demande beaucoup plus difficile.
On se demande alors, quand la toute première émission réelle a lieu, qui sera ce partenaire positionné là, avec $DUSK — et si quelqu’un les remarque.
#dusk $BTC $ETH