@TermMax
Il y a quelques années, je pensais que prêter était simple : prêter un capital, percevoir des intérêts et attendre le remboursement. La réalité m’a appris que le plus grand risque n’est pas toujours le taux d’intérêt : c’est plutôt la question de savoir si l’accord tient.
C’est pourquoi je me suis intéressé aux protocoles qui explorent le DeFi à taux fixe.
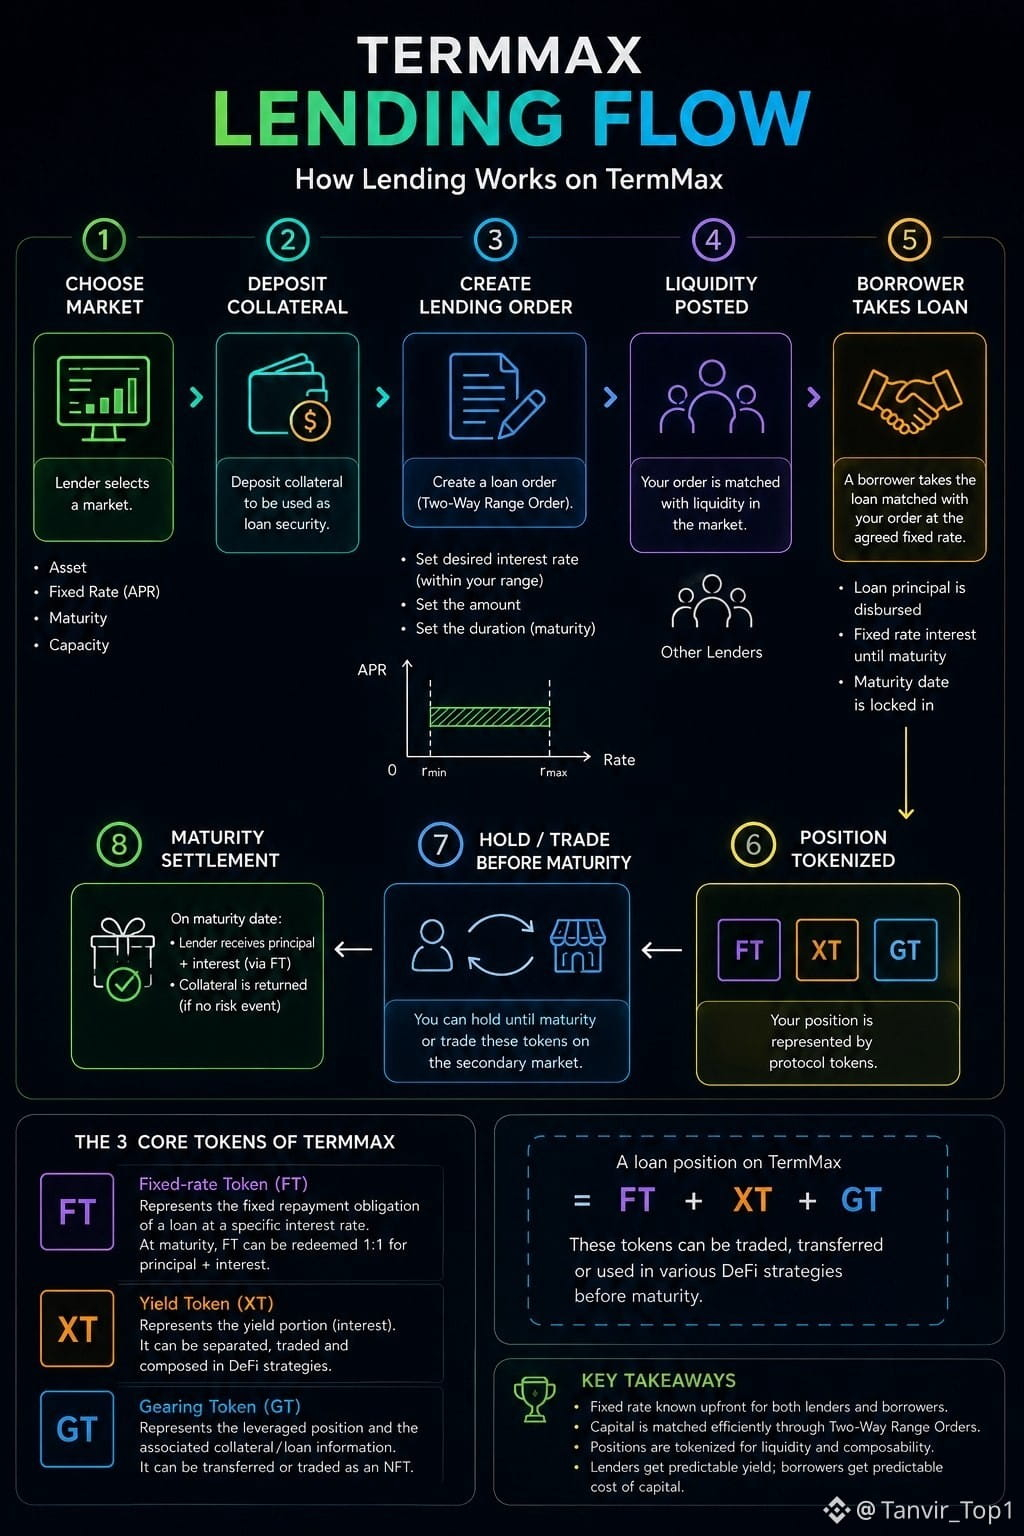
Ce qui m’a interpellé chez TermMax ne se limite pas à l’APR ou au TVL. L’idée de traiter la dette comme une brique financière native de la blockchain plutôt que comme un prêt figé.
Au lieu de bloquer du capital dans une seule position à durée fixe, le protocole introduit des composants qui rendent la dette plus flexible et potentiellement négociable. Combiné à la liquidité basée sur le taux d’intérêt, cela propose une autre façon de penser les marchés du crédit.
Bien sûr, la technologie seule ne garantit pas le succès. La liquidité, l’adoption et l’exécution détermineront en fin de compte si ce modèle parvient à se développer. Mais je trouve encourageant de voir des concepteurs expérimenter avec une infrastructure financière, plutôt que de se contenter de lancer une énième ferme de rendement.
L’avenir du DeFi ne sera peut-être pas une course au meilleur APY : il s’agira peut-être de créer des marchés du crédit plus efficients, transparents et programmables.
J’ai hâte de voir comment le crédit à taux fixe évoluera au cours des prochaines années.
Selon vous, quelle est la plus grande pièce manquante dans l’écosystème actuel du lending DeFi ?
$BTC $HEMI $ACE
#termmax