
Les monnaies numériques des banques centrales (CBDC) et les stablecoins changent la manière dont l'argent numérique fonctionne en offrant à la fois des formes de liquidités numériques soutenues par l'État et émises par des entités privées.
Les principales différences entre les CBDC et les stablecoins sont :
Émetteur : Les CBDC sont émises par les banques centrales ; les stablecoins sont émises par des entités privées.
Soutien : Les CBDC utilisent des réserves d'État ; les stablecoins utilisent des garanties ou des algorithmes.
Objectif : Les CBDC soutiennent la politique ; les stablecoins permettent des paiements privés.
Dans ce guide, vous apprendrez tout sur les CBDC et les stablecoins, et à la fin, vous serez capable de différencier les deux et de comprendre leur rôle dans l'avenir de l'argent numérique.
Points clés :
Les CBDC sont de l'argent numérique des gouvernements ; les stablecoins sont de l'argent numérique des entreprises privées.
Les CBDC sont soutenues par les banques centrales et sont des monnaies légales ; les stablecoins sont soutenus par des réserves ou du code et peuvent comporter plus de risques.
Les CBDC visent à soutenir des paiements plus rapides et l'inclusion financière ; les stablecoins se concentrent sur la flexibilité, l'utilisation mondiale et les transferts à faible coût.
Les risques diffèrent : les CBDC soulèvent des préoccupations en matière de confidentialité, tandis que les stablecoins peuvent perdre de la valeur (désancrage) ou faire face à des règles incertaines.
Tous deux montrent comment l'avenir de l'argent pourrait mélanger le contrôle gouvernemental avec l'innovation privée.
Que sont les CBDC et comment fonctionnent-elles ?
Les CBDC sont des formes d'argent numérique émises par une banque centrale. Elles sont une obligation directe de l'État, pas d'une banque commerciale. Elles sont libellées 1:1 avec la monnaie nationale et reconnues comme monnaie légale (peuvent être utilisées pour rembourser des dettes).
Les blockchains autorisées ou les registres centralisés peuvent être utilisés par les CBDC. Les utilisateurs y accèdent via des portefeuilles numériques, avec des règles appliquées par la banque centrale et des intermédiaires réglementés.
Les CBDC peuvent soutenir le règlement instantané, la programmabilité et des limites fines. Elles peuvent s'intégrer avec des systèmes de paiement rapides ou de nouvelles infrastructures pour le règlement de gros.
La différence entre les CBDC de détail et de gros
Les CBDC de détail sont conçues pour le public pour les paiements quotidiens (achat de courses, réception de salaires, etc.). Elles imitent l'argent liquide mais sous format numérique, avec des seuils de portefeuille et des niveaux de confidentialité.
Les CBDC de gros sont destinées aux institutions financières, rationalisant le règlement et la liquidité. Elles visent à moderniser les systèmes de paiement comme les RTGs (Règlement Brut en Temps Réel) et les DvPs (Livraison contre Paiement) et à améliorer la manière dont les échanges sont réglés.
Certaines juridictions préfèrent les CBDC de gros, car les systèmes de paiement rapides privés fonctionnent déjà bien pour les consommateurs. D'autres explorent les CBDC de détail pour l'inclusion et la résilience.
Pourquoi les gouvernements poursuivent-ils des monnaies numériques
Les gouvernements voient les CBDC comme des outils pour des paiements plus rapides, l'inclusion financière et le contrôle des politiques.
Certains voient les CBDC comme une réponse à la montée des actifs numériques privés, améliorant la concurrence, établissant des normes de confidentialité et gagnant la confiance du public pour contrer les stablecoins mondiaux.
Les CBDC peuvent soutenir des pilotes transfrontaliers (tests), connectant les banques centrales du monde entier pour des échanges et des règlements étrangers instantanés (comme vu dans mBridge et d'autres projets de CBDC).
Mises en œuvre actuelles des CBDC dans le monde
En juillet 2025, 137 pays, couvrant 98 % du PIB mondial, explorent les CBDC. 49 sont actuellement en pilote, tandis que quelques-uns ont déjà été lancés.
Les CBDC lancées comme le Sand Dollar des Bahamas, le JAM-DEX de la Jamaïque et l'eNaira du Nigeria se concentrent sur l'accès domestique pour la population native.
Les CBDC en phase de test comme l'e-CNY de la Chine, l'Euro numérique de l'UE et le Dirham numérique des Émirats sont actuellement en cours de conception et travaillent vers un lancement.
Perspective d'avenir : les CBDC pourraient rendre les paiements plus rapides et donner aux gouvernements de nouveaux moyens de gérer l'économie, aidant plus de personnes à accéder aux services bancaires, tout en changeant la manière dont l'argent circule dans le monde.
Comprendre les stablecoins
Ce que sont les stablecoins et leurs mécanismes essentiels
Les stablecoins sont des jetons numériques indexés à une valeur stable via des monnaies fiduciaires, des matières premières ou des cryptomonnaies. Ils recherchent une faible volatilité pour les paiements, le trading et l'épargne, livrés sur des blockchains publiques.
Ils sont maintenus via des réserves de collatéral, des cryptomonnaies sur-collatéralisées et des algorithmes qui gèrent l'offre. La transparence varie selon l'émetteur et le modèle.
Types de stablecoins
Adossé aux monnaies fiduciaires
Les stablecoins adossés aux monnaies fiduciaires sont indexés 1:1 aux monnaies traditionnelles telles que le dollar américain, qui sont détenues en réserve par un émetteur ou une fiducie. Des exemples incluent USD₮ et EURC.
Adossé aux matières premières
Les stablecoins adossés à des matières premières tirent leur valeur d'actifs physiques comme l'or ou d'autres matières premières. Bien qu'ils puissent être utiles pour le règlement des matières premières, ils comportent des risques clés liés au stockage et à l'audit. Des exemples incluent PAXG et XAUT.
Adossé aux cryptomonnaies
Les stablecoins adossés à des cryptomonnaies sont sécurisés par une sur-collatéralisation avec des cryptomonnaies volatiles via des contrats intelligents. Leur stabilité est maintenue en exigeant un excès de collatéral et en mettant en œuvre des mécanismes de liquidation. Des exemples incluent USDS et LUSD.
Algorithmique
Les stablecoins algorithmiques reposent sur du code pour automatiquement augmenter ou réduire l'offre afin de maintenir leur ancrage. Cependant, la fragilité de ces conceptions a été exposée par l'effondrement de Terra en 2022 (UST).
Hybride
Les stablecoins hybrides combinent des réserves hors chaîne avec des mécanismes en chaîne afin d'équilibrer l'efficacité du capital avec un ancrage robuste. Un exemple est FRAX.
Générateur de rendement
Les stablecoins générateurs de rendement sont soutenus par des réserves qui génèrent des rendements. Selon le modèle, le rendement peut revenir à l'émetteur ou être distribué aux détenteurs. Un exemple est Ondo USDY.
Les principales stablecoins sur le marché
La capitalisation boursière mondiale des stablecoins dépasse 287 milliards de dollars (au 11 septembre 2025). Les stablecoins leaders incluent USD₮, USDC et USDS (auparavant DAI). Chacun a des modèles de soutien et des parts de marché différents.
USD₮ détient à lui seul environ 59 % de part de marché et reste le plus grand stablecoin avec une forte part dans les paires de trading et l'utilisation sur les marchés émergents. USDC a une traction institutionnelle en tant que dollar numérique réglementé et transparent. USDS mène les conceptions adossées à des cryptos par capitalisation boursière.
Cas d'utilisation réels et schémas d'adoption
Les volumes de transfert annuels des stablecoins ont atteint 27,6 billions de dollars en 2024, dépassant les volumes combinés de Visa et Mastercard et signalant une utilisation mondiale croissante au-delà du trading crypto.
Les cas d'utilisation réels incluent les paiements transfrontaliers, les règlements de commerçants, les factures B2B, les opérations de trésorerie et les envois de fonds avec un règlement quasi instantané.
Les institutions expérimentent le règlement en chaîne avec des dépôts tokenisés et des stablecoins, tout en restant liées au système bancaire traditionnel pour accélérer les transferts.
Perspective d'avenir : les stablecoins facilitent l'envoi, la dépense et l'épargne d'argent en ligne en permettant des paiements globaux rapides, des transactions commerciales et en connectant les banques traditionnelles à la blockchain, montrant que l'argent numérique pourrait devenir une partie régulière des finances quotidiennes.
Comparaison directe : CBDCs vs. Stablecoins
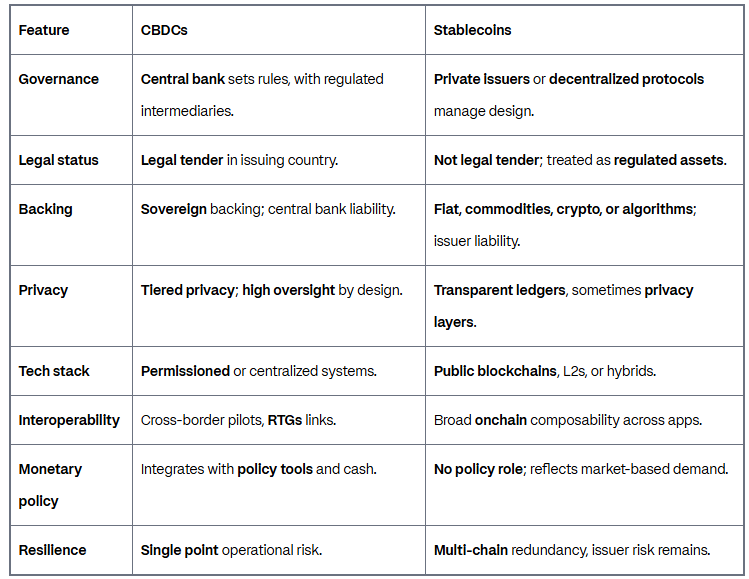
Gouvernance et contrôle : autorité centralisée vs. émission privée
Les CBDC sont contrôlées par le gouvernement, soutenant la surveillance, les règles de lutte contre le blanchiment d'argent (AML) et les filets de sécurité financière.
Les stablecoins sont contrôlés par des entreprises privées ou des protocoles, avec des règles de marché telles que la transparence, les audits et l'arbitrage contribuant à les maintenir en échec.
Mécanismes de soutien et de stabilité
Les CBDC sont soutenues par la banque centrale. Les détenteurs peuvent toujours les échanger car elles sont des monnaies légales (peuvent être utilisées pour rembourser des dettes).
Les stablecoins sont soutenus par des réserves comme des liquidités, des obligations gouvernementales, des cryptomonnaies ou des algorithmes. Par exemple, USD₮ détient principalement des T-bills (billets du Trésor américain), et USDC fournit des rapports mensuels de réserve.
Implications en matière de confidentialité et de surveillance
Les CBDC peuvent avoir certaines fonctionnalités de confidentialité, mais le gouvernement peut voir les transactions. Les gens échangent la commodité pour la confidentialité lorsqu'ils choisissent les CBDC plutôt que les stablecoins.
Les stablecoins fonctionnent sur des blockchains publiques, donc les transactions sont visibles pour tous, bien que certains essaient d'ajouter une technologie de confidentialité.
Infrastructure technologique : blockchains vs. systèmes autorisés
Les CBDC utilisent généralement des réseaux privés ou des bases de données centrales, permettant des transactions rapides et un accès contrôlé.
Les stablecoins fonctionnent sur des blockchains publiques comme Ethereum, Solana ou des réseaux de couche 2, utilisant des normes ouvertes et une sécurité de preuve d'enjeu.
Statut réglementaire et reconnaissance de la monnaie légale
Les CBDC sont des monnaies numériques soutenues par l'État.
Les stablecoins obtiennent des règles plus claires dans l'UE (MiCA) et aux États-Unis (GENIUS Act 2025), couvrant les réserves, les divulgations et la lutte contre le blanchiment d'argent.
Perspective d'avenir : Bien que les CBDC et les stablecoins aient leurs propres avantages et inconvénients, tous deux montrent comment l'avenir de l'argent pourrait combiner le contrôle officiel avec l'innovation privée, offrant aux personnes et aux entreprises plus de moyens de payer, d'épargner et de déplacer de l'argent dans le monde entier.