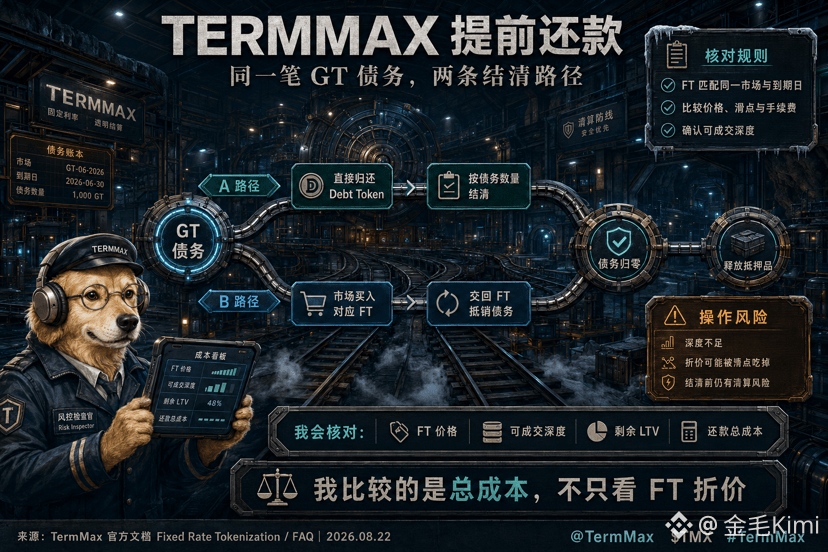
Quand je me prépare à rembourser par anticipation un emprunt à taux fixe, je découvre que derrière le bouton de remboursement se cachent deux parcours de fonds. Les enregistrements GT de TermMax reflètent la garantie et la dette émise ; l’emprunteur peut soit restituer directement le jeton de dette correspondant, soit acheter sur le même marché un FT identique avec la même échéance, puis utiliser ce FT pour compenser la dette contenue dans le GT ; seule une fois le montant de la dette ramené à zéro, la garantie est libérée.
Je le vois comme une façon de récupérer plus tôt le billet que j’ai signé. Rendre directement le jeton de dette rend le coût plus simple à calculer ; si les taux du marché augmentent, le FT peut se négocier sous la valeur nominale, et mon coût comptable pour racheter des FT pourrait alors être plus faible. Mais une décote ne signifie pas forcément que l’on économise de l’argent : la profondeur du carnet, le slippage et les frais on-chain modifient le montant total exécuté ; acheter le mauvais marché ou la mauvaise échéance rend encore plus difficile la clôture. Le FAQ officiel décrit le rachat de FT comme un parcours de remboursement optionnel pour l’emprunteur, sans promettre que le FT existera toujours avec une décote.
Avant de passer ma commande, je vérifie d’abord le contrat FT et le marché auquel il appartient, puis je contrôle l’échéance et la quantité pouvant être négociée, et je calcule le coût total du rachat en le mettant côte à côte avec le montant d’un remboursement direct. Tant que la position n’est pas entièrement réglée, la garantie correspondant au GT reste soumise au LLTV et au prix de l’oracle ; même si le FT est meilleur marché, cela n’empêche pas une baisse de la garantie de déclencher une liquidation. Je n’accepte que des prix complets ; ne regarder que deux mots — « décote » — revient facilement à apprendre à ses dépens.
@TermMax
#termmax
Je le vois comme une façon de récupérer plus tôt le billet que j’ai signé. Rendre directement le jeton de dette rend le coût plus simple à calculer ; si les taux du marché augmentent, le FT peut se négocier sous la valeur nominale, et mon coût comptable pour racheter des FT pourrait alors être plus faible. Mais une décote ne signifie pas forcément que l’on économise de l’argent : la profondeur du carnet, le slippage et les frais on-chain modifient le montant total exécuté ; acheter le mauvais marché ou la mauvaise échéance rend encore plus difficile la clôture. Le FAQ officiel décrit le rachat de FT comme un parcours de remboursement optionnel pour l’emprunteur, sans promettre que le FT existera toujours avec une décote.
Avant de passer ma commande, je vérifie d’abord le contrat FT et le marché auquel il appartient, puis je contrôle l’échéance et la quantité pouvant être négociée, et je calcule le coût total du rachat en le mettant côte à côte avec le montant d’un remboursement direct. Tant que la position n’est pas entièrement réglée, la garantie correspondant au GT reste soumise au LLTV et au prix de l’oracle ; même si le FT est meilleur marché, cela n’empêche pas une baisse de la garantie de déclencher une liquidation. Je n’accepte que des prix complets ; ne regarder que deux mots — « décote » — revient facilement à apprendre à ses dépens.
@TermMax
#termmax