J’ai supposé qu’un prêt à taux fixe sur TermMax signifiait un seul chiffre : peu importe ce que vous empruntez, c’est le montant fixe que vous rendez finalement. Ce n’est pas toute l’histoire.
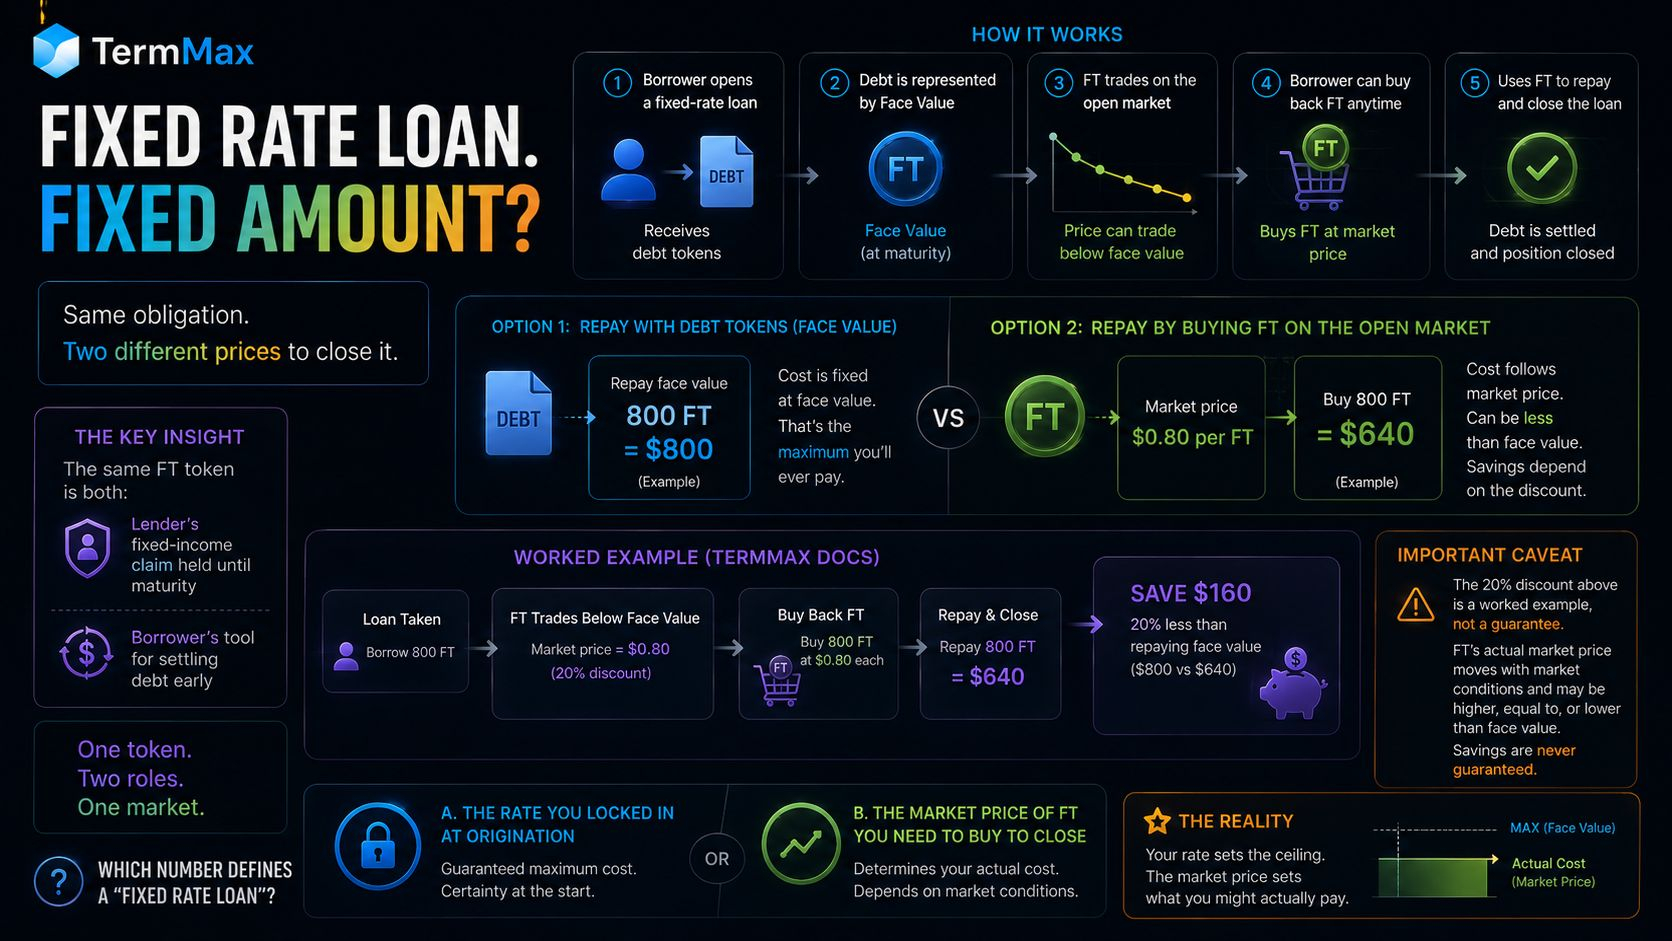
Voici le mécanisme. Quand un emprunteur prend un prêt, il reçoit des jetons de dette et peut le rembourser en renvoyant exactement cette valeur nominale. Mais TermMax lui permet aussi de racheter FT, le jeton qui représente cette même dette, sur le marché libre. FT peut se négocier en dessous de sa valeur nominale avant l’échéance, et l’exemple chiffré de TermMax montre comment cela peut réduire le coût du remboursement. Dans cet exemple, un emprunteur qui doit 800 FT peut les racheter à 0,80 $ chacun et régler la dette pour 640 $ au lieu de rembourser directement 800 $. Même obligation, deux prix différents pour la clôturer.
Ce n’est pas une simple différence d’arrondi. C’est un écart de 20 % entre le montant contractuel à rembourser et ce que la fermeture de la position peut réellement coûter, selon l’endroit où FT se négocie ce jour-là.
Voici ce que cela révèle : le même jeton FT est simultanément la créance à revenu fixe du prêteur détenue jusqu’à l’échéance, et l’outil de l’emprunteur pour régler sa dette plus tôt. La dette n’est pas un chiffre qui reste stable entre l’émission et l’échéance. Elle peut avoir un prix de marché avant l’échéance, et ce prix peut évoluer indépendamment du taux annoncé lors de l’émission.
Une mise en garde importante à mentionner : la propre documentation de TermMax utilise ce chiffre de 20 % comme exemple illustratif, et non comme une condition de marché garantie. La décote réelle de FT évolue avec les conditions du marché et ne sera pas toujours aussi large.
Alors, quel chiffre devrait réellement définir un « prêt à taux fixe » : le taux que vous avez verrouillé lors de l’émission, ou le prix de marché de l’instrument que vous devez acheter pour le clôturer ?
#termmax @TermMax
Voici le mécanisme. Quand un emprunteur prend un prêt, il reçoit des jetons de dette et peut le rembourser en renvoyant exactement cette valeur nominale. Mais TermMax lui permet aussi de racheter FT, le jeton qui représente cette même dette, sur le marché libre. FT peut se négocier en dessous de sa valeur nominale avant l’échéance, et l’exemple chiffré de TermMax montre comment cela peut réduire le coût du remboursement. Dans cet exemple, un emprunteur qui doit 800 FT peut les racheter à 0,80 $ chacun et régler la dette pour 640 $ au lieu de rembourser directement 800 $. Même obligation, deux prix différents pour la clôturer.
Ce n’est pas une simple différence d’arrondi. C’est un écart de 20 % entre le montant contractuel à rembourser et ce que la fermeture de la position peut réellement coûter, selon l’endroit où FT se négocie ce jour-là.
Voici ce que cela révèle : le même jeton FT est simultanément la créance à revenu fixe du prêteur détenue jusqu’à l’échéance, et l’outil de l’emprunteur pour régler sa dette plus tôt. La dette n’est pas un chiffre qui reste stable entre l’émission et l’échéance. Elle peut avoir un prix de marché avant l’échéance, et ce prix peut évoluer indépendamment du taux annoncé lors de l’émission.
Une mise en garde importante à mentionner : la propre documentation de TermMax utilise ce chiffre de 20 % comme exemple illustratif, et non comme une condition de marché garantie. La décote réelle de FT évolue avec les conditions du marché et ne sera pas toujours aussi large.
Alors, quel chiffre devrait réellement définir un « prêt à taux fixe » : le taux que vous avez verrouillé lors de l’émission, ou le prix de marché de l’instrument que vous devez acheter pour le clôturer ?
#termmax @TermMax