#termmax
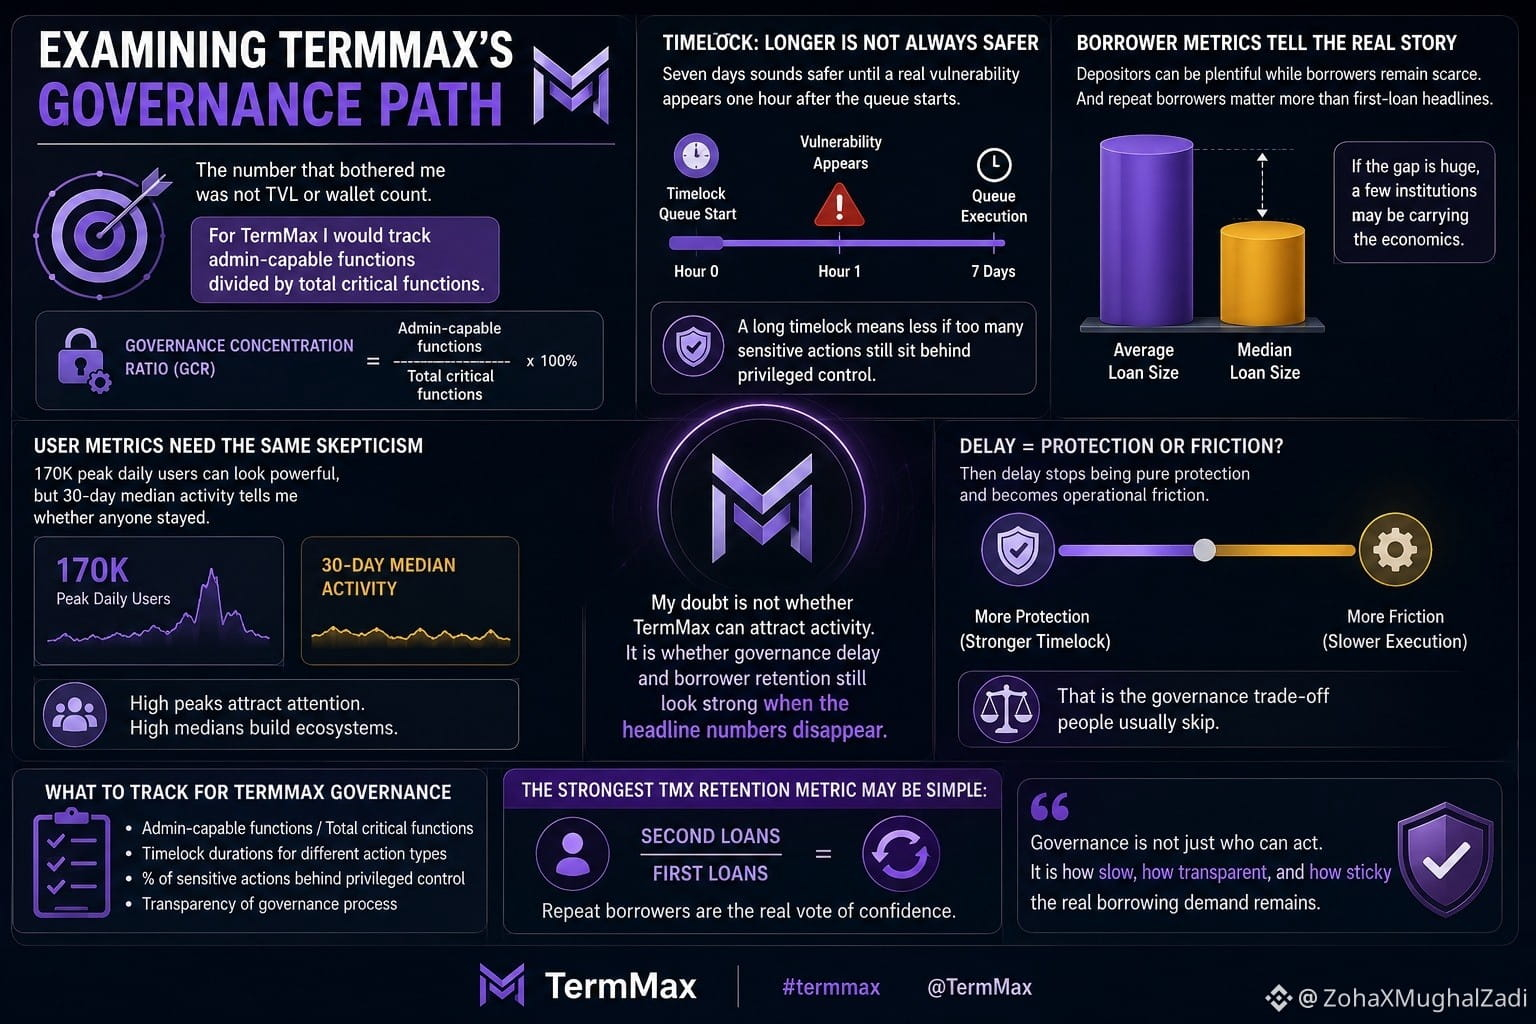
En examinant la trajectoire de gouvernance de TermMax, le chiffre qui m’a dérangé n’était ni le TVL ni le nombre de portefeuilles. Pour TermMax, je suivrais les fonctions capables d’être administrées divisées par l’ensemble des fonctions critiques.
Sept jours semblent plus sûrs jusqu’à l’apparition d’une vraie vulnérabilité une heure après le démarrage de la file d’attente. Les déposants peuvent être nombreux tandis que les emprunteurs restent rares. Et les emprunteurs récurrents comptent davantage que les gros titres des premiers prêts. Ensuite, comparez la taille moyenne des prêts à la taille médiane. Si l’écart est énorme, quelques institutions portent peut-être l’économie.
Un long timelock signifie moins de choses si trop d’actions sensibles restent encore derrière un contrôle privilégié. Mon doute n’est pas de savoir si TermMax peut attirer de l’activité. C’est de savoir si le retard de gouvernance et la rétention des emprunteurs continuent de paraître solides lorsque les chiffres en une disparaissent.
Les indicateurs côté utilisateurs exigent la même dose de scepticisme. 170K d’utilisateurs quotidiens au pic peuvent sembler impressionnants, mais l’activité médiane sur 30 jours me dit si quelqu’un est resté. Ensuite, le délai cesse d’être une protection pure et devient un frottement opérationnel. C’est le compromis de gouvernance que les gens omettent généralement.
Le meilleur indicateur de rétention TMX peut être simple : les deuxièmes prêts divisés par les premiers prêts. C’était l’écart entre un timelock standard de 24 heures et une file d’attente de mise à niveau majeure de 7 jours.
#termmax @TermMax
En examinant la trajectoire de gouvernance de TermMax, le chiffre qui m’a dérangé n’était ni le TVL ni le nombre de portefeuilles. Pour TermMax, je suivrais les fonctions capables d’être administrées divisées par l’ensemble des fonctions critiques.
Sept jours semblent plus sûrs jusqu’à l’apparition d’une vraie vulnérabilité une heure après le démarrage de la file d’attente. Les déposants peuvent être nombreux tandis que les emprunteurs restent rares. Et les emprunteurs récurrents comptent davantage que les gros titres des premiers prêts. Ensuite, comparez la taille moyenne des prêts à la taille médiane. Si l’écart est énorme, quelques institutions portent peut-être l’économie.
Un long timelock signifie moins de choses si trop d’actions sensibles restent encore derrière un contrôle privilégié. Mon doute n’est pas de savoir si TermMax peut attirer de l’activité. C’est de savoir si le retard de gouvernance et la rétention des emprunteurs continuent de paraître solides lorsque les chiffres en une disparaissent.
Les indicateurs côté utilisateurs exigent la même dose de scepticisme. 170K d’utilisateurs quotidiens au pic peuvent sembler impressionnants, mais l’activité médiane sur 30 jours me dit si quelqu’un est resté. Ensuite, le délai cesse d’être une protection pure et devient un frottement opérationnel. C’est le compromis de gouvernance que les gens omettent généralement.
Le meilleur indicateur de rétention TMX peut être simple : les deuxièmes prêts divisés par les premiers prêts. C’était l’écart entre un timelock standard de 24 heures et une file d’attente de mise à niveau majeure de 7 jours.
#termmax @TermMax