


J’ai rejoint la campagne @TermMax Booster dans Binance Wallet de la même manière que la plupart des gens. Cinq tâches, connecter le wallet, c’est fait. Ensuite, j’ai ouvert l’appli V2, survolé un marché USDC, puis fermé l’onglet pour aller lire la documentation à la place.
Pas parce que j’ai eu peur. Mais parce que je n’arrivais pas à expliquer, à voix haute, dans quoi je m’apprêtais à investir. #TermMax runs à taux fixes avec des dates d’échéance bien définies : ce qui ressemble à l’angle le plus ennuyeux de la DeFi, jusqu’à ce que vous voyiez la mécanique en dessous. Avec un TGE prévu pour le 25 août, ça semblait être une mauvaise semaine pour rester flou à ce sujet.
Voici ce que j’ai trouvé.
La « bond » que personne n’appelle une obligation
Chaque marché sur TermMax expire. Ce choix de design unique change tout en aval.
Quand un emprunteur dépose un collatéral, le protocole frappe un Fixed-rate Token (FT) — une promesse de rembourser 1 token de dette à l’échéance. Une obligation à coupon zéro, en gros, mais sans le mot « bond » n’importe où dans l’interface. L’emprunteur vend ce FT avec une décote pour lever du cash dès maintenant. Le prêteur l’achète pas cher et le revend à la valeur faciale plus tard.
Vendez un FT à 0,80 $, remboursez à 1,00 $ l’année suivante, et le rendement du prêteur est de 25 %. Verrouillé. Ça ne s’intéresse pas à ce que fera la courbe d’utilisation d’Aave mardi prochain.
Deux autres pièces le maintiennent ensemble. XT est l’autre moitié de la paire : l’identité centrale du protocole, c’est 1 FT + 1 XT = 1 token de dette, et à maturité XT tombe à zéro tandis que le FT encaisse toute la valeur. GT (Gearing Token) est un NFT représentant une position de prêt : collatéral bloqué, dette émise, suivis individuellement plutôt que regroupés dans un seul bloc.
C’est justement pour ça que le levier ici n’est pas un produit séparé. Une boucle qui vous ferait passer par six transactions sur trois protocoles se résume à la frappe et au trading de tokens.
Deux chiffres de TVL, et les deux sont honnêtes
C’est la partie sur laquelle j’ai passé le plus de temps.
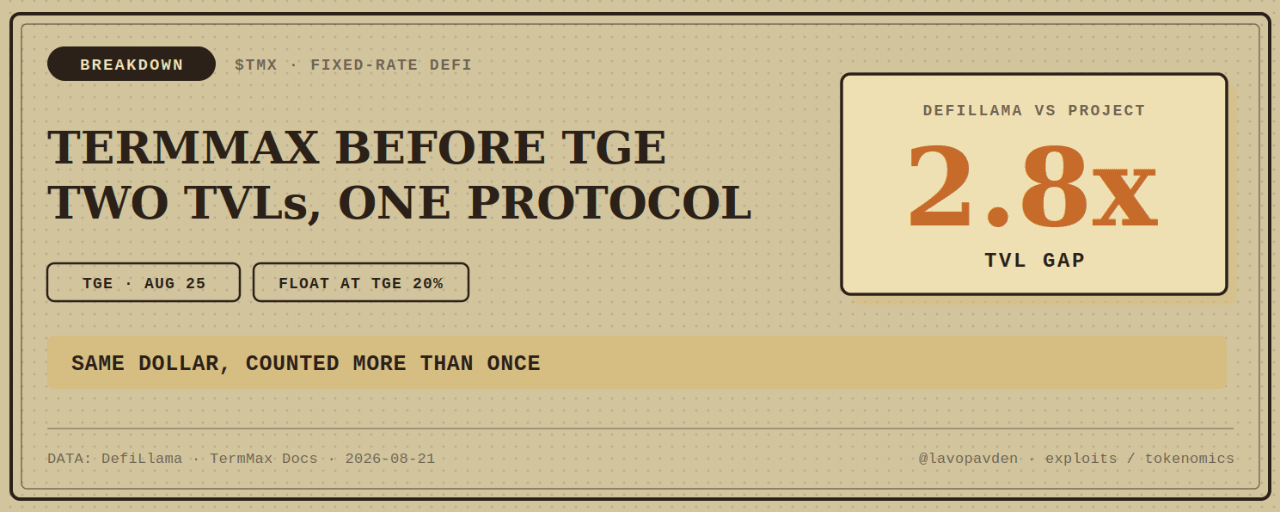
DefiLlama affiche TermMax à environ 32 M$ de TVL, avec environ 28 M$ empruntés sur 9 chaînes, classé #40 sur 514 protocoles de prêt. L’annonce TGE du projet lui-même cite un TVL au-dessus de 90 M$, et sa page milestones indique que le TVL total a dépassé 100 M$ en mai 2026.
Trois sources, trois chiffres, pas de coupable manifeste. L’écart tient à la mesure, pas à une fraude.
Le levier à taux fixe signifie que le même dollar apparaît légitimement plus d’une fois : déposé comme collatéral, emprunté contre, redéposé, puis recompépté. DefiLlama a même affiché un bandeau d’alerte sur la page de TermMax — « ce protocole inclut des positions improductives susceptibles de contribuer à des indicateurs gonflés » — programmé jusqu’au 17 août. C’est le même débat que toute la catégorie a eu en avril, quand le fondateur de DefiLlama a publiquement répondu aux affirmations selon lesquelles le TVL d’Aave était gonflé par des boucles. Personne n’a gagné cet argument. C’est un problème de définition, pas un scandale comptable.
Alors, quel chiffre est-ce que je crois ? Aucun des deux, seul. Celui auquel je reviens, c’est les frais : environ 15 259 $ sur 30 jours, soit environ 314 K$ annualisés, et 384 K$ cumulés sur toute la durée. C’est de la vraie recette, et c’est petit. Pour un protocole qui va fixer le prix d’un token avec une offre de 1B, ce ratio est la chose que je regarderais, pas le titre du TVL.
Marché Alpha : levier où la prime constitue l’intégralité de votre downside
La fonctionnalité que je ne m’attendais pas à voir : TermMax Alpha, en direct sur la BNB Chain depuis novembre 2025.
Cela vous permet de prendre des positions avec effet de levier sur les tokens Binance Alpha — ceux nouvellement listés qui n’ont pas encore de contrats perpétuels. La structure, ce sont des options, pas de la marge. Vous payez une prime au départ, et cette prime est votre perte maximale. Long = un call, short = un put, et côté contrepartie, il y a un coffre-fort « Dual Investment » où les détenteurs de tokens vendent les options et collectent le rendement.
Pas d’appel de marge. Pas de prix de liquidation à surveiller à 3h du matin.
Ce qui, à l’oreille, sonne trop propre — donc la formulation honnête, c’est que le risque n’a pas disparu : il s’est déplacé. Il est désormais intégré au premium que vous avez payé dès le premier jour. Si le token ne bouge pas assez, ce premium est simplement perdu. Perte plafonnée, mais perte quand même.
Où le risque se situe réellement
Lire les documents de risque a été plus utile que lire le pitch.
La livraison physique est ce que la plupart des prêteurs sous-estimeront. Si un emprunteur rate l’échéance, il y a une fenêtre de liquidation de deux heures. Si la liquidation échoue après cela, le protocole ne supporte pas la perte — la garantie est distribuée directement aux détenteurs de FT, proportionnellement. Vous avez prêté de l’USDC. Vous pourriez récupérer à la place un token de garantie à faible liquidité. C’est un mécanisme intentionnel et documenté, pas un cas rare.
Maths de liquidation : pénalité de 10 % sur la dette liquidée, partagée à parts égales entre le liquidateur et la réserve du protocole. Les dettes au-dessus de 10 000 $ plafonnent à 50 % de liquidation afin que les emprunteurs ne soient pas effacés en un seul mouvement.
Oracles : Chainlink et RedStone. Standard, et « standard » veut aussi dire qu’un mauvais flux peut provoquer des liquidations à tort.
Curateurs : les coffres sont gérés par des curateurs, et leurs contraintes de timelock fonctionnent dans les deux sens — protection contre un changement de stratégie rogue, friction quand le marché évolue plus vite que le timelock.
Côté sécurité, ils ont fait le travail que vous voudriez : score DeFiSafety PQR de 93 %, programme de bug bounty Immunefi, supervision Hypernative, compétitions Spearbit, audits publiés sur GitHub. Leur financement : 4,25 M$ en seed de novembre 2023 mené par Cumberland DRW, avec HashKey Capital, Decima Fund, Longling Capital et MZ Web3 Fund. Ils ont aussi terminé le programme EASY Residency Season 3 de YZi Labs en mai 2026.
Le token, en chiffres simples
Le $TMX est plafonné à 1 000 000 000, sans inflation. Environ 200 M en circulation au TGE — soit environ 20 % de flottant.
Allocation : Communauté 15 % (immédiat), Écosystème 29 % (cliff d’1 mois, vesting 48 mois), Investisseurs 28 % (cliff de 12 mois, vesting 24 mois), Équipe 15 % (cliff de 12 mois, vesting 30 mois), Liquidité 5 % immédiat, Fondation 5 %, Conseillers 3 %.
Relisez ça en ayant le calendrier en tête. 43 % est détenu par l’équipe et les investisseurs avec une période de blocage complète de 12 mois (cliff). C’est un verrouillage vraiment long aux standards 2026 — et cela signifie aussi que la première année de découverte des prix se fait sur un flottant mince, ce qui joue dans les deux sens.
Pour l’ampleur, côté campagne elle-même : l’allocation Booster représente 2 M TMX au total, et la part Binance Square est de 300 K répartis entre deux classements (leaderboards). C’est 0,03 % de l’offre. À faire, pas de quoi bâtir une thèse dessus.
À retenir : TermMax est une vraie brique d’ingénierie financière — obligations à coupon zéro, livraison physique, levier basé sur des options — emballée dans un protocole dont les revenus restent faibles par rapport au token qu’il est sur le point de lancer. La techno n’est pas le point d’interrogation. Le point d’interrogation, c’est de savoir si la demande à taux fixe apparaît à l’échelle une fois que la « faucet » d’incitations se coupe.
Donc, voilà la mienne pour vous : après le TGE, est-ce que vous prêteriez réellement sur un marché à terme avec une date d’échéance fixe, ou est-ce que tout ne fonctionne que tant que des points sont sur la table ?
Pas un conseil financier. TMX n’a pas encore été lancé — tout ce qui précède est pré-TGE, et les chiffres pré-TGE changent.