Des actions tokenisées ? Comme garantie ? Ma première réaction a été — qui mettrait des actions de Tesla en gage pour emprunter de l’USDC ?
En feuilletant la whitepaper de TermMax, j’ai réalisé que je me trompais. Ce n’est pas conçu pour les particuliers.
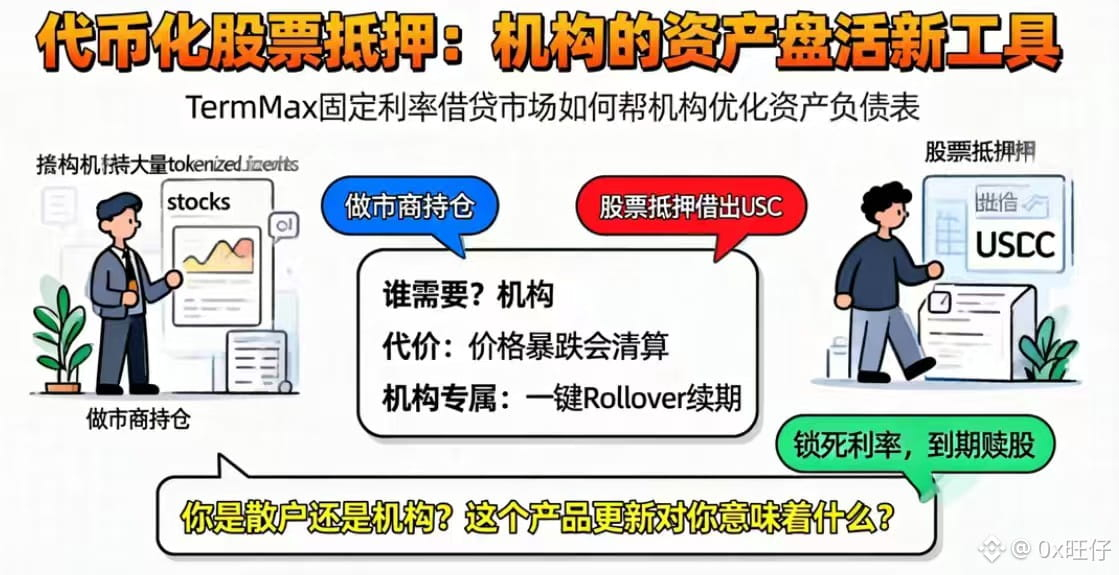
Les actions tokenisées d’Ondo ont été lancées sur le marché d’emprunt à taux fixe de TermMax. Les détenteurs n’ont pas besoin de vendre leurs actions pour emprunter des stablecoins : le taux est verrouillé, le remboursement se fait à l’échéance et vous rachetez ensuite les actions.
Qui en a besoin ?
Les institutions.
Les market makers détiennent une grande quantité d’actions tokenisées : s’ils vendent, ils ratent la hausse ; s’ils ne vendent pas, la liquidité est bloquée. TermMax offre une troisième voie : déposer ces actifs pour emprunter, avec un coût fixe, sans avoir à deviner l’évolution des taux.
Cela ressemble, en apparence, à la logique des particuliers qui utilisent du BTC en garantie pour emprunter de l’U. Mais le sous-jacent est complètement différent.
Les particuliers empruntent de l’U pour augmenter la position ou pour la trésorerie. Les institutions empruntent de l’U pour obtenir de la liquidité tout en conservant leurs positions — c’est activer un bilan, pas parier sur une direction.
Quel est le prix à payer ?
Si le prix des actions tokenisées chute fortement et que le ratio de garantie devient insuffisant, votre position peut être liquidée : vous livrez alors les actions, selon des règles identiques à celles de l’emprunt garanti par BTC.
Mais il y a un point que les particuliers n’ont pas à surveiller : TermMax prend en charge un Rollover en un clic pour prolonger la durée. Les institutions peuvent faire rouler leurs positions sans devoir refaire tout le processus à l’échéance. C’est une infrastructure destinée aux institutions, pas au grand public.
Donc, dès le départ, ce « gage d’actions tokenisées » n’a pas été pensé pour moi.
Mais je me pose une question : en intégrant l’RWA dans un cadre d’emprunt à taux fixe, TermMax vend, en essence, la « prévisibilité des taux » de DeFi aux acteurs de la finance traditionnelle. Pour les particuliers, l’enjeu est : « combien me coûte mon emprunt en U ? » ; pour les institutions, c’est : « comment optimiser mon bilan ? ».
Vous êtes plutôt particulier ou institution ? Qu’est-ce que cette mise à jour de produit change pour vous ? Dites-le en commentaire.@TermMax #termmax
En feuilletant la whitepaper de TermMax, j’ai réalisé que je me trompais. Ce n’est pas conçu pour les particuliers.
Les actions tokenisées d’Ondo ont été lancées sur le marché d’emprunt à taux fixe de TermMax. Les détenteurs n’ont pas besoin de vendre leurs actions pour emprunter des stablecoins : le taux est verrouillé, le remboursement se fait à l’échéance et vous rachetez ensuite les actions.
Qui en a besoin ?
Les institutions.
Les market makers détiennent une grande quantité d’actions tokenisées : s’ils vendent, ils ratent la hausse ; s’ils ne vendent pas, la liquidité est bloquée. TermMax offre une troisième voie : déposer ces actifs pour emprunter, avec un coût fixe, sans avoir à deviner l’évolution des taux.
Cela ressemble, en apparence, à la logique des particuliers qui utilisent du BTC en garantie pour emprunter de l’U. Mais le sous-jacent est complètement différent.
Les particuliers empruntent de l’U pour augmenter la position ou pour la trésorerie. Les institutions empruntent de l’U pour obtenir de la liquidité tout en conservant leurs positions — c’est activer un bilan, pas parier sur une direction.
Quel est le prix à payer ?
Si le prix des actions tokenisées chute fortement et que le ratio de garantie devient insuffisant, votre position peut être liquidée : vous livrez alors les actions, selon des règles identiques à celles de l’emprunt garanti par BTC.
Mais il y a un point que les particuliers n’ont pas à surveiller : TermMax prend en charge un Rollover en un clic pour prolonger la durée. Les institutions peuvent faire rouler leurs positions sans devoir refaire tout le processus à l’échéance. C’est une infrastructure destinée aux institutions, pas au grand public.
Donc, dès le départ, ce « gage d’actions tokenisées » n’a pas été pensé pour moi.
Mais je me pose une question : en intégrant l’RWA dans un cadre d’emprunt à taux fixe, TermMax vend, en essence, la « prévisibilité des taux » de DeFi aux acteurs de la finance traditionnelle. Pour les particuliers, l’enjeu est : « combien me coûte mon emprunt en U ? » ; pour les institutions, c’est : « comment optimiser mon bilan ? ».
Vous êtes plutôt particulier ou institution ? Qu’est-ce que cette mise à jour de produit change pour vous ? Dites-le en commentaire.@TermMax #termmax