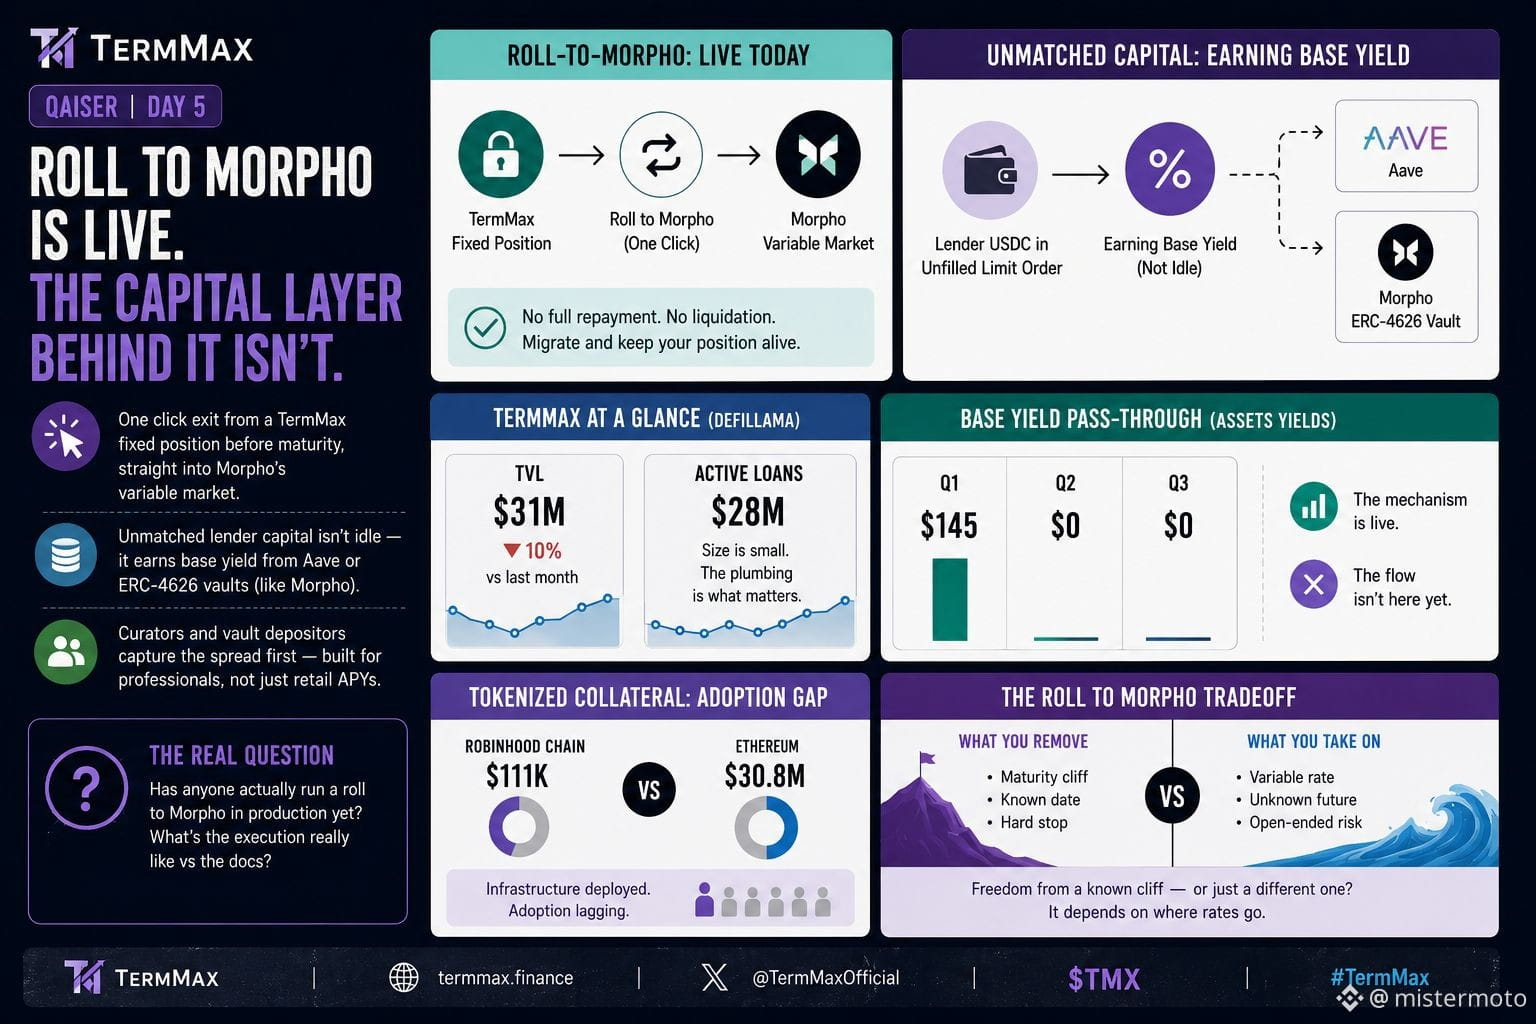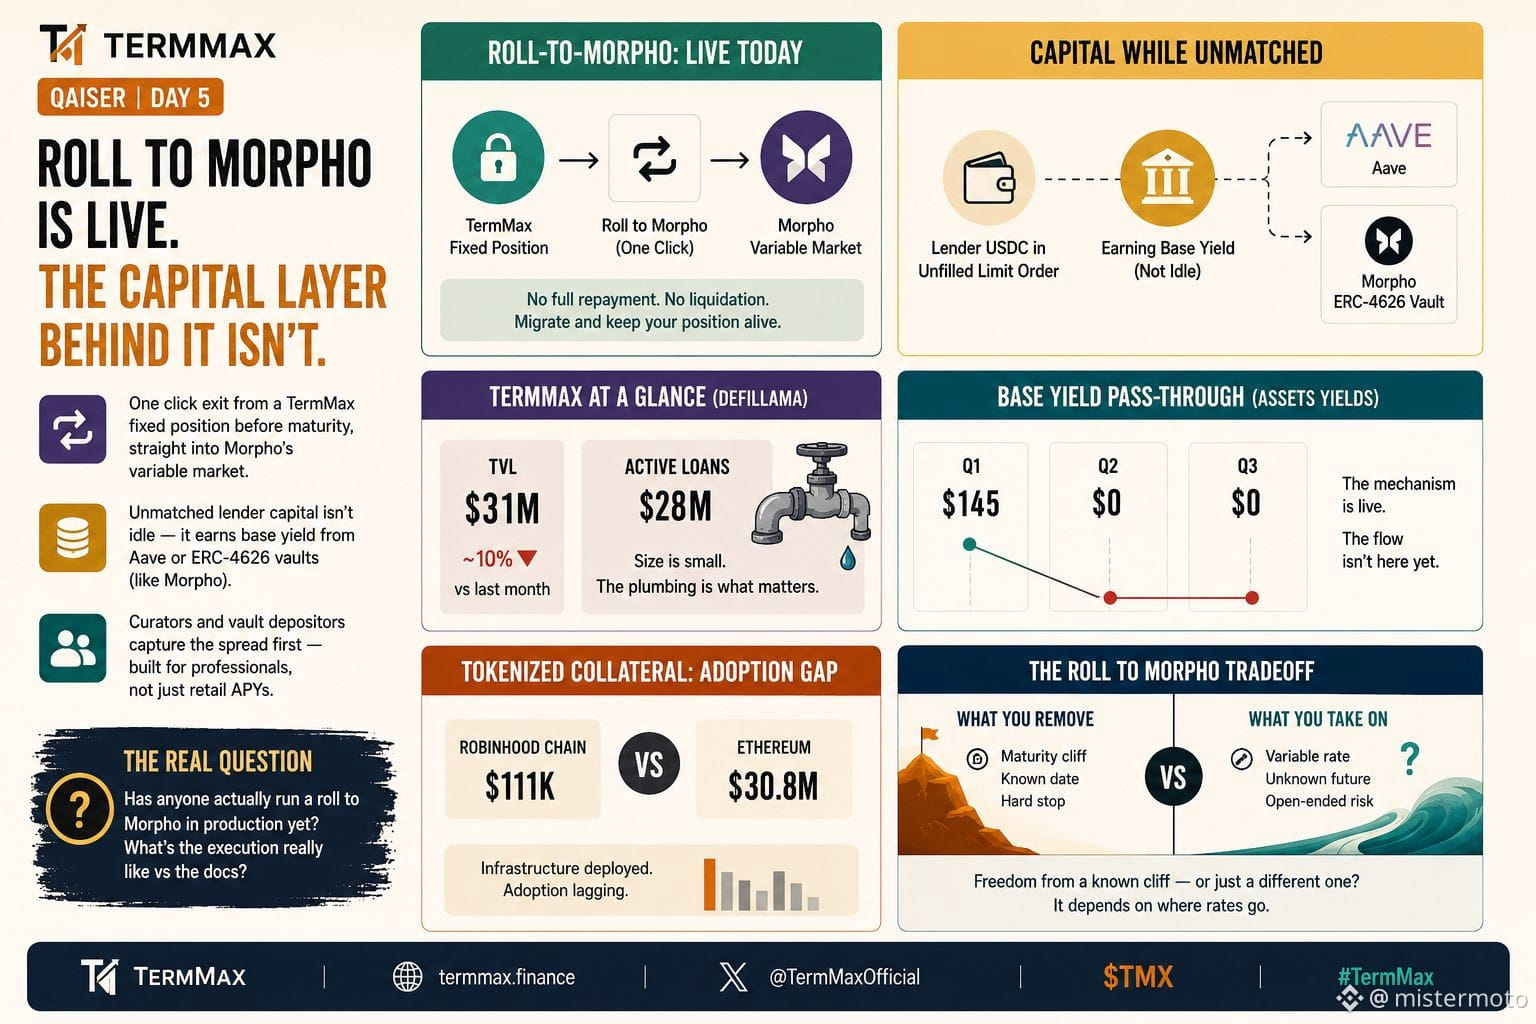
#termmax @TermMax Je lisais les documents TermMax et le passage vers la sortie Morpho est en fait déjà en ligne, pas un sujet de feuille de route. Un clic pour sortir d’une position fixe à un moment donné, avant l’échéance, puis directement vers le marché à taux variables de Morpho.
Ce qui me reste en tête, c’est ce qu’il advient du capital qui n’a pas encore été apparié. Tant que le USDC d’un prêteur est placé dans une limite non remplie, il ne reste pas inactif : il génère le rendement de base provenant de la source choisie par le curateur, Aave ou un vault ERC 4626 comme Morpho.
Les chiffres dessous sont modestes. Un TVL d’environ 31 M$ sur DeFi Llama, en baisse d’environ 10 % au cours du mois dernier, avec quelque 28 M$ en prêts actifs. Ce n’est pas grand, mais ce n’est pas la taille le point intéressant ici : c’est la plomberie.
Ce qui m’a frappé, c’est qui touche ce rendement de base en premier.
Ce sont les curateurs et les déposants de vault : des gens déjà suffisamment avertis pour placer des ordres de range, qui capturent le spread avant qu’il n’atteigne jamais un chiffre d’APY orienté “détail”. Les taux fixes mis en avant pour tout le monde sont bien réels. La couche d’efficacité du capital en dessous est silencieusement conçue pour des professionnels.
Ensuite, j’ai vérifié si le mécanisme est réellement utilisé. La ligne “assets yields” du compte de résultat de DeFi Llama correspond au rendement de base redistribué. C’était de 145 $ au T1. Depuis, c’est à 0 $ pendant les deux trimestres suivants.
Même schéma du côté des collatéraux tokenisés. Robinhood Chain détient environ 111k contre les 30,8 M$ d’Ethereum. L’infrastructure est déployée ; le flux n’est pas encore là.
Cela me ramène au passage vers la sortie Morpho. Sur le papier, il supprime la “falaise” de maturité : vous n’avez pas à rembourser en totalité ni à être liquidé, vous migrez vers des taux variables et vous continuez.
Mais transférer une dette n’est pas la même chose que la résoudre. Vous avez remplacé une échéance connue à une date connue par un taux inconnu sur une durée ouverte. Cela pourrait être exactement ce qu’un emprunteur veut s’il pense que les taux vont baisser. Ou alors ce n’est peut-être rien de plus que cette falaise qui porte un autre nom.
Quelqu’un a-t-il déjà fait passer un prêt via un “rollover” en situation réelle ? Je suis curieux de voir à quoi ressemble l’exécution dans la pratique par rapport aux documents.
@TermMax #TermMax