Lire les tokenomics de TermMax au-delà de l’offre annoncée
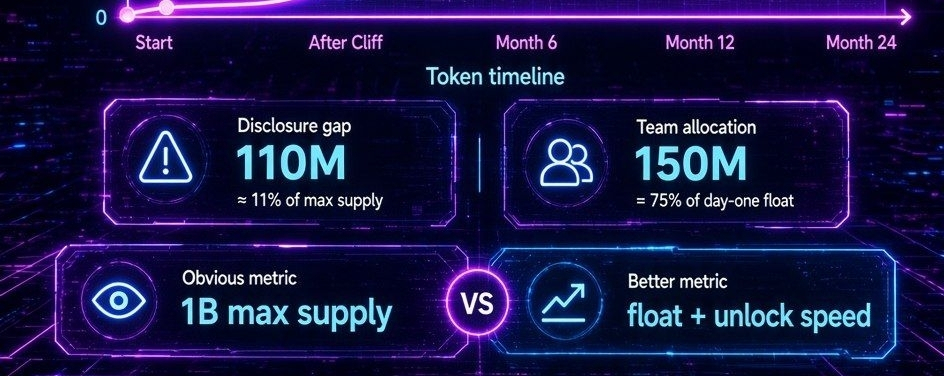
Quand j’examine le calendrier de tokens de TermMax, le premier chiffre qui ressort est l’offre maximale de 1 milliard de TMX. C’est net, mémorisable et facile à comparer avec d’autres projets. Mais l’offre maximale, à elle seule, ne me dit pas comment le marché peut se comporter, en particulier pendant les premières phases du protocole.
Le point de départ le plus utile est donc l’offre en circulation.
Si environ 200 millions de TMX entrent en circulation au lancement, alors seule une fraction de l’offre finale est immédiatement disponible pour le marché. Cela crée un cadre différent pour évaluer la dilution. Plutôt que de se demander si 1 milliard de tokens paraît grand ou petit, je préférerais me demander à quelle vitesse des tokens supplémentaires deviennent liquides et qui les reçoit.
Le calendrier d’acquisition (vesting) devient particulièrement important ici.
Les allocations aux investisseurs peuvent entraîner une libération mensuelle significative après la période de cliff applicable. Quand les déblocages de l’équipe et des conseillers coïncident avec ces distributions, la quantité de nouvelle offre entrant en circulation peut devenir substantielle. Les émissions planifiées ne sont pas, par nature, négatives. En fait, un vesting prévisible est généralement plus sain qu’un choc d’offre inattendu, car les participants au marché peuvent s’y préparer.
La question la plus importante est de savoir si la demande peut croître en parallèle de cette expansion.
Si l’activité du protocole, la génération de revenus, la participation au staking, l’utilité pour la gouvernance et l’adoption plus large par l’écosystème augmentent plus vite que l’offre en circulation, la dilution peut devenir plus facile pour le marché à absorber. En revanche, si l’offre augmente plus vite que la demande réelle, même un calendrier soigneusement conçu peut créer une pression de vente persistante.
Un autre point de vue utile est la concentration des allocations.
La taille de l’allocation de l’équipe par rapport à la circulation initiale met en évidence à quel point les déblocages futurs pourraient devenir importants. Les distributions des investisseurs, de l’équipe et des conseillers devraient donc être évaluées non seulement comme des pourcentages de l’offre maximale, mais aussi comme des ajouts futurs au flottant négociable. Une allocation qui paraît raisonnable lorsqu’on la compare à l’offre totale peut sembler très différente lorsqu’on la met en regard avec la quantité disponible le jour un.
Il y a aussi une leçon à tirer de la documentation elle-même.
Lorsque différentes versions des supports de tokenomics montrent un écart notable en matière d’offre ou d’allocation, cette différence ne devrait pas être rejetée comme un simple problème éditorial mineur. Une documentation claire fait partie de la transparence du marché. Les investisseurs doivent comprendre quels chiffres sont à jour, comment les allocations sont structurées, et si des révisions modifient la trajectoire d’offre attendue.
Pour moi, la métrique clé n’est donc pas le « milliard » annoncé.
C’est la relation entre l’offre en circulation, la vitesse de déblocage (unlock velocity), la croissance de la demande et l’utilité réelle des tokens.
Une offre maximale fixe peut fournir une limite claire, mais la rareté n’a de valeur que si le calendrier de libération est compris. Le vrai test pour TermMax sera de savoir si l’écosystème peut créer assez d’utilité et de demande pour absorber de nouveaux TMX au fur et à mesure qu’ils deviennent liquides.
C’est là que la discipline réelle de l’offre devient visible.
Les tokenomics concernent finalement moins ce qui existe sur le papier que ce qui entre sur le marché, quand cela arrive, et avec quelle efficacité l’écosystème peut soutenir cette augmentation progressive de la masse en circulation.


Article
TermMax Tokenomics
Avertissement : ce contenu inclut des opinions de tiers. Il ne constitue pas un conseil. Binance Ai peut être utilisée, sans garantie de résultat. Consultez les CG.