Je lisais autrefois un MLTV de 80 % comme s’il signifiait que j’avais encore 20 % de marge avant la liquidation.
La documentation de TermMax fait une distinction différente. Le MLTV fixe la dette maximale qui peut être ouverte contre la garantie, tandis que le LLTV détermine à quel moment une position devient éligible à la liquidation en fonction de son LTV actuel.
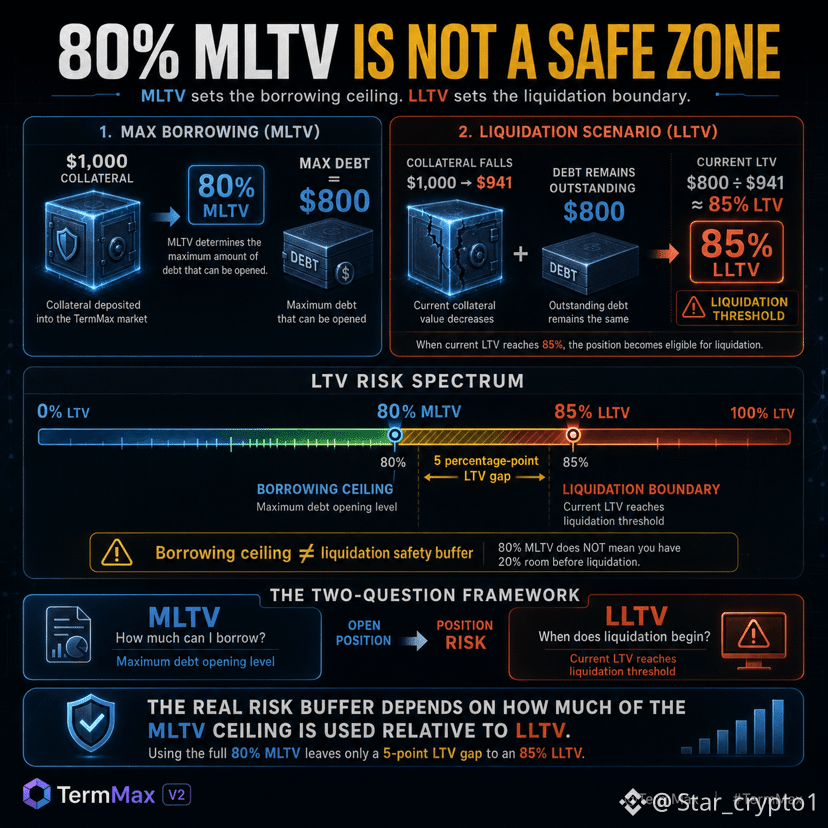
Prenez une position avec 80 % de MLTV et 85 % de LLTV. Au niveau maximal d’emprunt, 1 000 $ de garantie supportent 800 $ de dette. Si la garantie tombe à 941 $, cette même dette de 800 $ représente désormais environ 85 % de LTV — juste au seuil de liquidation.
Cela a changé ma façon de penser le chiffre du MLTV. La distance entre le plafond d’emprunt et le seuil de liquidation est ce qui compte une fois la position ouverte. Utiliser le plafond complet de 80 % laisse seulement un écart de 5 points de pourcentage de LTV par rapport à un LLTV de 85 %.
Je ne pense pas que cela signifie que le MLTV est trompeur. Il répond à une question différente : combien puis-je emprunter ? Le LLTV répond à la question suivante : à quel moment la position devient-elle éligible à la liquidation ?
La distinction importante n’est pas le plafond de 80 % à lui seul, mais la part de ce plafond qui est utilisée relativement à la limite de liquidation.
Si le MLTV me dit combien je peux emprunter tandis que le LLTV me dit quand la liquidation commence, dois-je considérer l’écart entre les deux comme le véritable coussin de risque ?
@TermMax #TermMax #termmax @TermMax
#BitcoinBestWeekSinceMarch2023 #SpotGoldHitsHighestSinceMay15 #TrumpPressesCongressToPassClarityAct $BTC $ETH
La documentation de TermMax fait une distinction différente. Le MLTV fixe la dette maximale qui peut être ouverte contre la garantie, tandis que le LLTV détermine à quel moment une position devient éligible à la liquidation en fonction de son LTV actuel.
Prenez une position avec 80 % de MLTV et 85 % de LLTV. Au niveau maximal d’emprunt, 1 000 $ de garantie supportent 800 $ de dette. Si la garantie tombe à 941 $, cette même dette de 800 $ représente désormais environ 85 % de LTV — juste au seuil de liquidation.
Cela a changé ma façon de penser le chiffre du MLTV. La distance entre le plafond d’emprunt et le seuil de liquidation est ce qui compte une fois la position ouverte. Utiliser le plafond complet de 80 % laisse seulement un écart de 5 points de pourcentage de LTV par rapport à un LLTV de 85 %.
Je ne pense pas que cela signifie que le MLTV est trompeur. Il répond à une question différente : combien puis-je emprunter ? Le LLTV répond à la question suivante : à quel moment la position devient-elle éligible à la liquidation ?
La distinction importante n’est pas le plafond de 80 % à lui seul, mais la part de ce plafond qui est utilisée relativement à la limite de liquidation.
Si le MLTV me dit combien je peux emprunter tandis que le LLTV me dit quand la liquidation commence, dois-je considérer l’écart entre les deux comme le véritable coussin de risque ?
@TermMax #TermMax #termmax @TermMax
#BitcoinBestWeekSinceMarch2023 #SpotGoldHitsHighestSinceMay15 #TrumpPressesCongressToPassClarityAct $BTC $ETH