#termmax @TermMax J’ai longtemps pensé que la partie la plus intéressante de TermMax était simplement l’emprunt à taux fixe. En examinant davantage la façon dont ses produits s’articulent, j’ai réalisé que ce n’était qu’une surface.
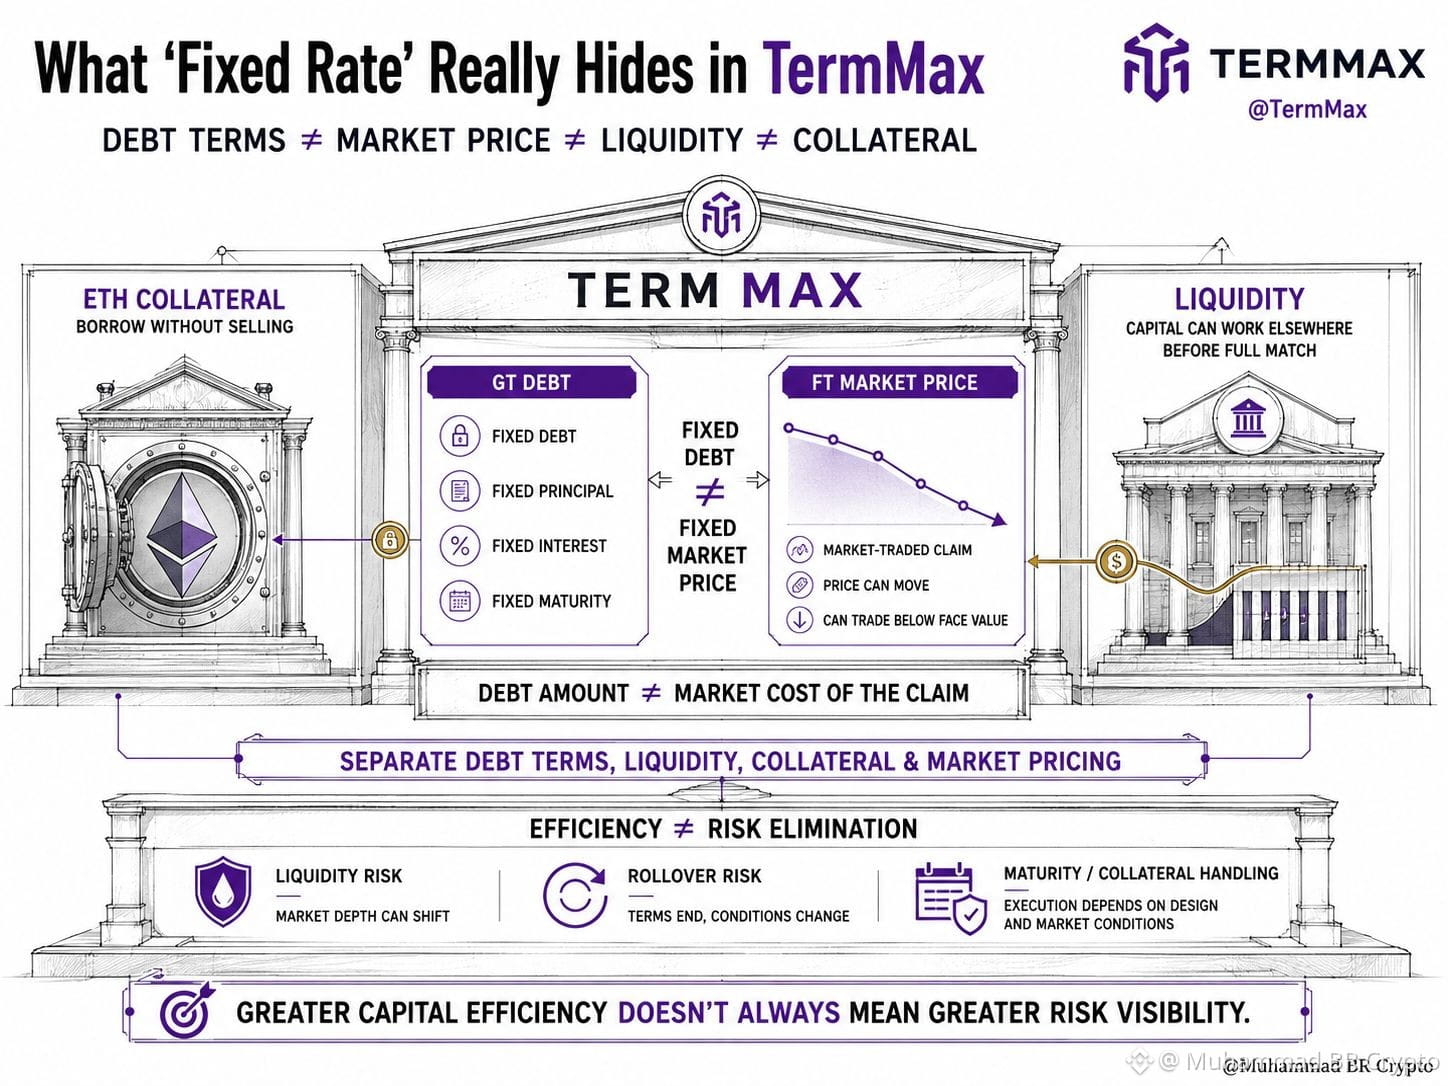
Un emprunteur peut utiliser l’ETH comme garantie sans le vendre, tandis que les prêteurs peuvent faire fructifier leur capital ailleurs même avant qu’une commande soit entièrement appariée. Mais un important TVL de protocole ne signifie pas nécessairement une liquidité profonde ni une exécution aisée sur chaque marché.
Ce qui a vraiment changé ma perspective, c’est de voir à quel point le comportement du capital varie selon l’endroit où il se trouve. Une dette GT peut rester à taux fixe tandis que le FT lié à cette dette se négocie en dessous de la valeur nominale — de sorte que le montant de la dette et le coût de marché pour acquérir la créance ne sont pas forcément les mêmes.
Cela m’a amené à voir @TermMax moins comme un simple marché de prêt et davantage comme une tentative de séparer les conditions de la dette, la liquidité, la garantie et le prix de marché, au lieu de les traiter comme une seule et même chose.
L’arbitrage, c’est que cela peut améliorer l’efficacité du capital, mais cela n’élimine pas automatiquement le risque de liquidité ou de renouvellement — en particulier lorsque une position approche de son échéance ou que la garantie doit être gérée après un défaut.
La question la plus importante, alors, n’est pas simplement de savoir si @TermMax rend le capital plus efficient. C’est de savoir si la séparation de la dette, de la liquidité, de la garantie et du prix de marché rend le capital plus facile à gérer — ou si cela ne fait que rendre les risques plus difficiles à percevoir.
Un emprunteur peut utiliser l’ETH comme garantie sans le vendre, tandis que les prêteurs peuvent faire fructifier leur capital ailleurs même avant qu’une commande soit entièrement appariée. Mais un important TVL de protocole ne signifie pas nécessairement une liquidité profonde ni une exécution aisée sur chaque marché.
Ce qui a vraiment changé ma perspective, c’est de voir à quel point le comportement du capital varie selon l’endroit où il se trouve. Une dette GT peut rester à taux fixe tandis que le FT lié à cette dette se négocie en dessous de la valeur nominale — de sorte que le montant de la dette et le coût de marché pour acquérir la créance ne sont pas forcément les mêmes.
Cela m’a amené à voir @TermMax moins comme un simple marché de prêt et davantage comme une tentative de séparer les conditions de la dette, la liquidité, la garantie et le prix de marché, au lieu de les traiter comme une seule et même chose.
L’arbitrage, c’est que cela peut améliorer l’efficacité du capital, mais cela n’élimine pas automatiquement le risque de liquidité ou de renouvellement — en particulier lorsque une position approche de son échéance ou que la garantie doit être gérée après un défaut.
La question la plus importante, alors, n’est pas simplement de savoir si @TermMax rend le capital plus efficient. C’est de savoir si la séparation de la dette, de la liquidité, de la garantie et du prix de marché rend le capital plus facile à gérer — ou si cela ne fait que rendre les risques plus difficiles à percevoir.