

#TreasuryBuybacksCouldExceed$4BPerIssue
Parfois, un changement de politique est interprété comme un signal beaucoup plus important que ne le laisserait penser sa taille réelle. L’annonce du Trésor de cette semaine constitue un bon cas de test.
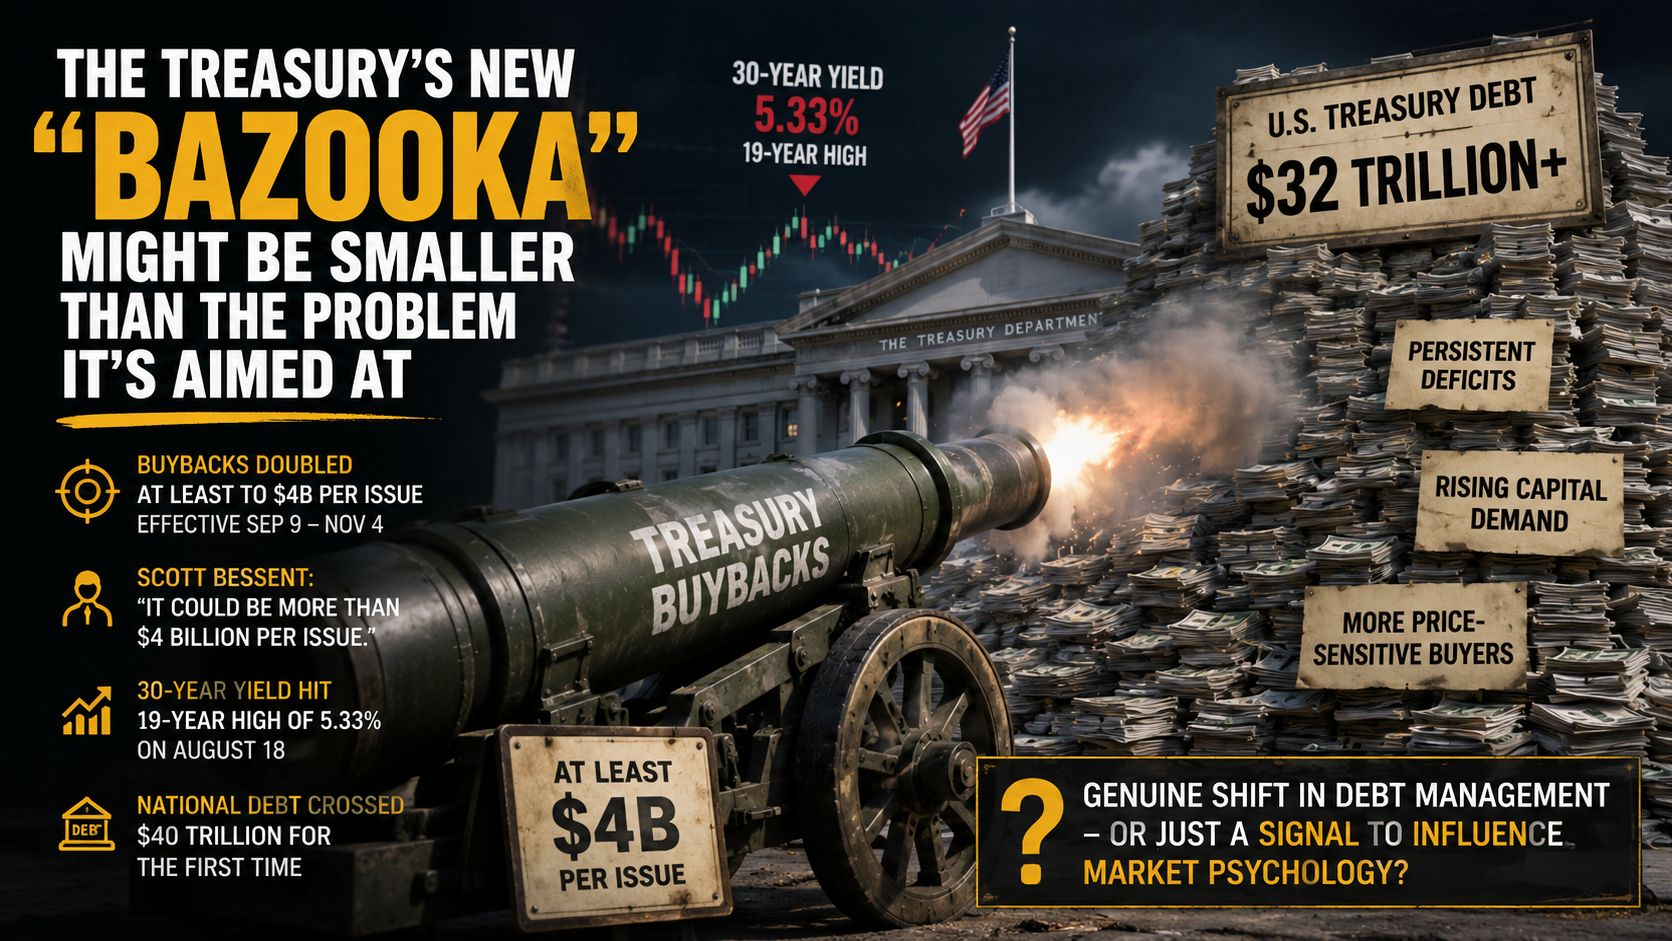
Le démantèlement : Le Trésor américain a annoncé mercredi qu’il augmenterait au moins de moitié la taille de ses opérations de rachat portant sur la dette publique à plus longue échéance, relevant le plafond par opération de 2 milliards de dollars à au moins 4 milliards de dollars, avec effet du 9 septembre au 4 novembre. Le lendemain, le secrétaire au Trésor, Scott Bessent, a déclaré à CNBC que ce chiffre pourrait encore être plus élevé, affirmant que « cela pourrait dépasser les 4 milliards de dollars par émission », tout en refusant de citer un chiffre précis, ajoutant que la taille finale dépendrait des conditions de marché. La mesure intervient dans un contexte de tensions réelles à l’extrémité longue du marché obligataire : le rendement du Trésor à 30 ans a atteint un plus haut sur 19 ans, à 5,33 %, le 18 août, sous l’effet des inquiétudes liées à un déficit fédéral en hausse — la dette nationale a franchi pour la première fois cette semaine la barre des 40 000 milliards de dollars —, conjuguées à une forte concurrence des émissions d’obligations d’entreprises, y compris pour l’infrastructure liée à l’IA, et à des distorsions associées au conflit en cours avec l’Iran. Bessent a présenté les rachats comme une mesure de soutien à la liquidité pour des conditions de négociation qu’il a qualifiées de « très mauvaises » dans le segment des 30 ans pendant un marché d’août peu animé, plutôt que comme une tentative de faire baisser directement les rendements. Les rendements ont chuté fortement juste après l’annonce de mercredi, mais le mouvement s’est largement inversé d’ici jeudi : le 30 ans est repassé près de son niveau antérieur.
Pourquoi c’est important : plusieurs stratèges de Wall Street ont remis en question la capacité réelle de cette mesure à produire des effets. Krishna Guha, d’Evercore ISI, l’a décrite comme une version affaiblie de l’ancienne stratégie « Operation Twist » de la Fed, avec un impact durable, tandis que UBS a noté que cette évolution pourrait atténuer les tensions à court terme sans pour autant traiter les forces plus profondes à l’origine des rendements longs plus élevés — des déficits persistants, une hausse de la demande en capital et une évolution vers des investisseurs plus sensibles aux prix des titres de la dette américaine. Le volume alimente aussi le scepticisme : avec environ 32 000 milliards de dollars de dette publique en circulation, même un programme de rachat élargi reste une faible fraction de l’ensemble du marché, et il ne réduit pas la dette nationale elle-même, puisque le gouvernement continue d’émettre de nouveaux titres pour financer ses dépenses. Bessent a également signalé un plan plus vaste de « consolidation budgétaire » qui devrait être présenté dans les jours à venir, et qui — s’il est substantiel — pèserait probablement davantage sur la trajectoire de la dette que les rachats, à eux seuls.
Réflexion finale : alors que des stratèges s’interrogent sur l’impact que peuvent avoir quelques milliards de dollars face à un marché de 32 000 milliards de dollars, cette expansion du rachat d’actions marque-t-elle un véritable changement dans la manière dont Washington gère sa dette — ou bien un signal destiné davantage à la psychologie des marchés qu’aux calculs budgétaires sous-jacents ?
$BTC $ONG $ENA #BTC #BTC走势分析 #BTC☀