Je pensais autrefois que le prêt à taux fixe était essentiellement un jeu d’attente.
On prête, on fige les conditions, puis on attend l’échéance.
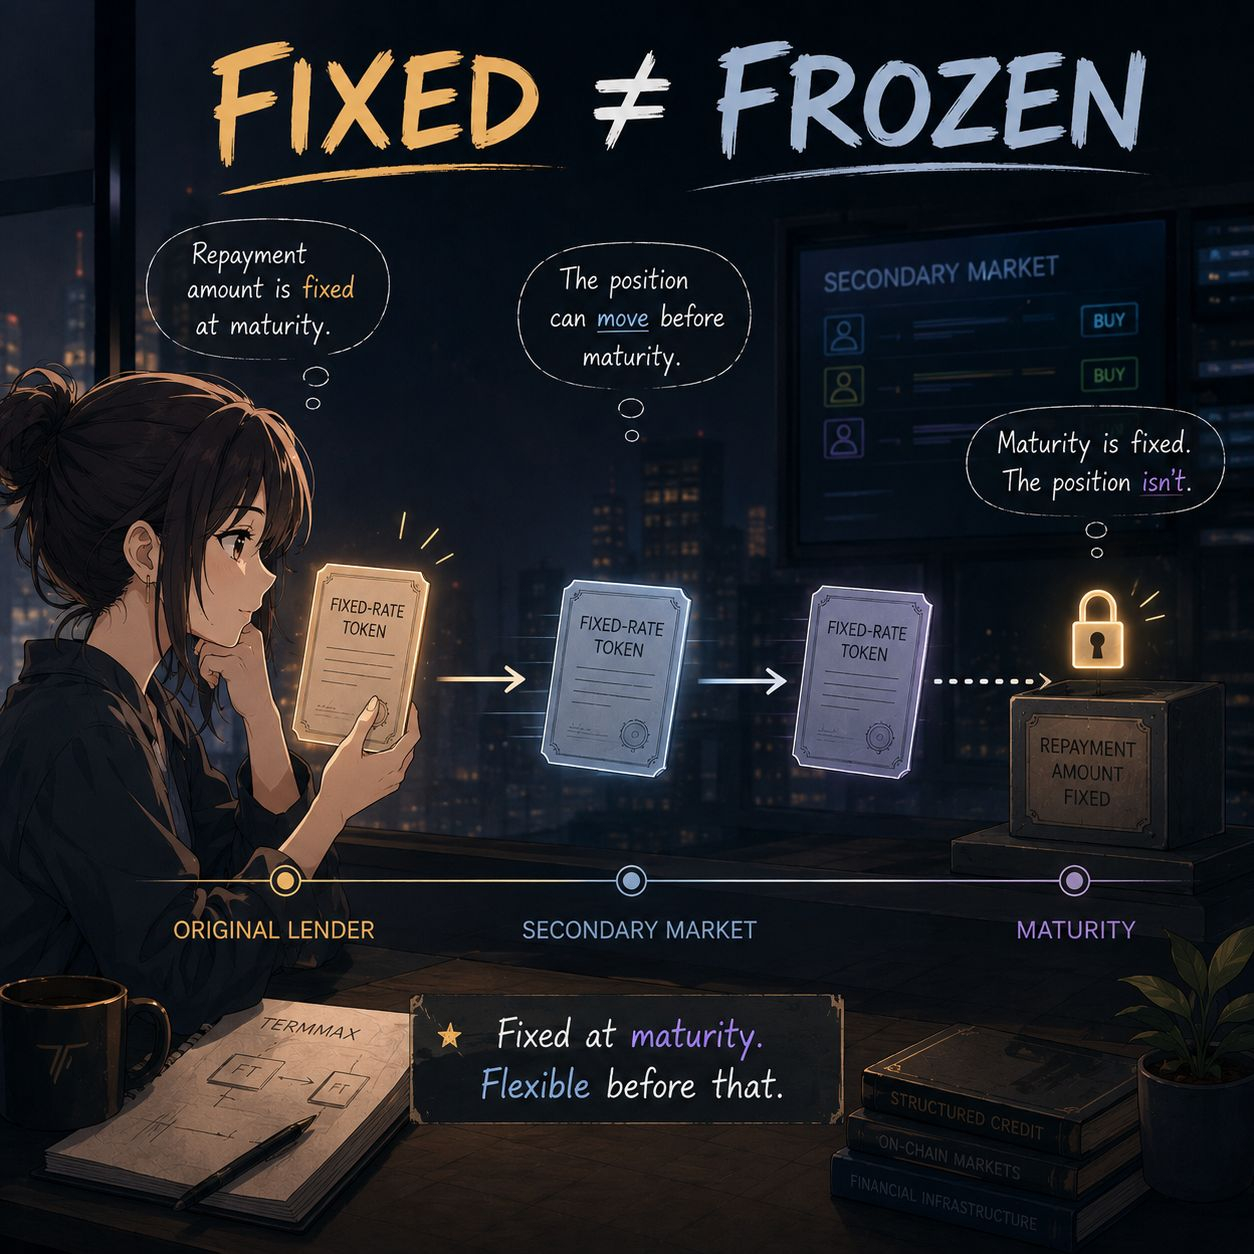
Puis j’ai découvert quelque chose à propos de TermMax qui m’a fait le voir autrement : son Token à Taux Fixe (FT) peut être négocié avant l’échéance. Ça a l’air simple, mais je pense qu’il y a une idée plus vaste derrière.
Le montant du remboursement à l’échéance peut être fixé, tandis que la position elle-même n’a pas forcément besoin de rester avec le prêteur initial jusqu’alors. Ainsi, un prêt à durée fixe ne signifie pas automatiquement qu’il s’agit d’une position entièrement figée.
On pourrait détenir la créance jusqu’à l’échéance, mais il peut aussi exister un marché pour cette créance avant la date d’échéance. Cela m’a amené à repenser ce que signifie réellement « fixe » dans le prêt à taux fixe.
Peut-être que le plus intéressant n’est pas seulement de rendre le rendement prévisible. C’est de rendre la position de crédit elle-même transférable tout en préservant la structure de maturité d’origine.
Si le remboursement est fixe, mais que la position peut être négociée avant l’échéance, qu’est-ce qui est exactement « fixe » ?
@TermMax #TermMax