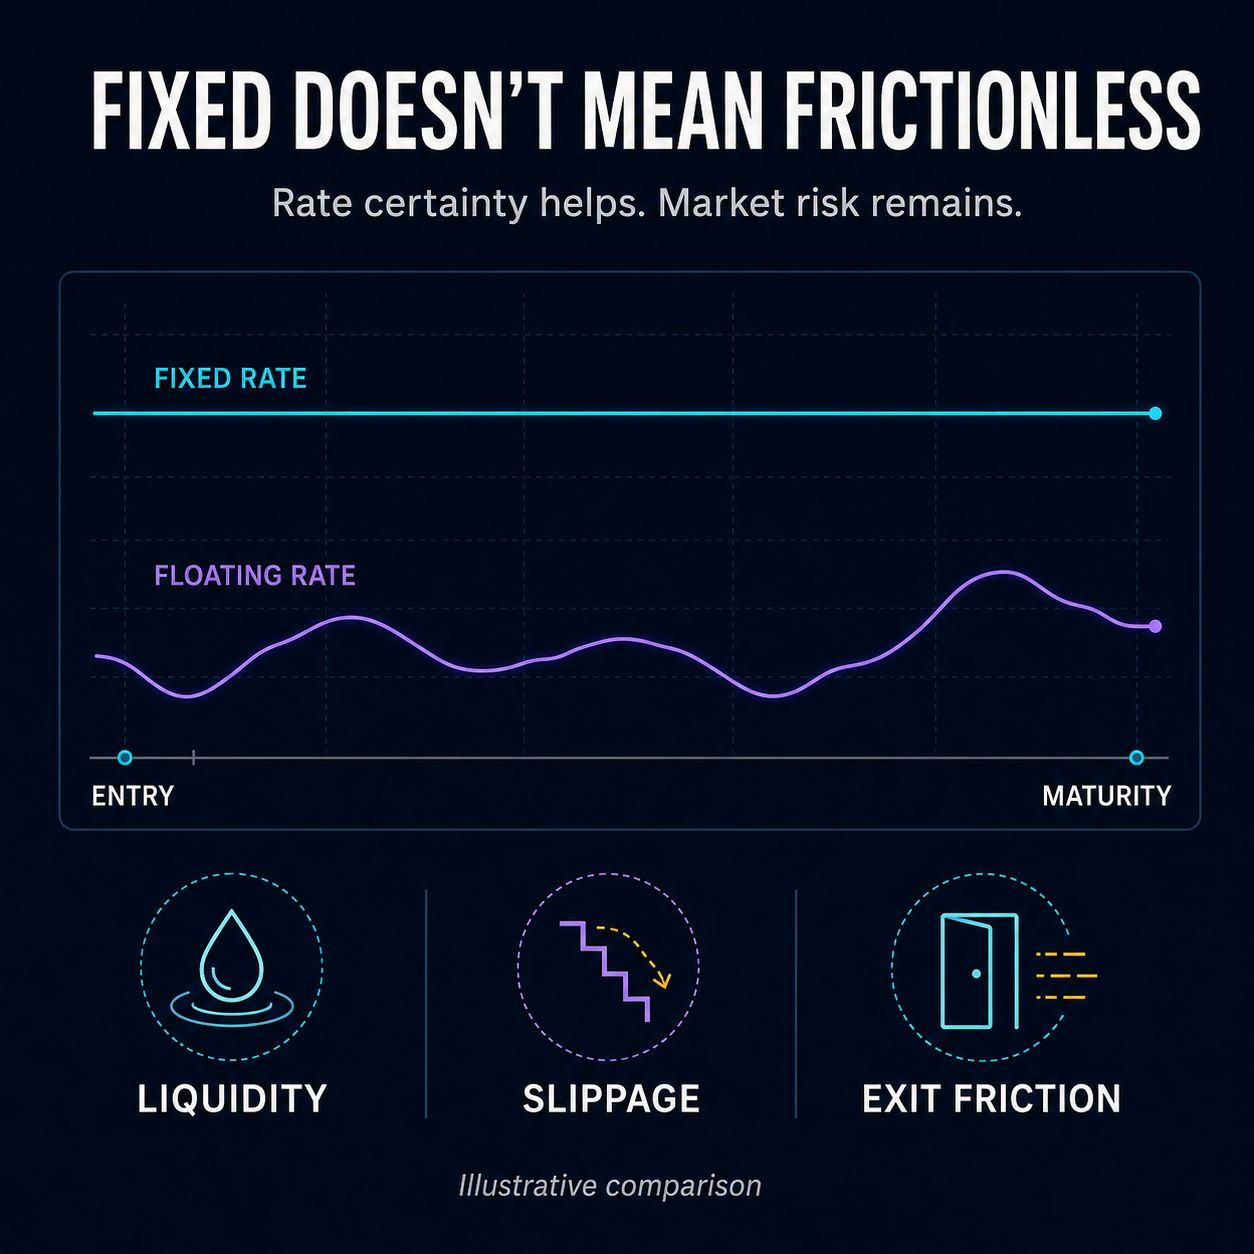

#termmax @TermMax Je remarque TermMax pour une raison que je ne m’attendais pas à voir : cela rend l’emprunt moins semblable à regarder un compteur de vitesse défectueux. Dans la DeFi, un « taux variable sûr » peut bondir au moment où la liquidité disparaît, et j’ai vu des stratégies entières s’effondrer parce que le coût de l’argent changeait plus vite que le rendement qu’elles cherchaient. Verrouiller un taux jusqu’à l’échéance est utile, mais ce n’est pas de la magie.
En dessous, la cotation provient toujours des teneurs de marché, des courbes de liquidité et de la taille des transactions. Des marchés fins signifient un slippage ; de mauvaises sorties signifient des frictions ; l’échéance signifie que le temps compte. Ajoutez la volatilité des garanties, les oracles, les liquidations et le risque de smart-contract, et le nombre fixe affiché à l’écran peut inspirer davantage de confiance que la position n’en mérite. Le levier en un clic m’inquiète pour la même raison : moins de clics ne veut pas dire moins de façons de se tromper.
Puis il y a le volet des options. Je continue à remarquer à quel point cela s’y intègre naturellement : la dette à durée déterminée et les options forcent toutes deux les traders à valoriser le temps ; mais les combiner ajoute aussi de la complexité. Dans des marchés calmes, cela peut sembler élégant. En cas de mouvement brusque, ce sont les liquidités et le règlement physique que je surveillerais, pas l’interface.
Je n’y fais pas encore pleinement confiance. Les audits et un bug bounty en direct aident, mais la crypto m’a appris que du code examiné n’est pas la même chose que du comportement testé dans la panique. Pourtant, quelque chose semble différent. TermMax ne promet pas de supprimer le risque ; la partie intéressante est qu’il essaie de rendre le coût du risque identifiable à l’avance. Je ne suis pas sûr que ce soit suffisant, mais après des années de surprises liées aux taux variables, je comprends pourquoi les gens y font attention.