
#dusk $DUSK @Dusk
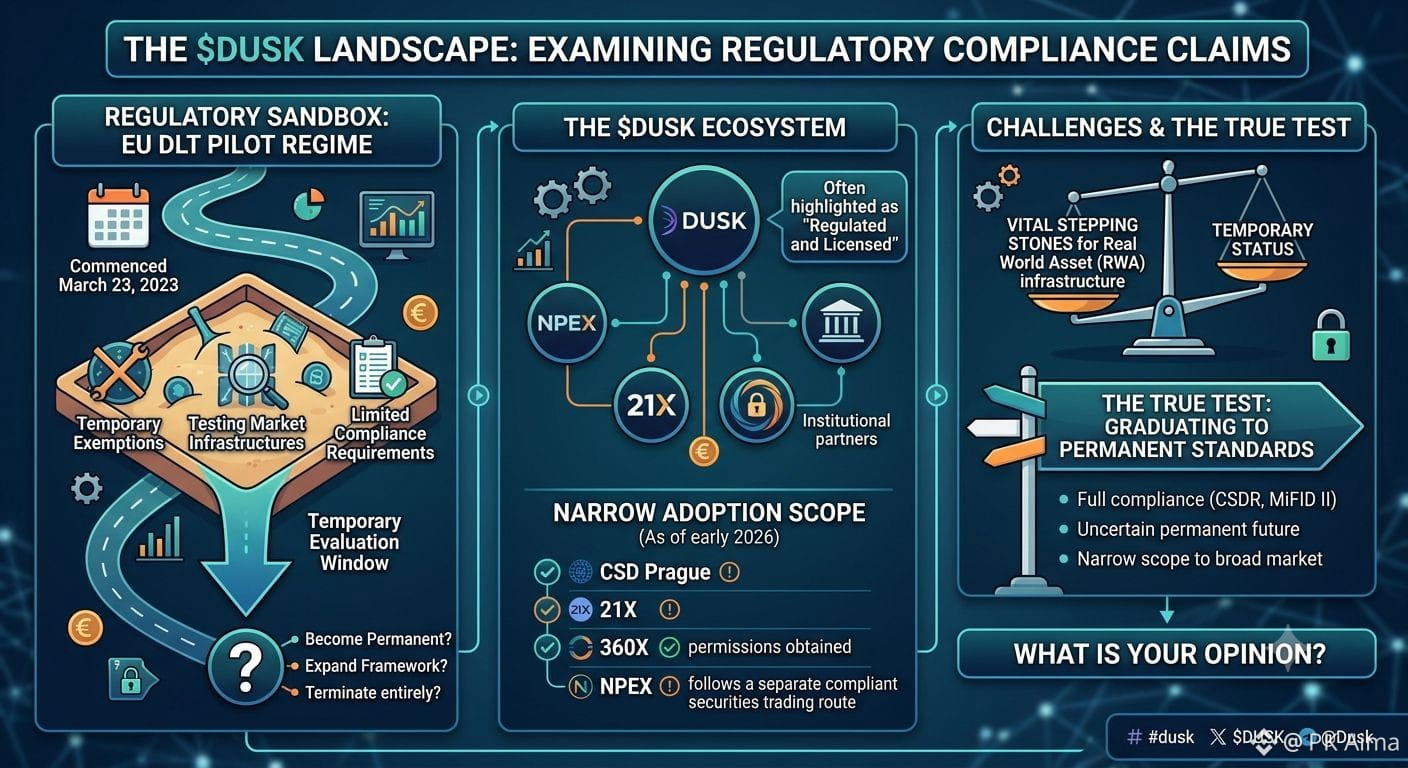
La conversation autour du $DUSK et de ses partenaires institutionnels met souvent en avant leur statut réglementé et autorisé, mais il est essentiel d’examiner le cadre juridique réel qui soutient ces affirmations. Des entités comme NPEX, 21X et Dusk fonctionnent en s’appuyant sur le régime pilote européen relatif aux DLT, un bac à sable réglementaire qui a officiellement débuté le 23 mars 2023. Ce mécanisme offre une voie d’exemption temporaire, permettant aux opérateurs de contourner les exigences de conformité intégrales des réglementations traditionnelles telles que la CSDR et la MiFID II, afin de tester de nouvelles infrastructures de marché.
Cependant, le mot-clé ici est « temporaire ». Le régime pilote fonctionne comme une fenêtre d’évaluation limitée à une période déterminée, après laquelle les autorités européennes décideront s’il faut rendre les règles permanentes, les étendre ou mettre fin au cadre. L’adoption reste relativement étroite. Début 2026, seul un groupe très exclusif d’institutions dans l’ensemble de l’Union européenne, dont CSD Prague, 21X et 360X, a réussi à obtenir des autorisations de négociation ou de règlement grâce à ce mécanisme spécifique. NPEX suit, pour sa part, une filière distincte de négociation de titres conforme. Si ces bacs à sable réglementaires constituent des étapes essentielles pour l’infrastructure des actifs du monde réel, le véritable test réside dans le passage à des standards permanents.
Quel est votre avis ? 🤷🏼♂️
#dusk $DUSK @Dusk