J’ai commencé à voir TermMax différemment quand j’ai cessé de penser aux prêts à taux fixe comme un simple « meilleur taux d’intérêt ».
La question plus pratique est :
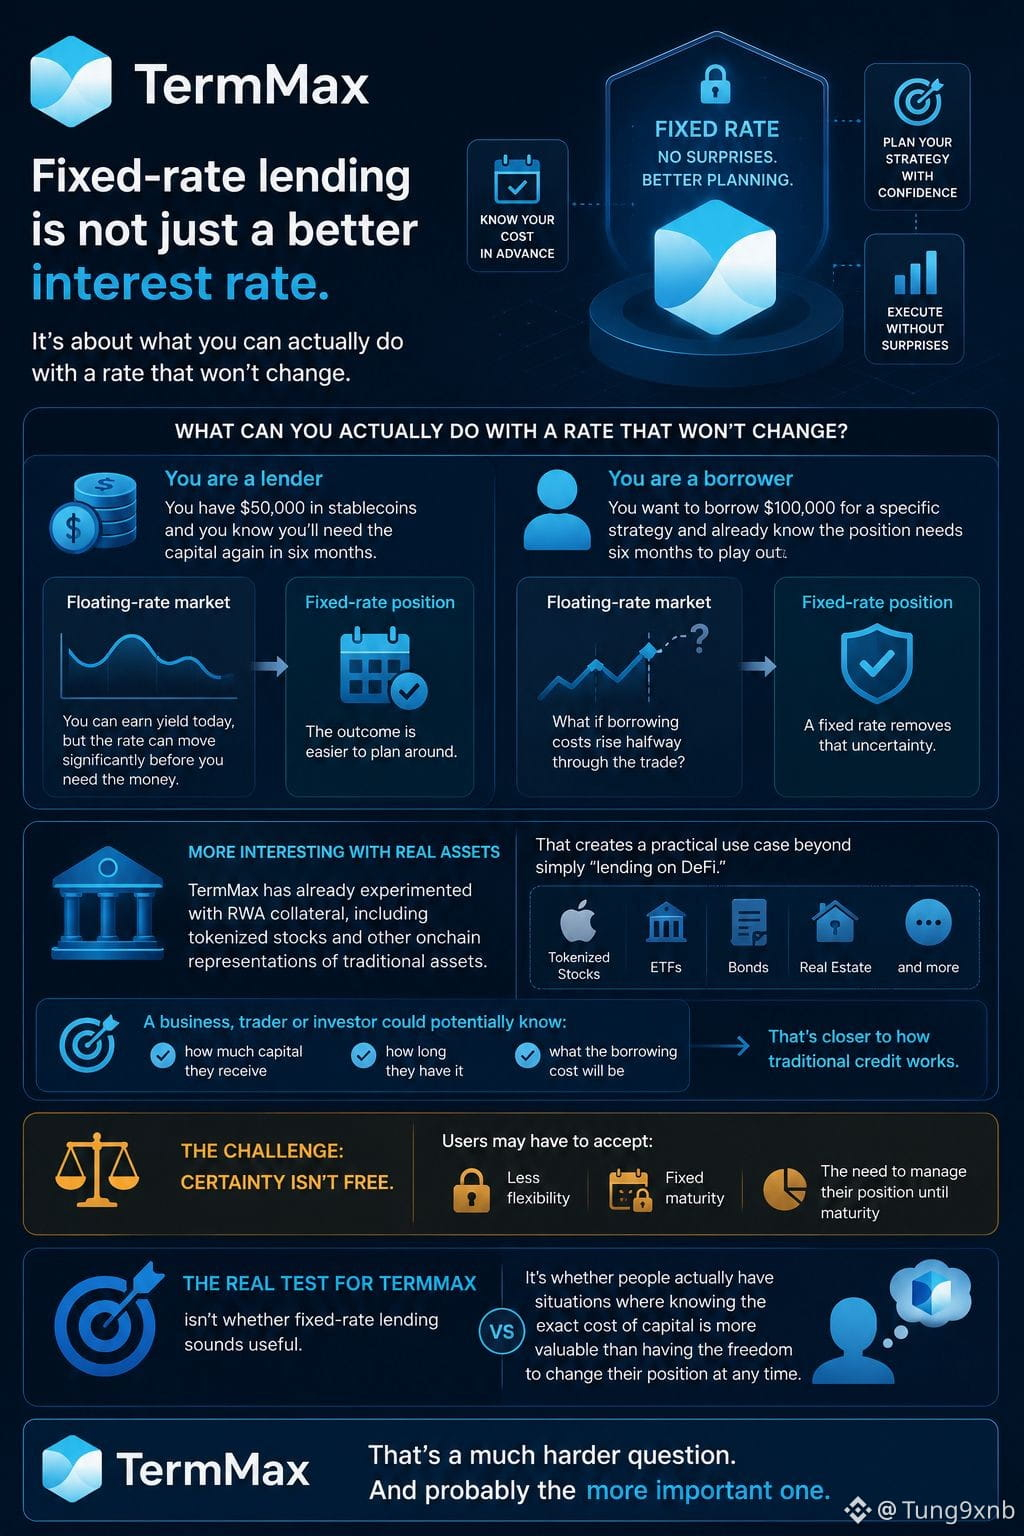
Que pouvez-vous faire concrètement avec un taux qui ne changera pas ?
Imaginez que vous ayez 50 000 $ en stablecoins et que vous sachiez que vous aurez à nouveau besoin du capital dans six mois.
Sur un marché à taux variable, vous pouvez gagner un rendement aujourd’hui, mais le taux peut évoluer de façon significative avant d’avoir besoin de votre argent.
Avec une position à taux fixe, le résultat est plus facile à anticiper.
La même logique s’applique du côté de l’emprunt.
Supposons qu’un trader veuille emprunter 100 000 $ pour une stratégie donnée et sait déjà que la position a besoin de six mois pour se dérouler.
Un taux variable introduit une autre incertitude :
Et si les coûts d’emprunt augmentent à mi-parcours de la transaction ?
Un taux fixe supprime cette incertitude.
Et cela devient encore plus intéressant avec les actifs réels.
TermMax a déjà expérimenté avec des garanties RWA, y compris des actions tokenisées et d’autres représentations onchain d’actifs traditionnels.
Cela crée un cas d’usage concret au-delà du simple « prêt sur DeFi ».
Une entreprise, un trader ou un investisseur pourrait potentiellement savoir :
combien de capital il reçoit,
combien de temps il le détient,
et quel sera le coût de l’emprunt.
C’est plus proche de la façon dont fonctionne le crédit traditionnel.
Le défi, c’est que la certitude n’est pas gratuite.
Les utilisateurs peuvent devoir accepter moins de flexibilité, une échéance fixe et la nécessité de gérer leur position jusqu’à l’échéance.
Donc, le vrai test pour TermMax n’est pas de savoir si le prêt à taux fixe semble utile.
Il s’agit de savoir si les gens ont réellement des situations où connaître le coût exact du capital est plus précieux que d’avoir la liberté de modifier leur position à tout moment.
C’est une question beaucoup plus difficile.
Et probablement la plus importante.
#termmax @TermMax
La question plus pratique est :
Que pouvez-vous faire concrètement avec un taux qui ne changera pas ?
Imaginez que vous ayez 50 000 $ en stablecoins et que vous sachiez que vous aurez à nouveau besoin du capital dans six mois.
Sur un marché à taux variable, vous pouvez gagner un rendement aujourd’hui, mais le taux peut évoluer de façon significative avant d’avoir besoin de votre argent.
Avec une position à taux fixe, le résultat est plus facile à anticiper.
La même logique s’applique du côté de l’emprunt.
Supposons qu’un trader veuille emprunter 100 000 $ pour une stratégie donnée et sait déjà que la position a besoin de six mois pour se dérouler.
Un taux variable introduit une autre incertitude :
Et si les coûts d’emprunt augmentent à mi-parcours de la transaction ?
Un taux fixe supprime cette incertitude.
Et cela devient encore plus intéressant avec les actifs réels.
TermMax a déjà expérimenté avec des garanties RWA, y compris des actions tokenisées et d’autres représentations onchain d’actifs traditionnels.
Cela crée un cas d’usage concret au-delà du simple « prêt sur DeFi ».
Une entreprise, un trader ou un investisseur pourrait potentiellement savoir :
combien de capital il reçoit,
combien de temps il le détient,
et quel sera le coût de l’emprunt.
C’est plus proche de la façon dont fonctionne le crédit traditionnel.
Le défi, c’est que la certitude n’est pas gratuite.
Les utilisateurs peuvent devoir accepter moins de flexibilité, une échéance fixe et la nécessité de gérer leur position jusqu’à l’échéance.
Donc, le vrai test pour TermMax n’est pas de savoir si le prêt à taux fixe semble utile.
Il s’agit de savoir si les gens ont réellement des situations où connaître le coût exact du capital est plus précieux que d’avoir la liberté de modifier leur position à tout moment.
C’est une question beaucoup plus difficile.
Et probablement la plus importante.
#termmax @TermMax