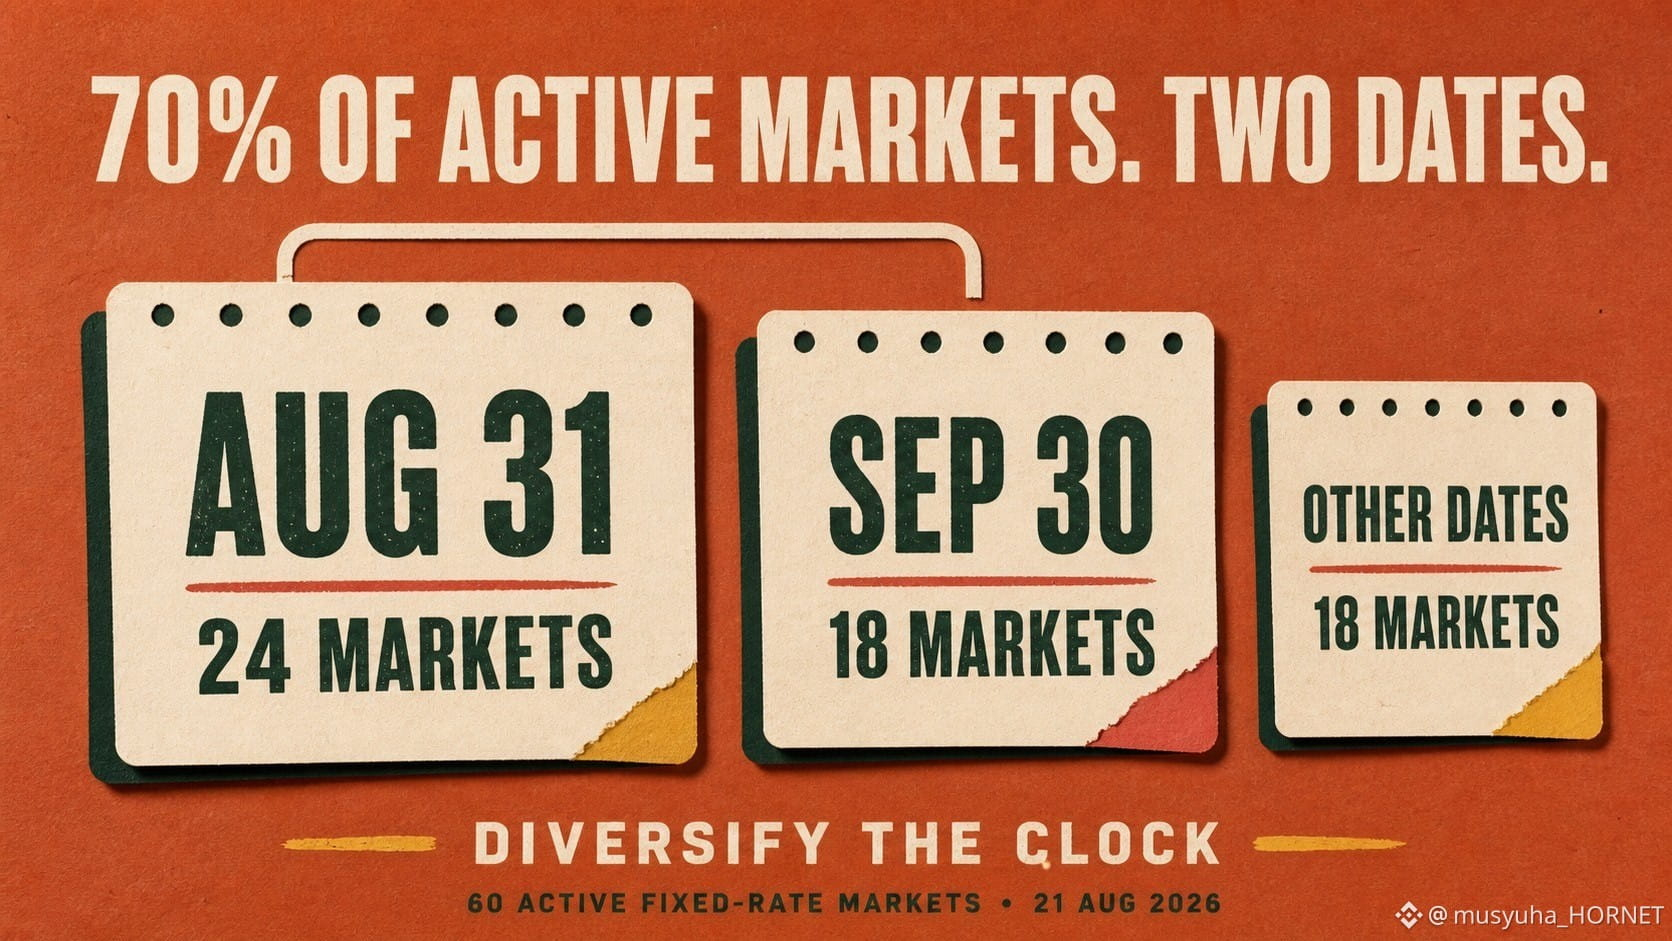
70 % des marchés à taux fixe actifs de TermMax partageaient seulement deux dates d’échéance.
J’ai regroupé chaque marché à taux fixe actif non-Alpha de l’API publique de TermMax par échéance, au lieu de comparer les lignes d’APR une par une.
Instantané : 21 août 2026, 07:48 UTC
• 31 août : 24 marchés
• 30 septembre : 18 marchés
• 30 août : 6 marchés
• Toutes les autres dates : 12 marchés sur 11 dates
Ainsi, 42 des 60 marchés — 70 % — arrivent à échéance à seulement deux dates. En incluant le 30 août, on atteint 80 % sur trois dates.
Mais la carte des capacités racontait une autre histoire.
Les 42 marchés arrivant à échéance le 31 août et le 30 septembre affichaient environ 4,99 millions de dollars de capacité d’emprunt visible agrégée.
Seulement deux marchés arrivant à échéance le 16 octobre affichaient environ 6,69 millions de dollars.
Plus de marchés ne signifiait pas plus de capacité.
Ceci est important, car l’échéance est la date limite de remboursement pour les emprunteurs et le point de rachat pour les prêteurs. Un portefeuille peut contenir de nombreux marchés distincts tout en concentrant ces événements sur les mêmes dates.
Il ne s’agit pas d’une prévision de tension de marché. C’est une mesure ponctuelle de la concentration calendaire.
Ma liste de vérification :
1. Regrouper l’exposition par échéance — pas seulement par actif.
2. Comparer le nombre de marchés avec la capacité visible.
3. Identifier les dates de remboursement et de rachat concentrées.
4. Revérifier les cotations en direct avant exécution.
Ma règle : diversifier l’horloge, pas seulement le collatéral.
Instantané de l’API publique ; la capacité visible peut changer et ne garantit pas une exécution à taille complète à un seul taux.
Sources vérifiées : API publique des marchés de TermMax et documentation officielle Market and Range Order.
@TermMax #TermMax
J’ai regroupé chaque marché à taux fixe actif non-Alpha de l’API publique de TermMax par échéance, au lieu de comparer les lignes d’APR une par une.
Instantané : 21 août 2026, 07:48 UTC
• 31 août : 24 marchés
• 30 septembre : 18 marchés
• 30 août : 6 marchés
• Toutes les autres dates : 12 marchés sur 11 dates
Ainsi, 42 des 60 marchés — 70 % — arrivent à échéance à seulement deux dates. En incluant le 30 août, on atteint 80 % sur trois dates.
Mais la carte des capacités racontait une autre histoire.
Les 42 marchés arrivant à échéance le 31 août et le 30 septembre affichaient environ 4,99 millions de dollars de capacité d’emprunt visible agrégée.
Seulement deux marchés arrivant à échéance le 16 octobre affichaient environ 6,69 millions de dollars.
Plus de marchés ne signifiait pas plus de capacité.
Ceci est important, car l’échéance est la date limite de remboursement pour les emprunteurs et le point de rachat pour les prêteurs. Un portefeuille peut contenir de nombreux marchés distincts tout en concentrant ces événements sur les mêmes dates.
Il ne s’agit pas d’une prévision de tension de marché. C’est une mesure ponctuelle de la concentration calendaire.
Ma liste de vérification :
1. Regrouper l’exposition par échéance — pas seulement par actif.
2. Comparer le nombre de marchés avec la capacité visible.
3. Identifier les dates de remboursement et de rachat concentrées.
4. Revérifier les cotations en direct avant exécution.
Ma règle : diversifier l’horloge, pas seulement le collatéral.
Instantané de l’API publique ; la capacité visible peut changer et ne garantit pas une exécution à taille complète à un seul taux.
Sources vérifiées : API publique des marchés de TermMax et documentation officielle Market and Range Order.
@TermMax #TermMax