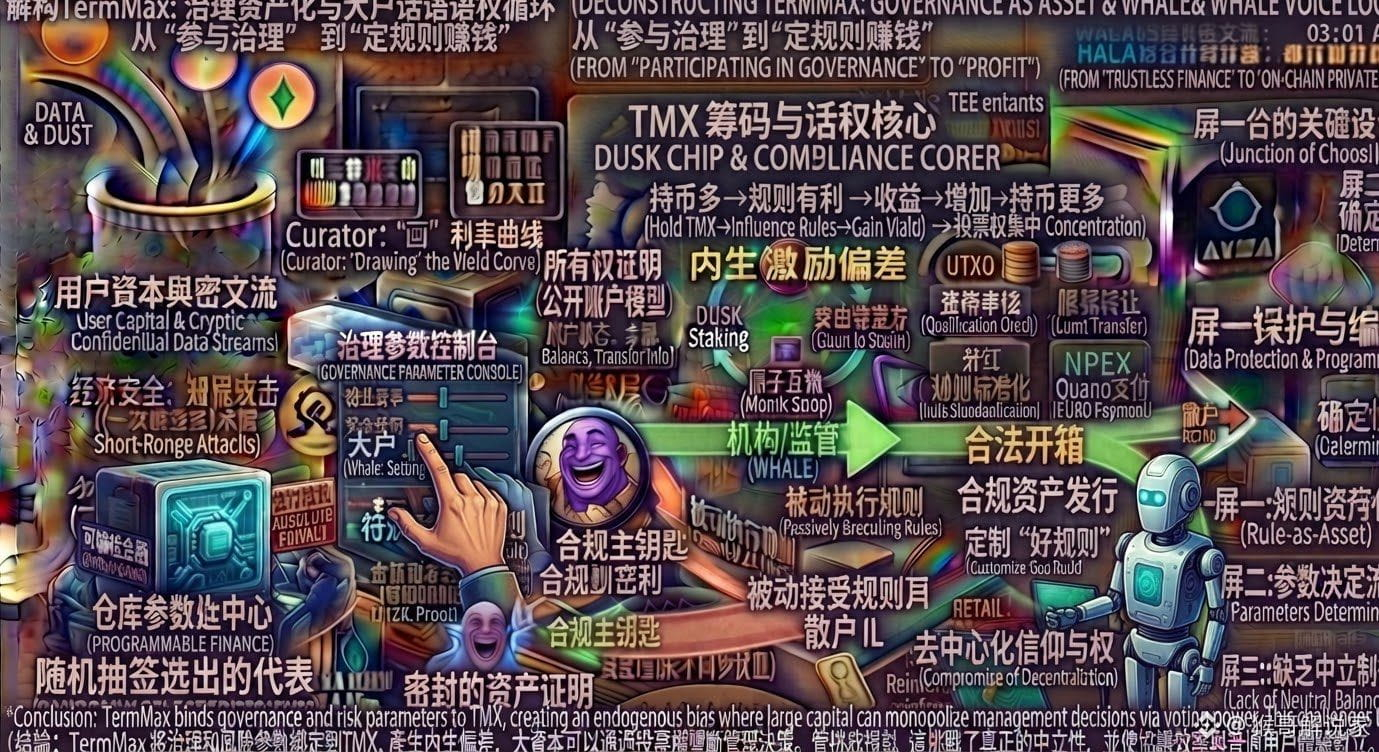
J’ai relu trois fois la phrase « renforcer le pouvoir de gouvernance » dans le livre blanc de TermMax, et cela m’a au contraire fait commencer à m’inquiéter des véritables limites du pouvoir de TMX
Hier soir, en lisant attentivement le livre blanc TMX de @TermMax, je me suis arrêté longtemps sur une description assez peu connue : après avoir staké du TMX pour obtenir du sTMX, on peut renforcer le pouvoir de gouvernance et participer à l’ajustement des paramètres de risque du marché ainsi qu’à la gestion de la liste blanche des Curators. (TS Finance Docs)
À première vue, cela ne semble pas très différent de la gouvernance DeFi classique, mais après y avoir longuement réfléchi, je pense que ce qu’il faut vraiment surveiller n’est pas « peut-on voter », mais plutôt que, dès que l’objet du vote touche aux paramètres de risque et aux listes d’accès, le pouvoir de gouvernance commence à se rapprocher d’un pouvoir d’exploitation.
Dans le secteur, tout le monde a l’habitude de comprendre la gouvernance comme un vote communautaire, mais on néglige souvent un angle mort : les paramètres ne sont pas des chiffres abstraits, ils déterminent les rendements, l’effet de levier, les liquidations et les flux de capitaux. Pour prendre une image concrète, TermMax ressemble à un grand entrepôt : les détenteurs de TMX ne décident pas seulement du style de décoration, ils décident de « qui peut entrer, combien de marchandises peuvent être mises en garantie, et comment traiter les problèmes lorsqu’ils surviennent ».
À ce moment-là, le rôle du TMX devient très intéressant. Ce n’est pas simplement un jeton de gas ; le gas des transactions on-chain est toujours payé au réseau sous-jacent. Le TMX assume réellement les fonctions d’entrée pour la gouvernance, le staking et les incitations. (TS Finance Docs)
Mais je me méfie aussi de l’autre face : si les grands détenteurs possèdent davantage de TMX et peuvent ainsi exercer une influence de gouvernance plus forte, alors un cercle auto-renforçant peut se former : « détenir des jetons pour définir les règles — obtenir des gains grâce aux règles — réinvestir les gains pour acheter davantage de jetons — concentrer encore plus le droit de vote ».
Ma position est la suivante : TermMax relie le taux fixe, la gouvernance des paramètres de risque et le mécanisme de staking, et cette conception a sa logique ; mais le grand public interprète facilement la « gouvernance » comme de la démocratie, en oubliant que la gouvernance est, au fond, aussi une répartition du pouvoir.
Ce qu’il faut vraiment observer, c’est de savoir si, à l’avenir, le poids du TMX pourra être durablement lié à l’usage réel et à la prise de risque. Si les grands détenteurs peuvent à la fois décider des règles et de la répartition des revenus, cette gouvernance peut-elle encore être considérée comme suffisamment neutre ?
#termmax @TermMax