Une maturité élevée pourrait créer temporairement de la liquidité avant que cet argent ne soit réaffecté, presque comme un réajustement planifié du capital. Mais je suis hésitant à qualifier cela de demande. Les incitations pourraient simplement pousser la même liquidité d’un marché à un autre, en produisant de l’activité, sans créer de nouveaux emprunteurs ni de capital « collant ».
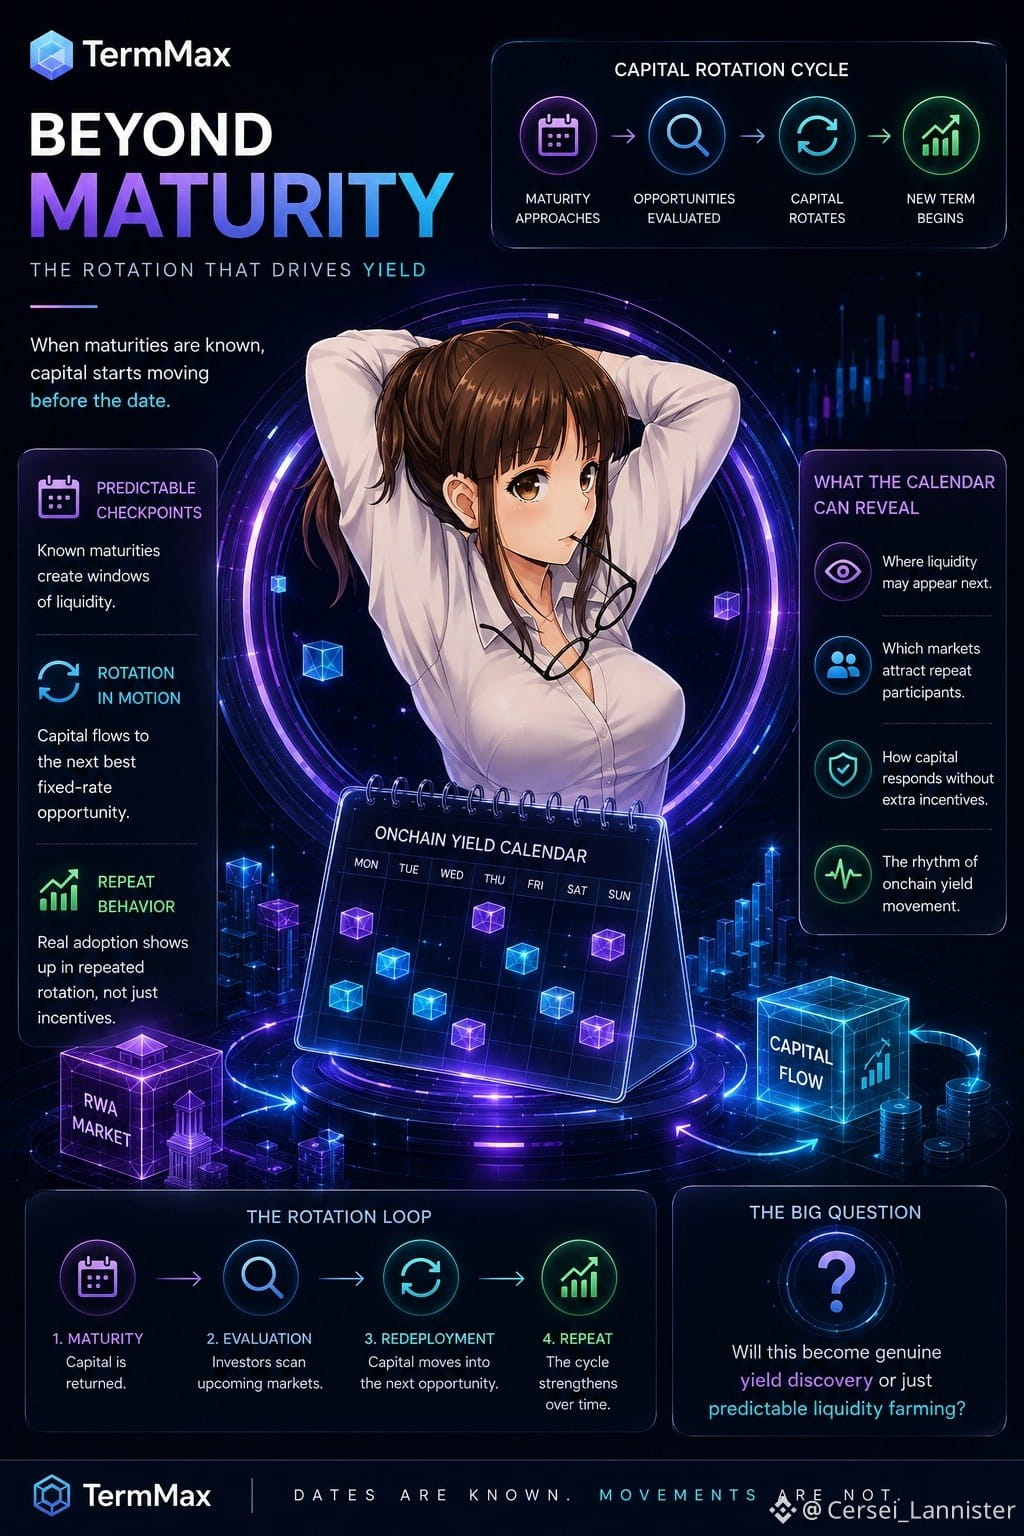
J’ai remarqué quelque chose avec les investissements à terme fixe : la date d’échéance paraît ennuyeuse jusqu’à ce que je commence à réfléchir à ce que fait le capital quelques jours avant qu’elle n’arrive. Les gens n’attendent que rarement la fin exacte pour décider de ce qui vient ensuite. Ils commencent à regarder plus tôt.
La partie intéressante n’est pas l’échéance elle-même. C’est la rotation autour de celle-ci.
Je surveillerais plutôt la répétition. Les prêteurs font-ils systématiquement rouler leurs positions arrivées à maturité vers de nouveaux marchés TermMax ? Si ce comportement devient visible sur de nombreuses échéances, le calendrier commence à afficher plus que des dates. Il commence à montrer où le capital pourrait bouger ensuite.
Les emprunteurs reviennent-ils pour un autre terme sans que des subventions les ramènent ?
Même si, à ce stade, la question de savoir si cela conduit à une véritable découverte du rendement ou s’il s’agit simplement d’une agriculture de liquidité prévisible reste sans réponse.
Cela me fait me demander si les marchés RWA de TermMax pourraient, à terme, créer quelque chose qui ressemble à un calendrier de rendement onchain.
Si différents actifs tokenisés et des marchés de crédit arrivent à maturité à des dates connues, les mouvements de capital deviennent en partie prévisibles. Une position approche de l’échéance : les prêteurs commencent à comparer la prochaine opportunité de taux fixe, les flux de liquidité se déplacent ensuite, et le capital remboursé pourrait alors entrer dans un autre marché.
#termmax @TermMax @TermMax #TermMax
J’ai remarqué quelque chose avec les investissements à terme fixe : la date d’échéance paraît ennuyeuse jusqu’à ce que je commence à réfléchir à ce que fait le capital quelques jours avant qu’elle n’arrive. Les gens n’attendent que rarement la fin exacte pour décider de ce qui vient ensuite. Ils commencent à regarder plus tôt.
La partie intéressante n’est pas l’échéance elle-même. C’est la rotation autour de celle-ci.
Je surveillerais plutôt la répétition. Les prêteurs font-ils systématiquement rouler leurs positions arrivées à maturité vers de nouveaux marchés TermMax ? Si ce comportement devient visible sur de nombreuses échéances, le calendrier commence à afficher plus que des dates. Il commence à montrer où le capital pourrait bouger ensuite.
Les emprunteurs reviennent-ils pour un autre terme sans que des subventions les ramènent ?
Même si, à ce stade, la question de savoir si cela conduit à une véritable découverte du rendement ou s’il s’agit simplement d’une agriculture de liquidité prévisible reste sans réponse.
Cela me fait me demander si les marchés RWA de TermMax pourraient, à terme, créer quelque chose qui ressemble à un calendrier de rendement onchain.
Si différents actifs tokenisés et des marchés de crédit arrivent à maturité à des dates connues, les mouvements de capital deviennent en partie prévisibles. Une position approche de l’échéance : les prêteurs commencent à comparer la prochaine opportunité de taux fixe, les flux de liquidité se déplacent ensuite, et le capital remboursé pourrait alors entrer dans un autre marché.
#termmax @TermMax @TermMax #TermMax