@TermMax Le risque dans DeFi n’est pas une simple réflexion après coup. C’est le cœur du jeu.
Quand j’ai étudié TermMax, j’ai compris que le prêt et l’emprunt ne se limitent pas au rendement ou aux prêts.
Il s’agit surtout de la façon dont vous gérez le risque à la baisse.
Tout commence par la garantie.
Vous voulez emprunter ? Verrouillez d’abord un actif comme garantie.
C’est le filet de sécurité du marché si les choses tournent mal.
Mais ce n’est pas du 1:1.
Si je dépose 20 000 $ en BTC, je ne peux pas emprunter 20 000 $.
Les protocoles intègrent un coussin de sécurité.
C’est le LTV — Loan-to-Value (Prêt/Valeur).
Il mesure votre dette par rapport à votre garantie.
Garantie BTC de 20 000 $ → prêt de 10 000 $ = 50 % de LTV.
Plus le LTV est bas, plus le coussin de sécurité est grand.
Si le BTC baisse, ce coussin se réduit. Vite.
C’est là que TermMax devient précis :
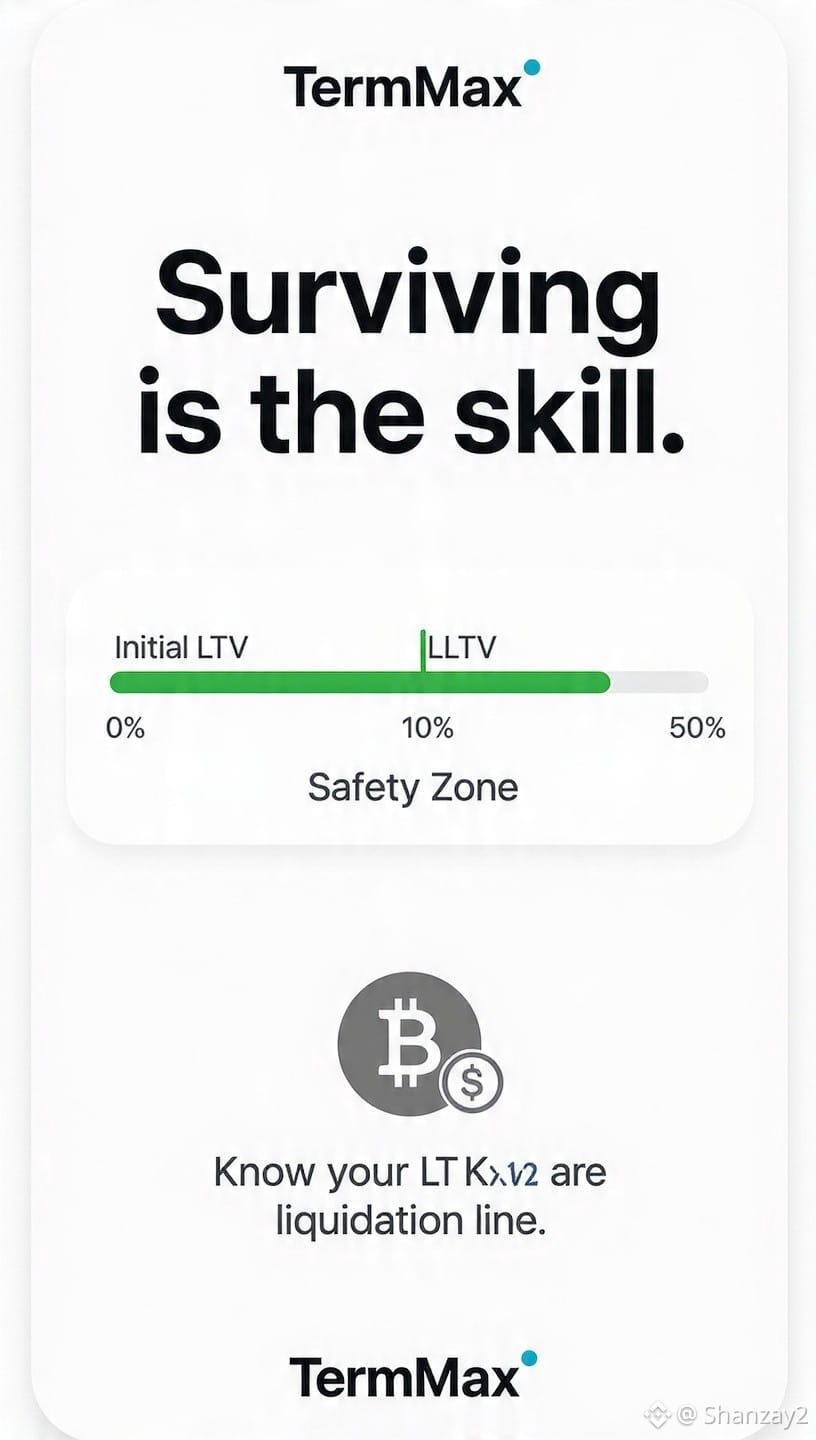
LTV initial : le maximum que vous pouvez emprunter le Jour 1.
LTV de liquidation (LLTV) : la limite stricte où le déclenchement de la liquidation intervient.
L’espace entre les deux ? C’est votre zone de sécurité.
Le flux est simple :
Garantie → Plafond de LTV initial → Mouvements du marché → Coussin de liquidation → Contrôle du risque
J’aime ça parce que le risque est codé dès le départ.
Les emprunteurs obtiennent des limites de levier claires.
Les prêteurs ont de vrais actifs pour appuyer leur capital.
Mais soyons honnêtes :
Des taux fixes ne signifient pas des prix fixes.
Votre garantie fluctue toujours.
En crypto, tout va vite.
Donc, connaissez votre LTV.
Connaissez votre ligne de liquidation.
Avant de déployer ne serait-ce qu’un seul dollar.
En DeFi, rechercher des rendements élevés est facile.
Survivre, c’est la compétence.
Vous vérifiez votre prix de liquidation avant d’emprunter, ou après ?
#termmax #TermMax