Je me suis rendu compte d’un point en réfléchissant à pourquoi Dusk autorise le staking dès le départ — avec plus de 30 % de l’offre déjà verrouillée — alors que Dusk Trade, la partie qui touche directement aux actifs réels, conserve, elle, une liste d’attente sélectionnée.
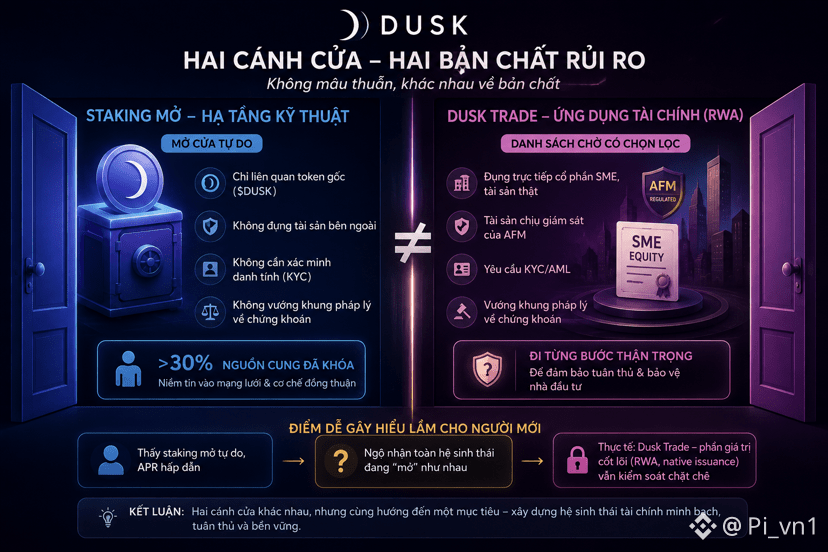
Ces deux activités présentent en réalité des risques tout à fait différents. Le staking ne concerne que les tokens natifs du réseau — il ne touche aucun actif externe, ne nécessite aucune vérification d’identité et n’est pas soumis à un cadre réglementaire lié aux valeurs mobilières. Mais Dusk Trade touche directement les actions de SME, un actif supervisé par l’AFM — ouvrir librement ici revient à assumer un risque juridique totalement différent de celui lié au déverrouillage du staking.
En regardant cela sous cet angle, l’écart entre ces deux portes ne contredit pas forcément la stratégie de @Dusk ; il reflète plutôt la nature différente de deux couches de produits : une couche d’infrastructure technique pure qui peut s’ouvrir immédiatement, et une couche d’application financière réglementée qui doit avancer par étapes prudentes. Mais c’est aussi un point facile à mal comprendre pour les nouveaux : voyant le staking s’ouvrir librement avec un APR attrayant, ils peuvent en déduire à tort que tout l’écosystème a le même niveau d’ouverture, alors que la valeur centrale — RWA, émission native — reste encore sous contrôle étroit.
Auto-contre-argument : c’est une explication plausible de la structure juridique, mais je n’ai pas de confirmation directe que c’est précisément pour cette raison que Dusk a choisi d’ouvrir le staking avant Trade — cela pourrait simplement correspondre à l’ordre habituel de développement des produits.
J’attends de voir si $DUSK parvient à mieux expliquer la différence entre ces deux couches de produits, afin que les nouveaux qui participent au staking ne confondent pas le niveau « d’ouverture » perçu de l’ensemble de l’écosystème avec le niveau d’ouverture réel de Dusk Trade.
#dusk $BTC $ETH
Ces deux activités présentent en réalité des risques tout à fait différents. Le staking ne concerne que les tokens natifs du réseau — il ne touche aucun actif externe, ne nécessite aucune vérification d’identité et n’est pas soumis à un cadre réglementaire lié aux valeurs mobilières. Mais Dusk Trade touche directement les actions de SME, un actif supervisé par l’AFM — ouvrir librement ici revient à assumer un risque juridique totalement différent de celui lié au déverrouillage du staking.
En regardant cela sous cet angle, l’écart entre ces deux portes ne contredit pas forcément la stratégie de @Dusk ; il reflète plutôt la nature différente de deux couches de produits : une couche d’infrastructure technique pure qui peut s’ouvrir immédiatement, et une couche d’application financière réglementée qui doit avancer par étapes prudentes. Mais c’est aussi un point facile à mal comprendre pour les nouveaux : voyant le staking s’ouvrir librement avec un APR attrayant, ils peuvent en déduire à tort que tout l’écosystème a le même niveau d’ouverture, alors que la valeur centrale — RWA, émission native — reste encore sous contrôle étroit.
Auto-contre-argument : c’est une explication plausible de la structure juridique, mais je n’ai pas de confirmation directe que c’est précisément pour cette raison que Dusk a choisi d’ouvrir le staking avant Trade — cela pourrait simplement correspondre à l’ordre habituel de développement des produits.
J’attends de voir si $DUSK parvient à mieux expliquer la différence entre ces deux couches de produits, afin que les nouveaux qui participent au staking ne confondent pas le niveau « d’ouverture » perçu de l’ensemble de l’écosystème avec le niveau d’ouverture réel de Dusk Trade.
#dusk $BTC $ETH