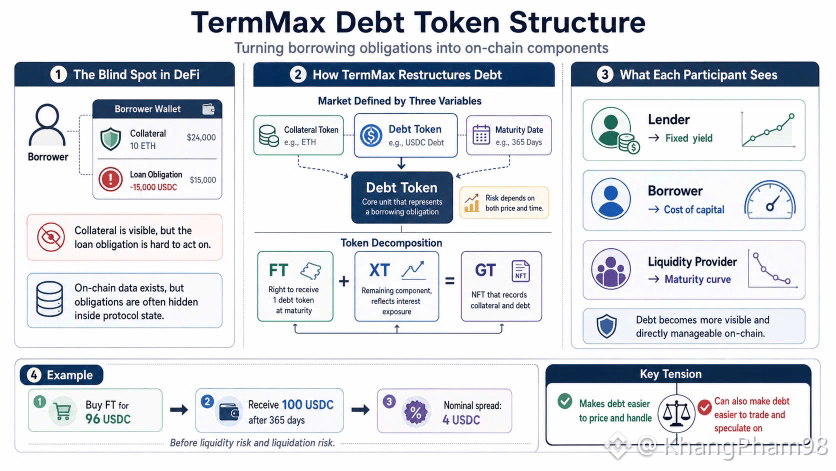
Lors d’une vérification de portefeuille, ce qui est apparu n’était pas une grosse perte, mais un prêt oublié. La garantie était toujours là, le prêt était toujours visible, mais l’utilisateur ne savait pas où effectuer le remboursement ou clôturer la position. On-chain contenait les données, tandis que l’obligation était comprimée dans un état difficile à exploiter.
TermMax comble cette zone aveugle grâce au debt token. Au lieu de laisser le prêt à l’arrière du contrat, TermMax transforme l’obligation d’emprunt en un composant qui peut être valorisé et géré jusqu’à l’échéance. Un marché se structure autour de 3 variables : le debt token, le token de garantie et la date d’échéance, de sorte que le risque se situe à la fois dans le prix et dans le temps.
La partie la plus profonde est l’ensemble FT, XT, GT. FT est le droit de recevoir 1 debt token à l’échéance, XT détient la partie restante pour que 1 FT plus 1 XT égalent 1 debt token, tandis que GT est un NFT qui enregistre la garantie et la dette. Grâce à cela, les prêteurs voient un rendement fixe, les emprunteurs voient le coût du capital, et la liquidité voit la courbe des échéances.
Par exemple, acheter des FT avec 96 USDC pour recevoir 100 USDC après 365 jours : l’écart de 4 USDC correspond au rendement nominal, avant la liquidité et la liquidation. Ce petit chiffre oblige les utilisateurs à lire un prêt différemment. Ils ne se demandent pas seulement si le token va monter ou baisser : ils doivent aussi se demander combien de temps reste sur l’obligation, et si le prix a déjà reflété l’échéance.
Je reste sceptique à propos de TermMax. Le debt token rend la dette plus facile à gérer, mais il rend aussi la dette plus facile à échanger comme une nouvelle matière première. La valeur de TermMax consiste à faire sortir les obligations d’emprunt de l’ombre, tandis que la partie difficile est de savoir si les utilisateurs utilisent cette lumière pour la discipline, ou s’ils ouvrent une autre couche de spéculation.
@TermMax #TermMax