#termmax @TermMax Je regarde @TermMax sous différents angles ces derniers jours, et je reviens toujours à une seule question :
TermMax rend-il vraiment la DeFi plus simple, ou ne fait-il qu’en rendre la complexité plus accessible ?
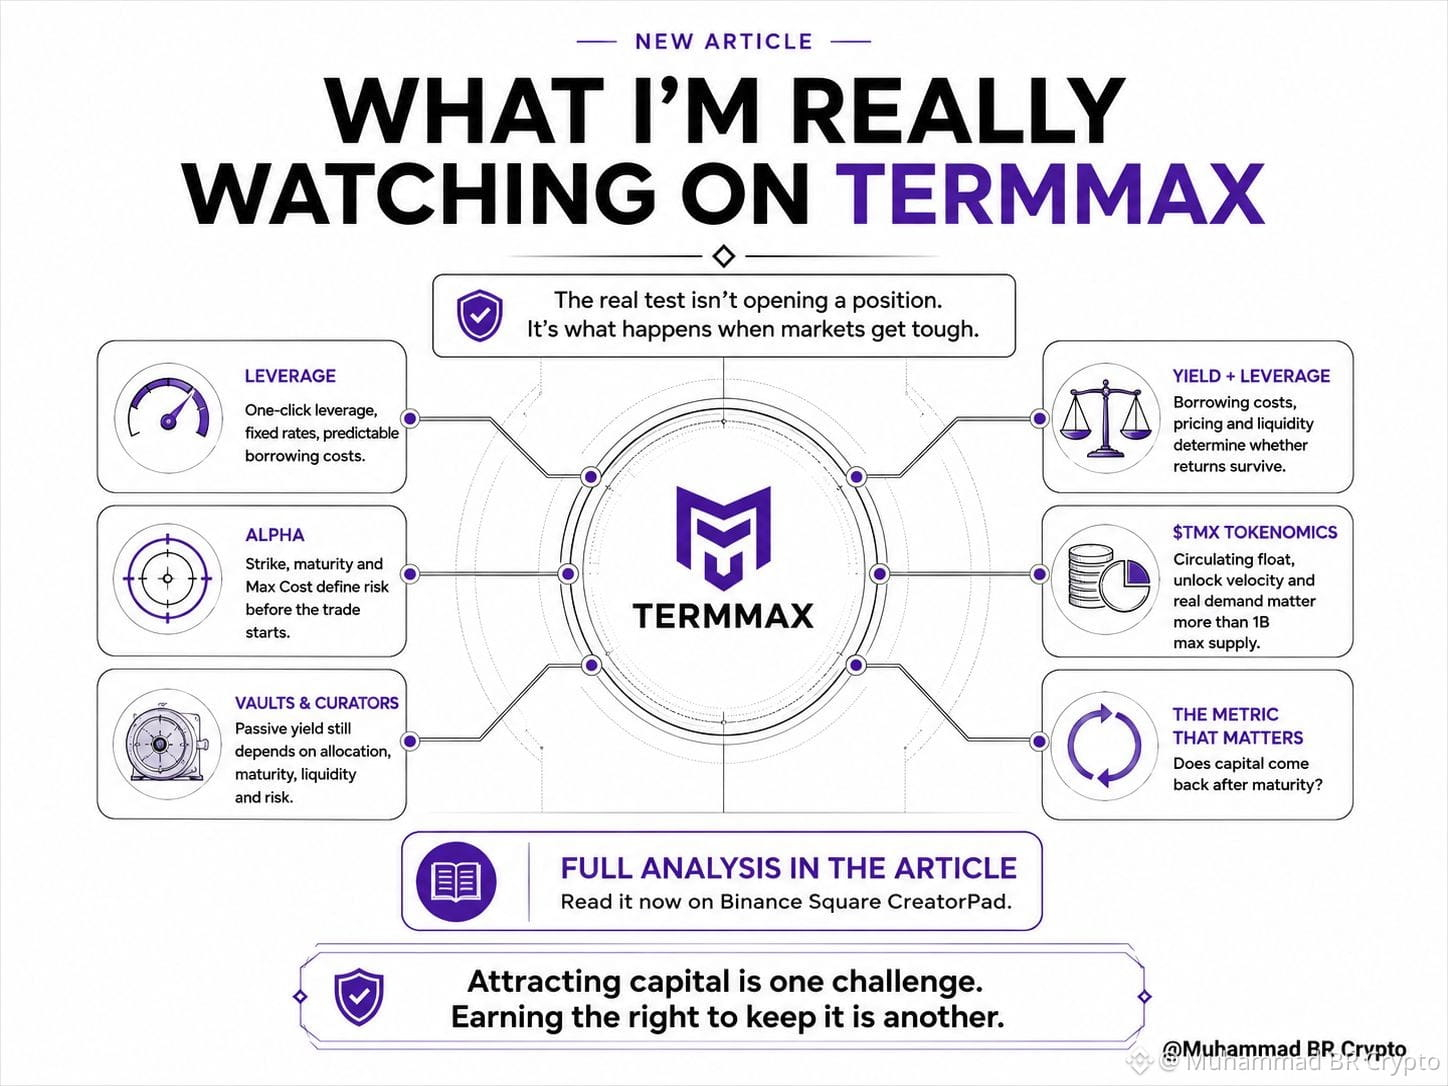
Le levier en un clic en est un bon exemple. Il regroupe plusieurs étapes dans une seule transaction, tandis que les taux fixes rendent les coûts d’emprunt plus prévisibles.
Alpha reprend la même idée en matière de gestion du risque. Strike, échéance et Max Cost définissent l’arbitrage avant même qu’il ne commence. Le marché peut toujours évoluer contre vous, mais le downside a une limite plus claire.
Ensuite, il y a la couche Vault et Curator.
Le rendement passif n’élimine pas le risque. Il transfère la responsabilité de choisir les marchés, les échéances, la liquidité et les niveaux de risque vers une autre couche.
Cela compte encore plus avec l’effet de levier et les actifs qui génèrent du rendement, où les coûts d’emprunt, la tarification et la liquidité peuvent déterminer si le rendement escompté survit réellement.
Et la tokenomics du token TMX pointe vers la même leçon. L’offre maximale de 1B compte moins que le flottant en circulation, la vitesse de déblocage et la demande réelle.
Et je m’intéresse moins aux chiffres “en une” sur le nombre de portefeuilles ou au TVL qu’à une seule métrique simple :
Le capital revient-il après l’échéance ?
Parce que le vrai test n’est pas d’ouvrir une position quand les marchés sont calmes.
C’est ce qui se passe quand la volatilité augmente, que la liquidité se resserre et que les utilisateurs veulent sortir.
Attirer du capital est un défi. Le conserver correctement en est un autre.
TermMax rend-il vraiment la DeFi plus simple, ou ne fait-il qu’en rendre la complexité plus accessible ?
Le levier en un clic en est un bon exemple. Il regroupe plusieurs étapes dans une seule transaction, tandis que les taux fixes rendent les coûts d’emprunt plus prévisibles.
Alpha reprend la même idée en matière de gestion du risque. Strike, échéance et Max Cost définissent l’arbitrage avant même qu’il ne commence. Le marché peut toujours évoluer contre vous, mais le downside a une limite plus claire.
Ensuite, il y a la couche Vault et Curator.
Le rendement passif n’élimine pas le risque. Il transfère la responsabilité de choisir les marchés, les échéances, la liquidité et les niveaux de risque vers une autre couche.
Cela compte encore plus avec l’effet de levier et les actifs qui génèrent du rendement, où les coûts d’emprunt, la tarification et la liquidité peuvent déterminer si le rendement escompté survit réellement.
Et la tokenomics du token TMX pointe vers la même leçon. L’offre maximale de 1B compte moins que le flottant en circulation, la vitesse de déblocage et la demande réelle.
Et je m’intéresse moins aux chiffres “en une” sur le nombre de portefeuilles ou au TVL qu’à une seule métrique simple :
Le capital revient-il après l’échéance ?
Parce que le vrai test n’est pas d’ouvrir une position quand les marchés sont calmes.
C’est ce qui se passe quand la volatilité augmente, que la liquidité se resserre et que les utilisateurs veulent sortir.
Attirer du capital est un défi. Le conserver correctement en est un autre.